


Обов'язковий аудит фінансової звітності — це аудит, який закон вимагає від компаній, що оприлюднюють або подають звітність разом з аудиторським звітом. Key Solutions у Києві готує облік і звітність, організовує аудит у партнерської аудиторської фірми з правом на обов'язковий аудит і супроводжує компанію до оприлюднення.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кому потрібен: середнім і великим підприємствам, ПАТ, фінансовим установам, природним монополіям, видобувним компаніям та іншим групам з ч. 3 ст. 14 Закону № 996-XIV.
- Хто що робить: аудит проводить і звіт підписує партнерська аудиторська фірма з Реєстру, Key Solutions готує облік і звітність, організовує аудит і супровід до оприлюднення.
- Строк: підготовку зручно починати в IV кварталі звітного року, до річної інвентаризації, щоб встигнути до строку оприлюднення вашої групи.
- Вартість: договірна, залежить від обсягу операцій, стану обліку, стандарту звітності і часу до строку. Суму називаємо після огляду звітності.
- З чого почати: надішліть баланс і звіт про фінансові результати за минулий рік та середню кількість працівників.
Хто зобов'язаний проходити обов'язковий аудит у 2026 році
Обов'язковий аудит проходять компанії, які за ч. 3 ст. 14 Закону № 996-XIV оприлюднюють річну фінансову звітність разом з аудиторським звітом на своєму вебсайті. Обов'язок визначають категорія підприємства і вид діяльності.
Хто оприлюднює звітність з аудиторським звітом і до якого строку
| Група | Строк оприлюднення | Норма |
|---|---|---|
| Підприємства, що становлять суспільний інтерес (крім великих неемітентів), ПАТ, природні монополії на загальнодержавному ринку, видобувні компанії | до 30 квітня | абз. 1 ч. 3 ст. 14 |
| Великі підприємства, які не є емітентами, і середні підприємства | до 1 червня | абз. 2 ч. 3 ст. 14 |
| Фінансові установи та НПФ, що належать до мікро- і малих | до 1 червня | абз. 3 ч. 3 ст. 14 |
| Малі підприємства державного сектору, якщо аудит вимагає закон | до 1 червня | абз. 4 ч. 3 ст. 14 |
| Материнські підприємства великої групи | до 1 червня | абз. 6 ч. 3 ст. 14 |
Строки рахують у році, що настає за звітним. Оприлюднену звітність з аудиторським звітом зберігають на сайті компанії щонайменше шість років (ч. 7 ст. 14 Закону № 996-XIV).
Найчастіше обов'язок виникає, коли компанія стає середньою. Це відбувається, якщо за двома з трьох показників вона виходить за межі малого підприємства: балансова вартість активів понад 4 млн євро, чистий дохід понад 8 млн євро, середня кількість працівників понад 50 осіб (ч. 2 ст. 2 Закону № 996-XIV). Показники беруть з річної звітності за рік, що передує звітному, а категорію змінюють, якщо критерії не виконуються два роки поспіль. Усі критерії і винятки розібрані в статті хто зобов'язаний проходити обов'язковий аудит.
Важливо. Закон № 996-XIV поширюється на юридичних осіб, філії та представництва іноземних компаній (ч. 1 ст. 2), тому ФОП обов'язку аудиту за ним не мають. Малому підприємству поза таблицею аудиторський звіт може знадобитися для банку чи інвестора, тоді підходить ініціативний аудит фінансової звітності.
Як ми організовуємо обов'язковий аудит: хто за що відповідає
Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру аудиторів та суб'єктів аудиторської діяльності з правом на обов'язковий аудит. Key Solutions організовує роботу, готує облік і звітність і супроводжує компанію до оприлюднення.
Для вас це одна команда на весь цикл: від висновку про обов'язок до звітності з аудиторським звітом на сайті компанії.
Розподіл ролей в обов'язковому аудиті
| Учасник | Що робить | Підстава |
|---|---|---|
| Ваша компанія | Вищий орган призначає аудитора, компанія затверджує та оприлюднює звітність | ч. 1 ст. 29 Закону № 2258-VIII |
| Партнерська аудиторська фірма | Проводить аудит за МСА, висловлює думку і підписує аудиторський звіт | ч. 1 ст. 6, ч. 1 ст. 21 Закону № 2258-VIII |
| Key Solutions | Готує облік і звітність, пропонує партнера, організовує аудит і оприлюднення | договір з вами |
Аудитора призначають загальні збори учасників чи акціонерів, наглядова рада у випадках, установлених законом, або інший вищий орган (ч. 1 ст. 29 Закону № 2258-VIII). Ми пропонуємо партнерську фірму і допомагаємо підготувати рішення про її призначення. Фірма, що проводить обов'язковий аудит, зобов'язана мати договір страхування відповідальності перед третіми особами (ч. 2 ст. 43 цього Закону). Підприємства, що становлять суспільний інтерес, відбирають аудитора на конкурсі серед фірм з розділу 4 Реєстру (ч. 3 ст. 29, ч. 1 ст. 21 цього Закону).
Що входить у послугу
- Письмовий висновок: чи підлягає компанія обов'язковому аудиту, до якої групи належить і в який строк оприлюднює звітність.
- Підбір партнерської аудиторської фірми з відповідного розділу Реєстру і погодження графіка аудиту.
- Підготовка обліку: звірка оборотно-сальдової відомості з первинними документами, перевірка облікової політики, виправлення помилок; за серйозних прогалин — відновлення бухгалтерського обліку.
- Організація річної інвентаризації активів і зобов'язань та звірок з контрагентами.
- Складання річної фінансової звітності за НП(С)БО або МСФЗ і звіту про управління, коли закон його вимагає.
- Пакет документів і розшифровок для аудитора, відповіді на його запити під час перевірки.
- Підготовка звітності з аудиторським звітом до оприлюднення на сайті компанії і до подання в ДПС.
Етапи роботи
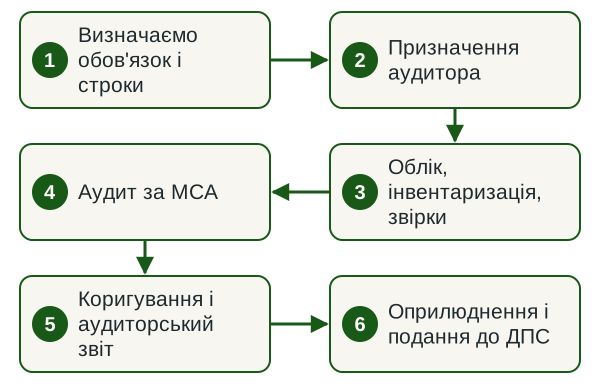
- Визначаємо обов'язок і строки За звітністю минулого року встановлюємо категорію, групу за ч. 3 ст. 14 і строк оприлюднення.
- Призначення аудитора Пропонуємо партнерську фірму з Реєстру, ваш вищий орган ухвалює рішення про її призначення.
- Облік, інвентаризація, звірки Звіряємо облік з первинними документами, виправляємо помилки, організовуємо річну інвентаризацію.
- Аудит за МСА Партнерська фірма перевіряє звітність, ми передаємо документи і відповідаємо на запити аудитора.
- Коригування і аудиторський звіт Вносимо погоджені виправлення, аудитор висловлює думку і підписує звіт.
- Оприлюднення і подання до ДПС Готуємо пакет для сайту компанії і річну звітність для ДПС у строк.
Строки
За нашим досвідом, підготовку зручно починати в IV кварталі звітного року. Договір з аудитором укладають до річної інвентаризації: за суттєвих запасів аудитор присутній під час їх перерахунку, якщо це практично можливо (п. 4 МСА 501).
Сам аудит, за нашим досвідом, займає кілька тижнів від отримання повного пакета документів. Строк залежить від обсягу операцій, стану первинних документів, наявності групи і швидкості відповідей контрагентів на акти звірки.
Від чого залежить вартість
Вартість обов'язкового аудиту і підготовки договірна. Держава тарифів не встановлює, суму фіксуємо в договорі після огляду звітності. На неї впливають:
- обсяг операцій, кількість рахунків і компаній у групі;
- стан обліку: чи потрібні виправлення або відновлення;
- стандарт звітності: НП(С)БО чи МСФЗ, консолідована звітність;
- перший рік аудиту чи повторний;
- кількість складів і об'єктів для інвентаризації;
- час, що лишився до строку оприлюднення.
Ринкові орієнтири вартості аудиту зібрані в статті скільки коштує аудит фінансової звітності.
Що потрібно від вас
- Баланс і звіт про фінансові результати за минулий рік, середня кількість працівників.
- Доступ до облікової системи (BAS або іншої) у режимі перегляду.
- Наказ про облікову політику, оборотно-сальдова відомість, ключові договори і банківські виписки.
- Статут, щоб визначити орган, який призначає аудитора.
- Попередні аудиторські звіти і листи керівництву, якщо вони є.
- Контактна особа, яка швидко відповідає на запитання аудитора і нашої команди.
Результат
- Письмовий висновок про обов'язок аудиту, групу і строк оприлюднення.
- Виправлений облік і річна фінансова звітність.
- Аудиторський звіт партнерської аудиторської фірми, складений за МСА.
- Пакет для оприлюднення на сайті компанії і річна звітність для ДПС.
- Перелік зауважень аудитора з планом виправлень на наступний рік.
Дізнатися вартість обов'язкового аудиту
Надішліть баланс за минулий рік і напишіть вид діяльності. У відповідь назвемо обсяг робіт, строк і вартість.
Штрафи за неоприлюднення і подання звітності до ДПС
За порушення порядку оприлюднення фінансової звітності разом з аудиторським звітом ст. 163-16 КУпАП передбачає штраф від 1 000 до 2 000 неоподатковуваних мінімумів доходів громадян (17 000–34 000 грн), за повторне порушення протягом року — від 2 000 до 3 000 нмдг (34 000–51 000 грн). У період воєнного стану і три місяці після його припинення за порушення строків оприлюднення не штрафують (пп. 4-1 п. 1 Закону № 2115-IX), крім державних унітарних підприємств і товариств, де понад 50 % статутного капіталу належить державі прямо або через державне товариство.
Звітність за весь пропущений період оприлюднюють протягом трьох місяців після припинення воєнного стану (пп. 4-2 п. 1 Закону № 2115-IX).
Платники податку на прибуток із цих груп подають до ДПС річну фінансову звітність, яка оприлюднюється з аудиторським звітом, не пізніше 10 червня (абз. 4 п. 46.2 ст. 46 ПКУ). За неподання чи несвоєчасне подання штраф 340 грн, повторно протягом року — 1 020 грн (п. 120.1 ст. 120 ПКУ), а на час воєнного стану від відповідальності за неподання цієї звітності звільняє пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ за умови подання протягом трьох місяців після його припинення чи скасування.
Нормативна база
Норми, на які спирається робота
- п. 16 ч. 1 ст. 1, ч. 1 ст. 6, ч. 1 ст. 21, ч. 1 і 3 ст. 29, ч. 2 ст. 43 Закону № 2258-VIII — обов'язковий аудит, Реєстр, призначення аудитора, страхування відповідальності.
- ч. 1 і 2 ст. 2, ч. 3 і 7 ст. 14 Закону № 996-XIV — сфера дії закону, категорії підприємств, строки оприлюднення і зберігання звітності.
- ст. 163-16 КУпАП — відповідальність за порушення порядку оприлюднення.
- пп. 4-1 і 4-2 п. 1 Закону № 2115-IX — оприлюднення звітності в період воєнного стану.
- абз. 4 п. 46.2 ст. 46, п. 120.1 ст. 120, пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ — подання звітності до ДПС і відповідальність.
- п. 4 МСА 501 — присутність аудитора під час інвентаризації запасів.
Ризики і чому обов'язковий аудит варто доручити команді за договором
Суттєві викривлення, які компанія не виправила до завершення аудиту, призводять до модифікованої думки: із застереженням або негативної. Якщо аудитор не отримав достатніх доказів, наприклад через неповну інвентаризацію, думку теж модифікують, аж до відмови від її висловлення. Такий звіт оприлюднюється, і його бачать банк, контрагенти та податкова.
Часті причини — неповна інвентаризація, незвірена дебіторська заборгованість, суперечності в обліковій політиці і пізно призначений аудитор. Ми ведемо підготовку і організацію аудиту за договором: обсяг, строки і відповідальність сторін фіксуємо до старту, юридичні питання закривають юристи групи. Порада чат-бота чи разового виконавця відповідальності за строк оприлюднення не передбачає.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Хто зобов'язаний проходити обов'язковий аудит?
Обов'язковий аудит проходять компанії, які за ч. 3 ст. 14 Закону № 996-XIV оприлюднюють річну звітність з аудиторським звітом: підприємства, що становлять суспільний інтерес, ПАТ, великі й середні підприємства, природні монополії на загальнодержавному ринку, видобувні компанії, мікро- і малі фінустанови та НПФ, малі підприємства держсектору, якщо аудит вимагає закон, і материнські підприємства великих груп.
Хто проводить обов'язковий аудит і підписує аудиторський звіт?
Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру аудиторів та суб'єктів аудиторської діяльності з правом на обов'язковий аудит (ч. 1 ст. 6 Закону № 2258-VIII). Key Solutions організовує роботу, готує облік і звітність і супроводжує компанію до оприлюднення. Аудитора призначає ваш вищий орган: загальні збори чи наглядова рада.
Скільки коштує обов'язковий аудит?
Вартість обов'язкового аудиту договірна. Її визначають обсяг операцій, стан обліку, стандарт звітності (НП(С)БО чи МСФЗ), наявність групи, перший чи повторний рік аудиту і час до строку оприлюднення. Суму називаємо після огляду балансу і звіту про фінансові результати за минулий рік і фіксуємо в договорі.
Чи обов'язковий аудит для ТОВ?
Для ТОВ обов'язковий аудит визначають категорія і вид діяльності. ТОВ проходить аудит, якщо за ч. 2 ст. 2 Закону № 996-XIV воно середнє чи велике, є фінансовою установою, природною монополією на загальнодержавному ринку або працює у видобувній галузі (ч. 3 ст. 14). Мале ТОВ поза цими групами замовляє аудит за рішенням власників або на вимогу банку чи інвестора.
Коли проводиться обов'язковий аудит і до якого строку оприлюднити звітність?
Аудит річної звітності проводять після закриття року, щоб встигнути до строку оприлюднення: до 30 квітня для підприємств, що становлять суспільний інтерес, ПАТ, природних монополій і видобувних компаній, до 1 червня для інших груп (ч. 3 ст. 14 Закону № 996-XIV). Підготовку обліку зручно починати в IV кварталі, до річної інвентаризації.
Що буде, якщо не оприлюднити звітність з аудиторським звітом?
За порушення порядку оприлюднення ст. 163-16 КУпАП передбачає штраф, його розміри і пільгу воєнного стану наведено в розділі про штрафи. Пропущену звітність оприлюднюють протягом трьох місяців після припинення воєнного стану (пп. 4-2 п. 1 Закону № 2115-IX), і аудиторський звіт для неї теж потрібен.
Чи можна пройти обов'язковий аудит, якщо в обліку є помилки?
Так, помилки виправляють до завершення аудиту. Ми звіряємо облік з первинними документами, готуємо перелік виправлень з проводками, а за серйозних прогалин відновлюємо облік. Невиправлені суттєві викривлення призводять до модифікованої думки аудитора, тому підготовку варто почати до закриття року.
Чим обов'язковий аудит відрізняється від ініціативного?
Обов'язковий аудит вимагає закон, його проводить фірма з розділу 3 або 4 Реєстру, і звіт оприлюднюють разом зі звітністю. Ініціативний аудит замовляють власники, банк, інвестор чи покупець бізнесу, і звіт отримує замовник. Обидва проводяться за МСА.
Суміжні послуги
Обговоримо ваш обов'язковий аудит
Напишіть вид діяльності компанії і додайте баланс та звіт про фінансові результати за минулий рік. У відповідь скажемо, чи підлягає компанія обов'язковому аудиту, і запропонуємо план зі строками та вартістю.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp