
Коротко: бухгалтерська довідка — первинний документ, яким бухгалтер оформлює операції без зовнішнього документа: виправлення помилок, донарахування амортизації, розрахунки переоцінки, резервів і розподілу витрат. Її форма є в Методичних рекомендаціях щодо застосування регістрів бухгалтерського обліку (наказ Мінфіну № 356 від 29.12.2000), а реквізити мають відповідати ч. 2 ст. 9 Закону № 996-XIV, зокрема містити назву підприємства. Нижче — зразок довідки про виправлення помилки минулого року з проведеннями.
З цієї статті ви дізнаєтеся:
- у яких випадках доцільно складати бухгалтерську довідку;
- за якою формою складати цей документ.
Форма бухгалтерської довідки
Бланк «Бухгалтерська довідка» до журналу входить до форм регістрів з Методичних рекомендацій щодо застосування регістрів бухгалтерського обліку (наказ Мінфіну № 356 від 29.12.2000, бланк у редакції наказу № 408 від 21.07.2021, формат А6, пп. 16–17). Підприємство може розробити й власні регістри з урахуванням своєї діяльності (п. 17). У довідці мають бути обов'язкові реквізити з ч. 2 ст. 9 Закону № 996-XIV: назва документа, дата складання, назва підприємства, від імені якого складено документ, зміст та обсяг операції, посади і прізвища відповідальних осіб, підписи або інші дані, що дають змогу їх ідентифікувати.
Випадки застосування бухгалтерської довідки
1. Виправлення помилок. Зокрема, бухгалтерську довідку оформлюють, коли виправляють помилки в бухобліку та фінзвітності поточного й минулих звітних періодів методом «червоного сторно» та/або додатковими проведеннями.
Приклад
У ФГ «Журавушка» в лютому 2017 року на підставі бухгалтерської довідки донараховано амортизацію обладнання — термопринтера Ррd-2563 за 2016 рік, тобто виправлено помилку, допущену у фінансовій звітності за 2016 рік.
Щоб виправити таку помилку, потрібно скласти бухгалтерську довідку (див. зразок нижче).
2. Документування господарських операцій, для яких не встановлено форм первинного документа. Бухгалтерською довідкою можна оформлювати багато господарських операцій, серед яких:
- розрахунок індексу переоцінки необоротних активів і суми уцінки (дооцінки) (пп. 16–20 П(С)БО 7 «Основні засоби», пп. 19–23 П(С)БО 8 «Нематеріальні активи»);
- розрахунок розподілу сум дооцінки при вибутті раніше переоцінених об'єктів необоротних активів (п. 21 П(С)БО 7 «Основні засоби», п. 24 П(С)БО 8 «Нематеріальні активи»);
- розрахунок транспортно-заготівельних витрат і торгової націнки згідно з П(С)БО 9 «Запаси»;
- розрахунок вартості вибуття запасів методами середньозваженої собівартості, нормативних затрат, ціни продажу (пп. 16, 18, 19, 21, 22 П(С)БО 9 «Запаси»);
- розподіл загальновиробничих витрат відповідно до П(С)БО 16 «Витрати»;
- розрахунок резерву сумнівних боргів і забезпечень майбутніх витрат і платежів (П(С)БО 10 «Дебіторська заборгованість»);
- розрахунок відсотків за кредитно-депозитними операціями;
- розрахунок витрат і доходів майбутніх періодів;
- закриття сальдо операційних рахунків класів 7, 8 і 9, а також перенесення фінрезультату на рахунок 44 «Нерозподілені прибутки (непокриті збитки)»;
- зарахування авансів за субрахунками 371 «Розрахунки за виданими авансами» і 681 «Розрахунки за авансами одержаними»;
- перекласифікація довгострокової заборгованості в короткострокову тощо.
У всіх наведених випадках методика та правила складання бухдовідки однакові. При цьому документ містить, зокрема, такі відомості:
- характеристики об'єкта (обсяг, вартість, строки користування чи розрахунків тощо);
- метод розрахунків;
- алгоритм розрахунків;
- кореспонденцію рахунків, якою відповідна операція відображається в бухобліку;
- підписи працівника, який склав бухдовідку, і головного бухгалтера, який її перевірив.
3. Визнання витрат у періоді отримання доходу, для отримання якого їх здійснено, або в періоді їх фактичного понесення, якщо на момент складання фінансової звітності від контрагента не отримано потрібних первинних документів (лист Мінфіну від 22.04.2016 № 31-11410-06-5/11705).
4. Облік розрахунків з ПДВ. Зокрема, відповідно до п. 201.11 Податкового кодексу (далі — ПК) однією з підстав для нарахування сум ПДВ, що належать до податкового кредиту, без отримання податкової накладної є бухгалтерська довідка, складена з дотриманням вимог п. 36 підрозд. 2 розд. XX ПК.
При цьому слід звернути увагу на два важливі моменти, на які вказують контролери в листі МГУ ДФС від 14.12.2015 № 26974/10/28-10-06-11, а саме:
- бухгалтерську довідку потрібно складати згідно з податковими накладними, митними деклараціями, іншими документами, передбаченими п. 201.11 ПК, які є підставою для нарахування сум податку, що належать до податкового кредиту, і вона має містити їх вичерпний перелік;
- якщо платник податків не включив у відповідному звітному періоді до податкового кредиту суму ПДВ на підставі отриманих податкових накладних, зареєстрованих у ЄРПН, таке право зберігається за ним протягом 365 календарних днів з дати складання податкової накладної (п. 198.6 ПК).
Зразок бухгалтерської довідки про виправлення помилки
ТОВ «Назва підприємства», код ЄДРПОУ ________
Бухгалтерська довідка № 3 від 30.04.2026
Зміст операції: виправлення помилки минулого року — донарахування амортизації обладнання (інвентарний № ____) за грудень 2025 року, не нарахованої у звітності за 2025 рік.
| № | Зміст | Дебет | Кредит | Сума, грн |
|---|---|---|---|---|
| 1 | Донараховано амортизацію обладнання за грудень 2025 року (помилка минулого року) | 44 | 131 | 1 250,00 |
Підстава: інвентарна картка обліку основних засобів № ____, розрахунок амортизації (додається).
Виправлення відображено через сальдо нерозподіленого прибутку на початок 2026 року (п. 4 НП(С)БО 6).
Склав: бухгалтер ____________ (підпис, ПІБ)
Перевірив: головний бухгалтер ____________ (підпис, ПІБ)
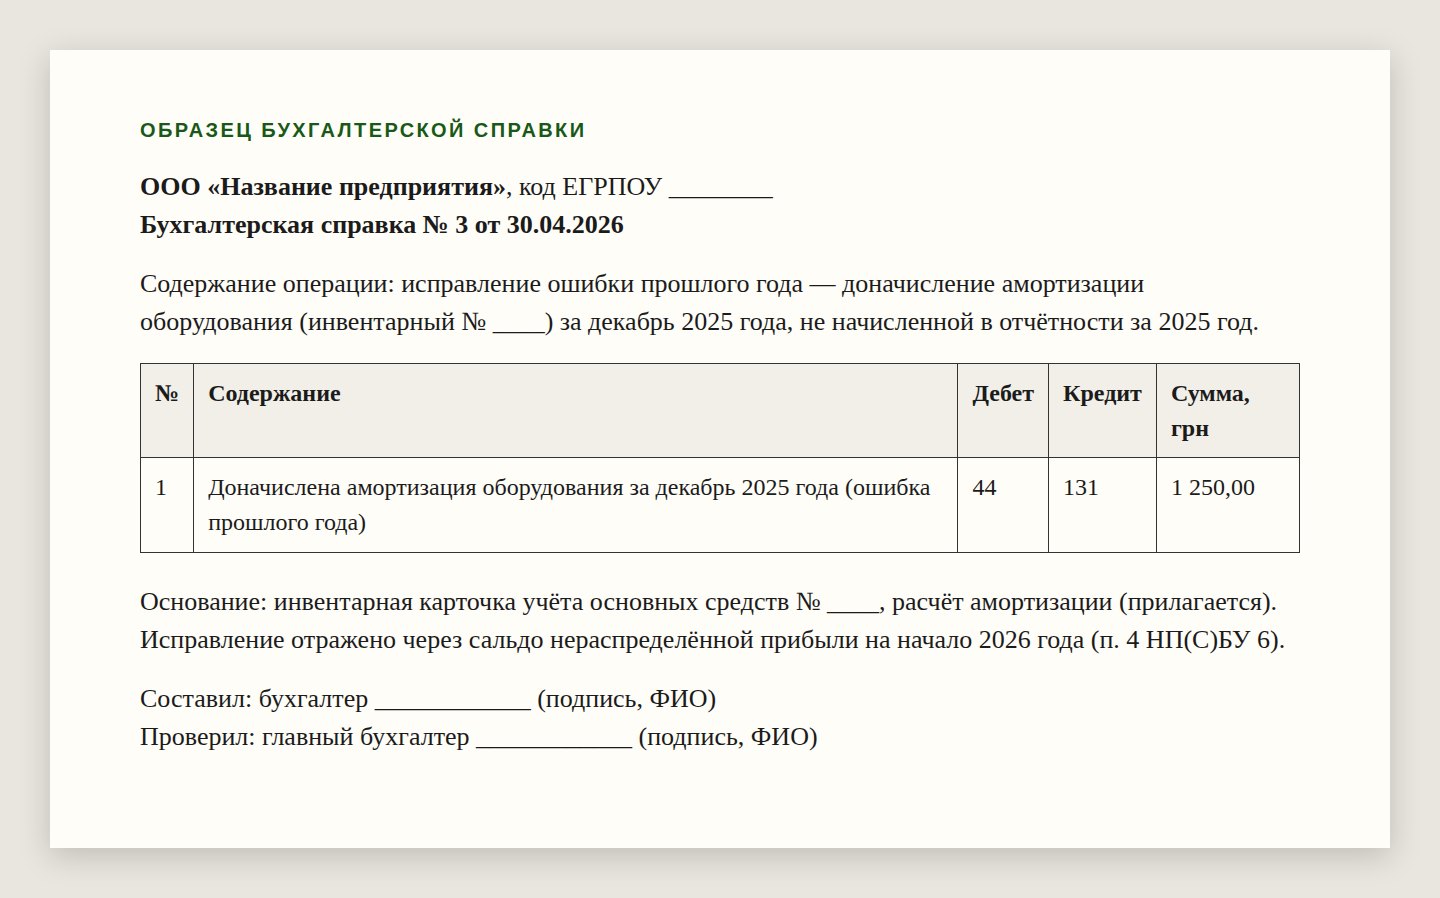
Приклад заповнення. Суми й номери умовні; кореспонденцію рахунків добирають під конкретну помилку.
Помилки в регістрах за звітний рік, виявлені після запису підсумків до Головної книги, виправляють способом сторно: до бухгалтерської довідки помилковий запис вносять червоним кольором або в дужках, правильний — темним кольором. Помилки минулих років оформлюють бухгалтерською довідкою в місяці, коли їх виявили (п. 9 Методрекомендацій № 356).
За темою: бухгалтерські послуги · відновлення бухгалтерського обліку · складання фінансової звітності · ревізія бухгалтерії · бухгалтерський облік сільгосппідприємств.
Часті запитання
Що таке бухгалтерська довідка?
Документ бухгалтерії, яким оформлюють операції без зовнішнього документа: виправлення помилок, донарахування амортизації, розрахунки переоцінки, резервів, розподілу витрат. Бланк є серед форм Методрекомендацій № 356, обов'язкові реквізити — ч. 2 ст. 9 Закону № 996-XIV.
Чи є затверджена форма бухгалтерської довідки?
Так, бланк «Бухгалтерська довідка» до журналу входить до форм Методрекомендацій № 356 (у редакції наказу № 408 від 21.07.2021). Підприємство може розробити й власну форму з обов'язковими реквізитами зі ст. 9 Закону № 996-XIV.
Як оформити виправлення помилки минулого року?
У місяці, коли помилку виявили, складають бухгалтерську довідку зі змістом помилки, сумою та кореспонденцією рахунків і в тому самому місяці вносять її до регістру та Головної книги (п. 9 Методрекомендацій № 356). Помилку минулих років, що впливає на нерозподілений прибуток, виправляють через сальдо нерозподіленого прибутку на початок звітного року (п. 4 НП(С)БО 6).
Хто підписує бухгалтерську довідку?
Особи, відповідальні за операцію та правильність її оформлення, зазвичай бухгалтер, який склав довідку, і головний бухгалтер. Посади, прізвища та підписи — обов'язкові реквізити за ч. 2 ст. 9 Закону № 996-XIV.
Чи можна за бухгалтерською довідкою нарахувати податковий кредит з ПДВ?
Лише у випадку, прямо названому в пп. «в» п. 201.11 ПКУ: довідка за п. 36 підрозд. 2 розд. XX ПКУ — для ПДВ у вартості товарів, послуг і необоротних активів, придбаних до 1 липня 2015 року. В інших випадках підставою є податкова накладна або документи з пп. «а», «б» п. 201.11 ПКУ.
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.

Коментарів 1