
Бухгалтерський супровід — це ведення бухгалтерського і податкового обліку компанії сторонньою фірмою за договором: первинні документи, податки, зарплата і звітність. Key Solutions обслуговує компанії, ФОП і представництва у Києві та дистанційно, а відповідальність виконавця фіксує в договорі.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: у компанії немає штатного бухгалтера, бухгалтер звільняється, облік за минулі періоди викликає питання, бізнес стає платником ПДВ або починає ЗЕД.
- Що отримуєте: щомісячний облік первинних документів, розрахунок податків і зарплати, звітність у строки ПКУ і відповіді на запити ДПС.
- Строк старту: залежить від кількості відкритих періодів і стану первинних документів. Дату переходу називаємо після діагностики обліку і фіксуємо в договорі.
- Вартість: залежить від кількості документів і банківських операцій, системи оподаткування, ПДВ, кількості працівників і ЗЕД. Розрахунок даємо після діагностики.
- З чого почати: запишіться на консультацію і назвіть систему оподаткування, кількість працівників і приблизну кількість документів на місяць.
Бухгалтерський супровід і обслуговування: формати роботи
Бухгалтерські послуги — це ведення бухгалтерського та податкового обліку підприємства стороннім виконавцем на договірних засадах. Закон «Про бухгалтерський облік та фінансову звітність в Україні» визнає таку форму законною нарівні зі штатною бухгалтерією. До обсягу входять первинні документи, регістри, розрахунок податків і зарплати, фінансова, податкова та статистична звітність, супровід перевірок.
Терміни «бухгалтерський супровід» і «бухгалтерське обслуговування» на ринку вживають як синоніми. Послуги бухгалтерського супроводу в Key Solutions мають три формати, і їх можна поєднувати:
| Формат | Кому підходить | Що робимо |
|---|---|---|
| Повне обслуговування (аутсорсинг бухгалтерії) | Компаніям і ФОП без штатного бухгалтера | Ведемо облік, розраховуємо податки й зарплату, подаємо звітність |
| Супровід штатного бухгалтера | Компаніям із власним бухгалтером | Перевіряємо звітність перед поданням, беремо складні ділянки, консультуємо |
| Разові роботи | Перед зміною бухгалтера, перевіркою ДПС чи угодою | Відновлення обліку, постановка обліку, трансформація звітності за МСФЗ |
Окреме питання з податків без договору на обслуговування закриває податкова консультація.
Що входить до бухгалтерського обслуговування
Базовий обсяг задають вимоги закону до обліку та звітності. Підставою для бухгалтерського обліку господарських операцій є первинні документи; вони можуть бути складені в паперовій або в електронній формі та повинні мати обов'язкові реквізити — назву документа, дату складання, назву підприємства, зміст та обсяг господарської операції з одиницею виміру, посади і прізвища відповідальних осіб, особистий підпис або інші дані, що дають змогу ідентифікувати учасника операції (стаття 9 Закону про бухоблік).
- Первинні документи, банк і регістри. Приймання і перевірка документів, рознесення банківських виписок, систематизація інформації на рахунках у регістрах синтетичного та аналітичного обліку.
- Податковий облік. Облік доходів, витрат та інших показників, пов'язаних із визначенням об'єктів оподаткування, на підставі первинних документів, регістрів бухгалтерського обліку та фінансової звітності (пункт 44.1 Податкового кодексу). Формувати показники податкової звітності на підставі даних, не підтверджених такими документами, заборонено.
- Звітність. Складання фінансової та податкової звітності й подання її у встановлені строки.
- Зарплата та кадровий облік. Нарахування та виплата заробітної плати, ЄСВ, табель, накази, звітність щодо найманих працівників.
- ПДВ. Реєстрація податкових накладних, робота з ризиковими критеріями та розблокування податкових накладних.
- Інвентаризація. Організація та документальне оформлення інвентаризації активів і зобов'язань, обов'язкової, зокрема, перед складанням річної фінансової звітності, у разі зміни матеріально відповідальних осіб, у разі встановлення фактів крадіжок або зловживань, псування цінностей, у разі припинення підприємства.
- Запити і перевірки ДПС. Відповіді на запити контролюючого органу і підготовка документів до перевірки в обсязі, погодженому в договорі.
- Проблемні ділянки. Відновлення бухгалтерського обліку та первинних документів, якщо період вівся некоректно або документи втрачено.
Етапи роботи
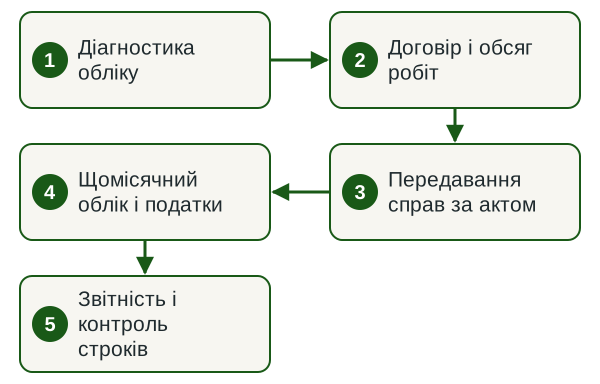
- Діагностика обліку Дивимося залишки, незакриті розрахунки, наявність первинних документів і поданої звітності за відкриті періоди.
- Договір і обсяг робіт Фіксуємо ділянки обліку, дату щомісячного передавання документів, порядок підписання звітності і відповідальність сторін.
- Передавання справ за актом Приймаємо базу, регістри й документи від попереднього бухгалтера за актом приймання-передачі.
- Щомісячний облік і податки Проводимо первинні документи й банк, розраховуємо податки, ЄСВ і зарплату, готуємо платіжні інструкції.
- Звітність і контроль строків Подаємо податкову, фінансову і статистичну звітність, відповідаємо на запити ДПС.
Строки
Бухгалтерський облік ведеться безперервно з дня реєстрації підприємства до його ліквідації (ч. 1 ст. 8 Закону № 996-XIV), тому дату переходу погоджуємо так, щоб звітність за кожен період готувала одна сторона. Строк старту залежить від кількості відкритих періодів і стану первинних документів: його називаємо після діагностики і фіксуємо в договорі. Якщо діагностика показує прогалини, спершу пропонуємо відновлення обліку і рахуємо його строк окремо. Строки подання звітності встановлюють ПКУ і Порядок № 419, вони зведені в таблицях нижче.
Від чого залежить вартість бухгалтерського супроводу
Ціну бухгалтерських послуг розраховуємо з обсягу роботи на місяць. На нього впливають такі фактори:
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Первинні документи і банк | Кожен документ і банківська операція проходять облік щомісяця | Приблизна кількість документів і операцій на місяць |
| Система оподаткування і ПДВ | ПДВ додає податкові накладні, декларацію і контроль ризиків | Група єдиного податку або загальна система, статус платника ПДВ |
| Працівники | Зарплата, ЄСВ, ПДФО, військовий збір і накази на кожного | Кількість працівників і договорів ЦПХ |
| ЗЕД і валюта | Митні декларації, курсові різниці, розрахунки з нерезидентами | Перелік зовнішньоекономічних контрактів |
| Стан обліку на старті | Прогалини в первинці чи звітності додають разові роботи | Доступ до бази і поданої звітності за останній рік |
Разові роботи — відновлення обліку, перехід на МСФЗ, супровід перевірки — оцінюємо окремо. Розрахунок вартості даємо після діагностики і фіксуємо в договорі.
Що потрібно від вас
- Реєстраційні та установчі документи, наказ про облікову політику, якщо він є.
- Доступ до облікової бази або вивантаження за останній звітний рік.
- Копії поданої звітності і квитанцій ДПС за відкриті періоди.
- Банківські виписки і договори з основними контрагентами.
- Погоджений порядок підписання звітності кваліфікованим електронним підписом.
- Контактна особа, яка щомісяця передає первинні документи до погодженої дати.
Результат
- Подана податкова, фінансова і статистична звітність із квитанціями про прийняття.
- Розрахунок податків до сплати і платіжні інструкції до настання строку сплати.
- Нарахована зарплата, ЄСВ і звітність щодо працівників.
- Відповіді на запити ДПС і документи до перевірок у межах договору.
- Регістри обліку і база, які після завершення договору передаємо за актом.
Дізнатися вартість супроводу
Вкажіть систему оподаткування, кількість працівників і приблизну кількість документів на місяць. У відповідь назвемо формат, перелік робіт і вартість.
Кому який обсяг обслуговування потрібен
Обсяг робіт визначають правовий статус бізнесу і система оподаткування. Закон про бухоблік поширюється на юридичних осіб, створених відповідно до законодавства України, а також на філії та представництва іноземних юридичних осіб; фізичні особи — підприємці ведуть облік доходів і витрат за правилами Податкового кодексу.
- ФОП на єдиному податку першої та другої груп, а також третьої групи без ПДВ ведуть облік у довільній формі шляхом помісячного відображення отриманих доходів (пункт 296.1 Податкового кодексу). Облік може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.
- ФОП третьої групи — платники ПДВ ведуть облік доходів і витрат за типовою формою та в порядку, що встановлені центральним органом виконавчої влади, який забезпечує формування та реалізує державну фінансову політику.
- ФОП на загальній системі зобов'язані вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару (пункт 177.10 Податкового кодексу).
- Юридичні особи — платники єдиного податку третьої групи ведуть спрощений бухгалтерський облік доходів та витрат з метою обрахунку об'єкта оподаткування (пункт 44.2 Податкового кодексу).
- Компанії на загальній системі для обрахунку об'єкта оподаткування використовують дані бухгалтерського обліку та фінансової звітності щодо доходів, витрат і фінансового результату до оподаткування.
- Компанії, зобов'язані застосовувати МСФЗ, — зокрема підприємства, що становлять суспільний інтерес, публічні акціонерні товариства, суб'єкти господарювання, які здійснюють діяльність у видобувних галузях, материнські підприємства груп, у складі яких є підприємства, що становлять суспільний інтерес (частина 2 статті 12-1). Для решти застосування міжнародних стандартів — власне рішення. Тут потрібна трансформація фінансової звітності за МСФЗ та звітність на основі таксономії в єдиному електронному форматі.
Галузева специфіка теж змінює обсяг робіт: в IT-компаній це облік валютної виручки та договорів з виконавцями, у торгівлі — запаси й розрахунки, у компаній-імпортерів — митні декларації, курсові різниці та ПДВ при ввезенні, у виробництві — калькуляція собівартості. Для окремих сегментів у нас є свої напрями: бухгалтерський супровід ТОВ, супровід ФОП, облік для імпортерів і ЗЕД, облік у сільському господарстві, облік представництва іноземної компанії і бухгалтерське обслуговування IT-компаній.
Які форми організації обліку дозволяє закон
Закон дає підприємству чотири варіанти, і вибір між ними підприємство робить самостійно. Частина 4 статті 8 Закону «Про бухгалтерський облік та фінансову звітність в Україні» перелічує їх прямо:
- введення до штату підприємства посади бухгалтера або створення бухгалтерської служби на чолі з головним бухгалтером;
- користування послугами спеціаліста з бухгалтерського обліку, зареєстрованого як підприємець, який здійснює підприємницьку діяльність без створення юридичної особи;
- ведення на договірних засадах бухгалтерського обліку централізованою бухгалтерією або підприємством, суб'єктом підприємницької діяльності, самозайнятою особою, що провадять діяльність у сфері бухгалтерського обліку та/або аудиторської діяльності;
- самостійне ведення бухгалтерського обліку та складання звітності безпосередньо власником або керівником підприємства.
Останній варіант має пряме обмеження: він не може застосовуватися на підприємствах, звітність яких повинна оприлюднюватися, та в бюджетних установах. Окрема вимога встановлена для підприємств, що становлять суспільний інтерес: вони зобов'язані утворити бухгалтерську службу на чолі з головним бухгалтером, до складу якої входять не менше двох осіб (це положення не поширюється на недержавні пенсійні фонди та інститути спільного інвестування). Питання організації обліку належать до компетенції власника або уповноваженого органу, а відповідальність за організацію обліку та за збереження оброблених документів, регістрів і звітності протягом установленого терміну, але не менше трьох років, несе керівник або власник (частини 2 і 3 статті 8).
Підприємство також самостійно визначає — за погодженням з власником — облікову політику, обирає форму бухгалтерського обліку як певну систему регістрів, затверджує правила документообороту, розробляє систему внутрішньогосподарського (управлінського) обліку та визначає права працівників на підписання бухгалтерських документів (частина 5 статті 8). На ці документи спирається будь-який зовнішній виконавець, тому коректна постановка податкового та бухгалтерського обліку зазвичай передує переходу на обслуговування.
Яка звітність і в які строки
Обсяг звітності залежить від категорії підприємства, а категорію визначають за показниками на дату складання річної фінансової звітності за рік, що передує звітному. Підприємство належить до категорії, якщо його показники відповідають щонайменше двом із трьох критеріїв (стаття 2 Закону про бухоблік).
| Категорія | Активи / чистий дохід | Середня кількість працівників |
|---|---|---|
| Мікропідприємства | до 350 тис. євро / до 700 тис. євро включно | до 10 осіб включно |
| Малі | до 4 млн євро / до 8 млн євро включно | до 50 осіб включно |
| Середні | до 20 млн євро / до 40 млн євро включно | до 250 осіб включно |
| Великі | понад 20 млн євро / понад 40 млн євро | понад 250 осіб |
Повний комплект фінансової звітності складається з балансу (звіту про фінансовий стан), звіту про фінансові результати (звіту про сукупний дохід), звіту про рух грошових коштів, звіту про власний капітал і приміток. Для мікропідприємств, малих підприємств, непідприємницьких товариств, філій та представництв іноземних юридичних осіб, крім тих, що зобов'язані складати фінансову звітність за міжнародними стандартами, встановлена скорочена за показниками фінансова звітність у складі балансу та звіту про фінансові результати (частина 3 статті 11 Закону про бухоблік).
Фінансова звітність
| Що подається | Строк | Підстава |
|---|---|---|
| Річна звітність мікро- та малих підприємств, непідприємницьких товариств | не пізніше 28 лютого наступного року | п. 5 Порядку № 419 |
| Річна звітність середніх підприємств | не пізніше 1 червня наступного року; баланс і звіт про фінансові результати до ДПС і статистики — не пізніше 28 лютого | п. 5 Порядку № 419 |
| Проміжна звітність (I квартал, півріччя, дев'ять місяців) | не пізніше 30 числа місяця після звітного кварталу | п. 5 Порядку № 419 |
| Оприлюднення річної звітності підприємствами, що становлять суспільний інтерес (крім великих, які не є емітентами) | не пізніше ніж до 30 квітня наступного року | ч. 3 ст. 14 Закону № 996-XIV |
| Оприлюднення річної звітності великими підприємствами — не емітентами та середніми підприємствами | не пізніше ніж до 1 червня наступного року | ч. 3 ст. 14 Закону № 996-XIV |
Податкові декларації
| Що подається | Строк | Підстава |
|---|---|---|
| Декларація за місячний період | протягом 20 календарних днів після останнього дня місяця | пп. 49.18.1 ПКУ |
| Декларація за квартал або півріччя | протягом 40 календарних днів після останнього дня кварталу (півріччя) | пп. 49.18.2 ПКУ |
| Річна декларація з податку на прибуток | протягом 60 календарних днів після останнього дня звітного року | пп. 49.18.6 ПКУ |
| Річна декларація платників податку на доходи фізичних осіб, у тому числі самозайнятих | до 1 травня року, що настає за звітним | пп. 49.18.4 ПКУ |
Хто відповідає за помилки в обліку
Після передачі обліку підряднику керівник і далі відповідає за звітність, а виконавець додатково відповідає за договором. Якщо бухгалтерський облік підприємства веде підприємство, що провадить діяльність у сфері бухгалтерського обліку та/або аудиторської діяльності, фінансову звітність підписують керівник замовника або уповноважена особа, а також керівник такого підприємства або уповноважена ним особа; при цьому відповідальність виконавця визначається законом та договором про надання бухгалтерських послуг (частина 1 статті 11 Закону про бухоблік).
Відповідальність за своєчасне та у повному обсязі подання й оприлюднення фінансової звітності несе керівник або власник. У товариствах з обмеженою відповідальністю відповідальність за зберігання документів бухгалтерського обліку та фінансової звітності покладається на виконавчий орган товариства та на головного бухгалтера у разі його призначення (стаття 43 Закону «Про товариства з обмеженою та додатковою відповідальністю»).
| Порушення | Наслідок | Норма |
|---|---|---|
| Неподання або несвоєчасне подання декларацій та іншої звітності до ДПС | 340 грн за випадок, повторно протягом року 1020 грн; у воєнний стан звільняє підтверджена неможливість подати вчасно за умови подання протягом 60 днів після відновлення можливості або 6 місяців після припинення воєнного стану (пп. 69.1 підрозд. 10 розд. XX ПКУ) | п. 120.1 ПКУ |
| Незабезпечення зберігання первинних документів, регістрів і звітності або ненадання їх ДПС | 1020 грн, повторно протягом року 2040 грн | п. 121.1 ПКУ |
| Відсутність податкового обліку, порушення порядку його ведення | посадовим особам від 5 до 10 нмдг, повторно від 10 до 15 нмдг | ст. 163-1 КУпАП |
| Відсутність бухобліку або порушення порядку його ведення, неправдиві дані чи неподання фінансової звітності, несвоєчасна інвентаризація | від 8 до 15 нмдг, повторно від 10 до 20 нмдг | ст. 164-2 КУпАП |
Окремий блок — зберігання документів. Податковий кодекс вимагає, щоб компанії — платники податку на прибуток і юридичні особи на спрощеній системі — зберігали первинні документи, регістри бухгалтерського обліку та фінансову звітність не менше 1825 днів; документи, необхідні для податкового контролю відповідно до статей 39 і 39-2 та пункту 141.4 Кодексу, — не менше 2555 днів; інші документи, зокрема документи ФОП, — не менше 1095 днів (пункт 44.3). У разі втрати, пошкодження або дострокового знищення документів платник податків зобов'язаний у п'ятиденний строк письмово повідомити контролюючий орган і відновити втрачені документи протягом 90 календарних днів (пункт 44.5).
Як обрати компанію на бухгалтерське обслуговування
Перевіряйте конструкцію договору і процедури передавання справ. Практичний перелік перевірок має такий вигляд:
- Договір. Прямо описано перелік послуг, ділянки обліку, строки подання звітності та відповідальність виконавця — закон відсилає саме до договору про надання бухгалтерських послуг.
- Підписання звітності. Зафіксовано, хто з боку виконавця підписує фінансову звітність і на підставі яких повноважень.
- Вхідна діагностика. Перед стартом перевіряється стан обліку за відкриті періоди: залишки, незакриті розрахунки, наявність первинних документів. Якщо прогалини суттєві, спершу відновлення.
- Передавання справ. Погоджено порядок передавання бази, регістрів і документів після завершення договору, а в разі зміни матеріально відповідальних осіб проводиться інвентаризація активів, що перебувають на відповідальному зберіганні.
- Фінансовий моніторинг. Бухгалтери та суб'єкти господарювання, що надають послуги з бухгалтерського обліку, віднесені до спеціально визначених суб'єктів первинного фінансового моніторингу, крім осіб, які надають послуги в рамках трудових правовідносин (пункт 7 частини 2 статті 6 Закону «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення»). Запитайте підрядника, як він виконує ці обов'язки.
- Супровід перевірок. Уточніть, чи входить до обсягу підготовка відповідей на запити та участь у перевірках, чи це окрема послуга.
Нормативна база
Норми, на які спирається робота
- ч. 4 ст. 8 Закону № 996-XIV — форми організації бухгалтерського обліку, зокрема ведення обліку за договором.
- ч. 1 ст. 11 Закону № 996-XIV — хто підписує фінансову звітність, коли облік веде бухгалтерська фірма, і відповідальність виконавця за договором.
- п. 44.1, 44.3 ст. 44 ПКУ — облік на підставі первинних документів і строки їх зберігання.
- п. 49.18 ст. 49 ПКУ — строки подання податкових декларацій.
- п. 5 Порядку, затв. постановою КМУ № 419 — строки подання фінансової звітності.
- ст. 120, 121 ПКУ і ст. 163-1, 164-2 КУпАП — відповідальність за неподання звітності та порушення порядку обліку.
- пп. 69.1, 69.38 п. 69 підрозд. 10 розд. XX ПКУ — звільнення від відповідальності в період воєнного стану.
Ризики і чому краще доручити команді за договором
Помилки в обліку мають конкретну ціну: штрафи за неподання звітності та незбереження документів (ст. 120, 121 ПКУ), адміністративні штрафи посадових осіб (ст. 163-1, 164-2 КУпАП), донарахування податку і пеня. Найчастіше проблеми з'являються під час зміни бухгалтера: база не передана, первинних документів бракує, звітність за минулий період розходиться з обліком.
Помилку, знайдену під час діагностики, виправляємо уточнюючим розрахунком за ст. 50 ПКУ. У період воєнного стану таке самостійне виправлення звільняє від штрафу за п. 50.1 ПКУ і пені (пп. 69.38 підрозд. 10 розд. XX ПКУ). Працюємо за договором: обсяг, строки і відповідальність фіксуємо до старту, спірні питання з ДПС закриваємо разом з юристами групи на legal.ua. Відповідь чат-бота чи форуму спирається на чужу ситуацію, і відповідальності за неї ніхто не несе.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Що входить у бухгалтерський супровід бізнесу?
Бухгалтерський супровід бізнесу включає облік первинних документів і банку, розрахунок податків і зарплати, подання податкової, фінансової та статистичної звітності і відповіді на запити ДПС. Точний перелік ділянок, дату передавання документів і відповідальність виконавця фіксуємо в договорі про надання бухгалтерських послуг.
Як перейти на бухгалтерський супровід від штатного бухгалтера?
Перехід починається з діагностики обліку за відкриті періоди: залишки, розрахунки, первинні документи і подана звітність. Далі укладаємо договір і приймаємо базу, регістри та документи за актом приймання-передачі. Облік ведеться безперервно (ч. 1 ст. 8 Закону № 996-XIV), тому дату переходу погоджуємо так, щоб звітність за кожен період готувала одна сторона.
Чи зобов'язаний ФОП вести бухгалтерський облік?
Фізична особа — підприємець бухгалтерський облік не веде: Закон № 996-XIV поширюється на юридичних осіб, філії та представництва іноземних юридичних осіб. Підприємець веде облік доходів і витрат за Податковим кодексом: єдинники першої, другої і третьої групи без ПДВ відображають доходи помісячно в довільній формі (п. 296.1 ПКУ), платники ПДВ третьої групи ведуть облік за типовою формою.
Хто підписує фінансову звітність, якщо облік веде аутсорсингова компанія?
Фінансову звітність підписують керівник підприємства-замовника або уповноважена особа й водночас керівник підприємства, яке веде бухгалтерський облік за договором, або уповноважена ним особа (ч. 1 ст. 11 Закону № 996-XIV). Відповідальність виконавця при цьому визначається законом та договором про надання бухгалтерських послуг, тому обсяг зобов'язань варто фіксувати детально.
Скільки років потрібно зберігати первинні документи?
Компанії зберігають первинні документи, регістри і фінансову звітність щонайменше 1825 днів, документи для контролю трансфертного ціноутворення, КІК і виплат нерезидентам — 2555 днів, інші документи, зокрема документи ФОП, — 1095 днів (п. 44.3 ПКУ). Строк рахують від дня подання звітності, для якої використано документи, а якщо її не подано — від граничного строку подання.
Який штраф за неподання звітності та відсутність бухгалтерського обліку?
За неподання або несвоєчасне подання декларації ПКУ передбачає 340 грн за кожен випадок, повторно протягом року — 1020 грн (п. 120.1 ПКУ); у воєнний стан звільняє лише підтверджена неможливість подати звітність вчасно (пп. 69.1 підрозд. 10 розд. XX ПКУ). Посадові особи за відсутність бухобліку або порушення порядку його ведення сплачують від 8 до 15 нмдг (ст. 164-2 КУпАП).
Коли подавати річну фінансову звітність?
Мікропідприємства, малі підприємства та непідприємницькі товариства подають річну фінансову звітність не пізніше 28 лютого року, що настає за звітним, середні підприємства — не пізніше 1 червня (п. 5 Порядку № 419). Баланс і звіт про фінансові результати середні підприємства подають до органів статистики і ДПС раніше, до 28 лютого включно. Проміжна звітність за I квартал, перше півріччя та дев'ять місяців подається не пізніше 30 числа місяця, що настає за звітним кварталом.
Від чого залежить вартість бухгалтерських послуг?
Вартість бухгалтерських послуг визначає обсяг роботи: кількість первинних документів і банківських операцій на місяць, система оподаткування, статус платника ПДВ, кількість найманих працівників, зовнішньоекономічна діяльність і валютні операції. Разові роботи — відновлення обліку, перехід на МСФЗ, супровід перевірки — оцінюються окремо. Розрахунок даємо після діагностики обліку.
Суміжні послуги
Обговоримо облік вашої компанії
У заявці вкажіть форму бізнесу, систему оподаткування, кількість працівників і приблизну кількість документів на місяць. У відповідь запропонуємо формат супроводу, перелік робіт, дату старту і розрахунок вартості.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp