
Складання фінансової та податкової звітності — це формування за даними бухгалтерського обліку балансу, звіту про фінансові результати, податкових декларацій і розрахунків, їх підписання та подання у встановлені строки. Key Solutions складає і подає звітність підприємств, звіряє її з обліком і відповідає на запити ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кому потрібно: кожному підприємству. Склад форм залежить від категорії: мікро- та малі подають скорочену фінансову звітність, податкова залежить від системи оподаткування і реєстрації платником ПДВ.
- Що отримуєте: подані декларації, розрахунки і фінансову звітність з квитанціями про прийняття, перелік розбіжностей в обліку і календар звітності.
- Строк: звітність готуємо до граничних дат ПКУ і Порядку № 419; першу звітність нового клієнта починаємо заздалегідь, бо спершу звіряємо залишки.
- Вартість договірна: залежить від кількості і виду звітів, обсягу операцій, кількості працівників і стану обліку.
- З чого почати: напишіть систему оподаткування, чи ви платник ПДВ і за який період потрібна звітність.
Податкова звітність: що це і які звіти подає підприємство
Податкова звітність — це декларації, розрахунки і звіти, які платник подає до ДПС у строки, встановлені законом, і на підставі яких нараховується та сплачується податкове зобов'язання (п. 46.1 ПКУ). Набір звітів визначають система оподаткування, реєстрація платником ПДВ і наявність найманих працівників. Основні звіти компанії:
| Звіт | Звітний період | Норма ПКУ |
|---|---|---|
| Декларація з ПДВ | календарний місяць | п. 202.1 |
| Декларація з податку на прибуток | квартал, півріччя, три квартали, рік наростаючим підсумком; річний період, зокрема, за доходу до 40 млн грн за попередній рік | пп. 137.4, 137.5 |
| Декларація платника єдиного податку III групи | квартал | п. 296.3 |
| Податковий розрахунок з ПДФО і ЄСВ | юридичні особи — місяць, ФОП — квартал | пп. «б» п. 176.2 |
Декларації за місяць подають протягом 20 календарних днів після його закінчення, за квартал чи півріччя — протягом 40, за рік — протягом 60 днів (п. 49.18 ПКУ). Разом із декларацією з податку на прибуток подається фінансова звітність, вона є додатком до декларації (п. 46.2 ПКУ).
Що входить до складу фінансової звітності
Повний комплект складається з п'яти форм: балансу (звіту про фінансовий стан), звіту про фінансові результати (звіту про сукупний дохід), звіту про рух грошових коштів, звіту про власний капітал і приміток до фінансової звітності. Такий склад установлено НП(С)БО 1 «Загальні вимоги до фінансової звітності» (розділ II, пункт 1). Баланс складається на кінець останнього дня звітного періоду.
Обов'язок складати фінансову звітність на підставі даних бухгалтерського обліку закріплений статтею 11 Закону України «Про бухгалтерський облік та фінансову звітність в Україні», а частина 2 статті 3 поширює це правило на податкову та статистичну звітність. Тому якість звітності визначає стан обліку і первинних документів протягом року.
Звітним періодом є календарний рік (стаття 13 Закону № 996). Проміжна звітність (I квартал, півріччя, дев'ять місяців) за національними положеннями (стандартами) складається наростаючим підсумком з початку року у складі балансу та звіту про фінансові результати. Перший звітний період новоствореного підприємства може бути менш як 12 місяців, але не більш як 15; для підприємства, що ліквідується, — з початку року до дати рішення про ліквідацію.
Звіт про управління подається разом із річною фінансовою звітністю, але від його подання звільнено мікро- та малі підприємства, а середні можуть не відображати в ньому нефінансову інформацію.
Хто може подавати скорочену звітність
Скорочену за показниками звітність у складі балансу та звіту про фінансові результати встановлено для мікропідприємств, малих підприємств, непідприємницьких товариств, філій та представництв іноземних юридичних осіб — крім тих, що зобов'язані застосовувати міжнародні стандарти. Форми визначає НП(С)БО 25 «Спрощена фінансова звітність». Категорію визначають за показниками на дату складання річної звітності за рік, що передує звітному: достатньо відповідності двом критеріям із трьох (ч. 2 ст. 2 Закону № 996-XIV).
Категорії підприємств і склад річної звітності:
| Категорія | Критерії: активи / чистий дохід / працівники | Склад річної звітності |
|---|---|---|
| Мікропідприємства | до 350 тис. євро / до 700 тис. євро / до 10 осіб включно | скорочена: баланс і звіт про фінансові результати |
| Малі | до 4 млн євро / до 8 млн євро / до 50 осіб включно | скорочена: баланс і звіт про фінансові результати |
| Середні | до 20 млн євро / до 40 млн євро / до 250 осіб включно | повний комплект і звіт про управління |
| Великі | понад 20 млн євро / понад 40 млн євро / понад 250 осіб | повний комплект, звіт про управління, оприлюднення |
Для перерахунку показників у євро застосовується офіційний курс гривні (середній за період), розрахований на підставі курсів Національного банку України. Якщо підприємство протягом двох років поспіль не відповідає критеріям своєї категорії, воно переходить до іншої. Підприємства, що становлять суспільний інтерес, публічні акціонерні товариства та суб'єкти видобувних галузей складають звітність за міжнародними стандартами — про це окремо на сторінці фінансової звітності відповідно до МСФЗ.
Чим фінансова звітність відрізняється від податкової
Фінансова звітність показує фінансовий стан і результати діяльності підприємства для користувачів, які ухвалюють рішення, а податкова обчислює базу та суму конкретного податку за правилами Податкового кодексу. Обидві спираються на один облік: для цілей оподаткування платники зобов'язані вести облік доходів, витрат та інших показників на підставі первинних документів, регістрів бухгалтерського обліку та фінансової звітності (пункт 44.1 ПКУ), а об'єкт оподаткування податком на прибуток обраховують за даними бухобліку щодо доходів, витрат і фінансового результату до оподаткування (пункт 44.2 ПКУ).
| Ознака | Фінансова звітність | Податкова звітність |
|---|---|---|
| Правила складання | НП(С)БО або МСФЗ | Податковий кодекс України |
| Кому подається | органам управління, власникам, органам статистики, трудовим колективам на їх вимогу | контролюючим органам |
| Періодичність | рік, а також I квартал, півріччя, дев'ять місяців | місяць, квартал, півріччя, рік — залежно від податку |
| Виправлення помилок | уточнена звітність на заміну раніше поданої | уточнюючий розрахунок або показники у складі наступної декларації |
| Статус інформації | не становить комерційної таємниці, крім випадків, передбачених законом | подається контролюючому органу за правилами ПКУ |
Платники, зобов'язані оприлюднювати річну звітність разом з аудиторським звітом, подають із декларацією баланс і звіт про прибутки та збитки, складені до перевірки аудитором, а саму звітність, що підлягає оприлюдненню, — не пізніше 10 червня наступного року (п. 46.2 ПКУ).
Що входить у послугу
- Річна і проміжна фінансова звітність за НП(С)БО, звіт про управління для середніх підприємств.
- Декларації з ПДВ, податку на прибуток або єдиного податку, податковий розрахунок з ПДФО і ЄСВ.
- Звірка показників з обліком, банківськими виписками і даними електронного кабінету платника.
- Підготовка інвентаризації перед річною звітністю.
- Подання звітності в електронній формі і контроль квитанцій про прийняття.
- Уточнюючі розрахунки та уточнена фінансова звітність, якщо знайдено помилки.
- Відповіді на запити ДПС щодо поданої звітності.
Етапи роботи
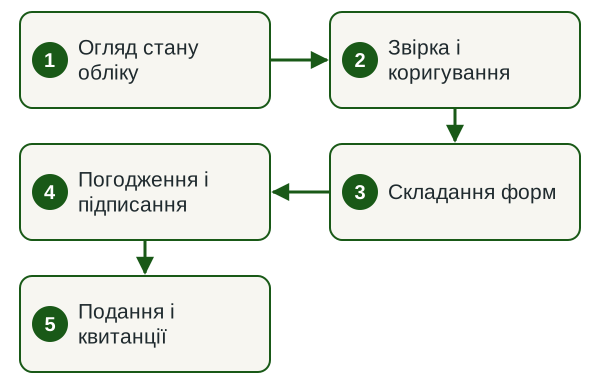
- Огляд стану обліку Перевіряємо залишки, первинку і перелік звітів, які ви подаєте.
- Звірка і коригування Звіряємо облік з банком, контрагентами і електронним кабінетом.
- Складання форм Готуємо фінансову звітність, декларації і розрахунки.
- Погодження і підписання Показуємо цифри керівнику, пояснюємо податкові суми.
- Подання і квитанції Подаємо звітність і контролюємо квитанції про прийняття.
Строки
Звітність готуємо до граничних строків ПКУ і Порядку № 419, вони зведені в таблиці нижче. Першу звітність нового клієнта краще починати заздалегідь, до граничної дати: частина часу йде на звірку залишків і пошук первинних документів. Якщо облік вівся з прогалинами, спочатку потрібне відновлення бухгалтерського обліку, і строк зростає.
Від чого залежить вартість
Вартість договірна. Її визначаємо після огляду обліку і переліку звітів та фіксуємо в договорі до початку роботи.
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Кількість і вид звітів | Платник ПДВ і податку на прибуток подає більше звітів, ніж платник єдиного податку | Перелік звітів, які ви подаєте зараз |
| Обсяг операцій | Більше банківських операцій і контрагентів — більше звірок | Банківські виписки за період |
| Працівники | Нарахування зарплати додає розрахунок з ПДФО і ЄСВ | Штатний розклад, табелі |
| Стан обліку | Прогалини в первинці додають роботу з відновлення | Перелік відомих проблем в обліку |
| Разова чи постійна робота | Річна звітність разово або щомісячний супровід | Бажаний формат співпраці |
Що потрібно від вас
- Доступ до облікової системи або вивантаження оборотно-сальдової відомості.
- Банківські виписки за звітний період.
- Первинні документи: договори, акти, накладні, податкові накладні.
- Кадрові документи і дані для нарахування зарплати.
- Електронний підпис або довіреність для подання звітності.
- Контактна особа, яка швидко відповідає на запити.
Результат
- Подані декларації, розрахунки і фінансова звітність з квитанціями про прийняття.
- Річна фінансова звітність з примітками, готова для власників, банку чи аудитора.
- Перелік розбіжностей в обліку і виправлень, які ми внесли.
- Календар звітності і сплати податків на наступні періоди.
Дізнатися вартість звітності
Напишіть систему оподаткування, чи ви платник ПДВ і скільки у вас працівників. У відповідь назвемо перелік звітів, строк і вартість.
Строки подання звітності
Річну фінансову звітність мікропідприємства, малі підприємства та непідприємницькі товариства подають не пізніше 28 лютого наступного за звітним року; середні підприємства — не пізніше 1 червня. Проміжна звітність подається не пізніше 30 числа місяця, що настає за звітним кварталом. Ці строки встановлено Порядком подання фінансової звітності, затвердженим постановою Кабінету Міністрів України від 28 лютого 2000 р. № 419.
Фінансова звітність:
| Звіт | Кому подається | Граничний строк |
|---|---|---|
| Річна фінзвітність мікро-, малих підприємств, непідприємницьких товариств | органи управління, статистики, власники | не пізніше 28 лютого наступного року |
| Річна фінзвітність середніх підприємств | ті самі органи | не пізніше 1 червня наступного року |
| Баланс і звіт про фінрезультати підприємств, зобов'язаних оприлюднювати звітність | органи статистики та податкові органи | не пізніше 28 лютого наступного року |
| Проміжна фінзвітність (квартал, півріччя, дев'ять місяців) | органи статистики та інші користувачі | не пізніше 30 числа місяця після кварталу |
Податкові декларації:
| Звіт | Кому подається | Граничний строк |
|---|---|---|
| Податкова декларація за календарний місяць | контролюючий орган | 20 календарних днів після останнього дня місяця |
| Податкова декларація за квартал або півріччя | контролюючий орган | 40 календарних днів після останнього дня кварталу (півріччя) |
| Річна декларація з податку на прибуток | контролюючий орган | 60 календарних днів після останнього дня звітного року |
Якщо останній день строку подання декларації припадає на вихідний або святковий день, останнім днем вважається операційний день, що настає за ним (пункт 49.20 ПКУ). Датою подання фінансової звітності є день фактичної її передачі за належністю; у разі надсилання поштою — дата одержання адресатом на штемпелі підприємства зв'язку, а в єдиному електронному форматі — дата одержання повідомлення центром збору фінансової звітності.
Окремі строки встановлено для оприлюднення. Підприємства, що становлять суспільний інтерес (крім великих не-емітентів цінних паперів), публічні акціонерні товариства, суб'єкти природних монополій на загальнодержавному ринку та суб'єкти видобувних галузей оприлюднюють річну звітність разом з аудиторськими звітами не пізніше ніж до 30 квітня; великі не-емітенти та середні підприємства — до 1 червня (стаття 14 Закону № 996). Обов'язковий аудит такої звітності проводить і підписує партнерська аудиторська фірма з відповідного розділу Реєстру, а Key Solutions готує облік і звітність та супроводжує аудит до оприлюднення — детальніше на сторінці обов'язковий аудит фінансової звітності.
Хто підписує звітність і хто відповідає за її подання
Фінансову звітність підписують керівник (власник) підприємства або уповноважена особа та бухгалтер чи особа, яка забезпечує ведення обліку. Якщо облік веде підприємство, що провадить діяльність у сфері бухгалтерського обліку та/або аудиторської діяльності, звітність підписують керівник підприємства або уповноважена особа, а також керівник такої обслуговуючої компанії чи уповноважена ним особа. Звітність підприємства, що становить суспільний інтерес, підписують керівник та головний бухгалтер.
Відповідальність за своєчасне та повне подання й оприлюднення звітності несе уповноважений орган (посадова особа), який керує підприємством, або власник. Передача бухгалтерії на зовнішнє обслуговування її не знімає: відповідальність обслуговуючої компанії визначається законом та договором про надання бухгалтерських послуг.
Закон допускає кілька форм організації обліку: штатна бухгалтерська служба, послуги спеціаліста-підприємця, ведення обліку за договором профільною компанією або самостійне ведення керівником — останній варіант не застосовується там, де звітність підлягає оприлюдненню.
Що потрібно зробити до складання річної звітності
Перед складанням річної фінансової звітності проведення інвентаризації активів та зобов'язань обов'язкове — це пряма вимога Положення про інвентаризацію активів та зобов'язань. Інвентаризація проводиться до дати балансу: у період трьох місяців — для необоротних активів, запасів, дебіторської та кредиторської заборгованостей, витрат і доходів майбутніх періодів, зобов'язань; у період двох місяців — для незавершених капітальних інвестицій, незавершеного виробництва, фінансових інвестицій, грошових коштів, розрахунків з бюджетом та з відрахувань на загальнообов'язкове державне соціальне страхування.
Другий блок підготовки — первинні документи: формувати показники податкової звітності на підставі даних, не підтверджених первинними документами та регістрами обліку, заборонено. Строки зберігання унормовано: не менше 1825 днів для первинних документів, регістрів обліку та фінансової звітності платників податку на прибуток і юридичних осіб на спрощеній системі та не менше 1095 днів — для інших документів (п. 44.3 ПКУ).
Для товариств з обмеженою відповідальністю додається корпоративна процедура: затвердження результатів діяльності за рік належить до компетенції загальних зборів учасників, які скликаються щорічно протягом шести місяців наступного за звітним року. На вимогу учасників, яким сукупно належить 10 і більше відсотків статутного капіталу, проводиться аудит фінансової звітності товариства.
Відповідальність за неподання звітності
За неподання або несвоєчасне подання податкових декларацій (розрахунків) та іншої звітності, обов'язок подання якої передбачено Податковим кодексом, накладається штраф 340 гривень за кожне таке порушення; якщо протягом року до платника вже застосовували штраф за таке порушення — 1020 гривень за кожен випадок (пункт 120.1 ПКУ). Ця сама відповідальність настає за неподання річної фінансової звітності, яка підлягає оприлюдненню разом з аудиторським звітом.
Паралельно діє адміністративна відповідальність посадових осіб. Стаття 164-2 Кодексу України про адміністративні правопорушення передбачає штраф від восьми до п'ятнадцяти неоподатковуваних мінімумів доходів громадян, зокрема за відсутність бухгалтерського обліку або ведення його з порушенням установленого порядку, внесення неправдивих даних до фінансової звітності, неподання фінансової звітності, несвоєчасне або неякісне проведення інвентаризацій грошових коштів і матеріальних цінностей. За повторне протягом року порушення — від десяти до двадцяти неоподатковуваних мінімумів.
Окрема норма стосується воєнного стану: підприємства, які не подали фінансову звітність у строки Порядку № 419 у період дії воєнного стану або стану війни, подають її протягом трьох місяців після припинення чи скасування воєнного стану — за весь період неподання.
Як виправити помилку у вже поданій звітності
Якщо платник самостійно виявляє помилку в раніше поданій декларації, він зобов'язаний надіслати уточнюючий розрахунок за формою, чинною на час його подання. У разі заниження податкового зобов'язання є два шляхи: сплатити суму недоплати та штраф у розмірі трьох відсотків від такої суми до подання уточнюючого розрахунку або відобразити недоплату у складі декларації за наступний період зі штрафом у розмірі п'яти відсотків (п. 50.1 ПКУ); тимчасово, до припинення воєнного стану, платник, який самостійно виправив таку помилку за правилами статті 50, звільняється від цих штрафів і пені (пп. 69.38 п. 69 підрозд. 10 розд. XX ПКУ). Якщо нову декларацію з виправленими показниками подано до закінчення граничного строку подання за той самий період, штрафи не застосовуються.
Фінансова звітність виправляється в іншому порядку: підприємство може подати уточнену фінансову звітність на заміну раніше поданої — за результатами аудиторської перевірки, самостійно виявлених помилок або з інших причин, у такому самому порядку, як і звітність, що уточнюється (ч. 6 ст. 14 Закону № 996-XIV). Зважайте на строк давності: контролюючий орган має право визначити суму грошових зобов'язань не пізніше закінчення 1095 дня, що настає за останнім днем граничного строку подання декларації, а в разі подання уточнюючого розрахунку — в межах поданих уточнень протягом 1095 днів з дня його подання.
Нормативна база
Норми, на які спирається робота
- ст. 2, 3, 11, 13, 14 Закону № 996-XIV — категорії підприємств, обов'язок складати звітність за даними обліку, звітний період, подання, оприлюднення і уточнення.
- НП(С)БО 1 «Загальні вимоги до фінансової звітності» — склад і форми фінансової звітності; НП(С)БО 25 — спрощена звітність мікро- та малих підприємств.
- Порядок подання фінансової звітності, постанова КМУ № 419 — строки подання фінансової звітності, зокрема у воєнний стан.
- пп. 46.1, 46.2, 49.18, 49.20, 137.4, 137.5, 176.2, 202.1, 296.3 ПКУ — податкова декларація, звітні періоди і строки подання.
- п. 50.1, п. 120.1, пп. 69.38 підрозд. 10 розд. XX ПКУ — виправлення помилок, штрафи за неподання, звільнення від штрафів у воєнний стан.
- Положення про інвентаризацію активів та зобов'язань — обов'язкова інвентаризація перед річною звітністю.
- ст. 164-2 КУпАП — адміністративна відповідальність посадових осіб за порушення з фінансових питань.
Ризики і чому краще доручити команді за договором
Звітність, складена без звірки з обліком і банком, дає розбіжності, на які ДПС відповідає запитами, штрафами і донарахуваннями, а посадові особи ризикують адміністративною відповідальністю (розмір санкцій — у розділі про відповідальність). Помилка в річній звітності потім переходить у звітність для банку, власників чи аудитора.
Ми працюємо за договором, де зафіксовані обсяг робіт, строки і відповідальність сторін, а звітність звіряємо з обліком до подання. Якщо потрібен постійний супровід, звітність входить у бухгалтерські послуги для бізнесу. Шаблони форм і відповіді чат-ботів не враховують ваших операцій, пільг і строків конкретного податку.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Що таке податковий звіт?
Податковий звіт, або податкова декларація, — це документ, який платник подає до ДПС у строки, встановлені законом, і на підставі якого нараховується та сплачується податкове зобов'язання (п. 46.1 ПКУ). Підприємство подає декларації з ПДВ, податку на прибуток або єдиного податку та податковий розрахунок з ПДФО і ЄСВ, кожен у свій звітний період.
Які форми входять до складу фінансової звітності підприємства
Повний комплект включає баланс (звіт про фінансовий стан), звіт про фінансові результати (звіт про сукупний дохід), звіт про рух грошових коштів, звіт про власний капітал і примітки до фінансової звітності. Мікро- та малі підприємства подають скорочену звітність у складі балансу і звіту про фінансові результати; проміжна звітність за квартал, півріччя та дев'ять місяців складається наростаючим підсумком теж із двох форм.
До якого числа треба подати фінансову звітність за рік
Мікропідприємства, малі підприємства та непідприємницькі товариства подають річну фінансову звітність не пізніше 28 лютого року, що настає за звітним; середні підприємства — не пізніше 1 червня. Ті, хто зобов'язаний оприлюднювати звітність, подають органам статистики та податковим органам баланс і звіт про фінрезультати теж не пізніше 28 лютого; проміжну звітність — не пізніше 30 числа місяця після кварталу.
Як часто подається декларація з податку на прибуток?
Податковими періодами для податку на прибуток є квартал, півріччя, три квартали і рік, а декларація розраховується наростаючим підсумком (п. 137.4 ПКУ). Річний звітний період встановлено, зокрема, для новостворених платників, виробників сільськогосподарської продукції і платників, у яких річний дохід за попередній рік не перевищує 40 мільйонів гривень (п. 137.5 ПКУ).
Чим фінансова звітність відрізняється від податкової
Фінансова звітність складається за національними положеннями (стандартами) або МСФЗ і описує фінансовий стан та результати діяльності, а податкова складається за правилами Податкового кодексу і визначає базу та суму конкретного податку. Обидві ґрунтуються на даних бухобліку, а фінансова звітність платника податку на прибуток є додатком до декларації та її невід'ємною частиною.
Який штраф за неподання податкової звітності
За кожне неподання або несвоєчасне подання податкової декларації чи іншої звітності, передбаченої Податковим кодексом, накладається штраф 340 гривень, а за повторне порушення протягом року після застосування штрафу — 1020 гривень за кожен випадок. Додатково посадову особу може бути притягнено до адміністративної відповідальності за статтею 164-2 Кодексу про адміністративні правопорушення.
Хто підписує фінансову звітність, якщо бухгалтерію веде аутсорсингова компанія
Звітність підписують керівник підприємства або уповноважена особа й одночасно керівник підприємства, що провадить діяльність у сфері бухгалтерського обліку та/або аудиторської діяльності, чи уповноважена ним особа. Відповідальність обслуговуючої компанії визначають закон і договір про надання бухгалтерських послуг, а відповідальність за подання й оприлюднення залишається за керівництвом підприємства.
Як виправити помилку в поданій декларації і який буде штраф
Потрібно надіслати уточнюючий розрахунок за чинною на час подання формою і сплатити недоплату разом зі штрафом у розмірі трьох відсотків від такої суми до подання розрахунку або відобразити недоплату в декларації за наступний період зі штрафом п'ять відсотків. Тимчасово, до припинення воєнного стану, за самостійного виправлення помилки за правилами статті 50 ПКУ ці штрафи і пеня не застосовуються (пп. 69.38 підрозд. 10 розд. XX ПКУ).
Суміжні послуги
Обговоримо вашу звітність
У заявці вкажіть систему оподаткування, чи ви платник ПДВ, кількість працівників і за який період потрібна звітність. У відповідь назвемо перелік звітів, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp