
Скарга до податкової — це письмове звернення до ДПС: платника податків на рішення податкового органу або громадянина чи компанії про порушення іншого платника. Key Solutions готує скарги на податкові повідомлення-рішення з розрахунками і доказами та відповіді на запити ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Скарга на рішення ДПС подається до органу вищого рівня протягом 10 робочих днів після отримання податкового повідомлення-рішення, і вчасно подана скарга зупиняє сплату донарахованої суми (пп. 56.3, 56.15 ПКУ).
- Анонімне письмове звернення без прізвища, місця проживання чи підпису розгляду не підлягає. Щоб дані заявника не розголошували, про це просять у тексті звернення (ст. 8, 10 Закону № 393/96-ВР).
- Що отримуєте від нас: оцінку позиції, текст заперечень або скарги з розрахунками, пакет засвідчених документів і супровід розгляду.
- Строк і вартість: роботу плануємо від дати отримання рішення, вартість договірна і залежить від суми, кількості епізодів і обсягу документів.
- З чого почати: надішліть акт перевірки, податкове повідомлення-рішення або запит ДПС.
Які бувають скарги до податкової та куди їх подавати
Податковий кодекс розрізняє два різні звернення, які в побуті називають одним словом «скарга». Перше — скарга платника на рішення контролюючого органу. Друге — повідомлення про порушення іншого суб'єкта господарювання, тобто заява до податкової на підприємця чи компанію. Правила, строки й наслідки в них різні.
Рішення, прийняті контролюючим органом, можуть бути оскаржені в адміністративному або судовому порядку. Якщо платник вважає, що орган неправильно визначив суму грошового зобов'язання або прийняв будь-яке інше рішення, що суперечить законодавству або виходить за межі повноважень, встановлених кодексом чи іншими законами України, він має право звернутися зі скаргою про перегляд цього рішення до контролюючого органу вищого рівня (п. 56.2 ПКУ).
Скарги на рішення територіальних органів ДПС подаються до самої Державної податкової служби як центрального органу. Окремо кодекс застерігає: грошове зобов'язання, самостійно визначене платником податків, оскарженню не підлягає. Якщо платник сам виявляє помилки в раніше поданій декларації, він надсилає уточнюючий розрахунок до неї за формою, чинною на час його подання.
Анонімна скарга в податкову: що каже закон
Анонімна скарга в податкову — це письмове звернення без прізвища, місця проживання або підпису автора. Закон «Про звернення громадян» визнає таке звернення анонімним, і воно розгляду не підлягає (ч. 1 ст. 8 Закону № 393/96-ВР).
Звернення, яке ДПС зобов'язана розглянути, містить прізвище, ім'я, по батькові, місце проживання, суть питання, підпис і дату. В електронному зверненні додають електронну адресу для відповіді, кваліфікований електронний підпис для нього не потрібен. Звернення без цих реквізитів повертають заявнику з роз'ясненнями не пізніш як через десять днів (ст. 5 Закону № 393/96-ВР).
Дані заявника закон захищає. На прохання громадянина, висловлене усно або зазначене в тексті звернення, його прізвище, місце проживання та роботи не розголошуються (ч. 1 ст. 10 Закону № 393/96-ВР), а переслідувати громадян за подання звернення заборонено (ст. 9). Звернення розглядають до одного місяця, загальний строк не може перевищувати 45 днів (ст. 20).
Скарга в податкову на підприємця або компанію
Отримана податкова інформація, що свідчить про порушення платником валютного, податкового законодавства, законодавства у сфері запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, є підставою для документальної позапланової перевірки. Але лише якщо платник не надасть пояснення та їх документальні підтвердження на обов'язковий письмовий запит контролюючого органу протягом 15 робочих днів з дня, наступного за днем отримання запиту (пп. 78.1.1 ПКУ). У самому запиті мають бути зазначені порушення, які інкримінують платнику.
Є й прямо названа кодексом скарга, що працює як самостійна підстава для позапланової перевірки. Це скарга про ненадання платником податкової накладної покупцю, про помилки в обов'язкових реквізитах податкової накладної, передбачених пунктом 201.1 статті 201 кодексу, та про порушення продавцем або покупцем граничних термінів реєстрації податкової накладної чи розрахунку коригування в ЄРПН (пп. 78.1.9 ПКУ). Перевірка стає можливою, якщо платник протягом 15 робочих днів після отримання письмового запиту з інформацією зі скарги не надав пояснень і документального підтвердження. Аналогічно кодекс описує скаргу щодо акцизної накладної. Скаргу компанії-покупця на постачальника, який не зареєстрував податкову накладну, з розрахунками і копіями документів готує Key Solutions.
Заява про порушення іншого суб'єкта спрацьовує, коли спирається на документи. Корисна структура: хто заявник, хто порушник із кодом ЄДРПОУ або реєстраційним номером облікової картки платника податків, у чому полягає порушення, якими документами це підтверджується і як повідомити заявника про результат. Додають копії договорів, актів, накладних, платіжних документів і листування, а період та суть операцій описують якомога конкретніше.
За відсутність податкового обліку або порушення порядку його ведення, у тому числі неподання аудиторських висновків, подання яких передбачено законами, посадовим особам загрожує штраф від 5 до 10 неоподатковуваних мінімумів доходів громадян, а за повторне протягом року порушення — від 10 до 15 (ст. 163-1 КУпАП).
Якщо скаргу подали на вашу компанію
Після скарги ДПС надсилає письмовий запит, і відповісти з документальним підтвердженням треба протягом 15 робочих днів з дня, наступного за днем його отримання (пп. 73.3.3 ПКУ). Без відповіді податкова отримує підставу для документальної позапланової перевірки. Запит, складений з порушенням вимог абзаців першого — п'ятого пункту 73.3, звільняє платника від обов'язку відповідати (пп. 73.3.4 ПКУ), тому спочатку перевіряємо сам запит, а потім готуємо відповідь з документами. Якщо ризик перевірки високий, додаємо аудит перед податковою перевіркою.
Скарга на дії інспектора
Якщо йдеться про некоректну поведінку інспектора, підставою для скарги є обов'язки посадових осіб контролюючих органів: не допускати порушень прав та охоронюваних законом інтересів громадян, підприємств, установ, організацій; коректно та уважно ставитися до платників податків, їхніх представників та інших учасників відносин, не принижувати їхніх честі та гідності; не допускати розголошення інформації з обмеженим доступом (п. 21.1 ПКУ). Шкода, завдана платнику неправомірними рішеннями, діями чи бездіяльністю посадової особи контролюючого органу, відшкодовується за рахунок коштів державного бюджету, передбачених для фінансування цього органу, незалежно від вини такої особи (п. 21.3 ПКУ).
Що входить у підготовку скарги
- Аналіз акта перевірки, податкового повідомлення-рішення або запиту ДПС і перевірка розрахунку донарахувань.
- Оцінка перспектив адміністративного і судового оскарження та вибір процедури.
- Заперечення до акта перевірки в межах строку, визначеного пунктом 86.7 ПКУ.
- Текст скарги до органу вищого рівня з посиланнями на норми і власними розрахунками.
- Добір і засвідчення первинних документів, регістрів обліку і пояснень.
- Повідомлення органу, який прийняв рішення, про його оскарження.
- Участь у розгляді скарги, у тому числі в режимі відеоконференції.
- Відповідь на запит ДПС, якщо скаргу подали на вашу компанію.
Етапи роботи
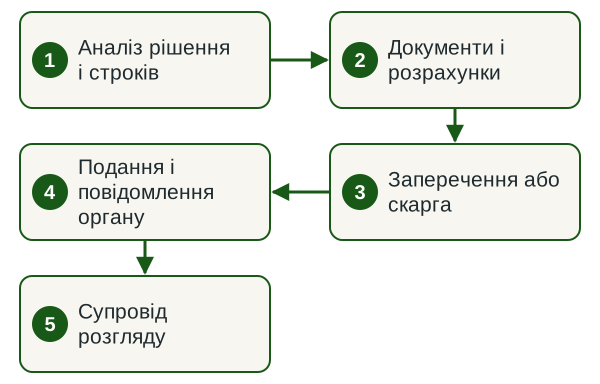
- Аналіз рішення і строків Читаємо акт і рішення, рахуємо граничну дату подання.
- Документи і розрахунки Збираємо первинку, регістри і пояснення за кожним епізодом.
- Заперечення або скарга Готуємо текст з нормами, розрахунками і переліком додатків.
- Подання і повідомлення органу Подаємо скаргу і одночасно повідомляємо орган, що прийняв рішення.
- Супровід розгляду Беремо участь у розгляді, аналізуємо рішення і наступний крок.
Строки
Строк підготовки задає кодекс: скаргу на податкове повідомлення-рішення подають протягом 10 робочих днів після його отримання, заперечення до акта — протягом 10 робочих днів після отримання акта. Тому роботу плануємо від дати отримання документа, і чим раніше ви його передасте, тим більше часу залишиться на доказову базу. Строки розгляду скарги податковою — у таблиці нижче.
Від чого залежить вартість
Вартість договірна. Її визначаємо після огляду акта і рішення та фіксуємо в договорі до початку роботи.
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Сума і кількість епізодів | Кожен епізод донарахування потребує окремих доводів і розрахунку | Акт перевірки, податкове повідомлення-рішення |
| Обсяг первинних документів | Більше операцій — більше документів для добору і засвідчення | Договори, акти, накладні, виписки за епізодами |
| Стадія спору | Заперечення до акта, скарга або суд через legal.ua | Заперечення і рішення, якщо вони вже є |
| Залишок строку | Стислий строк вимагає паралельної роботи кількох фахівців | Дату отримання рішення |
Що потрібно від вас
- Акт перевірки і заперечення до нього, якщо вони подавалися.
- Податкове повідомлення-рішення, інше рішення або запит ДПС з датою отримання.
- Первинні документи і договори за спірними операціями.
- Довіреність на представника для участі в розгляді скарги.
- Контактна особа в бухгалтерії, яка швидко відповідає на запити.
Результат
- Текст заперечень або скарги з розрахунками і посиланнями на норми.
- Пакет належно засвідчених документів до скарги.
- Повідомлення органу, рішення якого оскаржується.
- Супровід розгляду і висновок щодо рішення ДПС.
- За потреби — висновок щодо судового оскарження і передача справи юристам legal.ua.
Оцінити перспективи скарги
Надішліть акт перевірки і податкове повідомлення-рішення. У відповідь оцінимо позицію, назвемо обсяг робіт, строк і вартість.
Строки подання скарги та адміністративного оскарження
Базовий строк — 10 робочих днів, що настають за днем отримання платником податкового повідомлення-рішення або іншого рішення контролюючого органу, що оскаржується. Якщо строк пропущено, платник має шість місяців з дати його закінчення, щоб подати скаргу разом із клопотанням про поновлення пропущеного строку та копіями документів, що підтверджують поважність причин (за наявності). Клопотання може міститися в тексті самої скарги; орган вищого рівня поновлює строк, якщо визнає причини поважними.
Строки для платника:
| Ситуація | Строк | Норма ПКУ |
|---|---|---|
| Заперечення до акта перевірки | 10 робочих днів з дня, наступного за днем отримання акта (довідки) | п. 86.7 |
| Скарга на ППР до органу вищого рівня | 10 робочих днів, що настають за днем отримання рішення | п. 56.3 |
| Клопотання про поновлення пропущеного строку | 6 місяців з дати закінчення 10-денного строку | п. 56.3 |
| Оскарження рішення з причин, не пов'язаних із порушенням податкового законодавства | 30 календарних днів, що настають за днем надходження рішення | п. 56.12 |
| Скарга на відмову в реєстрації податкової накладної | 10 робочих днів, що настають за днем прийняття рішення | пп. 56.23.1 |
Строки для податкової і суду:
| Ситуація | Строк | Норма ПКУ |
|---|---|---|
| Розгляд матеріалів перевірки комісією | 10 робочих днів, що настають за днем отримання заперечень | пп. 86.7.1 |
| Розгляд скарги контролюючим органом | 20 календарних днів, наступних за днем отримання скарги | п. 56.8 |
| Продовження розгляду | не більше 60 календарних днів | п. 56.9 |
| Позов до суду після адміністративного оскарження | місяць, що настає за днем закінчення процедури | п. 56.19 |
Якщо останній день строків, визначених статтею 56, припадає на вихідний або святковий день, останнім днем вважається перший робочий день після нього. Граничні строки подання скарги продовжуються за письмовою заявою платника, який, зокрема, перебував за межами України, у полоні чи в інших документально підтверджених обставинах непереборної сили (п. 102.6 ПКУ).
Важливо. Тимчасово, до припинення воєнного стану: якщо податкове зобов'язання, нараховане за результатами документальної перевірки, відновленої або розпочатої з 1 серпня 2023 року, сплачено протягом 30 календарних днів після отримання податкового повідомлення-рішення, штрафи на цю суму вважаються скасованими і пеня не нараховується; сплачена сума при цьому оскарженню не підлягає (пп. 69.37 п. 69 підрозд. 10 розд. XX ПКУ).
Підготовка документів для скарги до податкової
Вимоги до скарги встановлює Порядок оформлення і подання скарг платниками податків та їх розгляду контролюючими органами, затверджений наказом Мінфіну від 21.10.2015 № 916. Скарга подається в письмовій або електронній формі й має містити:
- прізвище, ім'я, по батькові або найменування і податкову адресу платника;
- найменування контролюючого органу і реквізити оскаржуваного рішення;
- підстави оскарження та обставини, які орган, на думку платника, встановив неправильно або не встановив;
- обґрунтування незгоди з посиланням на норми законодавства, вимоги і клопотання платника;
- відомості про повідомлення органу, рішення якого оскаржується, і про оскарження рішення до суду;
- адресу для надсилання рішення за скаргою і перелік доданих документів.
Скарги на рішення і на дії органу подають окремо. Копії доданих документів засвідчують належним чином, а скаргу підписує платник або представник, до неї додають документ про повноваження представника (розд. IV Порядку № 916). Документи, що підтверджують показники звітності, варто надати ще під час перевірки або разом із запереченнями: якщо їх не надали до закінчення перевірки чи в строки пункту 86.7, вважається, що їх не було на час складання звітності (п. 44.6 ПКУ).
У скарзі платник має право заявити про бажання бути присутнім особисто або через свого представника при розгляді скарги, у тому числі в режимі відеоконференції. Тоді контролюючий орган зобов'язаний повідомити платника про дату, час та місце або спосіб розгляду не пізніше ніж за п'ять календарних днів до дати розгляду. Відсутність повідомленого платника або його представника не є перешкодою для розгляду скарги.
Про аргументацію. Під час процедури адміністративного оскарження обов'язок доведення того, що будь-яке нарахування або будь-яке інше рішення контролюючого органу є правомірним, покладається на контролюючий орган (п. 56.4 ПКУ). Завдання платника — показати, що орган документально не підтвердив свою позицію. Допомагає й правило конфлікту інтересів: якщо норми суперечать між собою і допускають множинне трактування прав і обов'язків, рішення приймається на користь платника податків (п. 56.21 ПКУ).
Важливий нюанс: одночасно з поданням скарги контролюючому органу вищого рівня платник зобов'язаний письмово або в електронній формі повідомити орган, яким визначено суму грошового зобов'язання або прийнято інше рішення, про його оскарження.
Скарзі на ППР зазвичай передує заперечення до акта перевірки. У разі незгоди з висновками перевірки платник має право подати заперечення, додаткові документи і пояснення до органу, який проводив перевірку, протягом 10 робочих днів з дня, наступного за днем отримання акта (довідки). Вони стають невід'ємною частиною матеріалів перевірки, їх розглядає комісія з питань розгляду заперечень, а про дату розгляду орган повідомляє платника не пізніше ніж за чотири робочі дні. Податкове повідомлення-рішення приймається на підставі висновку комісії протягом п'яти робочих днів після прийняття висновку і надання письмової відповіді платнику (п. 86.7 ПКУ).
Як подати скаргу і що відбувається після подання
Днем подання скарги вважається день її фактичного отримання контролюючим органом, а в разі надсилання поштою — дата отримання відділенням поштового зв'язку відправлення зі скаргою, зазначена в повідомленні про вручення або на конверті. В електронній формі скаргу подають платники, які подають звітність в електронній формі та/або пройшли електронну ідентифікацію в електронному кабінеті.
Ключовий наслідок: скарга, подана з дотриманням строків, визначених абзацом першим пункту 56.3, зупиняє виконання платником грошових зобов'язань, визначених у податковому повідомленні-рішенні, від дня подання скарги до дня закінчення процедури адміністративного оскарження. Протягом цього строку податкові вимоги з податку, що оскаржується, не надсилаються, і сума грошового зобов'язання вважається неузгодженою (п. 56.15 ПКУ).
Контролюючий орган зобов'язаний прийняти вмотивоване рішення і надіслати його в строки, наведені в таблиці вище. Якщо вмотивоване рішення не надіслане платнику протягом 20-денного або продовженого строку, скарга вважається повністю задоволеною на користь платника з дня, наступного за останнім днем цих строків. Те саме, якщо рішення про продовження розгляду не надіслане до закінчення 20-денного строку.
Якщо орган вищого рівня відмовив у поновленні пропущеного строку або платник порушив вимоги пункту 56.3 і не подавав клопотання про поновлення строку, скарги не розглядаються і повертаються із зазначенням причин. Рішення ДПС як центрального органу, прийняте за розглядом скарги, є остаточним і адміністративному оскарженню не підлягає, але може бути оскаржене в суді.
Процедура адміністративного оскарження закінчується, зокрема, днем, наступним за останнім днем строку на подання скарги, якщо скарга не була подана вчасно; днем отримання платником рішення про повне задоволення скарги; днем отримання рішення ДПС як центрального органу; днем звернення платника із заявою про розстрочення або відстрочення грошових зобов'язань, що оскаржувались. День закінчення процедури вважається днем узгодження грошового зобов'язання (п. 56.17 ПКУ).
Окремий порядок діє для відмови в реєстрації податкової накладної або розрахунку коригування в ЄРПН: скарга подається до ДПС протягом 10 робочих днів, що настають за днем прийняття рішення. Комісія розглядає її протягом 10 календарних днів, якщо платник не виявив бажання взяти участь у розгляді, або 30 календарних днів, якщо виявив, і цей строк не продовжується (пп. 56.23.3 ПКУ). Тимчасово, на період воєнного стану, такі скарги розглядаються протягом 10 робочих днів з дня отримання (пп. 69.9 п. 69 підрозд. 10 розд. XX ПКУ). Детальніше — у матеріалі про те, що робити, якщо заблоковано податкову накладну, та на сторінці виключення зі списку ризикових платників.
Коли йти до суду
З урахуванням строків давності, визначених статтею 102 ПКУ, платник має право оскаржити ППР або інше рішення контролюючого органу в суді в будь-який момент після отримання такого рішення (п. 56.18 ПКУ). Процедура адміністративного оскарження вважається досудовим порядком вирішення спору. Вибирати треба свідомо: рішення, оскаржене в судовому порядку, адміністративному оскарженню не підлягає.
Якщо адміністративне оскарження проводилося, платник має право оскаржити рішення в суді протягом місяця, що настає за днем закінчення процедури (п. 56.19 ПКУ). Під час судового спору грошове зобов'язання вважається неузгодженим до дня набрання судовим рішенням законної сили. Ще одна захисна норма: поки триває адміністративне оскарження або суд, повідомлення про підозру в ухиленні від сплати податків не може ґрунтуватися виключно на оскаржуваному рішенні.
Адміністративне оскарження вигідне, коли спір фактичний, суд — коли правовий. Податкову частину спору, розрахунки і докази готує Key Solutions, представництво в суді — юристи групи на legal.ua. Якщо ситуація неочевидна, розумно почати з податкової консультації та оцінки перспектив.
Нормативна база
Норми, на які спирається робота
- ст. 56 ПКУ — адміністративне і судове оскарження рішень контролюючих органів, строки, наслідки подання скарги.
- п. 86.7 ПКУ — заперечення до акта перевірки і їх розгляд комісією.
- пп. 73.3.1, 73.3.3, 73.3.4, 78.1.1, 78.1.9 ПКУ — запит ДПС, строк відповіді, підстави позапланової перевірки за скаргою.
- п. 102.6, пп. 69.9, 69.37 п. 69 підрозд. 10 розд. XX ПКУ — продовження строків, розгляд скарг щодо податкових накладних і сплата донарахувань без штрафів у воєнний стан.
- Порядок, затверджений наказом Мінфіну № 916 — оформлення і подання скарг платниками податків.
- ст. 5, 8, 9, 10, 20 Закону № 393/96-ВР — вимоги до звернення громадян, анонімні звернення, нерозголошення даних заявника, строки розгляду.
- ст. 163-1 КУпАП — відповідальність посадових осіб за порушення порядку ведення податкового обліку.
Ризики і чому краще доручити команді за договором
Пропущений 10-денний строк робить донараховану суму узгодженою, і далі податкова вже стягує її. Скарга без первинних документів часто програє: документи, яких не надали під час перевірки або в строки заперечень, вважаються відсутніми (п. 44.6 ПКУ). А обраний одного разу судовий шлях закриває адміністративне оскарження.
Ми працюємо за договором, де зафіксовані обсяг робіт, строки і відповідальність сторін. Податкову частину і доказову базу веде команда Key Solutions, судову — юристи групи на legal.ua. Загальні відповіді чат-ботів і шаблони скарг не враховують ваших документів, історії перевірок і строків, які вже спливають.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Чи можна подати анонімну скаргу в податкову?
Письмове звернення без прізвища, місця проживання або підпису визнається анонімним і розгляду не підлягає (ч. 1 ст. 8 Закону № 393/96-ВР). Щоб прізвище, місце проживання та роботи заявника не розголошували, про це просять у тексті звернення або усно, і таке прохання закон зобов'язує виконати (ч. 1 ст. 10 того самого закону).
Скільки днів є на оскарження податкового повідомлення-рішення?
На подання скарги до контролюючого органу вищого рівня відводиться 10 робочих днів, що настають за днем отримання податкового повідомлення-рішення; якщо строк пропущено, протягом шести місяців з дати його закінчення можна подати скаргу з клопотанням про поновлення пропущеного строку. Якщо орган самостійно визначив грошове зобов'язання за причинами, не пов'язаними з порушенням податкового законодавства, строк адміністративного оскарження становить 30 календарних днів, що настають за днем надходження рішення.
Куди подавати скаргу на рішення податкової інспекції?
Скарга подається до контролюючого органу вищого рівня, а скарги на рішення територіальних органів центрального органу виконавчої влади, що реалізує державну податкову політику, — до самого центрального органу. Одночасно з поданням скарги платник зобов'язаний письмово або в електронній формі повідомити про оскарження той орган, який визначив суму грошового зобов'язання чи прийняв інше рішення.
Чи зупиняє скарга сплату донарахованої суми?
Так, скарга, подана з дотриманням строку, зупиняє виконання платником грошових зобов'язань, визначених у податковому повідомленні-рішенні, від дня її подання до дня закінчення процедури адміністративного оскарження. Протягом цього строку податкові вимоги з податку, що оскаржується, не надсилаються, і сума грошового зобов'язання вважається неузгодженою.
Що робити, якщо податкова не відповіла на скаргу вчасно?
Якщо вмотивоване рішення за скаргою не надіслане платнику протягом 20 календарних днів або протягом продовженого строку, скарга вважається повністю задоволеною на його користь з дня, наступного за останнім днем зазначених строків. Те саме правило діє, якщо рішення про продовження розгляду не було надіслане платнику до закінчення 20-денного строку.
Як написати заяву до податкової на підприємця?
У заяві зазначають дані заявника, ідентифікаційні дані порушника, конкретний опис порушення із зазначенням періоду та сум, перелік доданих підтвердних документів і спосіб повідомлення заявника про результати розгляду. Кодекс прямо називає підставою для позапланової перевірки скаргу про ненадання податкової накладної покупцю, про помилки в її обов'язкових реквізитах або про порушення граничних термінів реєстрації в ЄРПН — за умови, що платник не відповів на письмовий запит податкової протягом 15 робочих днів.
Скільки часу податкова розглядає скаргу на ППР?
Контролюючий орган зобов'язаний прийняти вмотивоване рішення та надіслати його протягом 20 календарних днів, наступних за днем отримання скарги. Керівник органу може продовжити розгляд понад цей строк, але не більше ніж до 60 календарних днів, повідомивши платника до закінчення 20-денного строку.
Чи можна одразу йти до суду, оминувши скаргу до податкової?
Так, з урахуванням строків давності платник має право оскаржити рішення контролюючого органу в суді в будь-який момент після його отримання, а процедура адміністративного оскарження вважається досудовим порядком вирішення спору. Але рішення, вже оскаржене в судовому порядку, адміністративному оскарженню не підлягає, тому процедуру треба обирати одразу.
Суміжні послуги
Обговоримо вашу скаргу
У заявці вкажіть, яке рішення чи запит ДПС ви отримали і коли, суму донарахування і чи подавали заперечення. У відповідь оцінимо позицію і строки, назвемо обсяг робіт і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp