
Бухгалтерський облік і звітність німецької GmbH — це подвійний облік за Торговим кодексом (HGB), річна звітність протягом 3 місяців після кінця року (для малих компаній — до 6 місяців), її публікація в Unternehmensregister не пізніше 12 місяців, обов'язковий аудит для середніх і великих компаній, авансові декларації ПДВ до 10-го числа після періоду, щомісячна декларація податку із зарплат, соціальні внески, авансові платежі податку на прибуток і промислового податку, річні податкові декларації та дані про бенефіціарів у Transparenzregister. Key Solutions координує цю роботу для власників з України: облік і декларації веде німецький податковий консультант (Steuerberater) або бухгалтерське бюро, аудит підписує німецький Wirtschaftsprüfer, а ми ставимо задачі, контролюємо строки й цифри та готуємо звітність для власника українською.
Отримати індивідуальну пропозицію Telegram
Коротко
- Кому: власникам з України, у яких є або буде товариство з обмеженою відповідальністю в Німеччині (GmbH або UG (haftungsbeschränkt)) чи зареєстрована філія іноземної компанії (Zweigniederlassung), і групам, де німецька компанія продає товари або послуги в ЄС від імені українського бізнесу.
- Що робимо: приймаємо облік від попереднього бухгалтера, ставимо календар строків, контролюємо ПДВ, зарплату, внески й авансові платежі, готуємо компанію до закриття року і аудиту, стежимо за публікацією звітності та Transparenzregister, даємо власнику зрозумілу звітність.
- Хто підписує: облік і податкові декларації веде німецький Steuerberater або бухгалтерське бюро, аудиторський висновок підписує Wirtschaftsprüfer, річну звітність складають і підписують директори (Geschäftsführer) компанії.
- Вартість: індивідуальна пропозиція після короткого опису компанії, без публічного прайсу.
- З чого почати: напишіть дату реєстрації компанії, форму (GmbH чи UG), чи є реєстрація ПДВ і працівники, оборот і суму балансу за останній рік та хто веде облік зараз.
Що вимагає німецький закон від GmbH
GmbH і UG — комерсанти за HGB, тому ведуть бухгалтерські книги за принципами належного обліку (§ 238 HGB) і щороку складають баланс і звіт про прибутки та збитки (§ 242 HGB). Для капітальних товариств річну звітність доповнюють додатком (Anhang) і звітом керівництва (Lagebericht) (§ 264 HGB). Протягом місяця після відкриття підприємства компанія повідомляє громаду, а для діяльності з ПДВ — податкову службу (§ 138 Податкового кодексу AO). Бухгалтерські книги і річну звітність зберігають 10 років, первинні документи для проведень — 8 років, ділове листування — 6 років (§ 257 HGB, § 147 AO).
| Обов'язок | Що саме і коли | Норма |
|---|---|---|
| Облік | Подвійний облік за HGB, баланс і звіт про прибутки та збитки щороку; зберігання книг 10 років, первинних документів 8 років | § 238, 242, 257 HGB; § 147 AO |
| Річна звітність | Скласти протягом 3 місяців після кінця року; малим компаніям — до 6 місяців, без звіту керівництва | § 264 HGB |
| Аудит | Обов'язковий для всіх капітальних товариств, крім малих; аудитор — Wirtschaftsprüfer або аудиторська фірма | § 316, 319 HGB |
| Публікація | Електронно в Unternehmensregister німецькою мовою не пізніше 12 місяців після звітної дати | § 325, 326 HGB |
| Податок на прибуток | 15 % плюс солідарна надбавка 5,5 % від податку; авансові платежі 10 березня, 10 червня, 10 вересня, 10 грудня | § 23 KStG; § 4 SolZG; § 37 EStG |
| Промисловий податок | 3,5 % від бази × ставка громади (Hebesatz); авансові платежі 15 лютого, 15 травня, 15 серпня, 15 листопада | § 11, 16, 19 GewStG |
| ПДВ | Авансова декларація до 10-го числа після періоду (місяць або квартал), річна декларація; електронні рахунки B2B за графіком 2027–2028 | § 18, 27 UStG |
| Зарплата | Декларація і сплата податку із зарплат до 10-го числа після періоду; соціальні внески — до третього з кінця банківського дня місяця | § 41a EStG; § 23 SGB IV |
| Бенефіціари | Дані про кінцевих власників — у Transparenzregister невідкладно і з актуалізацією при змінах | § 3, 20 GwG |
Календар строків німецької GmbH
Частина строків прив'язана до кожного місяця чи кварталу, частина — до кінця фінансового року. Нижче — строки за законом станом на 09.10.2026 для компанії, у якої фінансовий рік збігається з календарним.
| Коли | Що подати або сплатити | Джерело |
|---|---|---|
| 1 місяць після старту | Повідомлення громади про відкриття підприємства, для діяльності з ПДВ — податкової служби; дані для податкового обліку — за офіційним електронним форматом | § 138 AO |
| До 10-го числа | Авансова декларація і сплата ПДВ за попередній місяць або квартал; декларація і сплата податку із зарплат; податок з виплачених дивідендів за попередній місяць | § 18 UStG; § 41a EStG; § 44 EStG |
| До 25-го числа | Зведена декларація (Zusammenfassende Meldung) про поставки товарів в інші країни ЄС за попередній місяць; щоквартально, якщо такі поставки не перевищували 50 000 € ні в поточному, ні в жодному з чотирьох попередніх кварталів | § 18a UStG |
| Третій з кінця банківський день місяця | Соціальні внески із зарплат поточного місяця | § 23 SGB IV |
| 10.03, 10.06, 10.09, 10.12 | Авансові платежі податку на прибуток і солідарної надбавки за рішенням податкової служби | § 37 EStG з § 31 KStG |
| 15.02, 15.05, 15.08, 15.11 | Авансові платежі промислового податку до громади | § 19 GewStG |
| 31 березня | Річна звітність і звіт керівництва середньої або великої компанії за попередній рік | § 264 HGB |
| 30 червня | Річна звітність малої компанії, якщо це відповідає належному веденню справ | § 264 HGB |
| 31 липня | Річні декларації з податку на прибуток, промислового податку і ПДВ, якщо компанія подає їх самостійно | § 149 AO |
| 31 грудня | Публікація річної звітності за попередній рік в Unternehmensregister | § 325 HGB |
| Кінець лютого другого року | Річні податкові декларації, якщо їх готує податковий консультант; податкова служба може вимагати раніше | § 149 AO |
Річна звітність, розмір компанії і аудит
Обсяг річної звітності, строк її складання, обов'язок аудиту й обсяг публікації залежать від категорії компанії за § 267 і § 267a HGB. Категорію визначають за трьома ознаками: сума балансу, виручка за 12 місяців і середня кількість працівників. Компанія належить до категорії, якщо не перевищує двох із трьох меж на двох звітних датах поспіль; нова компанія — вже на першу звітну дату (§ 267 HGB).
| Категорія | Межі (дві з трьох) | Що це означає |
|---|---|---|
| Мікрокомпанія (Kleinst) | Баланс до 450 000 €, виручка до 900 000 €, до 10 працівників | Можна без додатка, якщо обов'язкові дані наведено під балансом; публікують лише баланс, можна здати його на зберігання до реєстру; аудит не обов'язковий |
| Мала | Баланс до 7 500 000 €, виручка до 15 000 000 €, до 50 працівників | Строк складання — до 6 місяців, звіт керівництва не потрібен; публікують баланс і додаток; аудит не обов'язковий |
| Середня | Баланс до 25 000 000 €, виручка до 50 000 000 €, до 250 працівників | Строк — 3 місяці, звіт керівництва, обов'язковий аудит; аудитор — Wirtschaftsprüfer або присяжний бухгалтер-ревізор (vereidigter Buchprüfer) |
| Велика | Понад межі середньої | Повний обсяг звітності й публікації, обов'язковий аудит Wirtschaftsprüfer |
Межі взято з чинного тексту § 267 і § 267a HGB, правила для мікро- і малих компаній — з § 264 і § 326 HGB, обов'язок аудиту — з § 316(1) HGB, вимоги до аудитора — з § 319 HGB (gesetze-im-internet.de). Мікро- і малі компанії обов'язкового аудиту не мають, проте перевірену звітність часто просять банк, інвестор або материнська компанія для консолідації. Тому графік закриття року плануємо з першого року.
Публікація звітності і штрафи
Директори GmbH передають річну звітність до Unternehmensregister електронно і німецькою мовою не пізніше одного року після звітної дати (§ 325(1), (1a) HGB). Мала компанія публікує баланс і додаток без даних звіту про прибутки та збитки, мікрокомпанія — лише баланс і може обрати здачу на зберігання замість публікації, якщо повідомить реєстр про відповідність межам (§ 326 HGB).
- за несвоєчасну публікацію Федеральне відомство юстиції (Bundesamt für Justiz) проводить провадження зі штрафом від 2 500 € до 25 000 € проти директорів або самої компанії (§ 335 HGB);
- провадження можливе навіть тоді, коли звітність ще не складена або аудит ще не замовлений;
- за несвоєчасну податкову декларацію податкова служба нараховує надбавку за запізнення; якщо декларацію не подано протягом 14 місяців після кінця року, надбавка обов'язкова (§ 152 AO).
Компанію, яка пропустила один чи кілька років, повертаємо до графіка через відновлення обліку, складання звітності за пропущені роки і подання декларацій. Таку роботу плануємо окремо, після діагностики.
ПДВ у Німеччині: декларації, звіти і електронні рахунки
Стандартна ставка ПДВ (Umsatzsteuer) у Німеччині — 19 %, знижена — 7 % (§ 12 UStG). Авансову декларацію подають електронно до 10-го числа після кінця періоду і в той самий строк сплачують податок. Період — квартал; місяць, якщо ПДВ за попередній рік перевищив 9 000 €. Для нового бізнесу закон передбачає місячний період у рік старту і наступний рік, а для 2021–2026 років період визначають за прогнозною сумою податку на рік (§ 18(1), (2) UStG).
- на заяву податкова служба продовжує строк авансових декларацій на один місяць (§ 46 UStDV);
- річну декларацію ПДВ подають окремо після кінця року (§ 18(3) UStG);
- звільнення для малих підприємців діє при обороті до 25 000 € за попередній рік і до 100 000 € за поточний (§ 19 UStG); старі межі 22 000 € і 50 000 € втратили силу;
- електронний рахунок — рахунок у структурованому форматі за європейською нормою (§ 14(1) UStG); паперові й PDF-рахунки між компаніями дозволені для операцій 2025–2026 років, у 2027 році — лише якщо оборот за попередній рік не перевищив 800 000 €, з 2028 року е-рахунки обов'язкові для всіх B2B-операцій усередині країни (§ 27(38) UStG).
Реєстрацію ПДВ і податкові питання німецької компанії розбирає crystal.tax: реєстрація ПДВ у Німеччині. Ми відповідаємо за облік, своєчасні декларації і перехід на е-рахунки в обліковій системі.
Податок на прибуток і промисловий податок: що важливо для обліку
GmbH сплачує податок на прибуток (Körperschaftsteuer) 15 % і солідарну надбавку 5,5 % від суми податку. Закон уже передбачає зниження ставки: 14 % у 2028 році, далі на 1 пункт щороку до 10 % з 2032 року (§ 23(1) KStG). Промисловий податок (Gewerbesteuer) — 3,5 % від бази, помножені на ставку громади (Hebesatz); мінімальна ставка громади 280 % застосовується з 2027 року (§ 11, § 16, § 36 GewStG). Тому сукупне навантаження на прибуток залежить від громади, де зареєстрована компанія.
- авансові платежі податку на прибуток — 10 березня, 10 червня, 10 вересня і 10 грудня, промислового податку — 15 лютого, 15 травня, 15 серпня і 15 листопада; суми встановлює податкова служба і громада за останньою оцінкою;
- баланс і звіт про прибутки та збитки разом із розшифровками рахунків передають до податкової служби електронно за офіційним форматом, так званий E-Bilanz (§ 5b EStG);
- облікову політику і план рахунків налаштовуємо так, щоб E-Bilanz формувався з тих самих даних, що й річна звітність за HGB.
Зарплата і працівники
Компанія-роботодавець подає декларацію податку із зарплат (Lohnsteuer-Anmeldung) і сплачує утриманий податок до 10-го числа після періоду. Період — місяць; квартал, якщо податок за попередній рік становив від 1 080 € до 5 000 €; рік, якщо не перевищив 1 080 € (§ 41a EStG). Соціальні внески із зарплат сплачують у розрахунковій сумі до третього з кінця банківського дня того місяця, за який нараховано зарплату (§ 23 SGB IV).
Для директора і працівників з України облік зарплати пов'язаний з їхнім статусом проживання: Blue Card, робота кваліфікованого фахівця або тимчасовий захист мають власні умови, які перевіряє відомство у справах іноземців. Ми ведемо розрахунки так, щоб зарплата в обліку збігалася з умовами дозволу.
Transparenzregister: дані про бенефіціарів
Німецькі юридичні особи збирають, зберігають, актуалізують і невідкладно передають до Transparenzregister дані про своїх кінцевих бенефіціарів (§ 20(1) GwG). Бенефіціар — фізична особа, яка прямо або опосередковано тримає понад 25 % капіталу, контролює понад 25 % голосів або контролює компанію іншим способом (§ 3(2) GwG). Для GmbH, якою володіє українське ТОВ, бенефіціаром зазвичай є фізична особа, що контролює це ТОВ. Ми готуємо опис ланцюга володіння і звіряємо його з даними для банку й аудитора.
Філія іноземної компанії (Zweigniederlassung)
Українська компанія може працювати в Німеччині через філію. Її реєструють у реєстровому суді за місцем філії з німецькою адресою (§ 13d HGB). Для філії капітальної компанії закон вимагає публікувати в Німеччині звітність головної компанії, складену, перевірену і оприлюднену за правом її країни, німецькою мовою (§ 325a HGB). Облік філії ведемо з окремим пакетом для консолідації з українською компанією.
Передача бухгалтерії німецької компанії
Передача обліку потрібна, коли попередній бухгалтер перестав відповідати, закриття року затягується або власник не бачить цифр. Облік приймаємо за переліком, щоб новий німецький консультант почав без розриву.
- оборотно-сальдова відомість і головна книга на дату передачі, первинні документи за поточний рік;
- остання річна звітність, підтвердження публікації в Unternehmensregister, аудиторський висновок, якщо був;
- авансові і річні декларації ПДВ, зведені декларації, повідомлення податкової служби про авансові платежі;
- декларації з податку на прибуток і промислового податку з рішеннями податкової служби та громади;
- виписки за всіма рахунками, договори з контрагентами, доступи до податкового порталу ELSTER;
- розрахунки зарплати, декларації податку із зарплат і підтвердження соціальних внесків, якщо є працівники;
- виписка з Transparenzregister і список учасників з Handelsregister.
Розбіжності, знайдені під час передачі, фіксуємо в окремому акті з планом виправлень.
Що входить у послугу
- діагностика: категорія компанії за HGB, стан звітності й публікацій за минулі роки, реєстрація ПДВ, періоди декларацій, Transparenzregister;
- вибір і налаштування роботи з німецьким податковим консультантом і, за потреби, Wirtschaftsprüfer: технічне завдання, обіг документів, графік закриття місяця, доступи;
- контроль авансових декларацій ПДВ, зведених декларацій, податку із зарплат і соціальних внесків до дати подання;
- контроль авансових платежів податку на прибуток і промислового податку;
- підготовка закриття року за HGB, координація аудиту, контроль річних декларацій і публікації в Unternehmensregister;
- підготовка до е-рахунків 2027–2028 в обліковій системі;
- управлінська звітність для власника українською: прибуток, грошові потоки, податки до сплати;
- пакет фінансової звітності для звіту про КІК українського власника, консолідація з українським ТОВ на запит.
Етапи роботи
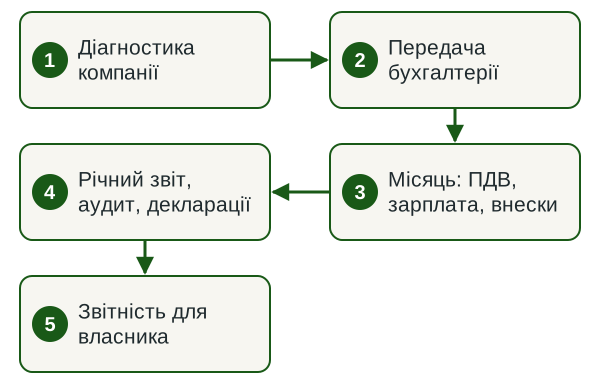
- Діагностика. Отримуємо виписку з Handelsregister, останню річну звітність і декларації, перевіряємо категорію компанії, ПДВ і публікації.
- Передача бухгалтерії. Приймаємо облік від попереднього бухгалтера за переліком, фіксуємо розбіжності.
- Місячний цикл. Документи, закриття місяця, зарплата і внески, декларації ПДВ, авансові платежі.
- Річний цикл. Річна звітність за HGB, аудит, якщо потрібен, E-Bilanz і річні декларації, публікація.
- Звітність для власника. Управлінський звіт українською, пакет для КІК і консолідації.
Звітність для власника в Україні
Для власника — податкового резидента України німецька компанія часто є контрольованою іноземною компанією: частка понад 50 %, або понад 10 %, коли резиденти України разом володіють 50 % і більше (пп. 39-2.1.2 ПКУ). До звіту про КІК додають засвідчені копії фінансової звітності компанії (пп. 39-2.5.2 ПКУ), тому німецька річна звітність потрібна і в Україні. Звітність і пакет КІК готуємо разом зі сторінкою звітності іноземних компаній.
З дивідендів GmbH утримує податок 25 % плюс солідарну надбавку і перераховує його до 10-го числа наступного місяця (§ 43a, § 44 EStG). Іноземній компанії-отримувачу на заяву повертають 2/5 утриманого податку (§ 44a(9) EStG). Між Україною та Німеччиною діє угода про уникнення подвійного оподаткування від 03.07.1995: дивіденди — не більше 5 %, якщо отримувач — компанія з часткою від 20 %, в інших випадках — не більше 10 % (ст. 10 угоди на zakon.rada.gov.ua). Нову угоду підписано 19.05.2026, у силу вона ще не набрала. Податки власника, дивіденди і резидентство розбирає crystal.tax: податки компанії в Німеччині.
Реєстрація і ВНЖ — в інших компаніях групи
Реєстрацію GmbH або UG у Німеччині, зміну директора й адреси організовує regserv.biz: реєстрація компанії в Німеччині. Реєстрація компанії сама по собі права на проживання в Німеччині не дає. Посвідку для підприємця за § 21 Закону про перебування видають, коли діяльність має економічний інтерес і забезпечена фінансуванням, рішення ухвалює відомство у справах іноземців (§ 21 AufenthG). Громадяни України без посвідки на проживання в Німеччині подають заяву з національною візою D через консульство, бо Україна не входить до переліку § 41 AufenthV. Хто вже має посвідку, зокрема за тимчасовим захистом (§ 24 AufenthG), може подати заяву в Німеччині (§ 39 AufenthV). Міграційні питання веде legal.ua: ВНЖ у Німеччині. Огляд виходу на ринок Німеччини — на innovacg.com. Key Solutions підключається, коли компанія вже існує або реєструється, і відповідає за облік і звітність.
Що потрібно від вас
- назва компанії і номер у Handelsregister (HRB) або дата запланованої реєстрації;
- остання річна звітність, декларації ПДВ і податку на прибуток, якщо компанія вже працює;
- банківські виписки і перелік основних контрагентів, зокрема з інших країн ЄС;
- сума балансу, виручка і кількість працівників за два останні роки — для визначення категорії;
- кількість працівників і їхній міграційний статус;
- контакти попереднього бухгалтера чи податкового консультанта і, якщо був, аудитора;
- склад власників і їхнє податкове резидентство для Transparenzregister і пакета КІК.
Документи приймаємо електронно. Паролі до банку нам не потрібні.
Результат
- облік закритий щомісяця, ПДВ, податок із зарплат і внески подані й сплачені в строк;
- авансові платежі податку на прибуток і промислового податку сплачені за графіком;
- річна звітність за HGB складена в строк і пройшла аудит, якщо він потрібен;
- річні декларації подані, звітність опублікована в Unternehmensregister;
- дані в Transparenzregister збігаються з фактичною структурою;
- управлінський звіт і пакет для КІК українською для власника;
- календар строків на наступний рік.
Нормативна база
Німецькі норми, на які спирається робота (чинні тексти на gesetze-im-internet.de станом на 09.10.2026)
- Торговий кодекс HGB — § 238, 242 (облік і річна звітність), § 257 (зберігання), § 264 (строки складання), § 267, 267a (категорії), § 316, 319 (аудит), § 325, 325a, 326 (публікація), § 335 (штрафи), § 13d (філія);
- Податковий кодекс AO — § 138 (повідомлення про відкриття), § 147 (зберігання), § 149 (строки декларацій), § 152 (надбавка за запізнення);
- Закон про ПДВ UStG — § 12 (ставки), § 14 (е-рахунок), § 18, 18a (декларації), § 19 (малі підприємці), § 27(38) (перехід на е-рахунки); § 46 UStDV (продовження строку);
- Закон про податок на прибуток KStG — § 23 (ставка 15 % і зниження до 10 %), § 31 (авансові платежі); § 4 SolZG (солідарна надбавка);
- Закон про промисловий податок GewStG — § 11, 16, 36 (база, ставка громади), § 19 (авансові платежі);
- Закон про податок на доходи EStG — § 5b (E-Bilanz), § 37 (авансові платежі), § 41a (податок із зарплат), § 43a, 44, 44a (податок з дивідендів); § 23 SGB IV (строки соціальних внесків);
- Закон про протидію відмиванню коштів GwG — § 3 (бенефіціар), § 20 (Transparenzregister);
- Угода між Україною і Німеччиною про уникнення подвійного оподаткування від 03.07.1995 (zakon.rada.gov.ua) — ст. 10–12;
- Податковий кодекс України — пп. 39-2.1.2 і 39-2.5.2: контролююча особа і звіт про КІК.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: облік, звітність, строки й листування з органами країни. Від вас — рішення й підписи; решту робимо самі й не смикаємо вас без потреби.
- Беремо бюрократію на себе
- Запити податкової, реєстру чи банку в країні компанії: готуємо відповіді й документи разом із місцевим партнером, поки питання не закрите.
- Доводимо справу до кінця
- Справа не губиться по дорозі, навіть якщо процес розтягнувся на місяці. Німецький облік і податкові декларації — німецький податковий консультант або бухгалтерське бюро; аудит — німецький Wirtschaftsprüfer; річну звітність складають і підписують директори компанії; координація, контроль і звітність для власника — Key Solutions.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець, за плечима групи Innova — 14 років практики в 50+ країнах. Суміжне закривають компанії групи: податки в Німеччині і КІК власника — crystal.tax, реєстрація компанії — regserv.biz, юридичні та міграційні питання — legal.ua.
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Чи обов'язковий аудит для маленької GmbH?
Обов'язковий аудит мають капітальні товариства, крім малих (§ 316(1) HGB). Мала компанія не перевищує двох із трьох меж: баланс 7 500 000 €, виручка 15 000 000 €, 50 працівників (§ 267(1) HGB). Аудит може знадобитися і без закону, якщо його просить банк, інвестор або материнська компанія.
Коли складати і публікувати річну звітність GmbH?
Скласти — протягом 3 місяців після кінця року, малим компаніям — до 6 місяців (§ 264(1) HGB). Опублікувати в Unternehmensregister — не пізніше 12 місяців після звітної дати (§ 325(1a) HGB). За прострочення Федеральне відомство юстиції накладає штраф від 2 500 € до 25 000 € (§ 335 HGB).
Як часто подавати декларації ПДВ у Німеччині?
Авансову декларацію подають до 10-го числа після періоду. Період — квартал; місяць, якщо ПДВ за попередній рік перевищив 9 000 € (§ 18 UStG). На заяву податкова служба продовжує строк на один місяць (§ 46 UStDV). Після кінця року подають річну декларацію ПДВ.
Яка ставка податку на прибуток у Німеччині?
Податок на прибуток — 15 % плюс солідарна надбавка 5,5 % від податку; з 2028 року ставка знижується на 1 пункт щороку до 10 % у 2032 році (§ 23 KStG). Додатково сплачують промисловий податок: 3,5 % від бази, помножені на ставку громади (§ 11, 16 GewStG). Податкові питання власника розбирає crystal.tax.
Коли електронні рахунки стануть обов'язковими?
Для операцій 2025–2026 років компанії ще можуть виставляти паперові й PDF-рахунки. У 2027 році це дозволено лише при обороті за попередній рік до 800 000 €, з 2028 року е-рахунки обов'язкові для всіх B2B-операцій усередині Німеччини (§ 27(38) UStG).
Скільки зберігати документи німецької компанії?
Бухгалтерські книги, річну звітність і звіти керівництва — 10 років, первинні документи для проведень — 8 років, отримане і відправлене ділове листування — 6 років (§ 257(4) HGB, § 147(3) AO).
Що таке Transparenzregister і хто туди подає дані?
Це реєстр кінцевих бенефіціарів. GmbH збирає, актуалізує і невідкладно передає до нього дані про фізичних осіб, які прямо чи опосередковано тримають понад 25 % капіталу або голосів чи контролюють компанію іншим способом (§ 3, § 20 GwG).
Чи можна вести облік німецької GmbH з України?
Облік і податкові декларації веде німецький податковий консультант або бухгалтерське бюро, аудит підписує Wirtschaftsprüfer, річну звітність складають і підписують директори компанії. Key Solutions ставить задачі, контролює строки й цифри, координує аудит і готує звітність для власника, зокрема пакет для КІК.
Чи дає німецька компанія право на проживання?
Реєстрація GmbH сама по собі права на проживання не дає. Посвідку для підприємця за § 21 AufenthG видають, якщо діяльність має економічний інтерес і забезпечена фінансуванням; громадяни України без посвідки в Німеччині подають заяву з візою D через консульство, а власник посвідки, зокрема за тимчасовим захистом (§ 24 AufenthG), може подати її в Німеччині (§ 39 AufenthV). Міграційні питання веде legal.ua, ми відповідаємо за облік і звітність.
Скільки коштує бухгалтерський супровід GmbH?
Залежить від кількості операцій, працівників, реєстрації ПДВ, категорії компанії, стану обліку за минулі роки і потреби в аудиті. Індивідуальну пропозицію готуємо після короткого опису компанії.
Суміжні послуги
Отримайте індивідуальну пропозицію щодо обліку вашої німецької GmbH
Напишіть дату реєстрації компанії, чи є в неї реєстрація ПДВ і працівники, суму балансу й виручку за останній рік та хто веде облік зараз. У відповідь назвемо обсяг робіт, розподіл ролей і порядок старту.
Отримати індивідуальну пропозицію Telegram WhatsApp