
Бухгалтерські послуги для IT-компанії — це ведення обліку, розрахунків з виконавцями, валютних надходжень і звітності з урахуванням моделі команди: ФОП, штат або Дія Сіті. Key Solutions веде облік IT-компаній за договором і готує звіти про відповідність Дія Сіті.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібні: нова IT-компанія, перехід у Дія Сіті, зростання команди підрядників-ФОП, надходження від нерезидентів або заміна штатного бухгалтера.
- Що отримуєте: облік за договором, розрахунок податків і виплат, подану звітність, контроль критеріїв Дія Сіті і лімітів ФОП.
- Строк старту: за нашим досвідом, облік беремо з найближчого звітного місяця після діагностики, якщо документи повні.
- Вартість: договірна, залежить від моделі команди, кількості виконавців, валютних операцій і статусу Дія Сіті.
- З чого почати: запишіться на консультацію і назвіть модель команди, кількість людей і валюту надходжень.
Чим облік в IT відрізняється від звичайного бухгалтерського обслуговування
Бухгалтерське обслуговування IT-компанії в Україні тримається на трьох рішеннях: як оформлені виконавці (ФОП, штат чи гіг-контракти), чи працює компанія в режимі Дія Сіті і куди надходять кошти від замовників. Ці точки визначають ставки, звітність і ризик донарахувань під час перевірки. Решта — техніка обліку.
В IT-компанії майже немає запасів і виробничих активів, зате є три нетипові вузли: масив виконавців поза штатом, валютні надходження від нерезидентів та об'єкти інтелектуальної власності.
Базові обов'язки спільні для всіх. Облік ведеться безперервно з дня реєстрації підприємства до його ліквідації (ч. 1 ст. 8 Закону № 996-XIV), у грошовій одиниці України (ст. 5), а відповідальність за організацію обліку та збереження документів, регістрів і звітності не менше трьох років несе керівник або власник (ч. 3 ст. 8). Підставою для записів є первинні документи з обов'язковими реквізитами, серед яких зміст та обсяг господарської операції з одиницею виміру (ч. 2 ст. 9).
Той самий закон дозволяє не тримати бухгалтера в штаті: облік можна вести на договірних засадах з підприємством, що працює у сфері бухгалтерського обліку та/або аудиторської діяльності (ч. 4 ст. 8). Для IT-компанії бухгалтерські послуги на аутсорсі є однією з форм організації обліку нарівні зі штатною бухгалтерською службою.
Три моделі залучення виконавців і що змінюється в обліку
Моделей на практиці три: підрядники-ФОП на єдиному податку, наймані працівники в штаті та режим Дія Сіті з гіг-контрактами. Резидент Дія Сіті може залучати працівників за трудовими договорами, гіг-спеціалістів за гіг-контрактами, а також підрядників, у тому числі ФОП, за цивільно-правовими чи господарськими договорами (ч. 4 ст. 4 Закону № 1667-IX). Тож бухгалтерія часто веде три паралельні гілки розрахунків.
| Модель | Податки з доходу виконавця | Ключовий ризик |
|---|---|---|
| Підрядники-ФОП, 3 група | Єдиний податок 3 % або 5 % (п. 293.3 ПКУ), військовий збір 1 % | Перекваліфікація у трудові відносини, перевищення ліміту доходу |
| Штат поза Дія Сіті | ПДФО 18 % (п. 167.1 ПКУ), військовий збір 5 % | Навантаження на фонд оплати праці |
| Дія Сіті: штат і гіг-спеціалісти | ПДФО 5 % (пп. 170.14-1.2 ПКУ), військовий збір 5 % | Втрата статусу через недотримання критеріїв |
Ставки військового збору встановлює пп. 1.3 п. 16-1 підрозд. 10 розд. XX ПКУ. Податок на прибуток компанії поза Дія Сіті — 18 % (п. 136.1 ПКУ), резидента Дія Сіті на особливих умовах — 9 % бази оподаткування (п. 136.8 ПКУ).
Що входить у бухгалтерське обслуговування IT-компанії
- облік операцій за первинними документами, банк, валютні рахунки і курсові різниці;
- розрахунки з підрядниками-ФОП: договори, акти зі змістом і обсягом робіт, контроль лімітів доходу і КВЕД;
- зарплата, гіг-контракти, ПДФО, військовий збір і ЄСВ, податковий розрахунок;
- податок на прибуток на загальних або особливих умовах, декларації і фінансова звітність;
- щомісячний контроль критеріїв Дія Сіті і підготовка звітів про відповідність;
- облікова політика під інтелектуальну власність: нематеріальні активи, роялті, перехід прав;
- відповіді на запити банку щодо валютних операцій і на запити ДПС.
Етапи роботи
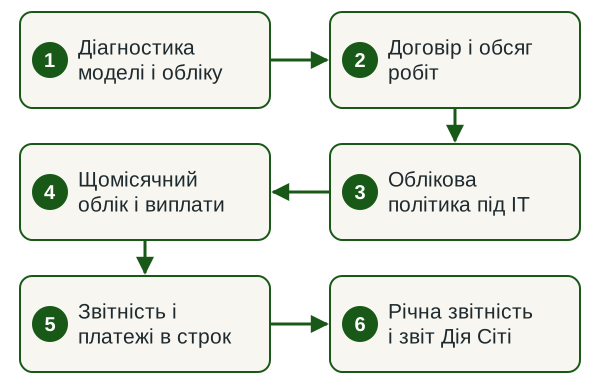
- Діагностика моделі і обліку Дивимося договори з виконавцями і замовниками, подані звіти, залишки і стан розрахунків.
- Договір і обсяг робіт Фіксуємо ділянки обліку, календар передавання документів і відповідальність сторін.
- Облікова політика під IT Погоджуємо порядок визнання доходу, нематеріальних активів і документообіг з виконавцями.
- Щомісячний облік і виплати Відображаємо операції, нараховуємо зарплату і винагороди, звіряємо акти з ФОП.
- Звітність і платежі в строк Подаємо декларації і податковий розрахунок, надсилаємо суми і дати сплати.
- Річна звітність і звіт Дія Сіті Складаємо фінзвітність і звіт про відповідність, передаємо дані аудитору.
Строки
За нашим досвідом, облік IT-компанії з повними документами беремо з найближчого звітного місяця після діагностики. Якщо є прогалини за минулі періоди, спершу відновлюємо облік, і старт зсувається. Строк залежить від кількості виконавців, валютних операцій і швидкості відповідей попереднього бухгалтера. Далі робота йде за календарем ПКУ і строками звітів Дія Сіті, наведеними нижче.
Від чого залежить вартість
- модель команди: ФОП, штат, гіг-контракти або їх поєднання;
- кількість виконавців і документів на місяць;
- кількість валютних рахунків і надходжень від нерезидентів;
- статус Дія Сіті і обсяг звітів про відповідність;
- операції з пов'язаними нерезидентами і трансфертне ціноутворення;
- стан обліку на старті: чи потрібне відновлення.
Вартість договірна: щомісячну суму називаємо після діагностики і фіксуємо в договорі до початку роботи.
Що потрібно від вас
- Статут, виписка з ЄДР, наказ про облікову політику і рішення про статус Дія Сіті, якщо він є.
- Договори з замовниками, підрядниками-ФОП і гіг-спеціалістами.
- Банківські виписки за гривневими і валютними рахунками.
- База облікової системи і подані звіти за останні періоди.
- Контактна особа, яка щомісяця передає акти й інвойси до погодженої дати.
Результат
- Звітність, подана в строк, і квитанції ДПС.
- Щомісячний перелік податків і виплат з сумами і датами.
- Розрахунок критеріїв Дія Сіті за кожен місяць і звіти про відповідність.
- Реєстр виконавців-ФОП з контролем лімітів доходу.
- Підписана фінансова звітність за рік і пакет документів для аудитора.
Дізнатися вартість обслуговування
Напишіть модель команди, кількість людей і звідки надходять кошти. У відповідь назвемо обсяг робіт і вартість.
Дія Сіті: умови входу, ставки і звіт про відповідність
Дія Сіті — окремий правовий режим з кількісними критеріями. Знижені ставки йдуть у парі з постійним моніторингом відповідності, яку підтверджують звіт про відповідність і незалежний висновок аудитора. Режим встановлено не менш як на 25 років з дня внесення до реєстру першого резидента, і на цей строк закон закріплює стабільність його умов (ч. 1, 2 ст. 3 Закону № 1667-IX).
Згідно з ч. 1 ст. 5 закону, резидентом може бути зареєстрована в Україні юрособа, яка одночасно: здійснює види діяльності з переліку режиму; забезпечує середню місячну винагороду працівникам і гіг-спеціалістам не менше еквівалента 1200 євро за курсом НБУ на перше число місяця; має середньооблікову кількість працівників і гіг-спеціалістів не менше дев'яти осіб; отримує не менш як 90 відсотків кваліфікованого доходу в загальному доході. Кваліфікований дохід — це чистий дохід від реалізації та роялті, отримані від видів діяльності з переліку (п. 5 ч. 1 ст. 1).
Для молодих компаній є послаблення (ч. 3 ст. 5): юрособа, створена не раніше ніж за 24 календарні місяці до заяви, з доходом у межах ліміту третьої групи єдиного податку, може перебувати у статусі, відповідаючи не всім вимогам, але не довше ніж до 31 грудня року, наступного за роком набуття статусу. Серед обставин, що закривають режим, для чинного бізнесу практично важливі дві: податковий борг понад 10 мінімальних зарплат довше 30 днів і порушення вимог щодо розкриття кінцевих бенефіціарних власників (ч. 2 ст. 5). Обидві закриває звичайна облікова дисципліна.
База податку на прибуток на особливих умовах формується, зокрема, з операцій за п. 135.2 ПКУ: дивідендів, коштів понад внесок у спільній діяльності, у визначених випадках — процентів за борговими зобов'язаннями. Доходи спеціалістів резидента — зарплата і винагорода за гіг-контрактом — оподатковуються ПДФО 5 відсотків з місяця, наступного за місяцем набуття статусу (пп. 170.14-1.2 ПКУ). Ставка діє для доходу до еквівалента 240 тисяч євро за рік за курсом НБУ на 1 січня, до суми перевищення застосовується 18 відсотків (пп. 170.14-1.3 ПКУ). Єдиний внесок за гіг-спеціаліста резидент нараховує і сплачує за Законом № 2464-VI (ч. 3 ст. 23 Закону № 1667-IX).
Якщо в якомусь місяці резидент не відповідав вимогам щодо винагороди або дев'яти осіб, податковий агент сам нараховує ПДФО за ставкою 18 відсотків замість 5 і сплачує його за власний рахунок (пп. 170.14-1.5 ПКУ).
Окремий блок роботи — звітність про відповідність. Початковий звіт з незалежним висновком подається не пізніше останнього дня шостого календарного місяця після місяця набуття статусу (ч. 2 ст. 13), річний з висновком — щороку до 1 червня (ч. 3 ст. 13). Порушення строку більш як на 20 робочих днів є підставою для втрати статусу (п. 4 ч. 1 ст. 9). Незалежний висновок подає суб'єкт аудиторської діяльності, який має право проводити обов'язковий аудит фінансової звітності (ч. 5 ст. 13). Для наших клієнтів такий висновок надає партнерська аудиторська фірма, внесена до відповідного розділу Реєстру. Key Solutions готує облік, помісячні розрахунки критеріїв і звіт про відповідність і супроводжує до подання. Докладно про облік резидента — у статті про бухгалтерський облік резидента Дія.City.
Підрядники-ФОП: де закінчується економія і починається ризик
Модель з ФОП законна, доки відносини справді підрядні, а ліміти дотримані. Річна межа доходу третьої групи — 1167 мінімальних зарплат на 1 січня (пп. 3 п. 291.4 ПКУ), у 2026 році це 10 091 049 грн за мінімальної зарплати 8647 грн (ст. 8 Закону № 4695-IX). До суми перевищення для ФОП застосовується ставка 15 відсотків (п. 293.4 ПКУ). Дохід в іноземній валюті ФОП перераховує у гривні за курсом НБУ на дату отримання (п. 292.5 ПКУ).
Завдання бухгалтера тут — контур контролю: моніторинг наближення кожного підрядника до ліміту, відповідність КВЕД наданим послугам, акти зі змістом і обсягом операції, відсутність ознак трудових відносин у листуванні. Крім податків, недбалість коштує штрафів посадовим особам. За відсутність податкового обліку або порушення порядку його ведення КУпАП передбачає 5–10 неоподатковуваних мінімумів, повторно протягом року — 10–15 (ст. 163-1). За відсутність бухгалтерського обліку, неправдиві дані у фінзвітності та її неподання — 8–15, повторно — 10–20 (ст. 164-2).
Валютні надходження: облік, курс і увага банку
Надходження в іноземній валюті залишають валюту обліку гривневою: облік і фінансова звітність ведуться у грошовій одиниці України, а на вимогу користувачів звітність можна додатково перерахувати в іноземну валюту (ст. 5 Закону № 996-XIV).
Окремо — фінансовий моніторинг. Операція є пороговою, якщо її сума дорівнює чи перевищує 400 тисяч гривень або еквівалент в іноземній валюті і є хоча б одна ознака, зокрема переказ коштів за кордон (ч. 1 ст. 20 Закону № 361-IX). Для IT-компанії це виплати материнській компанії чи підрядникам-нерезидентам. Надходження від замовників банк перевіряє в межах належної перевірки клієнта (ч. 4 ст. 11 Закону № 361-IX), тож комплект договорів, інвойсів і актів готуємо заздалегідь.
Послуги нерезидентам і ПДВ: чому експорт IT-послуг найчастіше поза об'єктом
Для послуг з розроблення та тестування програмного забезпечення, оброблення даних, консультацій з питань інформатизації, надання майнових прав інтелектуальної власності і створення таких об'єктів на замовлення місцем постачання вважається місце реєстрації отримувача (п. 186.3 ПКУ). Якщо отримувач за межами України, операція виходить за межі об'єкта оподаткування ПДВ.
Питання реєстрації платником ПДВ залишається окремим. Обов'язок виникає, коли оподатковувані постачання за останні 12 календарних місяців перевищують 1 000 000 гривень без ПДВ, крім платників єдиного податку першої — третьої груп (п. 181.1 ПКУ). Рахувати треба лише оподатковувані операції: помилку найчастіше роблять, коли рахують увесь оборот.
Звільнення від ПДВ для постачання програмної продукції діяло з 1 січня 2013 року до 1 січня 2023 року (п. 26-1 підрозд. 2 розд. XX ПКУ), тож у чинних договорах на нього вже не посилаються. Договори із закордонними замовниками розбираємо в послузі робота з нерезидентами.
Робота з материнською компанією: трансфертні ризики
Якщо українська юрособа надає послуги пов'язаній іноземній компанії за схемою «розробка в Україні, продажі за кордоном», операції потрапляють у поле трансфертного ціноутворення. Контрольованими можуть бути операції з пов'язаними нерезидентами (пп. 39.2.1.1 ПКУ), а господарськими операціями для цілей ТЦО вважаються також операції з нематеріальними активами, зокрема роялті та ліцензії (пп. 39.2.1.4 ПКУ). Два пороги діють одночасно: річний дохід платника понад 150 мільйонів гривень і обсяг операцій з кожним контрагентом понад 10 мільйонів гривень за рік, обидва за вирахуванням непрямих податків (пп. 39.2.1.7 ПКУ).
Звіт про контрольовані операції подається до 1 жовтня наступного року, учасники міжнародної групи в той самий строк подають повідомлення про участь у ній (пп. 39.4.2 ПКУ). Штраф за неподання звіту — 300 прожиткових мінімумів для працездатної особи на 1 січня звітного року (п. 120.3 ПКУ). Документи для контролю за ст. 39 ПКУ зберігаються не менше 2555 днів, первинні документи і регістри — не менше 1825 днів (пп. 44.3.1, 44.3.2 ПКУ). Різна глибина зберігання — часта причина втрати документів за внутрішньогруповими операціями. Звіт і документацію готуємо в послузі трансфертне ціноутворення.
Середня IT-компанія: фінзвітність, оприлюднення і обов'язковий аудит
Категорію підприємства визначає ч. 2 ст. 2 Закону № 996-XIV за двома з трьох критеріїв: мікропідприємство — активи до 350 тисяч євро, чистий дохід до 700 тисяч євро, до 10 працівників; мале — до 4 мільйонів євро, 8 мільйонів євро і 50 працівників; середнє — до 20 мільйонів євро, 40 мільйонів євро і 250 працівників. Платник податку на прибуток подає фінансову звітність разом з декларацією. Підприємства, які оприлюднюють звітність з аудиторським звітом, додають до декларації баланс і звіт про фінансові результати, а річну звітність з аудиторським звітом подають окремо (п. 46.2 ПКУ).
Середні і великі підприємства, які не є емітентами цінних паперів, до 1 червня оприлюднюють річну фінзвітність разом з аудиторським звітом і звітом про управління (абз. 2 ч. 3 ст. 14 Закону № 996-XIV). Для IT-компанії, що виросла до середньої, обов'язковий аудит організовуємо під ключ: аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру з правом на обов'язковий аудит, а Key Solutions готує облік і звітність і супроводжує до оприлюднення. Послуга описана на сторінці обов'язковий аудит фінансової звітності, а хто зобов'язаний і як підготуватися — у статті хто підлягає обов'язковому аудиту.
Облікову політику варто вибудувати під інтелектуальну власність: визнання нематеріального активу, перехід прав, розмежування роялті і плати за послуги. Майнові права на об'єкт, створений гіг-спеціалістом за гіг-контрактом, належать резиденту Дія Сіті, якщо інше не передбачено контрактом (ч. 2 ст. 24 Закону № 1667-IX), а особисті немайнові права залишаються за гіг-спеціалістом (ч. 1 ст. 24). Починати логічно з постановки податкового та бухгалтерського обліку.
Нормативна база
Норми, на які спирається робота
- ч. 4 ст. 8, ч. 1 ст. 11 Закону № 996-XIV — облік за договором і підписання фінзвітності керівником фірми-виконавця.
- ч. 2 ст. 2, ч. 3 ст. 14 Закону № 996-XIV — категорії підприємств і оприлюднення звітності з аудиторським звітом.
- ст. 5, 9, 13 Закону № 1667-IX — вимоги до резидента Дія Сіті, втрата статусу, звіти про відповідність.
- п. 136.8, пп. 170.14-1.2–170.14-1.5 ПКУ — податок на прибуток на особливих умовах і ПДФО спеціалістів Дія Сіті.
- пп. 3 п. 291.4, п. 293.3, п. 292.5 ПКУ — ліміт, ставки і валютний дохід платників єдиного податку третьої групи.
- п. 181.1, п. 186.3 ПКУ — реєстрація платником ПДВ і місце постачання IT-послуг.
- пп. 39.2.1.1, 39.2.1.7, 39.4.2 ПКУ — контрольовані операції і звіт про них.
- ст. 163-1, 164-2 КУпАП — штрафи посадових осіб за порушення податкового і бухгалтерського обліку.
Ризики і чому краще доручити команді за договором
Типові помилки в IT коштують дорожче за облік: ФОП-підрядник перевищив ліміт, і з перевищення береться 15 відсотків; місяць з вісьмома людьми в Дія Сіті переводить ПДФО на 18 відсотків за рахунок компанії; пропущений строк звіту про відповідність відкриває шлях до втрати статусу; неподаний звіт про контрольовані операції тягне штраф 300 прожиткових мінімумів. Кожен такий випадок видно заздалегідь у помісячних розрахунках.
Фірма відповідає перед клієнтом за договором як юридична особа, а її керівник підписує фінзвітність разом із директором. Договори з гіг-спеціалістами і статусні питання Дія Сіті з юридичного боку веде legal.ua, оплати в криптоактивах — crystal.tax.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Скільки коштують бухгалтерські послуги для IT-компанії?
Вартість договірна і залежить від моделі команди, кількості виконавців і документів, валютних операцій і статусу Дія Сіті. Щомісячну суму називаємо після діагностики обліку і фіксуємо в договорі. Разові завдання, як-от відновлення обліку чи звіт про контрольовані операції, рахуємо окремо.
Які податки платить IT-компанія в Україні?
Набір залежить від режиму. Поза Дія Сіті компанія платить податок на прибуток 18 відсотків або єдиний податок третьої групи, а з зарплат утримує ПДФО і військовий збір. Резидент Дія Сіті сплачує податок на прибуток на особливих умовах 9 відсотків бази за п. 136.8 ПКУ і утримує 5 відсотків ПДФО з доходів спеціалістів.
Що вигідніше для IT-компанії: підрядники-ФОП чи Дія Сіті?
Відповідь залежить від чисельності і структури виплат. Дія Сіті вимагає щонайменше дев'яти працівників і гіг-спеціалістів та середньої винагороди від еквівалента 1200 євро, і невелика команда ці умови часто не виконує. За їх дотримання режим дає ПДФО 5 відсотків для доходів спеціалістів у межах еквівалента 240 тисяч євро на рік.
Чи потрібен IT-компанії бухгалтер, якщо всі виконавці на ФОП?
Так, юридична особа веде бухгалтерський облік безперервно з дня реєстрації до ліквідації і складає фінансову звітність незалежно від того, як оформлені виконавці. Закон № 996-XIV дозволяє вести облік на договірних засадах з профільною фірмою замість штатного бухгалтера.
Чи сплачує IT-компанія ПДВ з експорту послуг нерезиденту?
Як правило, ні: для розроблення і тестування програмного забезпечення місцем постачання є місце реєстрації отримувача, тож за замовника-нерезидента операція виходить за межі об'єкта оподаткування (п. 186.3 ПКУ). Звільнення для програмної продукції діяло лише до 1 січня 2023 року.
Які вимоги треба виконати, щоб стати резидентом Дія Сіті?
Потрібно здійснювати діяльність з переліку режиму, забезпечувати середню місячну винагороду від еквівалента 1200 євро, мати щонайменше дев'ять працівників і гіг-спеціалістів та отримувати не менше 90 відсотків кваліфікованого доходу. Молоді компанії, створені не раніше ніж за 24 місяці до заяви, можуть тимчасово перебувати в режимі, відповідаючи не всім вимогам.
Хто надає незалежний висновок до звіту про відповідність Дія Сіті?
Висновок подає суб'єкт аудиторської діяльності з правом на обов'язковий аудит фінансової звітності (ч. 5 ст. 13 Закону № 1667-IX). Для наших клієнтів його надає партнерська аудиторська фірма з відповідного розділу Реєстру, а Key Solutions готує облік, розрахунки критеріїв і сам звіт про відповідність.
Що загрожує за порушення в обліку IT-компанії?
Посадових осіб штрафують за порушення податкового обліку (ст. 163-1 КУпАП) і за відсутність бухгалтерського обліку або неправдиві дані у фінзвітності (ст. 164-2 КУпАП). Компанія платить штраф за неподання звіту про контрольовані операції (п. 120.3 ПКУ), а резидент Дія Сіті ризикує статусом через пропущені звіти.
Суміжні послуги
Обговоримо облік вашої IT-компанії
Напишіть модель команди, кількість людей, чи є статус Дія Сіті і з яких країн надходять кошти. У відповідь назвемо обсяг робіт, вартість і дату старту.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp