
Внутрішній фінансовий контроль — це правила і перевірки, якими компанія захищає гроші, запаси та звітність: хто погоджує платіж, хто звіряє залишки, хто має доступ до рахунків. Key Solutions перевіряє чинні контролі, показує слабкі місця і налаштовує процедури погодження та звірок.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібно: керівник більше не бачить кожного платежу, губляться запаси чи дебіторка, попереду аудит, кредит або продаж частки.
- Що отримуєте: звіт про діагностику, карту ризиків, матрицю контролів, регламенти погодження платежів і звірок, план впровадження.
- Строк: за нашим досвідом, діагностика однієї компанії займає кілька тижнів.
- Вартість договірна: залежить від кількості процесів і юросіб, облікових систем і від того, чи потрібен супровід впровадження.
- З чого почати: напишіть, що турбує (платежі, запаси, дебіторка, звітність) і скільки у вас юросіб. На консультації запропонуємо обсяг діагностики.
Що таке внутрішній фінансовий контроль
Внутрішній фінансовий контроль — це частина управління, в якій кожна грошова операція проходить погодження, фіксацію в обліку і звірку. Закон залишає його побудову самому підприємству: воно розробляє систему і форми внутрішньогосподарського обліку, звітності і контролю господарських операцій (ч. 5 ст. 8 Закону № 996-XIV).
Відповідальність за організацію обліку і збереження документів несе керівник або власник (ч. 3 ст. 8 Закону № 996-XIV). Тому добре налаштований контроль захищає і гроші компанії, і самого директора.
Види фінансового контролю: попередній, поточний, наступний
| Вид контролю | Коли діє | Приклади |
|---|---|---|
| Попередній | до операції | погодження договору і платежу, ліміти повноважень, перевірка контрагента |
| Поточний | під час операції | звірка оплат з рахунками, контроль каси, облік видачі запасів |
| Наступний | після операції | звірки з контрагентами, інвентаризація, план-факт, перевірка звітності |
З чого складається система внутрішнього контролю
Система внутрішнього контролю складається з п'яти елементів. Такий поділ закріплено для бюджетних установ (п. 5 Основних засад, постанова КМУ № 1062), і він збігається з міжнародною моделлю COSO, яку застосовують у бізнесі.
- Внутрішнє середовище: оргструктура, розподіл повноважень, посадові інструкції.
- Управління ризиками: де компанія може втратити гроші чи дані.
- Заходи контролю: погодження, ліміти, звірки, розмежування доступів, інвентаризації.
- Інформація та комунікація: вчасні й зрозумілі звіти для керівника.
- Моніторинг: перевірка, чи контролі справді виконуються.
Приклади внутрішнього контролю в компанії
- Платіж понад встановлений ліміт погоджують двоє: фінансовий директор і керівник.
- Нового постачальника вносять у довідник після перевірки реквізитів і запису в ЄДР.
- Хто вводить документ в облікову систему, той не проводить оплату в банк-клієнті.
- Розбіжності інвентаризації розбирає комісія з актом і поясненнями матеріально відповідальних осіб.
Внутрішній контроль, внутрішній аудит і фінансовий контролінг
Три поняття часто плутають. Внутрішній контроль виконують керівники і працівники щодня. Внутрішній аудит незалежно оцінює, чи працює ця система, і дає рекомендації; для бюджетних установ таке розмежування записано окремим принципом (п. 3 Основних засад № 1062). Фінансовий контролінг займається плануванням, план-фактом і аналізом відхилень для управлінських рішень.
Якщо компанії потрібен власний підрозділ, дивіться організацію внутрішнього аудиту на підприємстві. Бюджети і план-факт закриває фінансове планування і бюджетування.
Внутрішній контроль у бюджетній установі
Розпорядники бюджетних коштів в особі керівників зобов'язані організувати внутрішній контроль і внутрішній аудит у своїх установах і підвідомчих підприємствах (ч. 3 ст. 26 Бюджетного кодексу). Принципи й елементи системи визначають Основні засади, затверджені постановою КМУ № 1062 від 12.12.2018 (зі змінами, внесеними постановою № 531 від 09.05.2025). Ми описуємо процеси установи, складаємо реєстр ризиків і готуємо внутрішні документи під ці вимоги.
Що входить у послугу
- Інтерв'ю з керівниками і опис процесів: платежі, закупівлі, продажі й дебіторка, запаси, зарплата, закриття місяця.
- Перевірка вибірки операцій: чи виконуються погодження, ліміти і звірки на практиці.
- Аналіз прав доступу в обліковій системі та банк-клієнті.
- Карта ризиків і матриця контролів: ризик, контроль, відповідальний, періодичність, документ.
- Регламенти погодження платежів, звірок, інвентаризації і закриття періоду.
- Супровід впровадження і повторна перевірка.
Етапи роботи
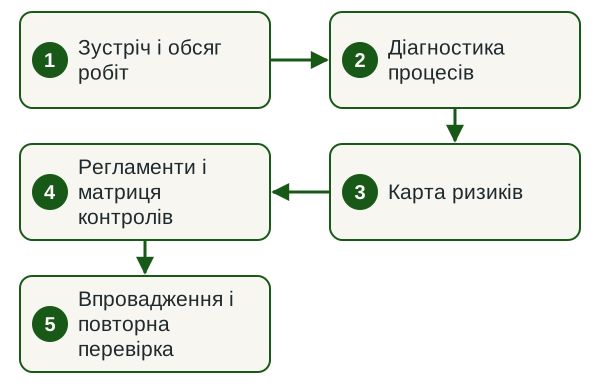
- Зустріч і обсяг робіт Визначаємо процеси, юрособи і що саме турбує власника.
- Діагностика процесів Проводимо інтерв'ю, вивчаємо документи і перевіряємо вибірку операцій.
- Карта ризиків Оцінюємо кожен ризик за ймовірністю і сумою можливої втрати.
- Регламенти і матриця контролів Готуємо документи, розподіл повноважень і доступів.
- Впровадження і повторна перевірка Запускаємо контролі поетапно і перевіряємо, як вони працюють.
Строки
За нашим досвідом, діагностика однієї компанії займає кілька тижнів від першої зустрічі до звіту. Регламенти впроваджуємо по одному-два процеси за раз. Строк залежить від кількості процесів і юросіб, стану обліку і швидкості відповідей ваших працівників.
Від чого залежить вартість
- Кількість процесів, юросіб, банків, кас і складів.
- Кількість облікових систем і їх зв'язки між собою.
- Стан обліку: якщо він запущений, спершу потрібне відновлення бухгалтерського обліку.
- Формат результату: лише звіт чи звіт із супроводом впровадження.
Вартість договірна, суму і обсяг фіксуємо в договорі до старту.
Що потрібно від вас
- Оргструктура і посадові інструкції ключових працівників.
- Чинні положення: облікова політика, порядок погодження платежів, наказ про інвентаризацію.
- Доступ на читання до облікової системи і вивантаження операцій за період.
- Контактна особа з вашого боку.
Результат
- Звіт про діагностику з оцінкою кожного процесу і карта ризиків.
- Матриця контролів: хто, що, коли і яким документом перевіряє.
- Пакет регламентів і шаблонів звірок.
- План впровадження з відповідальними і строками.
Норми, на які спирається робота
- ч. 3 ст. 8 Закону № 996-XIV — відповідальність керівника або власника за організацію обліку.
- ч. 5 ст. 8 Закону № 996-XIV — підприємство самостійно розробляє систему внутрішньогосподарського обліку, звітності і контролю.
- ч. 1 ст. 10 Закону № 996-XIV — обов'язок проводити інвентаризацію активів і зобов'язань.
- ч. 3 ст. 26 Бюджетного кодексу України — внутрішній контроль і внутрішній аудит у розпорядників бюджетних коштів.
- Основні засади, затверджені постановою КМУ № 1062 від 12.12.2018 — принципи та елементи внутрішнього контролю.
- МСА 315 і МСА 265 — аудитор вивчає систему внутрішнього контролю і повідомляє керівництву про її недоліки.
Ризики і чому контроль краще налаштувати з командою за договором
Без контролю втрати виявляються пізно: подвійна оплата постачальнику, платіж на підмінені реквізити, нестача запасів, яку видно лише на інвентаризації. Помилки у звітності потім знаходить аудитор або ДПС, і це вже донарахування та штрафи.
Працівникові складно оцінити процес, який він сам виконує. Зовнішня команда працює за договором і зберігає професійну таємницю. Питання матеріальної відповідальності і трудових документів закриває юридична практика групи legal.ua.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Що таке внутрішній фінансовий контроль простими словами?
Це набір правил, за якими компанія погоджує, фіксує і перевіряє кожну операцію з грошима, запасами і документами. Наприклад, великий платіж погоджують двоє, касу звіряють щодня, а доступ до банк-клієнта мають лише визначені люди.
Чим внутрішній контроль відрізняється від внутрішнього аудиту?
Внутрішній контроль виконують керівники і працівники щодня: погоджують, звіряють, рахують. Внутрішній аудит незалежно оцінює, чи працює ця система, і дає рекомендації. Для бюджетних установ таке розмежування закріплено в п. 3 Основних засад, затверджених постановою КМУ № 1062.
Чи обов'язковий внутрішній контроль для ТОВ?
Закон зобов'язує підприємство самостійно розробити систему і форми контролю господарських операцій (ч. 5 ст. 8 Закону № 996-XIV), а відповідальність за організацію обліку покладає на керівника або власника (ч. 3 ст. 8). Конкретні процедури для звичайного ТОВ закон не визначає, їх обирає сама компанія.
Що таке фінансовий контролінг на підприємстві?
Фінансовий контролінг — це планування, облік план-факт і аналіз відхилень, які допомагають керівнику ухвалювати рішення. Він спирається на бюджет і управлінську звітність. Внутрішній контроль забезпечує, щоб цифри в цій звітності були правильними, тому обидві функції працюють разом.
Як організувати внутрішній контроль у бюджетній установі?
Керівник розпорядника бюджетних коштів організовує внутрішній контроль і внутрішній аудит (ч. 3 ст. 26 Бюджетного кодексу). Елементи системи визначають Основні засади, затверджені постановою КМУ № 1062. Ми описуємо процеси установи, складаємо реєстр ризиків і готуємо внутрішні документи.
Чи допоможе внутрішній контроль пройти обов'язковий аудит?
Так. Аудитор вивчає систему внутрішнього контролю за МСА 315 і повідомляє про недоліки за МСА 265, тому налаштовані контролі зменшують кількість коригувань. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру з правом на обов'язковий аудит. Key Solutions організовує роботу, готує облік і звітність і супроводжує до оприлюднення.
Скільки триває і скільки коштує діагностика внутрішнього контролю?
За нашим досвідом, діагностика однієї компанії займає кілька тижнів від першої зустрічі до звіту. Вартість договірна: вона залежить від кількості процесів і юросіб, облікових систем і від того, чи потрібен супровід впровадження. Обсяг і суму фіксуємо в договорі до старту.
Суміжні послуги
Обговорити внутрішній контроль у вашій компанії
Напишіть, які процеси турбують і скільки у вас юросіб. У відповідь запропонуємо обсяг діагностики, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp