
Бухгалтерський облік і звітність іспанської SL — це книги Diario та Inventarios y Cuentas anuales з електронною легалізацією в Registro Mercantil, квартальні декларації IVA і утримань IRPF до 20-го числа після кварталу, аванси й річна декларація податку на прибуток (Impuesto sobre Sociedades), внески до Seguridad Social за працівників і річна звітність, яку треба скласти за 3 місяці, затвердити за 6 місяців і здати до реєстру разом з декларацією бенефіціарів. Key Solutions координує цю роботу для власників з України: книги і подання веде іспанський бухгалтер (gestoría), а ми ставимо задачі, контролюємо строки й цифри та готуємо звітність для власника українською.
Отримати індивідуальну пропозицію Telegram
Коротко
- Кому: власникам з України, у яких є або буде Sociedad Limitada (SL) в Іспанії, і групам, де іспанська компанія працює поруч з українським ТОВ.
- Що робимо: приймаємо облік від попереднього бухгалтера, ставимо календар строків, контролюємо IVA, утримання, податок на прибуток, внески і річну звітність, готуємо компанію до аудиту, коли він обов'язковий, і даємо власнику зрозумілу звітність.
- Хто підписує: книги і декларації веде іспанський бухгалтер, річну звітність складають і підписують адміністратори компанії, обов'язковий аудит проводить іспанський аудитор. Декларацію бенефіціарів подають адміністратори.
- Вартість: індивідуальна пропозиція після короткого опису компанії, без публічного прайсу.
- З чого почати: напишіть, чи компанія вже записана в Registro Mercantil, чи є в неї NIF і працівники, скільки операцій на місяць і хто веде облік зараз.
Що вимагає іспанський закон від SL
Кожен підприємець в Іспанії веде впорядкований облік, який дозволяє відстежити всі операції в хронологічному порядку, і обов'язково має дві книги: Diario та Inventarios y Cuentas anuales (art. 25 Código de Comercio). Записи ведуть в євро. Відповідальність за облік лишається на компанії навіть тоді, коли його доручено зовнішньому бухгалтеру (art. 25.2), тому адміністратор з України має бачити, що і коли подано від імені SL.
| Обов'язок | Що саме і коли | Норма |
|---|---|---|
| Облікові книги | Diario — усі операції день за днем; Inventarios y Cuentas anuales — початковий баланс, щонайменше щокварталу оборотно-сальдові баланси, інвентар на кінець року і річна звітність | art. 25, 28 Código de Comercio |
| Легалізація книг | Усі обов'язкові книги, включно з книгою протоколів і реєстром учасників, легалізують телематично в Registro Mercantil до спливу 4 місяців після закриття року | art. 18 Ley 14/2013 |
| IVA | Декларація за квартал — у перші 20 календарних днів наступного місяця, за IV квартал — до 30 січня разом з річною зведеною декларацією | art. 71 Reglamento del IVA |
| Утримання (retenciones) | Утриманий IRPF із зарплат і інших виплат декларують і сплачують у перші 20 днів квітня, липня, жовтня і січня; річна декларація утримань — у січні | art. 108 Reglamento del IRPF |
| Податок на прибуток (IS) | Аванси — у перші 20 днів квітня, жовтня і грудня; річна декларація — протягом 25 днів після 6 місяців від кінця періоду (1–25 липня при календарному році) | art. 40, 124 Ley 27/2014 |
| Seguridad Social | Реєстрація компанії як роботодавця до початку діяльності, афіліація та alta кожного працівника; внески сплачують протягом місяця, наступного за місяцем нарахування | art. 138–139 LGSS; art. 56 RD 1415/2004 |
| Річна звітність | Скласти за 3 місяці після кінця року, затвердити загальними зборами за 6 місяців, здати до Registro Mercantil протягом місяця після затвердження | art. 253, 164, 279 Ley de Sociedades de Capital |
| Бенефіціари | Декларація про кінцевих бенефіціарів (hoja de titularidad real) разом з депозитом річної звітності; при зміні бенефіціарів — нова декларація до Registro Mercantil протягом 10 днів | RD 609/2023; art. 4 Ley 10/2010 |
Строки наведено за консолідованими текстами BOE станом на 9 жовтня 2026 року: Código de Comercio, Ley 14/2013, Reglamento del IVA, Reglamento del IRPF, Ley 27/2014 del Impuesto sobre Sociedades, Ley General de la Seguridad Social, Ley de Sociedades de Capital, RD 609/2023.
Календар строків іспанської SL
Більшість податкових строків SL квартальні і припадають на перші 20 днів місяця після кварталу. Календар нижче — для компанії з календарним фінансовим роком, квартальною IVA і працівниками.
| Коли | Що подати або сплатити |
|---|---|
| 1–20 квітня, липня, жовтня | декларація IVA за квартал; утримання IRPF за квартал |
| 1–30 січня | IVA за IV квартал і річна зведена декларація IVA; утримання за IV квартал (до 20 січня) і річна декларація утримань |
| 1–20 квітня, жовтня, грудня | аванси податку на прибуток (pagos fraccionados) |
| щомісяця | внески до Seguridad Social за попередній місяць |
| до 31 березня | адміністратори складають річну звітність, звіт про управління і пропозицію щодо розподілу результату |
| до 30 квітня | легалізація облікових книг за минулий рік у Registro Mercantil |
| до 30 червня | затвердження річної звітності загальними зборами |
| 1–25 липня | річна декларація і доплата податку на прибуток |
| місяць після затвердження | депозит річної звітності і декларації бенефіціарів у Registro Mercantil |
Щомісячна IVA (у перші 30 днів наступного місяця, за січень — до кінця лютого, бо такі компанії ведуть книги IVA через SII: art. 62.6 і 71.4 Reglamento del IVA) обов'язкова для компаній з обсягом операцій понад 6 010 121,04 € за попередній рік і для зареєстрованих у режимі щомісячного повернення IVA (art. 71.3 Reglamento del IVA); компанії з обсягом операцій понад цю суму декларують щомісяця і утримання (art. 108.1 Reglamento del IRPF). Інші компанії можуть обрати щомісячний період для IVA, але цей вибір незворотний.
IVA: квартал, ставки і річна декларація
Загальна ставка IVA — 21 %, знижені — 10 % і 4 % (art. 90–91 Ley 37/1992). Окремого порогу реєстрації за оборотом для місцевого бізнесу в законі немає: компанія, що веде діяльність, з початку подає періодичні декларації, і подає їх навіть за квартал без операцій. Від обов'язку звільнені лише ті, хто здійснює виключно звільнені операції (art. 71.1 Reglamento del IVA).
- період декларації — календарний квартал; щомісячний період обов'язковий для великих компаній і для режиму щомісячного повернення;
- декларацію за IV квартал подають до 30 січня разом з річною зведеною декларацією (art. 71.4 і 71.6);
- при продажу товарів і електронних послуг споживачам в інших країнах ЄС діє поріг 10 000 € на рік, після якого IVA рахують за правилами країни покупця (art. 73 Ley 37/1992);
- з 1 грудня 2026 року RDL 29/2026 змінює знижені ставки для операцій з житлом, тому компанії з цієї сфери ставку перевіряємо до виставлення рахунку.
VeriFactu. Програми для виставлення рахунків мають відповідати вимогам RD 1007/2023: платники податку на прибуток — до 1 січня 2027 року, інші платники, зокрема філії іноземних компаній, — до 1 липня 2027 року. Компанії, які ведуть книги IVA через систему негайного обміну даними SII, під ці вимоги не підпадають (RD 1007/2023, art. 3 і disposición final cuarta). Для SL з українським власником це означає перевірену програму або облікову систему бухгалтера, з якої рахунки виходять за новими правилами, до 2027 року.
Податок на прибуток: ставки, аванси і декларація
Загальна ставка Impuesto sobre Sociedades — 25 %. Нова компанія з економічною діяльністю платить 15 % у першому періоді з позитивною базою і в наступному. За періоди, що починаються у 2026 році, мікрокомпанії з оборотом до 1 млн € платять 19 % з перших 50 000 € бази і 21 % з решти, малі компанії з оборотом до 10 млн € — 23 % (art. 29 і disposición transitoria 44ª Ley 27/2014). Аванси сплачують у перші 20 днів квітня, жовтня і грудня, річну декларацію подають протягом 25 календарних днів після 6 місяців від кінця періоду. Податкову частину по Іспанії і податки власника веде crystal.tax, компанія групи.
Зарплата, Seguridad Social і утримання
Роботодавець реєструється в Régimen General de la Seguridad Social до початку діяльності і оформлює афіліацію та alta кожного працівника; alta, подана із запізненням, зворотної сили не має (art. 138–140 LGSS). Внески сплачують протягом місяця, наступного за місяцем нарахування (art. 56 RD 1415/2004). Утриманий із зарплат IRPF компанія декларує і перераховує щокварталу, а в січні подає річну декларацію утримань з переліком отримувачів (art. 108 Reglamento del IRPF).
- щомісячний розрахунок зарплати, внесків і утримань IRPF;
- alta і baja працівників, зміни даних у Seguridad Social;
- квартальні і річна декларації утримань.
Річна звітність, депозит і аудит
Адміністратори складають річну звітність (cuentas anuales), звіт про управління і пропозицію щодо розподілу результату протягом 3 місяців після закриття року (art. 253 LSC). Загальні збори затверджують звітність у перші 6 місяців року (art. 164), а протягом місяця після затвердження її депонують у Registro Mercantil за місцезнаходженням компанії (art. 279). Компанія, яка два роки поспіль відповідає двом з трьох умов — активи до 2 850 000 €, оборот до 5 700 000 €, до 50 працівників, — складає скорочений баланс і звіт про зміни власного капіталу без звіту про рух грошових коштів (art. 257).
Якщо звітність не здана в строк, Registro Mercantil не записує жодних нових документів компанії, поки порушення триває, крім кількох винятків на кшталт звільнення адміністратора чи ліквідації (art. 282 LSC). Додатково ICAC може накласти штраф від 1 200 до 60 000 €, а для компаній з оборотом понад 6 000 000 € — до 300 000 € за кожен рік затримки (art. 283). Для власника з України закрита реєстрація означає, що призначити нового адміністратора, змінити адресу чи статут не вийде, доки звітність не здана.
| Коли SL звільнена від обов'язкового аудиту | Умова: два роки поспіль щонайменше 2 з 3 |
|---|---|
| Сума активів | не більше 2 850 000 € |
| Чистий оборот | не більше 5 700 000 € |
| Середня кількість працівників | не більше 50 |
Межі — art. 263 Ley de Sociedades de Capital. У перший рік після створення компанія звільнена, якщо на кінець цього року виконує дві з трьох умов (art. 263.3). Аудит проводить іспанський аудитор. Key Solutions готує облік, пакет документів і пояснення до аудиту та координує роботу з аудитором до затвердження звітності.
Реєстр бенефіціарів
Бенефіціар іспанської компанії — фізична особа, яка прямо чи опосередковано володіє або контролює понад 25 % капіталу чи голосів або іншим способом контролює управління (art. 4.2 b Ley 10/2010). Якщо такої особи немає, бенефіціаром вважають адміністратора (art. 4.1 RD 609/2023). SL подає дані про бенефіціарів на окремому аркуші (hoja de titularidad real) разом з депозитом річної звітності, а при зміні бенефіціарів адміністратори подають нову декларацію до Registro Mercantil протягом 10 днів з дня, коли дізналися про зміну. Пропущена декларація закриває реєстрацію компанії так само, як незданий звіт (RD 609/2023). Ми готуємо дані про структуру володіння, зокрема через українські компанії, і контролюємо, щоб декларацію подали вчасно.
Передача бухгалтерії іспанської SL
Зміна бухгалтера — найчастіший привід звернення: попередня gestoría перестала відповідати, власник не бачить цифр або річна звітність не здана до реєстру. Передачу проводимо за переліком, щоб новий бухгалтер почав без розриву.
- книги Diario та Inventarios y Cuentas anuales, оборотно-сальдова відомість на дату передачі, підтвердження легалізації книг;
- остання затверджена річна звітність, протоколи зборів і підтвердження депозиту в Registro Mercantil;
- декларації IVA, утримань і податку на прибуток з підтвердженнями подання за останні періоди;
- виписки за всіма рахунками, реєстри виданих і отриманих рахунків, доступи до податкового кабінету;
- розрахунки зарплати і документи Seguridad Social, якщо є працівники;
- перевірка декларації бенефіціарів і актуальності даних у Registro Mercantil.
Розбіжності, знайдені під час передачі, фіксуємо в окремому акті з планом виправлень.
Що входить у послугу
- діагностика: режим IVA, ставка податку на прибуток, обов'язок аудиту, стан звітності і реєстру бенефіціарів за минулі роки;
- вибір і налаштування роботи з іспанським бухгалтером: технічне завдання, обіг документів, графік закриття кварталу, доступи;
- контроль декларацій IVA, утримань і авансів податку на прибуток до дати подання;
- контроль річної звітності, легалізації книг, затвердження і депозиту в Registro Mercantil;
- підготовка до аудиту і координація з аудитором, коли аудит обов'язковий;
- підготовка до VeriFactu: вибір програми рахунків і порядку їх виставлення до 2027 року;
- управлінська звітність для власника українською: прибуток, грошові потоки, податки до сплати;
- пакет фінансової звітності для звіту про КІК українського власника, звітність за МСФЗ або консолідація з українським ТОВ на запит.
Етапи роботи
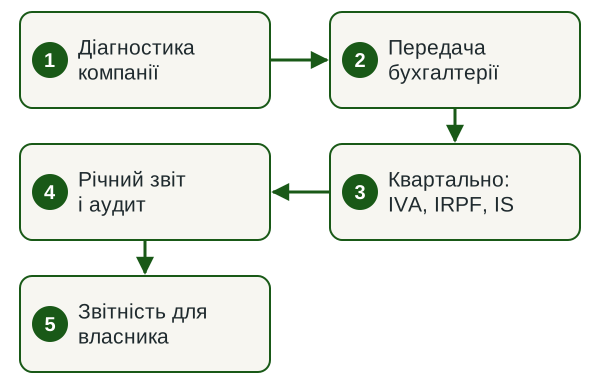
- Діагностика. Отримуємо витяг з Registro Mercantil, останню звітність і декларації, визначаємо режим IVA, ставку податку на прибуток і обов'язки компанії.
- Передача бухгалтерії. Приймаємо облік від попереднього бухгалтера за переліком, фіксуємо розбіжності.
- Квартальний цикл. Документи, закриття кварталу, IVA і утримання до 20-го числа, аванси податку на прибуток, щомісячні внески.
- Річна звітність. Cuentas anuales, легалізація книг, аудит за потреби, затвердження, депозит і декларація бенефіціарів, річна декларація податку на прибуток.
- Звітність для власника. Управлінський звіт українською, пакет для КІК і консолідації.
Звітність для власника в Україні
Для власника — податкового резидента України іспанська SL часто є контрольованою іноземною компанією: частка понад 50 %, або понад 10 %, коли резиденти України разом володіють 50 % і більше (пп. 39-2.1.2 ПКУ). До звіту про КІК додають засвідчені копії фінансової звітності компанії (пп. 39-2.5.2 ПКУ), тому іспанська річна звітність потрібна і в Україні. Звітність і пакет КІК готуємо разом зі сторінкою звітності іноземних компаній.
Дивіденди іспанської компанії нерезиденту обкладаються податком у джерела 19 % (art. 25.1 f TRLIRNR). Між Україною та Іспанією на дату оновлення застосовується Конвенція між Іспанією і СРСР від 1 березня 1985 року: дивіденди — не більше 18 %, проценти оподатковуються лише в країні отримувача, роялті — не більше 5 % (текст конвенції, Міністерство фінансів Іспанії). Нову конвенцію Україна — Іспанія підписано у 2020 році, але Мінфін Іспанії на дату оновлення не вказує її як опубліковану в BOE, тому її ставки ми не застосовуємо. Податки власника і звіт про КІК закриває crystal.tax.
Реєстрація, адреса і ВНЖ — в інших компаніях групи
Реєстрацію SL, юридичну адресу в Іспанії і зміну адміністратора організовує regserv.biz: реєстрація компанії в Іспанії. Внесок іноземця в капітал іспанської компанії декларують у Registro de Inversiones формою D-1A протягом місяця після інвестиції; якщо угоду посвідчував іспанський нотаріус, декларацію подає він (Orden ECM/57/2024). Реєстрація компанії сама по собі права на проживання в Іспанії не дає: ВНЖ підприємця вимагає позитивного висновку ENISA щодо бізнес-плану, а інші режими мають власні вимоги. Міграційні питання веде legal.ua: імміграція до Іспанії. Огляд виходу на ринок Іспанії — на innovacg.com. Key Solutions підключається, коли компанія вже існує або реєструється, і відповідає за облік і звітність.
Що потрібно від вас
- назва і NIF компанії або дата запланованої реєстрації;
- остання річна звітність і податкові декларації, якщо компанія вже працює;
- банківські виписки і перелік основних контрагентів;
- кількість працівників і форми договорів з ними;
- контакти попереднього бухгалтера для передачі обліку;
- склад власників і їхнє податкове резидентство для декларації бенефіціарів і пакета КІК.
Документи приймаємо електронно. Паролі до банку нам не потрібні.
Результат
- облік SL закритий щокварталу, IVA, утримання і аванси податку на прибуток подані в строк;
- книги легалізовані, річна звітність складена, затверджена і здана до Registro Mercantil разом з декларацією бенефіціарів;
- річна декларація податку на прибуток подана в липні;
- аудиторський висновок, якщо компанія підпадає під обов'язковий аудит;
- управлінський звіт і пакет для КІК українською для власника;
- календар строків на наступний рік.
Нормативна база
Іспанські норми, на які спирається робота (консолідовані тексти BOE станом на 09.10.2026)
- Código de Comercio — art. 25 (обов'язкові книги), art. 28 (зміст книг), art. 30 (зберігання 6 років);
- Ley de Sociedades de Capital, RDL 1/2010 — art. 164 (затвердження), art. 253 (складання), art. 257 (скорочені форми), art. 263 (аудит), art. 279 (депозит), art. 282–283 (закриття реєстру і штрафи);
- Ley 14/2013 — art. 18 (легалізація книг за 4 місяці);
- Ley 37/1992 del IVA — art. 73, 90, 91 (ставки і поріг продажу в ЄС); Reglamento del IVA, RD 1624/1992 — art. 71 (періоди і строки);
- Ley 27/2014 del Impuesto sobre Sociedades — art. 29 і DT 44ª (ставки), art. 40 (аванси), art. 124 (декларація);
- Reglamento del IRPF, RD 439/2007 — art. 108 (декларації утримань);
- Ley General de la Seguridad Social, RDL 8/2015 — art. 138–140; RD 1415/2004 — art. 56 (строк сплати внесків);
- Ley 10/2010 — art. 4 (бенефіціар); RD 609/2023 — реєстр бенефіціарів;
- RD 1007/2023 — VeriFactu, строки 1.01.2027 і 1.07.2027;
- TRLIRNR, RDL 5/2004 — art. 25 (податок нерезидентів у джерела); Конвенція Іспанія — СРСР 1985 року;
- Податковий кодекс України — пп. 39-2.1.2 і 39-2.5.2: контролююча особа і звіт про КІК.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: облік, звітність, строки й листування з органами країни. Від вас — рішення й підписи; решту робимо самі й не смикаємо вас без потреби.
- Беремо бюрократію на себе
- Запити податкової, реєстру чи банку в країні компанії: готуємо відповіді й документи разом із місцевим партнером, поки питання не закрите.
- Доводимо справу до кінця
- Справа не губиться по дорозі, навіть якщо процес розтягнувся на місяці. Іспанські книги і подання — іспанський бухгалтер; обов'язковий аудит — іспанський аудитор; річну звітність і декларацію бенефіціарів підписують адміністратори компанії; координація, контроль і звітність для власника — Key Solutions.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець, за плечима групи Innova — 14 років практики в 50+ країнах. Суміжне закривають компанії групи: податки в Іспанії і КІК власника — crystal.tax, реєстрація компанії — regserv.biz, юридичні та міграційні питання — legal.ua.
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Чи можна вести облік іспанської SL з України?
Книги іспанської компанії ведуть в євро за Código de Comercio, а декларації IVA, утримань і податку на прибуток подають електронно до іспанської податкової. Тому книги і подання веде іспанський бухгалтер (gestoría), а відповідальність за облік лишається на компанії. Key Solutions ставить задачі, контролює строки й цифри та готує звітність для власника українською.
Коли SL подає декларації IVA?
Щокварталу, у перші 20 календарних днів місяця після кварталу; за IV квартал — до 30 січня разом з річною зведеною декларацією (art. 71 Reglamento del IVA). Щомісячна подача обов'язкова при обсязі операцій понад 6 010 121,04 € за попередній рік. Окремого порогу реєстрації за оборотом для місцевого бізнесу немає, і декларацію подають навіть за квартал без операцій.
Які строки річної звітності SL?
Адміністратори складають річну звітність протягом 3 місяців після закриття року, загальні збори затверджують її за 6 місяців, а протягом місяця після затвердження її депонують у Registro Mercantil (art. 253, 164, 279 Ley de Sociedades de Capital). Облікові книги легалізують у Registro Mercantil до спливу 4 місяців після закриття року (art. 18 Ley 14/2013).
Що буде, якщо не здати річну звітність?
Registro Mercantil не записує нових документів компанії, поки звітність не здана, тобто не вийде зареєструвати нового адміністратора, адресу чи зміни статуту (art. 282 LSC). ICAC може накласти штраф від 1 200 до 60 000 €, а для компаній з оборотом понад 6 млн € — до 300 000 € за рік затримки (art. 283).
Чи потрібен обов'язковий аудит моїй SL?
Ні, якщо два роки поспіль компанія відповідає щонайменше двом з трьох умов: активи до 2 850 000 €, чистий оборот до 5 700 000 €, до 50 працівників (art. 263 Ley de Sociedades de Capital). У перший рік достатньо виконати дві умови на кінець року. В іншому разі аудит проводить іспанський аудитор.
Хто і коли декларує бенефіціарів SL?
Адміністратори подають аркуш про кінцевих бенефіціарів разом з депозитом річної звітності, а при зміні бенефіціарів — нову декларацію до Registro Mercantil протягом 10 днів (RD 609/2023). Бенефіціар — фізична особа з часткою або контролем понад 25 %; якщо такої немає, бенефіціаром вважають адміністратора.
Що таке VeriFactu і коли він обов'язковий?
Це вимоги до програм виставлення рахунків за RD 1007/2023. Платники податку на прибуток мають перейти на сумісні програми до 1 січня 2027 року, інші платники, зокрема філії іноземних компаній, — до 1 липня 2027 року. Компанії, які ведуть книги IVA через систему SII, під ці вимоги не підпадають.
Як перейти від нинішньої gestoría?
Беремо в попереднього бухгалтера книги Diario та Inventarios y Cuentas anuales, підтвердження легалізації, останню затверджену звітність з підтвердженням депозиту, декларації IVA, утримань і податку на прибуток, документи Seguridad Social і доступи до податкового кабінету. Розбіжності фіксуємо в акті з планом виправлень, після чого починаємо квартальний цикл.
Чи дає іспанська SL право на проживання в Іспанії?
Автоматично ні: реєстрація компанії і ВНЖ — окремі процедури. ВНЖ підприємця вимагає позитивного висновку ENISA щодо бізнес-плану, інші режими мають власні вимоги. Міграційні питання веде legal.ua, а Key Solutions відповідає за облік і звітність компанії.
Скільки коштує облік іспанської SL?
Готуємо індивідуальну пропозицію після короткого опису компанії. На обсяг впливають кількість операцій і рахунків, режим IVA, кількість працівників, обов'язок аудиту, стан обліку за минулі роки і потреба у звітності для КІК чи консолідації.
Суміжні послуги
Отримайте індивідуальну пропозицію щодо обліку вашої SL
Напишіть, чи компанія вже записана в Registro Mercantil, чи є в неї працівники, скільки операцій на місяць і хто веде облік зараз. У відповідь назвемо обсяг робіт, розподіл ролей і порядок старту.
Отримати індивідуальну пропозицію Telegram WhatsApp