Бухгалтерский учёт и отчётность испанской SL — это книги Diario и Inventarios y Cuentas anuales с электронной легализацией в Registro Mercantil, квартальные декларации IVA и удержаний IRPF до 20-го числа после квартала, авансы и годовая декларация налога на прибыль (Impuesto sobre Sociedades), взносы в Seguridad Social за работников и годовая отчётность, которую нужно составить за 3 месяца, утвердить за 6 месяцев и сдать в реестр вместе с декларацией бенефициаров. Key Solutions координирует эту работу для владельцев из Украины: книги и подачу ведёт испанский бухгалтер (gestoría), а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца.
Получить индивидуальное предложение Telegram
Коротко
- Кому: владельцам из Украины, у которых есть или будет Sociedad Limitada (SL) в Испании, и группам, где испанская компания работает рядом с украинским ООО.
- Что делаем: принимаем учёт от прежнего бухгалтера, ставим календарь сроков, контролируем IVA, удержания, налог на прибыль, взносы и годовую отчётность, готовим компанию к аудиту, когда он обязателен, и даём владельцу понятную отчётность.
- Кто подписывает: книги и декларации ведёт испанский бухгалтер, годовую отчётность составляют и подписывают администраторы компании, обязательный аудит проводит испанский аудитор. Декларацию бенефициаров подают администраторы.
- Стоимость: индивидуальное предложение после короткого описания компании, без публичного прайса.
- С чего начать: напишите, записана ли компания в Registro Mercantil, есть ли у неё NIF и работники, сколько операций в месяц и кто ведёт учёт сейчас.
Что требует испанский закон от SL
Каждый предприниматель в Испании ведёт упорядоченный учёт, позволяющий проследить все операции в хронологическом порядке, и обязательно имеет две книги: Diario и Inventarios y Cuentas anuales (art. 25 Código de Comercio). Записи ведут в евро. Ответственность за учёт остаётся на компании, даже если он поручен внешнему бухгалтеру (art. 25.2), поэтому администратор из Украины должен видеть, что и когда подано от имени SL.
| Обязанность | Что именно и когда | Норма |
|---|---|---|
| Учётные книги | Diario — все операции день за днём; Inventarios y Cuentas anuales — начальный баланс, минимум ежеквартально оборотно-сальдовые балансы, инвентарь на конец года и годовая отчётность | art. 25, 28 Código de Comercio |
| Легализация книг | Все обязательные книги, включая книгу протоколов и реестр участников, легализуют телематически в Registro Mercantil до истечения 4 месяцев после закрытия года | art. 18 Ley 14/2013 |
| IVA | Декларация за квартал — в первые 20 календарных дней следующего месяца, за IV квартал — до 30 января вместе с годовой сводной декларацией | art. 71 Reglamento del IVA |
| Удержания (retenciones) | Удержанный IRPF с зарплат и других выплат декларируют и платят в первые 20 дней апреля, июля, октября и января; годовая декларация удержаний — в январе | art. 108 Reglamento del IRPF |
| Налог на прибыль (IS) | Авансы — в первые 20 дней апреля, октября и декабря; годовая декларация — в течение 25 дней после 6 месяцев от конца периода (1–25 июля при календарном годе) | art. 40, 124 Ley 27/2014 |
| Seguridad Social | Регистрация компании как работодателя до начала деятельности, аффилиация и alta каждого работника; взносы платят в течение месяца, следующего за месяцем начисления | art. 138–139 LGSS; art. 56 RD 1415/2004 |
| Годовая отчётность | Составить за 3 месяца после конца года, утвердить общим собранием за 6 месяцев, сдать в Registro Mercantil в течение месяца после утверждения | art. 253, 164, 279 Ley de Sociedades de Capital |
| Бенефициары | Декларация о конечных бенефициарах (hoja de titularidad real) вместе с депозитом годовой отчётности; при смене бенефициаров — новая декларация в Registro Mercantil в течение 10 дней | RD 609/2023; art. 4 Ley 10/2010 |
Сроки приведены по консолидированным текстам BOE на 9 октября 2026 года: Código de Comercio, Ley 14/2013, Reglamento del IVA, Reglamento del IRPF, Ley 27/2014 del Impuesto sobre Sociedades, Ley General de la Seguridad Social, Ley de Sociedades de Capital, RD 609/2023.
Календарь сроков испанской SL
Большинство налоговых сроков SL квартальные и приходятся на первые 20 дней месяца после квартала. Календарь ниже — для компании с календарным финансовым годом, квартальной IVA и работниками.
| Когда | Что подать или оплатить |
|---|---|
| 1–20 апреля, июля, октября | декларация IVA за квартал; удержания IRPF за квартал |
| 1–30 января | IVA за IV квартал и годовая сводная декларация IVA; удержания за IV квартал (до 20 января) и годовая декларация удержаний |
| 1–20 апреля, октября, декабря | авансы налога на прибыль (pagos fraccionados) |
| ежемесячно | взносы в Seguridad Social за предыдущий месяц |
| до 31 марта | администраторы составляют годовую отчётность, отчёт об управлении и предложение по распределению результата |
| до 30 апреля | легализация учётных книг за прошлый год в Registro Mercantil |
| до 30 июня | утверждение годовой отчётности общим собранием |
| 1–25 июля | годовая декларация и доплата налога на прибыль |
| месяц после утверждения | депозит годовой отчётности и декларации бенефициаров в Registro Mercantil |
Ежемесячная IVA (в первые 30 дней следующего месяца, за январь — до конца февраля, потому что такие компании ведут книги IVA через SII: art. 62.6 и 71.4 Reglamento del IVA) обязательна для компаний с объёмом операций более 6 010 121,04 € за предыдущий год и для зарегистрированных в режиме ежемесячного возврата IVA (art. 71.3 Reglamento del IVA); компании с объёмом операций выше этой суммы декларируют ежемесячно и удержания (art. 108.1 Reglamento del IRPF). Остальные компании могут выбрать ежемесячный период для IVA, но этот выбор необратим.
IVA: квартал, ставки и годовая декларация
Общая ставка IVA — 21 %, пониженные — 10 % и 4 % (art. 90–91 Ley 37/1992). Отдельного порога регистрации по обороту для местного бизнеса в законе нет: компания, ведущая деятельность, с самого начала подаёт периодические декларации, и подаёт их даже за квартал без операций. От обязанности освобождены лишь те, кто совершает исключительно освобождённые операции (art. 71.1 Reglamento del IVA).
- период декларации — календарный квартал; ежемесячный период обязателен для крупных компаний и для режима ежемесячного возврата;
- декларацию за IV квартал подают до 30 января вместе с годовой сводной декларацией (art. 71.4 и 71.6);
- при продаже товаров и электронных услуг потребителям в других странах ЕС действует порог 10 000 € в год, после которого IVA считают по правилам страны покупателя (art. 73 Ley 37/1992);
- с 1 декабря 2026 года RDL 29/2026 меняет пониженные ставки для операций с жильём, поэтому компаниям из этой сферы ставку проверяем до выставления счёта.
VeriFactu. Программы для выставления счетов должны соответствовать требованиям RD 1007/2023: плательщики налога на прибыль — до 1 января 2027 года, прочие плательщики, в том числе филиалы иностранных компаний, — до 1 июля 2027 года. Компании, которые ведут книги IVA через систему немедленного обмена данными SII, под эти требования не подпадают (RD 1007/2023, art. 3 и disposición final cuarta). Для SL с украинским владельцем это значит проверенную программу или учётную систему бухгалтера, из которой счета выходят по новым правилам, до 2027 года.
Налог на прибыль: ставки, авансы и декларация
Общая ставка Impuesto sobre Sociedades — 25 %. Новая компания с экономической деятельностью платит 15 % в первом периоде с положительной базой и в следующем. За периоды, начинающиеся в 2026 году, микрокомпании с оборотом до 1 млн € платят 19 % с первых 50 000 € базы и 21 % с остатка, малые компании с оборотом до 10 млн € — 23 % (art. 29 и disposición transitoria 44ª Ley 27/2014). Авансы платят в первые 20 дней апреля, октября и декабря, годовую декларацию подают в течение 25 календарных дней после 6 месяцев от конца периода. Налоговую часть по Испании и налоги владельца ведёт crystal.tax, компания группы.
Зарплата, Seguridad Social и удержания
Работодатель регистрируется в Régimen General de la Seguridad Social до начала деятельности и оформляет аффилиацию и alta каждого работника; alta, поданная с опозданием, обратной силы не имеет (art. 138–140 LGSS). Взносы платят в течение месяца, следующего за месяцем начисления (art. 56 RD 1415/2004). Удержанный с зарплат IRPF компания декларирует и перечисляет ежеквартально, а в январе подаёт годовую декларацию удержаний со списком получателей (art. 108 Reglamento del IRPF).
- ежемесячный расчёт зарплаты, взносов и удержаний IRPF;
- alta и baja работников, изменения данных в Seguridad Social;
- квартальные и годовая декларации удержаний.
Годовая отчётность, депозит и аудит
Администраторы составляют годовую отчётность (cuentas anuales), отчёт об управлении и предложение по распределению результата в течение 3 месяцев после закрытия года (art. 253 LSC). Общее собрание утверждает отчётность в первые 6 месяцев года (art. 164), а в течение месяца после утверждения её депонируют в Registro Mercantil по месту нахождения компании (art. 279). Компания, которая два года подряд соответствует двум из трёх условий — активы до 2 850 000 €, оборот до 5 700 000 €, до 50 работников, — составляет сокращённый баланс и отчёт об изменениях собственного капитала без отчёта о движении денежных средств (art. 257).
Если отчётность не сдана в срок, Registro Mercantil не записывает никаких новых документов компании, пока нарушение продолжается, кроме нескольких исключений вроде прекращения полномочий администратора или ликвидации (art. 282 LSC). Дополнительно ICAC может наложить штраф от 1 200 до 60 000 €, а для компаний с оборотом более 6 000 000 € — до 300 000 € за каждый год просрочки (art. 283). Для владельца из Украины закрытый реестр означает, что назначить нового администратора, сменить адрес или устав не получится, пока отчётность не сдана.
| Когда SL освобождена от обязательного аудита | Условие: два года подряд минимум 2 из 3 |
|---|---|
| Сумма активов | не более 2 850 000 € |
| Чистый оборот | не более 5 700 000 € |
| Среднее число работников | не более 50 |
Пороги — art. 263 Ley de Sociedades de Capital. В первый год после создания компания освобождена, если на конец этого года выполняет два из трёх условий (art. 263.3). Аудит проводит испанский аудитор. Key Solutions готовит учёт, пакет документов и пояснения к аудиту и координирует работу с аудитором до утверждения отчётности.
Реестр бенефициаров
Бенефициар испанской компании — физическое лицо, которое прямо или косвенно владеет или контролирует более 25 % капитала или голосов либо иным способом контролирует управление (art. 4.2 b Ley 10/2010). Если такого лица нет, бенефициаром считают администратора (art. 4.1 RD 609/2023). SL подаёт данные о бенефициарах на отдельном листе (hoja de titularidad real) вместе с депозитом годовой отчётности, а при смене бенефициаров администраторы подают новую декларацию в Registro Mercantil в течение 10 дней со дня, когда узнали о смене. Пропущенная декларация закрывает реестр компании так же, как несданная отчётность (RD 609/2023). Мы готовим данные о структуре владения, в том числе через украинские компании, и контролируем, чтобы декларацию подали вовремя.
Передача бухгалтерии испанской SL
Смена бухгалтера — самый частый повод обращения: прежняя gestoría перестала отвечать, владелец не видит цифр или годовая отчётность не сдана в реестр. Передачу проводим по перечню, чтобы новый бухгалтер начал без разрыва.
- книги Diario и Inventarios y Cuentas anuales, оборотно-сальдовая ведомость на дату передачи, подтверждение легализации книг;
- последняя утверждённая годовая отчётность, протоколы собраний и подтверждение депозита в Registro Mercantil;
- декларации IVA, удержаний и налога на прибыль с подтверждениями подачи за последние периоды;
- выписки по всем счетам, реестры выставленных и полученных счетов, доступы к налоговому кабинету;
- расчёты зарплаты и документы Seguridad Social, если есть работники;
- проверка декларации бенефициаров и актуальности данных в Registro Mercantil.
Расхождения, найденные при передаче, фиксируем в отдельном акте с планом исправлений.
Что входит в услугу
- диагностика: режим IVA, ставка налога на прибыль, обязанность аудита, состояние отчётности и реестра бенефициаров за прошлые годы;
- выбор и настройка работы с испанским бухгалтером: техническое задание, документооборот, график закрытия квартала, доступы;
- контроль деклараций IVA, удержаний и авансов налога на прибыль до даты подачи;
- контроль годовой отчётности, легализации книг, утверждения и депозита в Registro Mercantil;
- подготовка к аудиту и координация с аудитором, когда аудит обязателен;
- подготовка к VeriFactu: выбор программы счетов и порядка их выставления до 2027 года;
- управленческая отчётность для владельца: прибыль, денежные потоки, налоги к уплате;
- пакет финансовой отчётности для отчёта о КИК украинского владельца, отчётность по МСФО или консолидация с украинским ООО по запросу.
Этапы работы
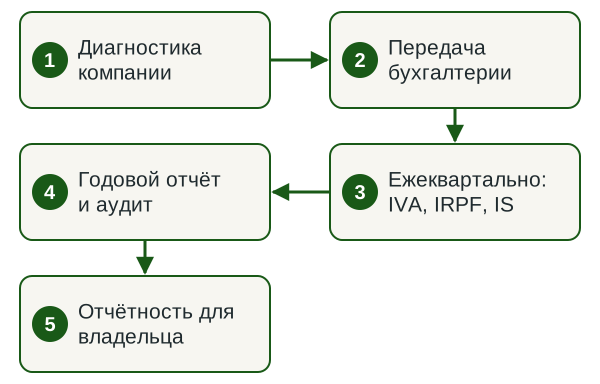
- Диагностика. Получаем выписку из Registro Mercantil, последнюю отчётность и декларации, определяем режим IVA, ставку налога на прибыль и обязанности компании.
- Передача бухгалтерии. Принимаем учёт от прежнего бухгалтера по перечню, фиксируем расхождения.
- Квартальный цикл. Документы, закрытие квартала, IVA и удержания до 20-го числа, авансы налога на прибыль, ежемесячные взносы.
- Годовая отчётность. Cuentas anuales, легализация книг, аудит при необходимости, утверждение, депозит и декларация бенефициаров, годовая декларация налога на прибыль.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность для владельца в Украине
Для владельца — налогового резидента Украины испанская SL часто является контролируемой иностранной компанией: доля более 50 %, или более 10 %, когда резиденты Украины вместе владеют 50 % и более (пп. 39-2.1.2 НКУ). К отчёту о КИК прилагают заверенные копии финансовой отчётности компании (пп. 39-2.5.2 НКУ), поэтому испанская годовая отчётность нужна и в Украине. Отчётность и пакет КИК готовим вместе со страницей отчётности иностранных компаний.
Дивиденды испанской компании нерезиденту облагаются налогом у источника 19 % (art. 25.1 f TRLIRNR). Между Украиной и Испанией на дату обновления применяется Конвенция между Испанией и СССР от 1 марта 1985 года: дивиденды — не более 18 %, проценты облагаются только в стране получателя, роялти — не более 5 % (текст конвенции, Министерство финансов Испании). Новую конвенцию Украина — Испания подписали в 2020 году, но Минфин Испании на дату обновления не указывает её как опубликованную в BOE, поэтому её ставки мы не применяем. Налоги владельца и отчёт о КИК закрывает crystal.tax.
Регистрация, адрес и ВНЖ — в других компаниях группы
Регистрацию SL, юридический адрес в Испании и смену администратора организует regserv.biz: регистрация компании в Испании. Вклад иностранца в капитал испанской компании декларируют в Registro de Inversiones формой D-1A в течение месяца после инвестиции; если сделку удостоверял испанский нотариус, декларацию подаёт он (Orden ECM/57/2024). Регистрация компании сама по себе права на проживание в Испании не даёт: ВНЖ предпринимателя требует положительного заключения ENISA по бизнес-плану, а другие режимы имеют собственные требования. Миграционные вопросы ведёт legal.ua: иммиграция в Испанию. Обзор выхода на рынок Испании — на innovacg.com. Key Solutions подключается, когда компания уже существует или регистрируется, и отвечает за учёт и отчётность.
Что нужно от вас
- название и NIF компании или дата планируемой регистрации;
- последняя годовая отчётность и налоговые декларации, если компания уже работает;
- банковские выписки и перечень основных контрагентов;
- количество работников и формы договоров с ними;
- контакты прежнего бухгалтера для передачи учёта;
- состав владельцев и их налоговое резидентство для декларации бенефициаров и пакета КИК.
Документы принимаем электронно. Пароли к банку нам не нужны.
Результат
- учёт SL закрыт ежеквартально, IVA, удержания и авансы налога на прибыль поданы в срок;
- книги легализованы, годовая отчётность составлена, утверждена и сдана в Registro Mercantil вместе с декларацией бенефициаров;
- годовая декларация налога на прибыль подана в июле;
- аудиторское заключение, если компания подпадает под обязательный аудит;
- управленческий отчёт и пакет для КИК для владельца;
- календарь сроков на следующий год.
Нормативная база
Испанские нормы, на которые опирается работа (консолидированные тексты BOE на 09.10.2026)
- Código de Comercio — art. 25 (обязательные книги), art. 28 (содержание книг), art. 30 (хранение 6 лет);
- Ley de Sociedades de Capital, RDL 1/2010 — art. 164 (утверждение), art. 253 (составление), art. 257 (сокращённые формы), art. 263 (аудит), art. 279 (депозит), art. 282–283 (закрытие реестра и штрафы);
- Ley 14/2013 — art. 18 (легализация книг за 4 месяца);
- Ley 37/1992 del IVA — art. 73, 90, 91 (ставки и порог продаж в ЕС); Reglamento del IVA, RD 1624/1992 — art. 71 (периоды и сроки);
- Ley 27/2014 del Impuesto sobre Sociedades — art. 29 и DT 44ª (ставки), art. 40 (авансы), art. 124 (декларация);
- Reglamento del IRPF, RD 439/2007 — art. 108 (декларации удержаний);
- Ley General de la Seguridad Social, RDL 8/2015 — art. 138–140; RD 1415/2004 — art. 56 (срок уплаты взносов);
- Ley 10/2010 — art. 4 (бенефициар); RD 609/2023 — реестр бенефициаров;
- RD 1007/2023 — VeriFactu, сроки 1.01.2027 и 1.07.2027;
- TRLIRNR, RDL 5/2004 — art. 25 (налог нерезидентов у источника); Конвенция Испания — СССР 1985 года;
- Налоговый кодекс Украины — пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Под ключ, без лишних хлопот
- Берём задачу целиком: учёт, отчётность, сроки и переписку с органами страны. От вас — решения и подписи; остальное делаем сами и не дёргаем вас без необходимости.
- Берём бюрократию на себя
- Запросы налоговой, реестра или банка в стране компании: готовим ответы и документы вместе с местным партнёром, пока вопрос не закрыт.
- Доводим дело до конца
- Дело не теряется по дороге, даже если процесс растянулся на месяцы. Испанские книги и подача — испанский бухгалтер; обязательный аудит — испанский аудитор; годовую отчётность и декларацию бенефициаров подписывают администраторы компании; координация, контроль и отчётность для владельца — Key Solutions.
- Бутик с вовлечённостью в каждое дело
- Проект лично ведёт опытный специалист, за плечами группы Innova — 14 лет практики в 50+ странах. Смежное закрывают компании группы: налоги в Испании и КИК владельца — crystal.tax, регистрация компании — regserv.biz, юридические и миграционные вопросы — legal.ua.
- Ваши дела остаются вашими
- Информация о компании, оборотах, зарплатах и контрагентах не попадает ни к конкурентам, ни к третьим лицам. Раскрываем только то, чего требует закон или процедура, и это закреплено в договоре.
- Быстрее и чётче с первого раза
- Максимальная вовлечённость: специалист вникает в ваш учёт, договоры и особенности бизнеса, поэтому документы и отчётность готовы вовремя и без переделок. А 14 лет опыта группы позволяют сделать с первого раза то, что у некоторых получается только с третьего.
Частые вопросы
Можно ли вести учёт испанской SL из Украины?
Книги испанской компании ведут в евро по Código de Comercio, а декларации IVA, удержаний и налога на прибыль подают электронно в испанскую налоговую. Поэтому книги и подачу ведёт испанский бухгалтер (gestoría), а ответственность за учёт остаётся на компании. Key Solutions ставит задачи, контролирует сроки и цифры и готовит отчётность для владельца.
Когда SL подаёт декларации IVA?
Ежеквартально, в первые 20 календарных дней месяца после квартала; за IV квартал — до 30 января вместе с годовой сводной декларацией (art. 71 Reglamento del IVA). Ежемесячная подача обязательна при объёме операций более 6 010 121,04 € за предыдущий год. Отдельного порога регистрации по обороту для местного бизнеса нет, и декларацию подают даже за квартал без операций.
Какие сроки годовой отчётности SL?
Администраторы составляют годовую отчётность в течение 3 месяцев после закрытия года, общее собрание утверждает её за 6 месяцев, а в течение месяца после утверждения её депонируют в Registro Mercantil (art. 253, 164, 279 Ley de Sociedades de Capital). Учётные книги легализуют в Registro Mercantil до истечения 4 месяцев после закрытия года (art. 18 Ley 14/2013).
Что будет, если не сдать годовую отчётность?
Registro Mercantil не записывает новых документов компании, пока отчётность не сдана, то есть не получится зарегистрировать нового администратора, адрес или изменения устава (art. 282 LSC). ICAC может наложить штраф от 1 200 до 60 000 €, а для компаний с оборотом более 6 млн € — до 300 000 € за год просрочки (art. 283).
Нужен ли обязательный аудит моей SL?
Нет, если два года подряд компания соответствует минимум двум из трёх условий: активы до 2 850 000 €, чистый оборот до 5 700 000 €, до 50 работников (art. 263 Ley de Sociedades de Capital). В первый год достаточно выполнить два условия на конец года. Иначе аудит проводит испанский аудитор.
Кто и когда декларирует бенефициаров SL?
Администраторы подают лист о конечных бенефициарах вместе с депозитом годовой отчётности, а при смене бенефициаров — новую декларацию в Registro Mercantil в течение 10 дней (RD 609/2023). Бенефициар — физическое лицо с долей или контролем более 25 %; если такого нет, бенефициаром считают администратора.
Что такое VeriFactu и когда он обязателен?
Это требования к программам выставления счетов по RD 1007/2023. Плательщики налога на прибыль должны перейти на совместимые программы до 1 января 2027 года, прочие плательщики, в том числе филиалы иностранных компаний, — до 1 июля 2027 года. Компании, которые ведут книги IVA через систему SII, под эти требования не подпадают.
Как перейти от нынешней gestoría?
Берём у прежнего бухгалтера книги Diario и Inventarios y Cuentas anuales, подтверждение легализации, последнюю утверждённую отчётность с подтверждением депозита, декларации IVA, удержаний и налога на прибыль, документы Seguridad Social и доступы к налоговому кабинету. Расхождения фиксируем в акте с планом исправлений, после чего начинаем квартальный цикл.
Даёт ли испанская SL право на проживание в Испании?
Автоматически нет: регистрация компании и ВНЖ — отдельные процедуры. ВНЖ предпринимателя требует положительного заключения ENISA по бизнес-плану, другие режимы имеют собственные требования. Миграционные вопросы ведёт legal.ua, а Key Solutions отвечает за учёт и отчётность компании.
Сколько стоит учёт испанской SL?
Готовим индивидуальное предложение после короткого описания компании. На объём влияют количество операций и счетов, режим IVA, количество работников, обязанность аудита, состояние учёта за прошлые годы и потребность в отчётности для КИК или консолидации.
Смежные услуги
Получите индивидуальное предложение по учёту вашей SL
Напишите, записана ли компания в Registro Mercantil, есть ли у неё работники, сколько операций в месяц и кто ведёт учёт сейчас. В ответ назовём объём работ, распределение ролей и порядок старта.
Получить индивидуальное предложение Telegram WhatsApp