ТМЦ (расшифровка — товарно-материальные ценности) — это запасы предприятия: сырьё, материалы, готовая продукция и товары. Инвентаризация ТМЦ — это сверка их фактического наличия с данными бухгалтерского учёта. Key Solutions оказывает услуги инвентаризации ТМЦ вместе с комиссией клиента: пересчёт, описи, сличительные ведомости, протокол и проводки.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужна: перед годовой отчётностью, при смене материально ответственного лица, после кражи или порчи, перед аудитом или продажей бизнеса, по требованию ДПС во время проверки.
- Что получаете: оформленные по Положению № 879 описи, сличительные ведомости и протокол комиссии, расчёт налоговых последствий недостач и проводки в учёте.
- Срок: зависит от количества складов, объёма номенклатуры и состояния учёта. График пересчёта согласовываем до старта и фиксируем в договоре.
- Стоимость: зависит от количества мест хранения, объёма номенклатуры, вида инвентаризации (сплошная или выборочная) и расположения складов. Расчёт даём после описания склада.
- С чего начать: запишитесь на консультацию, назовите дату или событие (годовая отчётность, смена МОЛ, проверка) и пришлите оборотную ведомость по запасам.
Что такое ТМЦ и где они отражаются в отчётности
ТМЦ на предприятии — это сырьё, материалы, полуфабрикаты, тара, топливо, готовая продукция и товары для перепродажи. Проводить инвентаризацию обязаны все юридические лица, а перед годовой отчётностью — в сплошном порядке и до даты баланса. Общие правила для всех активов собраны на странице инвентаризация на предприятии.
«ТМЦ» — привычное обозначение запасов: в НП(С)БУ 1 применяется термин «запасы», а в Налоговом кодексе Украины используется словосочетание «товарно-материальные ценности». Ближайшее нормативное понятие даёт НП(С)БУ 1 «Общие требования к финансовой отчётности»: оборотные активы — это деньги и их эквиваленты, не ограниченные в использовании, а также прочие активы, предназначенные для реализации или использования в течение операционного цикла либо двенадцати месяцев с даты баланса.
В Балансе запасы показываются в разделе II «Оборотные активы» по строке 1100, а при детализации — по строкам 1101 «Производственные запасы», 1102 «Незавершённое производство», 1103 «Готовая продукция», 1104 «Товары». Если склад не пересчитан, цифра в строке 1100 остаётся ничем не подтверждённой оценкой.
Обязанность подтверждать эти данные закреплена статьёй 10 Закона Украины «О бухгалтерском учёте и финансовой отчётности в Украине»: предприятия обязаны проводить инвентаризацию активов и обязательств, во время которой проверяются и документально подтверждаются их наличие, состояние и оценка. Объекты и периодичность определяет собственник (руководитель) предприятия, кроме случаев, когда проведение инвентаризации является обязательным согласно законодательству. Детальный порядок установлен Положением об инвентаризации активов и обязательств, утверждённым приказом Министерства финансов Украины от 02.09.2014 № 879.
Проведение инвентаризации ТМЦ силами Key Solutions
Проведение инвентаризации ТМЦ — это работа комиссии на складе и в бухгалтерии, от приказа руководителя до проводок по утверждённому протоколу. Положение № 879 позволяет включать в инвентаризационную комиссию представителей аудиторской фирмы или лица, ведущего учёт по договору (п. 1 раздела II Положения № 879). Наши специалисты входят в комиссию как представители аудиторской фирмы. Возглавляет комиссию руководитель предприятия, его заместитель или руководитель структурного подразделения, уполномоченный руководителем предприятия.
Типичные задачи, под которые заказывают инвентаризацию ТМЦ:
- годовая инвентаризация запасов перед составлением финансовой отчётности;
- смена материально ответственного лица или заведующего складом;
- подозрение на кражу, недостачу или пересортицу;
- подготовка к аудиту финансовой отчётности: если запасы существенны, аудитор по п. 4 МСА 501 присутствует при инвентаризации, когда это практически возможно;
- требование ДПС провести инвентаризацию во время проверки;
- проверка склада перед покупкой бизнеса или сменой собственника;
- остатки в учётной системе давно расходятся с фактическим наличием на складе, и нужно восстановление бухгалтерского учёта.
Что входит в инвентаризацию ТМЦ
- проект приказа руководителя: объекты, даты, состав комиссии;
- проверка остатков в учётной системе на дату инвентаризации и закрытие документов движения запасов;
- участие в пересчёте, взвешивании и обмере по местам хранения и по каждому материально ответственному лицу;
- инвентаризационные описи, отдельные описи на испорченные запасы, запасы в пути и на складах других предприятий;
- контрольная проверка до открытия склада по решению руководителя;
- сличительные ведомости с оценкой излишков и недостач по данным учётных регистров;
- предложения в протокол: зачёт пересортицы, списание в пределах норм естественной убыли, отнесение недостач на виновных лиц;
- проводки по утверждённому протоколу и расчёт НДС на недостачу, если он возникает.
Этапы работы
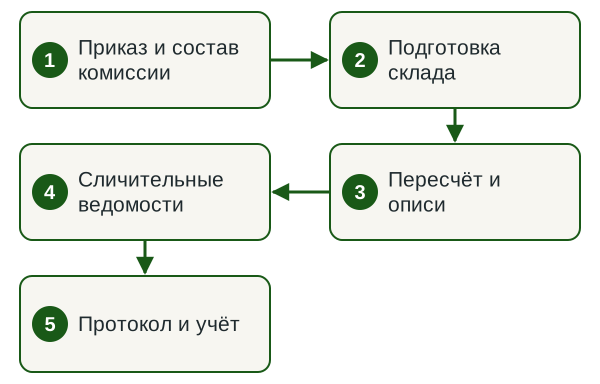
- Приказ и состав комиссии Согласовываем объекты, дату и состав комиссии, готовим проект приказа руководителя.
- Подготовка склада Бухгалтерия закрывает документы движения, материально ответственные лица дают расписки, запасы группируются по наименованиям и сортам.
- Пересчёт и описи Комиссия считает, взвешивает и обмеряет запасы в присутствии материально ответственных лиц и заполняет описи.
- Сличительные ведомости Сопоставляем фактическое наличие с учётом и оцениваем излишки и недостачи по ценам учётных регистров.
- Протокол и учёт Готовим протокол с предложениями по расхождениям, после утверждения отражаем результаты в учёте.
Сколько длится инвентаризация ТМЦ
Срок зависит от количества складов и позиций номенклатуры, от объёма (сплошная или выборочная) и от состояния учёта на дату инвентаризации. График пересчёта, срок сличительных ведомостей и проекта протокола согласовываем до старта и фиксируем в договоре.
Нормативные сроки считаются отдельно. Годовую инвентаризацию запасов проводят в период до даты баланса, определённый п. 10 раздела I Положения № 879 (таблица ниже), а протокол комиссии руководитель утверждает в срок по п. 2 раздела IV. Даты пересчёта для баланса на 31 декабря стоит согласовать заранее.
От чего зависит стоимость
| Фактор | Как влияет на объём | Что подготовить |
|---|---|---|
| Количество мест хранения | Каждый склад или магазин требует отдельных описей и времени комиссии | Перечень складов с адресами |
| Объём номенклатуры | Больше позиций означает более долгий пересчёт и сверку | Оборотная ведомость по запасам |
| Сплошная или выборочная | Сплошная охватывает все запасы, выборочная отдельные группы или МОЛ | Решение руководителя об объёме |
| Состояние складского учёта | Незакрытые документы движения и пересортица добавляют работу до и после пересчёта | Доступ к учётной системе на просмотр |
| Расположение и график | Удалённые склады и работы вне рабочего времени склада планируются отдельно | Желаемые даты и график работы склада |
Точную сумму называем после описания склада и фиксируем в договоре или счёте до начала работ.
Что нужно от вас
- Решение руководителя об инвентаризации (проект приказа готовим мы).
- Оборотная ведомость по запасам и перечень мест хранения.
- Доступ на просмотр к учётной системе (BAS или другой).
- Присутствие материально ответственных лиц на каждом складе.
- Представитель руководства в комиссии и работник, который знает номенклатуру и цены.
- Исправные весы и измерительные приборы, утверждённые нормы естественной убыли, если они есть.
Результат
- инвентаризационные описи с подписями комиссии и расписками материально ответственных лиц;
- сличительные ведомости со стоимостью излишков и недостач;
- протокол инвентаризационной комиссии с предложениями по расхождениям;
- расчёт налоговых последствий недостач;
- проводки в учёте того периода, в котором инвентаризация закончена;
- перечень исправлений складского учёта на следующий период.
Узнать стоимость инвентаризации
Опишите склад и событие: годовая отчётность, смена МОЛ или проверка ДПС. В ответ назовём объём работ, срок и стоимость.
Когда инвентаризация ТМЦ обязательна
Инвентаризация обязательна в случаях, прямо перечисленных в пункте 7 раздела I Положения № 879. Установленные на предприятии сроки проведения инвентаризации в этих случаях не могут превышать сроков, определённых Положением.
Плановые и организационные случаи
| Случай | На какую дату | Объём |
|---|---|---|
| Перед составлением годовой финансовой отчётности | До даты баланса, в сроки по п. 10 раздела I | Сплошной (п. 6 раздела I) |
| Смена материально ответственного лица или бригадира, выбытие более половины членов бригады, требование хотя бы одного её члена | На день приёма-передачи дел | Активы на ответственном хранении |
| Прекращение предприятия | — | Сплошной |
| Переход на составление отчётности по международным стандартам | На дату перехода | — |
Внеплановые случаи
| Случай | На какую дату | Объём |
|---|---|---|
| Установлены факты краж, злоупотреблений, порчи ценностей | На день установления факта | Определяет руководитель |
| Судебное решение или надлежаще оформленный документ уполномоченного органа | В срок, указанный в документе, но не ранее дня его получения | Указанный в документе |
| Техногенная авария, пожар, стихийное бедствие | На день после окончания явлений | Определяет руководитель |
Отдельное основание — отказ поставщика удовлетворить претензию о недогрузе товаров или получение такой претензии от покупателя: в этом случае проводится выборочная инвентаризация тех товаров, по которым заявлены претензии.
Сроки: за сколько до даты баланса пересчитывать склад
Годовая инвентаризация проводится до даты баланса. Пункт 10 раздела I Положения № 879 задаёт «окна», в которые должен уложиться пересчёт.
| Объект | Период до даты баланса |
|---|---|
| Запасы (кроме незавершённого производства, полуфабрикатов и других материальных ценностей, которые на момент инвентаризации будут находиться вне предприятия), дебиторская и кредиторская задолженность | Три месяца |
| Незавершённое производство, полуфабрикаты, незавершённые капитальные инвестиции, финансовые инвестиции, денежные средства, расчёты с бюджетом | Два месяца |
| Ценности, которые на дату инвентаризации будут находиться вне предприятия | До их временного выбытия |
| Инструменты, приборы, инвентарь (мебель) — по решению руководителя | Ежегодно не менее 30 % с полным охватом за три года |
| Земельные участки, здания, сооружения и другая недвижимость | Может проводиться раз в три года |
Объекты, периодичность и сроки инвентаризации в отчётном году утверждаются распорядительным документом руководителя, поэтому годовой приказ удобнее издавать заранее и там же фиксировать состав комиссий.
Сплошная и выборочная инвентаризация
Сплошной инвентаризацией охватываются все обязательства и все активы независимо от местонахождения, включая предметы, переданные в прокат, аренду, находящиеся на реконструкции, модернизации, консервации, в ремонте, запасе или резерве. Инвентаризируются и забалансовые активы — ценности, которые предприятию не принадлежат, но временно находятся у него в пользовании, распоряжении или на хранении, а также бланки документов строгой отчётности.
Выборочная инвентаризация предусмотрена для претензий по недогрузу и как инструмент контроля: комиссия проводит контрольные проверки правильности инвентаризаций и выборочные инвентаризации по решению руководителя. Контрольная проверка проводится обязательно до открытия склада, и в неё берут наиболее существенные по стоимости позиции и те, что пользуются повышенным спросом. При значительных расхождениях назначается новый состав рабочей комиссии для повторной инвентаризации.
Отдельный сценарий — инвентаризация по требованию налогового органа. Подпункт 20.1.9 пункта 20.1 статьи 20 Налогового кодекса Украины даёт контролирующим органам право требовать во время проверок проведения инвентаризации основных средств, ТМЦ, средств, снятия остатков и наличности. Отказ от такой инвентаризации может стать основанием для административного ареста имущества (пп. 94.2.8 НКУ). В период военного положения проверки проводятся при наличии безопасных условий, включая безопасное проведение инвентаризации ТМЦ (пп. 69.2-2 п. 69 подраздела 10 раздела XX НКУ).
Комиссия и материально ответственные лица
Комиссия создаётся распорядительным документом руководителя из представителей аппарата управления, бухгалтерской службы (в том числе аудиторской фирмы или лица, ведущего учёт по договору) и опытных работников, знающих объект, цены и первичный учёт. Возглавляет её руководитель предприятия, его заместитель или уполномоченный руководитель структурного подразделения. Инвентаризация проводится полным составом комиссии и в присутствии материально ответственного лица.
Ключевые требования, которые чаще всего нарушают:
- материально ответственные лица не включаются в состав рабочей комиссии для проверки активов, находящихся у них на ответственном хранении;
- нельзя назначать председателем рабочей комиссии по активам одних и тех же материально ответственных лиц одного работника два года подряд;
- до начала проверки материально ответственные лица дают в описи расписку, что все приходные и расходные документы сданы в бухгалтерию, поступившие ценности оприходованы, а выбывшие списаны;
- после инвентаризации они же дают расписку, что проверка происходила в их присутствии, претензий к комиссии нет и перечисленные активы приняты на ответственное хранение;
- при смене материально ответственного лица принимающий даёт расписку о получении активов, а передающий — о передаче.
Как считают и как оформляют результаты
Наличие активов устанавливается обязательным подсчётом, взвешиванием, обмером. Вносить в описи данные об остатках со слов материально ответственных лиц или по данным учёта без проверки фактического наличия запрещено. Количество запасов в неповреждённой упаковке поставщика может определяться по документам, но с обязательной проверкой в натуре части этих ценностей.
Перед пересчётом проверяется исправность весоизмерительных приборов и завершается обработка документов по движению активов. Председатель комиссии визирует приходные и расходные документы отметкой «До інвентаризації на (дата)». Если пересчёт не закончен за день, помещение опечатывается пломбиратором.
По запасам описи составляются по местам хранения и отдельно по каждому материально ответственному лицу, с указанием наименования, номенклатурного номера, вида, группы, сорта, единицы измерения, цены, суммы и количества. На малоценные и быстроизнашивающиеся предметы, учитываемые в оперативном порядке, описи не составляются — наличие сверяется с ведомостью оперативного учёта, а недостача оформляется актом. Отдельные описи составляются на непригодные и испорченные запасы, на ценности в пути, на неоплаченную в срок отгруженную продукцию и на запасы на складах других предприятий.
Помарки и подчистки не допускаются; исправления делаются во всех экземплярах зачёркиванием и подписываются всеми членами комиссии и материально ответственными лицами. Бухгалтерия составляет сличительные ведомости, где стоимость излишков и недостач приводится по оценке в регистрах бухучёта. Материалы инвентаризации оформляются не менее чем в двух экземплярах. Протокол комиссии утверждается руководителем в течение 5 рабочих дней после завершения инвентаризации (п. 2 раздела IV Положения № 879), а результаты отражаются в учёте того отчётного периода, в котором инвентаризация закончена.
Пересортица, естественная убыль и недостачи
Порядок урегулирования разниц установлен разделом IV Положения № 879 и имеет жёсткую последовательность: сначала зачёт по пересортице, затем списание в пределах норм естественной убыли и только потом — сверхнормативная недостача.
| Результат инвентаризации | Как урегулируется |
|---|---|
| Излишки ТМЦ и других оборотных материальных ценностей | Оприходование с увеличением дохода отчётного периода |
| Излишки основных средств и нематериальных активов | Оприходование с увеличением доходов будущих периодов |
| Недостача запасов в пределах норм естественной убыли | Списывается по распоряжению руководителя на расходы — только при выявлении фактических недостач и после взаимозачёта по пересортице |
| Недостача сверх норм и потери от порчи | Списываются с баланса и относятся на счёт виновных лиц в размере, определённом в соответствии с законодательством; если виновные не установлены — на забалансовый счёт до момента их установления или закрытия дела согласно законодательству |
Зачёт излишков и недостач вследствие пересортицы допускается только по запасам одинакового наименования и в тождественном количестве, если они образовались за один и тот же проверяемый период и у одного материально ответственного лица. Когда стоимость недостающих запасов больше стоимости излишних, разница относится на виновных лиц; если виновные не установлены, суммовые разницы рассматриваются как недостача сверх норм естественной убыли, а в протоколе приводятся причины, по которым их нельзя отнести на виновных.
Важная деталь: при отсутствии нормы естественной убыли для конкретной позиции потеря рассматривается как недостача сверх нормы. «Списать усушку» без утверждённой нормы нельзя — такая недостача становится сверхнормативной. Размер убытков от хищения, недостач, уничтожения (порчи) материальных ценностей определяется в соответствии с законодательством, и именно в этом размере недостача относится на счёт виновных лиц.
Налоговые последствия недостач ТМЦ
Главный налоговый риск недостачи — НДС. Если на момент проверки в акте выборочной (частичной) инвентаризации, проведённой плательщиком по требованию контролирующего органа, выявлена недостача приобретённых товаров (кроме уничтожения вследствие обстоятельств непреодолимой силы, подтверждённых в соответствии с законодательством), для целей раздела V НКУ такие товары считаются использованными в операциях, не являющихся хозяйственной деятельностью. Это прямая норма пункта 198.5 статьи 198 НКУ, влекущая начисление налоговых обязательств. База определяется по пункту 189.1 статьи 189 НКУ: по товарам — исходя из стоимости приобретения, по необоротным активам — из балансовой (остаточной) стоимости на начало отчётного периода.
Для резидентов Дія Сіті, уплачивающих налог на особых условиях, действует отдельное правило: безвозмездно предоставленным имуществом считается и имущество, недостача которого выявлена при инвентаризации, если его балансовая стоимость превышает 5 % совокупной балансовой стоимости соответствующей однородной группы имущества (кроме списания в пределах норм естественной убыли) и плательщик не обратился с заявлением о совершении уголовного правонарушения или привлечении виновных к ответственности либо не принял мер к взысканию компенсации (пп. 135.2.1.6 п. 135.2 ст. 135 НКУ).
Материалы инвентаризации — первичные документы, поэтому на них распространяются сроки хранения по пункту 44.3 статьи 44 НКУ: не менее 1825 дней для первичных документов, регистров бухучёта и финансовой отчётности (подпункт 44.3.2 — для плательщиков налога на прибыль, неприбыльных организаций и юридических лиц на упрощённой системе) и не менее 2555 дней для документов и информации, необходимых для налогового контроля в соответствии со статьями 39 и 39-2 и пунктом 141.4 статьи 141 НКУ (подпункт 44.3.1).
Ответственность за нарушения при инвентаризации
Несвоевременное или некачественное проведение инвентаризаций денежных средств и материальных ценностей прямо названо в статье 164-2 КУоАП «Нарушение законодательства по финансовым вопросам» — наряду с отсутствием бухучёта и непринятием мер по возмещению с виновных лиц убытков от недостач, растрат, хищений и бесхозяйственности. Санкция — штраф от восьми до пятнадцати необлагаемых минимумов доходов граждан, а за те же действия, совершённые лицом, которое в течение года было подвергнуто административному взысканию за одно из правонарушений по части первой этой статьи, — от десяти до двадцати необлагаемых минимумов.
Более серьёзная норма работает при прекращении юридического лица: несвоевременное, неполное или с нарушением установленного порядка проведение инвентаризации имущества влечёт штраф на должностных лиц юридического лица и других лиц, привлечённых к прекращению юридического лица, от ста до ста пятидесяти необлагаемых минимумов (статья 166-6 КУоАП). Такой же штраф установлен за несвоевременное, неполное или с нарушением установленного порядка проведение по требованию органов доходов и сборов инвентаризации основных фондов, товарно-материальных ценностей и средств при прекращении юридического лица.
Нормативная база
Нормы, на которые опирается работа
- ст. 10 Закона № 996-XIV — обязанность инвентаризации; объекты и периодичность определяет руководитель, кроме обязательных случаев.
- пп. 7 и 10 раздела I Положения № 879 — обязательные случаи и сроки годовой инвентаризации.
- п. 1 раздела II Положения № 879 — состав инвентаризационной комиссии, в том числе представители аудиторской фирмы.
- раздел IV Положения № 879 — протокол, зачёт пересортицы, списание недостач.
- пп. 20.1.9 и пп. 94.2.8 НКУ — инвентаризация по требованию контролирующего органа и последствия отказа.
- п. 198.5 ст. 198 НКУ — НДС на недостачу товаров, выявленную по требованию контролирующего органа.
- ст. 164-2 КУоАП — ответственность за несвоевременную или некачественную инвентаризацию.
Риски и почему инвентаризацию стоит поручить команде по договору
Ошибки инвентаризации имеют денежную цену. Недостача товаров в акте инвентаризации, проведённой по требованию ДПС, даёт налоговые обязательства по НДС по п. 198.5 НКУ. Опись с помарками или без расписок материально ответственных лиц нарушает требования Положения № 879 и усложняет взыскание ущерба с виновных. Потеря без утверждённой нормы убыли считается сверхнормативной недостачей.
Поэтому работаем по договору: объём, график и ответственность фиксируем до старта, документы оформляем по Положению № 879. Наш специалист в комиссии независим от склада и его материально ответственных лиц. Взыскание ущерба с виновных лиц в суде ведут юристы группы на legal.ua.
Почему Key Solutions
- Под ключ, без лишних хлопот
- Берём задачу целиком: документы, расчёты, отчётность и переписку с ГНС. От вас — решения, первичные документы и подписи; остальное делаем сами и не дёргаем вас без необходимости.
- Отстаиваем ваши интересы перед ГНС
- Запросы, остановленные налоговые накладные, акты проверок: готовим пояснения, дорабатываем документы и обжалуем, пока вопрос не закрыт. Спорное с правовой стороны закрываем вместе с юристами группы.
- Доводим дело до конца
- Дело не теряется по дороге: специалист, который его ведёт, остаётся с вами, даже если проверка или аудит растянулись на месяцы. Обязательный аудит проводит и подписывает отчёт партнёрская аудиторская фирма с правом на обязательный аудит, а подготовку и сопровождение до обнародования ведём мы, так что весь процесс вы проходите с одной командой.
- Бутик с вовлечённостью в каждое дело
- Проект лично ведёт опытный специалист (кто именно — на странице «Наши эксперты»), за плечами группы Innova — 14 лет практики в 50+ странах. Нестандартные задачи — наш профиль: где звучит «так невозможно», ищем законный путь, а смежное закрывают компании группы — legal.ua (право) и crystal.tax (налогообложение криптоактивов).
- Ваши дела остаются вашими
- Информация о компании, оборотах, зарплатах и контрагентах не попадает ни к конкурентам, ни к третьим лицам. Раскрываем только то, чего требует закон или процедура, и это закреплено в договоре.
- Быстрее и чётче с первого раза
- Максимальная вовлечённость: специалист вникает в ваш учёт, договоры и особенности бизнеса, поэтому документы и отчётность готовы вовремя и без переделок. А 14 лет опыта группы позволяют сделать с первого раза то, что у некоторых получается только с третьего.
Частые вопросы
ТМЦ — это что такое простыми словами?
ТМЦ — это запасы предприятия в материальной форме: сырьё, материалы, полуфабрикаты, топливо, тара, запчасти, готовая продукция и товары для перепродажи. В отчётности они попадают в раздел II Баланса «Оборотные активы» по строке 1100 с детализацией по строкам 1101–1104. В НП(С)БУ 1 применяется термин «запасы», а в Налоговом кодексе Украины — «товарно-материальные ценности».
Как часто нужно проводить инвентаризацию ТМЦ?
Минимум раз в год — перед составлением годовой финансовой отчётности, в период до даты баланса по пункту 10 раздела I Положения № 879. Дополнительно инвентаризация обязательна при смене материально ответственного лица, кражах, порче ценностей, пожаре, по решению суда и при прекращении предприятия (пункт 7 раздела I).
Кто входит в состав инвентаризационной комиссии?
Представители аппарата управления, бухгалтерской службы (в том числе представители аудиторской фирмы или лица, ведущего учёт по договору) и опытные работники, знающие объект, цены и первичный учёт. Возглавляет комиссию руководитель предприятия, его заместитель или уполномоченный руководитель структурного подразделения. Материально ответственные лица в состав рабочей комиссии по своим активам не включаются.
Может ли аудиторская фирма провести инвентаризацию ТМЦ?
Да, в составе комиссии: пункт 1 раздела II Положения № 879 позволяет включать в неё представителей аудиторской фирмы. Комиссию создаёт приказом руководитель предприятия, а возглавляет он сам, его заместитель или уполномоченный им руководитель структурного подразделения. Key Solutions готовит проект приказа, участвует в пересчёте, составляет сличительные ведомости и проект протокола.
Что делать, если при инвентаризации выявлена недостача ТМЦ?
Сначала комиссия проверяет возможность зачёта по пересортице, затем списывает недостачу в пределах норм естественной убыли по распоряжению руководителя, а сверхнормативную недостачу относит на счёт виновных лиц. Если виновные не установлены, сумма зачисляется на забалансовый счёт до момента установления виновных лиц либо закрытия дела согласно законодательству.
Можно ли зачесть пересортицу товаров?
Взаимный зачёт излишков и недостач вследствие пересортицы допускается только по запасам одинакового наименования и в тождественном количестве, при условии что они образовались за один и тот же проверяемый период и у одного и того же материально ответственного лица. Превышение стоимости недостающих запасов над излишними относится на виновных лиц.
Нужно ли начислять НДС на недостачу товаров?
Да, если недостача приобретённых товаров выявлена в акте выборочной инвентаризации, проведённой по требованию контролирующего органа: такие товары считаются использованными в нехозяйственной деятельности по пункту 198.5 статьи 198 НКУ. База — стоимость приобретения товаров по пункту 189.1 статьи 189 НКУ. Исключение — уничтожение вследствие обстоятельств непреодолимой силы, подтверждённых в соответствии с законодательством.
Сколько стоят услуги инвентаризации ТМЦ?
Стоимость инвентаризации ТМЦ зависит от количества складов, объёма номенклатуры, вида инвентаризации (сплошная или выборочная), состояния складского учёта и расположения складов. Точную сумму называем после описания склада и фиксируем в договоре или счёте до начала работ.
Смежные услуги
Обсудим инвентаризацию вашего склада
В заявке укажите количество складов и материально ответственных лиц, примерное количество позиций номенклатуры и дату, на которую нужна инвентаризация. В ответ предложим состав работ, график пересчёта и расчёт стоимости.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp