Аудит дебиторской и кредиторской задолженности — это проверка того, что долги в учете реальны, подтверждены контрагентами, правильно оценены и вовремя списаны. Key Solutions сверяет расчеты, анализирует просрочку и дает план взыскания, резервирования или списания.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужен: перед годовой отчетностью, аудитом или продажей бизнеса, при смене бухгалтера, когда в балансе накопились старые или непонятные долги.
- Что получаете: реестр задолженности по контрагентам и срокам, акты сверки, перечень долгов к списанию и расчет резерва сомнительных долгов.
- Срок: по нашему опыту, 1–3 недели после получения документов. Больше всего времени занимают ответы контрагентов.
- Стоимость договорная: зависит от количества контрагентов, объема операций, периода и состояния актов сверки.
- С чего начать: пришлите оборотно-сальдовые ведомости по счетам расчетов и напишите, какие долги вызывают сомнения.
Анализ дебиторской и кредиторской задолженности: что он показывает
Анализ задолженности показывает, сколько денег компания реально получит, сколько она должна и в какие сроки. Мы группируем долги по контрагентам и срокам непогашения, сверяем их с договорами и банковскими выписками и находим суммы, которые уже невозможно взыскать.
- реальность долга: договор, первичные документы, подтверждение контрагента;
- просрочка: дата последнего платежа и срок по договору;
- срок исковой давности каждого долга с учетом его прерывания;
- разделение на текущую и долгосрочную задолженность;
- достаточность резерва сомнительных долгов;
- обязательства, которые уже не подлежат погашению.
В первую очередь проверяем долги по заработной плате, перед бюджетом и по кредитам под залог имущества: по ним самые высокие риски штрафов, пени и потери активов.
Оценка кредиторской задолженности и списание долгов с истекшим сроком давности
Общая исковая давность составляет три года (ст. 257 ГКУ). Ее течение прерывается действием, которое свидетельствует о признании долга, например частичной оплатой, и после этого начинается заново (ст. 264 ГКУ). Во время военного положения течение давности приостанавливалось до 04.09.2025, когда вступил в силу Закон № 4434-IX.
| Ситуация | Как отражаем | Норма |
|---|---|---|
| Погашение дебиторской задолженности сомнительно | Начисляем резерв сомнительных долгов | п. 7–8 НП(С)БУ 10 |
| Срок давности дебиторской задолженности истек | Признаем безнадежной и списываем за счет резерва | п. 4, 11 НП(С)БУ 10, пп. 14.1.11 НКУ |
| Кредиторская задолженность не подлежит погашению | Включаем сумму в доход периода | п. 5 НП(С)БУ 11 |
| Контрагент не подтвердил сальдо | Показываем сумму как несогласованную в акте инвентаризации и выясняем расхождение | п. 7.2, 7.5 разд. III Положения № 879 |
Что входит в аудит задолженности
- сверка оборотно-сальдовых ведомостей по счетам 36, 37, 63, 68 с договорами и выписками банка;
- запросы контрагентам на подтверждение сальдо: выписки с аналитических счетов и внешние подтверждения по методике МСА 505;
- анализ просроченной задолженности по датам последних платежей и срокам договоров;
- расчет резерва сомнительных долгов методом абсолютной суммы или коэффициента сомнительности (п. 8 НП(С)БУ 10);
- проверка документов для списания: акт инвентаризации, справка о долгах с истекшим сроком давности;
- рекомендации по взысканию, реструктуризации или списанию каждого проблемного долга.
Если банку или покупателю бизнеса нужен отчет по международным стандартам, аудиторский отчет или отчет по согласованным процедурам подписывает партнерская аудиторская фирма, внесенная в Реестр. Key Solutions готовит для нее реестр долгов, сверки и документы.
Этапы работы
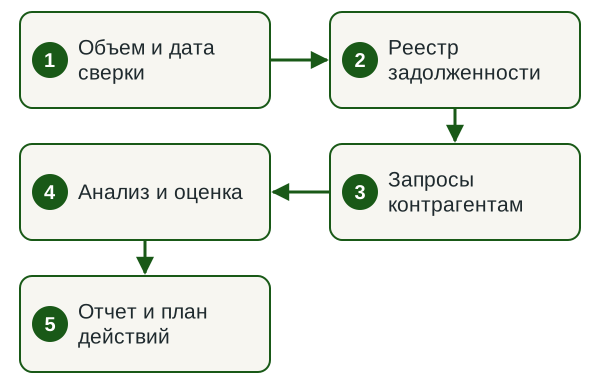
- Объем и дата сверки. Согласовываем счета, контрагентов, период и дату, на которую сверяем сальдо.
- Реестр задолженности. Строим реестр долгов по контрагентам, договорам и срокам непогашения.
- Запросы контрагентам. Отправляем запросы на подтверждение сальдо и собираем ответы.
- Анализ и оценка. Проверяем давность, резерв, классификацию и документы для списания.
- Отчет и план действий. Передаем отчет с перечнем долгов к взысканию, резервированию и списанию.
Сроки
По нашему опыту, аудит задолженности занимает 1–3 недели после получения оборотно-сальдовых ведомостей и договоров. Срок зависит от количества контрагентов, состояния актов сверки и того, как быстро контрагенты отвечают на запросы.
От чего зависит стоимость
Стоимость аудита задолженности договорная: называем ее после первого анализа и фиксируем в договоре.
- количество контрагентов и счетов расчетов;
- объем операций и длительность периода;
- состояние актов сверки и первичных документов;
- необходимость запросов контрагентам на подтверждение;
- доля валютных и долгосрочных долгов.
Что нужно от вас
- оборотно-сальдовые ведомости по счетам расчетов за период;
- договоры, акты, расходные накладные и имеющиеся акты сверки;
- банковские выписки за период;
- переписка с должниками и перечень спорных долгов;
- контактное лицо в бухгалтерии.
Результат
- реестр задолженности по контрагентам и срокам непогашения;
- ответы контрагентов и подписанные акты сверки;
- перечень долгов к списанию с обоснованием;
- расчет резерва сомнительных долгов;
- план действий по каждому проблемному долгу.
Нормативная база
Нормы, на которые опирается работа
- ст. 257, 264, ч. 2 ст. 530 ГКУ — исковая давность, ее прерывание и срок исполнения обязательства;
- Закон № 4434-IX — возобновление течения исковой давности после приостановления на время военного положения;
- п. 4, 7, 8, 11 НП(С)БУ 10 — дебиторская задолженность, безнадежные долги и резерв;
- п. 5 НП(С)БУ 11 — списание обязательств, которые не подлежат погашению;
- п. 10 разд. I, п. 7 разд. III Положения № 879 — инвентаризация расчетов и сверка с дебиторами;
- пп. 14.1.11 НКУ — признаки безнадежной задолженности для налоговых целей.
Риски и почему аудит долгов стоит доверить команде по договору
Завышенная дебиторская задолженность украшает баланс и скрывает убытки. Банк или покупатель бизнеса это обнаружит, и сделка подешевеет. Кредиторская задолженность с истекшим сроком давности искажает финансовый результат, пока ее не списали. Ошибки в расчетах с бюджетом ведут к штрафам и пене.
Мы работаем по договору с зафиксированным объемом и конфиденциальностью. Взыскание долгов через суд ведет юридическая компания группы legal.ua, мы готовим для нее расчеты и акты.
Почему Key Solutions
- Под ключ, без лишних хлопот
- Берём задачу целиком: документы, расчёты, отчётность и переписку с ГНС. От вас — решения, первичные документы и подписи; остальное делаем сами и не дёргаем вас без необходимости.
- Отстаиваем ваши интересы перед ГНС
- Запросы, остановленные налоговые накладные, акты проверок: готовим пояснения, дорабатываем документы и обжалуем, пока вопрос не закрыт. Спорное с правовой стороны закрываем вместе с юристами группы.
- Доводим дело до конца
- Дело не теряется по дороге: специалист, который его ведёт, остаётся с вами, даже если проверка или аудит растянулись на месяцы. Обязательный аудит проводит и подписывает отчёт партнёрская аудиторская фирма с правом на обязательный аудит, а подготовку и сопровождение до обнародования ведём мы, так что весь процесс вы проходите с одной командой.
- Бутик с вовлечённостью в каждое дело
- Проект лично ведёт опытный специалист (кто именно — на странице «Наши эксперты»), за плечами группы Innova — 14 лет практики в 50+ странах. Нестандартные задачи — наш профиль: где звучит «так невозможно», ищем законный путь, а смежное закрывают компании группы — legal.ua (право) и crystal.tax (налогообложение криптоактивов).
- Ваши дела остаются вашими
- Информация о компании, оборотах, зарплатах и контрагентах не попадает ни к конкурентам, ни к третьим лицам. Раскрываем только то, чего требует закон или процедура, и это закреплено в договоре.
- Быстрее и чётче с первого раза
- Максимальная вовлечённость: специалист вникает в ваш учёт, договоры и особенности бизнеса, поэтому документы и отчётность готовы вовремя и без переделок. А 14 лет опыта группы позволяют сделать с первого раза то, что у некоторых получается только с третьего.
Частые вопросы
Что такое аудит дебиторской задолженности?
Аудит дебиторской задолженности — это проверка того, что долги покупателей и других дебиторов существуют, подтверждены документами и контрагентами и показаны в балансе по стоимости, которую компания реально получит. Для этого сверяем сальдо, анализируем просрочку и проверяем резерв сомнительных долгов.
Какой срок погашения дебиторской задолженности?
Срок погашения устанавливает договор. Если срок не установлен или определен моментом требования, кредитор может требовать оплату в любое время, а должник обязан исполнить требование в семидневный срок (ч. 2 ст. 530 ГКУ). В учете текущей считается задолженность, которая возникает в ходе нормального операционного цикла или будет погашена в течение 12 месяцев с даты баланса, остальная — долгосрочная (п. 4 НП(С)БУ 10).
Когда списывать кредиторскую задолженность с истекшим сроком давности?
Если на дату баланса обязательство уже не подлежит погашению, его сумму включают в доход отчетного периода (п. 5 НП(С)БУ 11). Перед списанием отдельно составляют акт инвентаризации кредиторской задолженности с истекшим сроком исковой давности (п. 7.5 разд. III Положения № 879).
Как списать дебиторскую задолженность в Украине?
Дебиторскую задолженность списывают, когда она стала безнадежной: истек срок исковой давности или есть уверенность, что должник ее не вернет (п. 4 НП(С)БУ 10). Ее исключают из активов за счет резерва сомнительных долгов, а если резерва не хватает — списывают на прочие операционные расходы (п. 11). Для налоговых целей признаки безнадежной задолженности перечислены в пп. 14.1.11 НКУ. Нужны акт инвентаризации, справка о долгах с истекшим сроком давности и приказ руководителя.
Приостанавливалась ли исковая давность во время военного положения?
Да. Пункт 19 Заключительных и переходных положений ГКУ приостанавливал течение исковой давности на время военного положения. Закон № 4434-IX исключил эту норму с 04.09.2025, и течение возобновилось. Поэтому давность каждого долга считаем с учетом продления на время карантина COVID-19 (п. 12 Заключительных и переходных положений ГКУ), приостановления на время военного положения и действий должника, которые прерывали срок.
Как часто проводить инвентаризацию расчетов?
Минимум раз в год перед составлением годовой отчетности: дебиторскую и кредиторскую задолженность инвентаризируют в пределах трех месяцев до даты баланса (п. 10 разд. I Положения № 879). Дополнительно сверку советуем при смене бухгалтера, перед аудитом, продажей бизнеса и обращением в суд.
Кто взыскивает долги после аудита?
Аудит показывает, какие долги реальны и какие документы для взыскания уже есть. Претензионную работу и взыскание через суд ведет юридическая компания нашей группы legal.ua, а Key Solutions готовит расчеты, акты сверки и пояснения к иску.
Сколько стоит аудит задолженности?
Стоимость договорная. Ее определяют количество контрагентов и операций, период, состояние актов сверки и первичных документов, необходимость запросов контрагентам. Назовем цену после просмотра оборотно-сальдовых ведомостей и зафиксируем ее в договоре.
Смежные услуги
Обсудим ваши долги
Пришлите оборотно-сальдовые ведомости по счетам расчетов и напишите, какие долги вызывают сомнения. В ответ назовем объем проверки, срок и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp