Бухгалтерское обслуживание сельхозпредприятий — это учет биологических активов, урожая, себестоимости, земли и налогов аграрной компании по НП(С)БУ 30 и Налоговому кодексу Украины. Key Solutions ведет такой учет по договору для агрокомпаний и фермерских хозяйств в Киеве и дистанционно по всей Украине.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: в хозяйстве нет штатного бухгалтера с опытом в сельском хозяйстве, урожай и себестоимость учитываются без калькуляции по культурам, компания переходит на 4 группу единого налога или становится плательщиком НДС.
- Что вы получаете: учет биологических активов и урожая, единый налог 4 группы с расчетом МНО, НДС, налоги с арендной платы за паи, зарплату и отчетность в сроки НКУ.
- Срок старта: зависит от количества открытых периодов, состояния первичных документов и договоров аренды. Дату перехода называем после диагностики и фиксируем в договоре.
- Стоимость: зависит от площади и количества договоров аренды, направлений производства, НДС, численности работников и объема документов. Расчет даем после диагностики.
- С чего начать: запишитесь на консультацию и назовите площадь земель в собственности и аренде, систему налогообложения и направления производства.
Особенности бухгалтерского учета в сельском хозяйстве
Бухучет в сельском хозяйстве отличается объектами: это живые животные и растения, урожай и земля, а налоги зависят от площади угодий и доли сельхозпроизводства. НП(С)БУ 30 определяет биологический актив как животное или растение, которое в процессе биологических превращений способно давать сельскохозяйственную продукцию и/или дополнительные биологические активы.
| Операция | Как отражаем в учете | Норма |
|---|---|---|
| Животные: основное стадо, молодняк | По справедливой стоимости за вычетом расходов на продажу, если ее можно достоверно определить | пп. 7, 10 НП(С)БУ 30 |
| Посевы текущего года | Без достоверной справедливой стоимости — как незавершенное производство по НП(С)БУ 9 | п. 11 НП(С)БУ 30 |
| Сбор урожая | Продукцию признаем в периоде сбора: по справедливой стоимости за вычетом расходов на продажу или по себестоимости | п. 12 НП(С)БУ 30 |
| Аренда паев у физических лиц | Арендатор удерживает с арендной платы НДФЛ 18 % и военный сбор 5 % как налоговый агент | пп. 170.1.1, п. 167.1 НКУ; п. 16-1 подразд. 10 разд. XX НКУ |
| Продажа зерна и масличных | НДС 14 % для пшеницы, ячменя, кукурузы, сои, рапса, семян подсолнечника | пп. «г» п. 193.1 НКУ, коды УКТ ВЭД 1001, 1003, 1005, 1201, 1205, 1206 00 |
Плодоносящие растения, например сады, учитываются по другим стандартам, их урожай — по НП(С)БУ 30 (пп. 3.4 НП(С)БУ 30). Учетную политику с группами биоактивов, методом оценки и калькуляцией себестоимости по культурам утверждаем до первого закрытия месяца.
Единый налог 4 группы и МНО для сельхозпроизводителя
Плательщиком единого налога 4 группы может быть юридическое лицо, у которого доля сельскохозяйственного товаропроизводства за предыдущий год равна или превышает 75 % (пп. «а» пп. 4 п. 291.4 НКУ), или ФЛП, который ведет деятельность в рамках фермерского хозяйства с членами семьи, имеет от 0,5 до 20 га угодий и не нанимает работников (пп. «б»).
- Объект налогообложения — площадь сельхозугодий и земель водного фонда в собственности или пользовании, в том числе в аренде или эмфитевзисе (п. 292-1.1 НКУ). База — нормативная денежная оценка с индексацией (п. 292-1.2 НКУ). Площади на консервации, загрязненные взрывоопасными предметами или признанные потенциально загрязненными, на этот период исключаются из объекта налогообложения (абз. 3 п. 292-1.1 НКУ).
- Ставка для пашни, сенокосов и пастбищ вне горных зон, полесских территорий и закрытого грунта — 0,95 % базы (пп. 293.9.1 НКУ).
- Декларацию на текущий год подают до 20 февраля, налог платят ежеквартально в течение 30 дней после квартала долями 10, 10, 50 и 30 % (п. 295.9 НКУ).
- Освобождение плательщиков единого налога от НДС на 4 группу не распространяется (пп. 3 п. 297.1 НКУ). Плательщик НДС на 4 группе регистрирует налоговые накладные в ЕРНН и несет риск их блокировки.
- Минимальное налоговое обязательство рассчитывают по каждому участку сельхозугодий с проведенной нормативной денежной оценкой: НДО × К × количество месяцев / 12. Базовый К = 0,05 (пп. 38-1.1.1 НКУ); за 2025 год и последующие годы, включая год прекращения или отмены военного положения, К = 0,057 (п. 67-1 подразд. 10 разд. XX НКУ). Расчет подают приложением к годовой декларации (п. 297-1.1 НКУ).
Важно. Если за год доля сельхозпроизводства юрлица опустилась ниже порога, в следующем году оно платит налоги на общих основаниях (пп. 298.8.4 НКУ). Поэтому долю сельхозпроизводства стоит проверять ежеквартально, до окончания года.
Бухгалтерия сельхозпредприятия на аутсорсинге: что получает хозяйство
Аутсорсинг бухгалтерии агропредприятия означает, что учет, налоги, зарплату и отчетность по договору ведет команда Key Solutions, а собственник получает готовые цифры и сроки платежей. За хозяйством закрепляем бухгалтера, который знает специфику сезонов, пайщиков и складского учета урожая.
- Отдельное рабочее место, зарплата, отпускные и больничные штатного бухгалтера не нужны.
- Когда закрепленный бухгалтер в отпуске или болеет, его заменяет коллега из команды, учет не останавливается.
- Платежи, банковские и кассовые операции, НДС и кадровый учет ведем в одном договоре.
- Во время налоговых проверок бухгалтер сопровождает хозяйство и готовит пояснения.
Если компания также импортирует фрукты, овощи или семена, учет таможенных платежей и валютных расчетов описан на странице учет для импортеров и ВЭД. Все направления бухгалтерии собраны в разделе бухгалтерские услуги Key Solutions.
Что входит в услугу
- Учетная политика с учетом НП(С)БУ 30: группы биологических активов, оценка, калькуляция себестоимости по культурам и видам животных.
- Учет первичных документов: акты списания семян, удобрений, средств защиты растений и топлива, документы на поступление урожая, накладные.
- Учет биологических активов, урожая, запасов и незавершенного производства.
- Учет аренды земли: договоры с пайщиками, начисление арендной платы, удержание НДФЛ и военного сбора.
- Единый налог 4 группы, расчет МНО, НДС, налоговые накладные и регистрация в ЕРНН.
- Зарплата и кадровый учет, в том числе сезонных работников (начисление и выплата зарплаты).
- Финансовая, налоговая и статистическая отчетность, ответы на запросы ДПС.
- Инвентаризация запасов и урожая перед закрытием года (инвентаризация ТМЦ).
Этапы работы
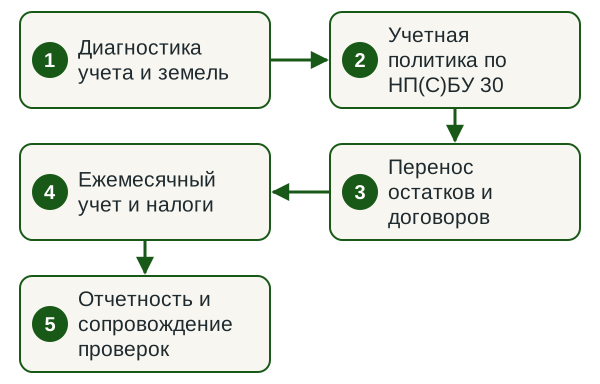
- Диагностика учета и земель Изучаем учет, договоры аренды, систему налогообложения и открытые периоды, называем риски.
- Учетная политика по НП(С)БУ 30 Согласовываем группы биоактивов, метод оценки, статьи себестоимости и документооборот с агрономом и складом.
- Перенос остатков и договоров Принимаем остатки, реестр участков и пайщиков, доступ к учетной системе (BAS или другой).
- Ежемесячный учет и налоги Обрабатываем первичные документы, рассчитываем налоги и зарплату, сообщаем суммы и сроки платежей.
- Отчетность и сопровождение проверок Подаем отчетность, отвечаем на запросы ДПС и сопровождаем проверки.
Сроки
Старт обслуживания зависит от количества открытых периодов, состояния первичных документов и числа договоров аренды, которые нужно перенести. Дату перехода называем после диагностики и фиксируем в договоре. Дальше отчетность подаем в сроки НКУ. Пик нагрузки в сельском хозяйстве приходится на уборку урожая, годовую инвентаризацию и годовую декларацию по единому налогу.
От чего зависит стоимость
- Площадь земель и количество договоров аренды с пайщиками.
- Направления: растениеводство, животноводство, переработка, хранение урожая.
- Система налогообложения, НДС, экспорт продукции.
- Количество работников, в том числе сезонных.
- Объем первичных документов и состояние учета на старте.
Что нужно от вас
- Учредительные документы и регистрационные данные компании или ФЛП.
- Перечень земельных участков с кадастровыми номерами, договоры аренды и данные о нормативной денежной оценке.
- Остатки на начало периода и первичные документы за текущий период.
- Доступ к учетной системе и банковским выпискам.
- Контактное лицо (агроном или заведующий складом) для данных о посевах, урожае и списании.
- Согласование платежей и документов в оговоренные сроки.
Результат
- Учет по НП(С)БУ 30 с себестоимостью продукции по культурам.
- Декларации по единому налогу 4 группы с приложением МНО, декларации по НДС и финансовая отчетность, поданные в срок.
- Начисленные и удержанные налоги с арендной платы и зарплаты.
- Зарегистрированные налоговые накладные и письменные ответы на запросы ДПС.
- Уведомления о суммах и сроках уплаты налогов за каждый период.
Узнать стоимость обслуживания
Назовите направления производства, количество договоров аренды и есть ли НДС. В ответ предложим диагностику и назовем стоимость.
Нормативная база
Нормы, на которые опирается работа
- пп. 14.1.235 п. 14.1 ст. 14 и пп. 4 п. 291.4 ст. 291 НКУ — кто является сельскохозяйственным товаропроизводителем и условия 4 группы.
- ст. 292-1, п. 293.9, п. 295.9, п. 298.8 НКУ — объект, ставки, сроки уплаты и переход на 4 группу.
- ст. 38-1, ст. 297-1 НКУ, п. 67-1 подразд. 10 разд. XX НКУ — минимальное налоговое обязательство.
- пп. 170.1.1 п. 170.1 ст. 170 НКУ — арендатор как налоговый агент арендодателя земельной доли (пая).
- пп. «г» п. 193.1 ст. 193, пп. 3 п. 297.1 ст. 297 НКУ — ставка НДС для зерновых и масличных, НДС для плательщиков 4 группы.
- НП(С)БУ 30 «Биологические активы», приказ Минфина № 790 от 18.11.2005 — признание и оценка биологических активов и сельхозпродукции.
- ч. 1 ст. 2 Закона № 996-XIV — обязанность вести бухгалтерский учет и подавать финансовую отчетность для всех юридических лиц независимо от организационно-правовой формы и формы собственности.
Риски и зачем поручать учет команде по договору
В сельском хозяйстве ошибки копятся за сезон и всплывают на проверке или в годовой декларации. Типичные ошибки: долю сельхозпроизводства проверяют только после окончания года, и в следующем году компания теряет 4 группу; МНО рассчитывают без части арендованных участков; с арендной платы пайщикам не удерживают НДФЛ; урожай приходуют без документов, и при инвентаризации возникает недостача; налоговые накладные на продажу зерна останавливают в ЕРНН.
Key Solutions работает по договору, в котором зафиксированы объем работ, сроки и ответственность. Юридические вопросы, например споры по договорам аренды земли, закрываем вместе с юристами группы. Разовый совет в чат-боте или от фрилансера закрывает отдельный вопрос. Учет сезона требует команды, которая отвечает за весь год.
Почему Key Solutions
- Под ключ, без лишних хлопот
- Берём задачу целиком: документы, расчёты, отчётность и переписку с ГНС. От вас — решения, первичные документы и подписи; остальное делаем сами и не дёргаем вас без необходимости.
- Отстаиваем ваши интересы перед ГНС
- Запросы, остановленные налоговые накладные, акты проверок: готовим пояснения, дорабатываем документы и обжалуем, пока вопрос не закрыт. Спорное с правовой стороны закрываем вместе с юристами группы.
- Доводим дело до конца
- Дело не теряется по дороге: специалист, который его ведёт, остаётся с вами, даже если проверка или аудит растянулись на месяцы. Обязательный аудит проводит и подписывает отчёт партнёрская аудиторская фирма с правом на обязательный аудит, а подготовку и сопровождение до обнародования ведём мы, так что весь процесс вы проходите с одной командой.
- Бутик с вовлечённостью в каждое дело
- Проект лично ведёт опытный специалист (кто именно — на странице «Наши эксперты»), за плечами группы Innova — 14 лет практики в 50+ странах. Нестандартные задачи — наш профиль: где звучит «так невозможно», ищем законный путь, а смежное закрывают компании группы — legal.ua (право) и crystal.tax (налогообложение криптоактивов).
- Ваши дела остаются вашими
- Информация о компании, оборотах, зарплатах и контрагентах не попадает ни к конкурентам, ни к третьим лицам. Раскрываем только то, чего требует закон или процедура, и это закреплено в договоре.
- Быстрее и чётче с первого раза
- Максимальная вовлечённость: специалист вникает в ваш учёт, договоры и особенности бизнеса, поэтому документы и отчётность готовы вовремя и без переделок. А 14 лет опыта группы позволяют сделать с первого раза то, что у некоторых получается только с третьего.
Частые вопросы
Как ведется бухгалтерский учет на сельскохозяйственных предприятиях Украины?
Бухгалтерский учет на сельскохозяйственных предприятиях Украины ведется по Закону № 996-XIV и НП(С)БУ 30: животные и посевы учитываются как биологические активы, урожай признается в периоде сбора, себестоимость рассчитывается по культурам. Налоговый учет зависит от системы налогообложения: 4 группа единого налога, 3 группа или общая система с налогом на прибыль.
Кто может быть плательщиком единого налога 4 группы?
Плательщиком 4 группы может быть сельскохозяйственный товаропроизводитель: юридическое лицо, у которого доля сельхозпроизводства за предыдущий год соответствует порогу пп. «а» пп. 4 п. 291.4 НКУ, или ФЛП в рамках фермерского хозяйства с членами семьи без наемных работников и с площадью угодий в пределах пп. «б». Условия проверяем на диагностике.
Как учитываются биологические активы?
Биологические активы учитываются по справедливой стоимости за вычетом ожидаемых расходов на продажу, если ее можно достоверно определить (пп. 7, 10 НП(С)БУ 30). Если справедливую стоимость определить невозможно, актив отражают по первоначальной стоимости, а текущие биоактивы растениеводства — как незавершенное производство (п. 11 НП(С)БУ 30).
Платит ли сельхозпроизводитель на 4 группе НДС?
Да, сельхозпроизводитель на 4 группе платит НДС, если зарегистрирован плательщиком НДС: освобождение по пп. 3 п. 297.1 НКУ на четвертую группу не распространяется. Для зерновых и масличных действует пониженная ставка по пп. «г» п. 193.1 НКУ. Налоговые накладные регистрируются в ЕРНН на общих условиях.
Кто платит налоги с арендной платы за земельные паи?
Налоги с арендной платы за земельные паи удерживает и уплачивает арендатор как налоговый агент арендодателя (пп. 170.1.1 НКУ). Он удерживает НДФЛ и военный сбор; база — арендная плата по договору, но не меньше минимального арендного платежа (абз. 2 пп. 170.1.1 НКУ). Мы ведем реестр пайщиков и рассчитываем удержания.
Можно ли передать бухгалтерию сельхозпредприятия на аутсорсинг, если хозяйство не в Киеве?
Да, бухгалтерию сельхозпредприятия можно передать на аутсорсинг из любого региона Украины. Офис Key Solutions в Киеве, клиентов в других областях обслуживаем дистанционно: документы поступают в электронном виде, учет ведется в учетной системе, которую согласовываем на старте.
Смежные услуги
Обсудим учет вашего хозяйства
Напишите площадь земель в собственности и аренде, количество договоров с пайщиками, систему налогообложения и есть ли НДС. В ответ назовем формат обслуживания, срок перехода и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp