Бухгалтерский учёт и отчётность португальской Lda — это организованный учёт, который ведёт сертифицированный бухгалтер (contabilista certificado) без отставания более 90 дней, ежемесячные удержания IRS и взносы в Segurança Social, декларации IVA ежемесячно или ежеквартально до 20-го числа второго месяца после периода, три аванса и годовая декларация IRC Modelo 22 до конца мая, утверждение годовой отчётности за 3 месяца после конца года, единая годовая декларация IES до 15 июля и ежегодное подтверждение бенефициаров в RCBE до 31 декабря. Key Solutions координирует эту работу для владельцев из Украины: книги и подачу ведёт португальский сертифицированный бухгалтер, а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца.
Получить индивидуальное предложение Telegram
Коротко
- Кому: владельцам из Украины, у которых есть или будет sociedade por quotas (Lda, в том числе unipessoal с одним участником) или филиал (sucursal) в Португалии, и группам, где португальская компания работает рядом с украинским ООО.
- Что делаем: принимаем учёт от прежнего бухгалтера, ставим календарь сроков, контролируем IVA, удержания, взносы, авансы и декларацию IRC, годовую отчётность, IES и RCBE, готовим компанию к ревизии, когда она обязательна, и даём владельцу понятную отчётность.
- Кто подписывает: учёт и декларации ведёт португальский contabilista certificado, годовую отчётность составляют и подписывают менеджеры компании (gerentes), обязательную ревизию проводит португальский ревизор (ROC).
- Стоимость: индивидуальное предложение после короткого описания компании, без публичного прайса.
- С чего начать: напишите, зарегистрирована ли компания, есть ли у неё NIF, работники и сертифицированный бухгалтер, сколько операций в месяц и кто ведёт учёт сейчас.
Что требует португальский закон от Lda
Коммерческие общества с местонахождением в Португалии и филиалы иностранных компаний, имеющие там постоянное представительство, обязаны вести организованный учёт, который позволяет контролировать налогооблагаемую прибыль (art. 123 CIRC). Каждая запись опирается на датированный первичный документ, операции фиксируют хронологически, учёт может отставать от конца месяца максимум на 90 дней. Книги и документы хранят 10 лет. Сертифицированного бухгалтера компания указывает уже при регистрации или в течение 15 дней в декларации о начале деятельности (IRN, Empresa na Hora).
| Обязанность | Что именно и когда | Норма |
|---|---|---|
| Организованный учёт | Учёт ведёт сертифицированный бухгалтер; отставание не более 90 дней от конца месяца операции; хранение книг и документов 10 лет | art. 123 CIRC |
| IVA | Периодическая декларация ежемесячно, если оборот за прошлый год от 650 000 €, иначе ежеквартально; подача до 20-го, уплата до 25-го числа второго месяца после периода; за июнь и II квартал — до 20 и 25 сентября | art. 41 и 27 CIVA |
| Удержания IRS | Ежемесячная декларация зарплат и удержаний в AT до 10-го числа; удержанный налог перечисляют до 20-го числа следующего месяца | art. 119 и 98 CIRS |
| Segurança Social | Подтверждение декларации зарплат до 20-го числа и уплата взносов с 1-го по 25-е число следующего месяца в новой модели (по заявлению в 2026 году, для всех с 1 января 2027 года), до перехода — с 10-го по 25-е; общая ставка 23,75 % работодатель и 11 % работник | art. 40, 43, 53 Código Contributivo |
| IRC | Три аванса (pagamentos por conta) в июле, сентябре и до 15 декабря; декларация Modelo 22 и доплата до последнего дня мая | art. 104 и 120 CIRC |
| Годовая отчётность | Менеджеры представляют отчёт об управлении и годовую отчётность на утверждение участникам в течение 3 месяцев после конца года (5 месяцев, если составляется консолидированная отчётность) | art. 65 n.º 5 CSC |
| IES | Единая годовая декларация учётной и налоговой информации с приложениями IVA — до 15 июля | art. 121 CIRC; art. 29 CIVA |
| RCBE | Первая декларация бенефициаров в течение 30 дней после регистрации, изменения в течение 30 дней, ежегодное подтверждение до 31 декабря даже без изменений | Lei 89/2017; IRN |
Сроки приведены по официальным текстам на 9 октября 2026 года: CIRC, art. 123, CIVA, art. 41, CIVA, art. 27, CIRS, art. 119, CIRS, art. 98, Código dos Regimes Contributivos, CIRC, art. 104, CIRC, art. 120, Código das Sociedades Comerciais, CIRC, art. 121, IRN, RCBE.
Календарь сроков португальской Lda
Большинство сроков Lda ежемесячные: зарплатные декларации, удержания и взносы закрывают до 10, 20 и 25-го числа. IVA для компаний с оборотом до 650 000 € квартальная, а годовой цикл заканчивается декларацией IRC в мае, IES в июле и подтверждением RCBE в декабре. Календарь ниже — для компании с календарным финансовым годом, квартальной IVA и работниками.
| Когда | Что подать или уплатить |
|---|---|
| до 10-го ежемесячно | декларация зарплат и удержаний IRS за прошлый месяц в AT |
| до 20-го ежемесячно | уплата удержанного IRS; подтверждение декларации зарплат в Segurança Social |
| 1–25 ежемесячно (до перехода на новую модель — 10–25) | взносы в Segurança Social за прошлый месяц |
| 20 мая, 20 сентября, 20 ноября, 20 февраля | декларация IVA за I, II, III и IV квартал; уплата IVA — до 25-го числа того же месяца |
| до 31 марта | менеджеры представляют годовую отчётность и отчёт об управлении участникам; утверждение |
| до 31 мая | декларация IRC Modelo 22 и доплата налога |
| июль, сентябрь, до 15 декабря | авансы IRC (pagamentos por conta) |
| до 15 июля | IES — годовая декларация учётной и налоговой информации |
| до 31 декабря | ежегодное подтверждение данных о бенефициарах в RCBE |
Компания с оборотом от 650 000 € за предыдущий календарный год подаёт IVA ежемесячно, до 20-го числа второго месяца после отчётного; квартальный плательщик может сам перейти на ежемесячный период, заявив об этом в январе (art. 41 n.º 2–5 CIVA). Если финансовый год компании отличается от календарного, сроки IRC и IES считают от конца её налогового периода (art. 120 n.º 2 и 121 n.º 3 CIRC).
IVA: период, ставки и счета
Основная ставка IVA на континенте — 23 %, пониженные — 13 % и 6 % (art. 18 CIVA); на Мадейре и Азорских островах ставки устанавливают региональные органы, и они ниже. Компания выставляет счёт на каждую поставку или услугу, даже если покупатель его не просит, и ведёт учёт, достаточный для расчёта и проверки налога (art. 29 CIVA).
- период декларации — квартал при обороте до 650 000 € за предыдущий год, месяц при большем обороте или по выбору компании;
- срок подачи декларации — до 20-го числа второго месяца после периода, уплаты — до 25-го числа того же месяца (art. 41 n.º 1 и 27 n.º 1 CIVA, редакция Lei 12/2022); декларацию за июнь и за II квартал подают до 20 сентября, платят до 25 сентября (art. 41 n.º 10 и 27 n.º 10);
- годовой сводный перечень поставщиков с операциями более 25 000 € подают в составе IES;
- освобождение малого бизнеса по art. 53 CIVA привязано к обороту в Португалии до 15 000 € и доступно только лицам с местонахождением в Португалии или в ЕС; компания из Украины без постоянного представительства им воспользоваться не может (art. 53 CIVA).
IRC: ставки, авансы и Modelo 22
За налоговые периоды, начинающиеся в 2026 году, общая ставка IRC — 19 %, в 2027 году она снизится до 18 %, с 2028-го — до 17 %. Малые и средние компании платят 15 % с первых 50 000 € налогооблагаемой прибыли, с остального — по общей ставке (Lei 64/2025). К IRC могут добавляться муниципальный и государственный сборы с прибыли (derrama), поэтому эффективную ставку считаем под конкретную компанию и муниципалитет. В течение года компания платит три аванса — в июле, сентябре и до 15 декабря; их считают от IRC за предыдущий период: 80 % налога при обороте до 500 000 € и 95 % при большем обороте, поэтому в первый год деятельности авансов обычно нет (art. 105 CIRC). Декларацию Modelo 22 с доплатой подаёт до последнего дня мая следующего года (art. 104 и 120 CIRC). Налоговую часть по Португалии и налоги владельца ведёт crystal.tax, компания группы.
Зарплата, Segurança Social и удержания
За каждого работника работодатель ежемесячно декларирует зарплату и удержанный IRS в налоговую (AT) до 10-го числа следующего месяца (art. 119 n.º 1 c CIRS) и перечисляет удержанный налог до 20-го числа (art. 98 n.º 3 CIRS). Segurança Social рассчитывает взносы по данным о зарплате, работодатель подтверждает или исправляет эти данные до 20-го числа следующего месяца, а взносы платит с 1-го по 25-е число (art. 40 и 43 Código Contributivo в редакции Decreto-Lei 127/2025). Эта модель в 2026 году действует по заявлению работодателя и становится обязательной с 1 января 2027 года; до перехода взносы платят с 10-го по 25-е число. Общая ставка — 34,75 %: 23,75 % платит работодатель и 11 % удерживается из работника (art. 53).
- ежемесячный расчёт зарплаты, взносов и удержаний IRS;
- регистрация работников и изменений их данных в Segurança Social;
- ежемесячная декларация зарплат в AT и справки работникам до 20 января.
Годовая отчётность, IES и ревизия
Менеджеры (gerentes) составляют и подписывают отчёт об управлении и годовую отчётность и представляют их на утверждение участникам в течение 3 месяцев после закрытия года, а компании с консолидированной отчётностью — в течение 5 месяцев (art. 65 CSC). Утверждённая отчётность подлежит регистрации в коммерческом реестре (art. 70 CSC). На практике учётную и налоговую информацию за год компания подаёт одной декларацией IES до 15 июля (art. 121 CIRC), вместе с приложениями IVA и перечнем поставщиков (art. 29 CIVA).
| Когда Lda без conselho fiscal назначает ревизора (ROC) | Условие: два года подряд превышены 2 из 3 пределов |
|---|---|
| Итог баланса | более 1 500 000 € |
| Чистые продажи и прочие доходы | более 3 000 000 € |
| Среднее число работников | более 50 |
Пределы — art. 262 n.º 2 Código das Sociedades Comerciais. Обязанность отпадает, если два из трёх пределов два года подряд не превышены (art. 262 n.º 3). Ревизию проводит португальский revisor oficial de contas. Key Solutions готовит учёт, пакет документов и пояснения к ревизии и координирует работу с ревизором до утверждения отчётности.
Реестр бенефициаров RCBE
RCBE — центральный реестр физических лиц, которые прямо или косвенно владеют компанией или контролируют её. Первую декларацию подают в течение 30 дней после регистрации компании, любое изменение данных — в течение 30 дней от события, а до 31 декабря каждого года данные подтверждают, даже если ничего не изменилось. Регистрация в RCBE бесплатная, обязанность установлена Lei 89/2017 (IRN, RCBE). Мы готовим данные о структуре владения, в том числе через украинские компании, и контролируем, чтобы декларацию и ежегодное подтверждение подали вовремя.
Владелец из Украины и налоговые уведомления
Участник-нерезидент получает португальский NIF. Нерезидент из страны вне ЕС и ЕЭЗ может обойтись без налогового представителя, если подключил электронные уведомления от налоговой (Morada Única Digital или почтовый ящик на Portal das Finanças); отключить их можно только после назначения представителя (art. 19 LGT). Письма налоговой приходят в электронный ящик, поэтому доступы и пересылку уведомлений владельцу настраиваем на старте.
Передача бухгалтерии португальской Lda
Передача учёта нужна, когда прежний contabilista перестал отвечать, владелец не видит цифр или IES не подана. Учёт принимаем по перечню, чтобы новый сертифицированный бухгалтер начал без разрыва.
- оборотно-сальдовая ведомость и главная книга на дату передачи, первичные документы за текущий год;
- последняя утверждённая годовая отчётность, протоколы участников и подтверждение IES;
- декларации IVA, Modelo 22 и ежемесячные декларации зарплат с подтверждениями подачи;
- выписки по всем счетам, реестры выданных и полученных счетов, доступы к Portal das Finanças и Segurança Social Direta;
- расчёты зарплаты и трудовые договоры, если есть работники;
- подтверждение последней декларации или ежегодного подтверждения в RCBE.
Расхождения, найденные при передаче, фиксируем в отдельном акте с планом исправлений.
Что входит в услугу
- диагностика: период IVA, ставка IRC, обязанность ревизии, состояние IES и RCBE за прошлые годы;
- выбор и настройка работы с португальским сертифицированным бухгалтером: техническое задание, документооборот, график закрытия месяца, доступы;
- контроль деклараций IVA, удержаний, взносов и авансов IRC до даты подачи;
- контроль годовой отчётности, утверждения, Modelo 22, IES и ежегодного подтверждения RCBE;
- подготовка к ревизии и координация с ROC, когда она обязательна;
- управленческая отчётность для владельца: прибыль, денежные потоки, налоги к уплате;
- пакет финансовой отчётности для отчёта о КИК украинского владельца, отчётность по МСФО или консолидация с украинским ООО по запросу.
Этапы работы
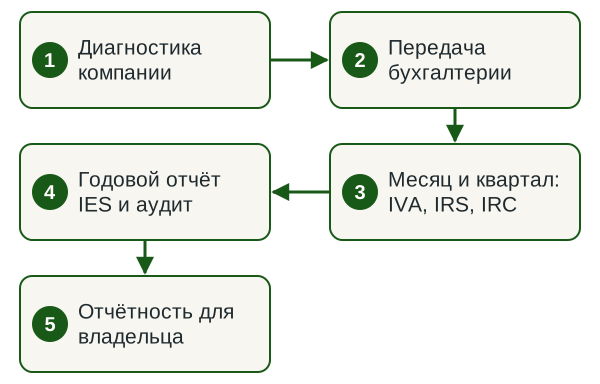
- Диагностика. Получаем регистрационную выписку (certidão permanente), последнюю отчётность и декларации, определяем период IVA, ставку IRC и обязанности компании.
- Передача бухгалтерии. Принимаем учёт от прежнего бухгалтера по перечню, фиксируем расхождения.
- Месячный и квартальный цикл. Документы, закрытие месяца, зарплата, удержания и взносы, IVA, авансы IRC.
- Годовая отчётность. Отчётность и отчёт об управлении, ревизия при необходимости, утверждение, Modelo 22, IES, подтверждение RCBE.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность для владельца в Украине
Для владельца — налогового резидента Украины португальская Lda часто является контролируемой иностранной компанией: доля более 50 %, или более 10 %, когда резиденты Украины вместе владеют 50 % и более (пп. 39-2.1.2 НКУ). К отчёту о КИК прилагают заверенные копии финансовой отчётности компании (пп. 39-2.5.2 НКУ), поэтому португальская годовая отчётность нужна и в Украине. Отчётность и пакет КИК готовим вместе со страницей отчётности иностранных компаний.
Между Украиной и Португалией действует конвенция об избежании двойного налогообложения, подписанная 9 февраля 2000 года: дивиденды в стране источника облагаются не более чем по ставке 10 %, если получатель — компания с прямой долей от 25 %, которой она владела непрерывно не менее 2 лет до выплаты, в остальных случаях — не более 15 %; проценты и роялти — не более 10 % (art. 10–12, Resolução da AR n.º 15/2002). Налоги владельца, дивиденды и отчёт о КИК закрывает crystal.tax.
Регистрация, Мадейра и ВНЖ — в других компаниях группы
Регистрацию Lda, юридический адрес в Португалии, NIF и первую декларацию RCBE организует regserv.biz: регистрация компании в Португалии. Компании с лицензией Зоны свободной торговли Мадейры имеют отдельные налоговые условия, их разбирает crystal.tax: компания на Мадейре. Регистрация компании сама по себе права на проживание в Португалии не даёт: предпринимательская виза (D2) и startup visa — отдельные дела с собственными требованиями, для startup visa нужен договор с инкубатором, сертифицированным IAPMEI. Миграционные вопросы ведёт legal.ua: бизнес-ВНЖ в Португалии. Обзор выхода на рынок Португалии — на innovacg.com. Key Solutions подключается, когда компания уже существует или регистрируется, и отвечает за учёт и отчётность.
Что нужно от вас
- название и NIPC компании или дата планируемой регистрации;
- последняя годовая отчётность, IES и налоговые декларации, если компания уже работает;
- банковские выписки и перечень основных контрагентов;
- количество работников и формы договоров с ними;
- контакты прежнего сертифицированного бухгалтера для передачи учёта;
- состав владельцев и их налоговое резидентство для RCBE и пакета КИК.
Документы принимаем электронно. Пароли к банку нам не нужны.
Результат
- учёт Lda закрыт ежемесячно, удержания, взносы, IVA и авансы IRC поданы и уплачены в срок;
- годовая отчётность составлена и утверждена, Modelo 22 подана в мае, IES — в июле;
- данные RCBE подтверждены до 31 декабря;
- заключение ревизора, если компания превысила пределы art. 262 CSC;
- управленческий отчёт и пакет для КИК для владельца;
- календарь сроков на следующий год.
Нормативная база
Португальские нормы, на которые опирается работа (официальные тексты на 09.10.2026)
- Código do IRC — art. 104–105 (авансы), art. 120 (Modelo 22), art. 121 (IES), art. 123 (организованный учёт, 90 дней, 10 лет); Lei 64/2025 — ставки IRC 2026–2028;
- Código do IVA — art. 18 (ставки), art. 27 (уплата), art. 29 (обязанности), art. 41 (периоды и сроки деклараций), art. 53 (освобождение малого бизнеса);
- Código do IRS — art. 98 (перечисление удержаний), art. 119 (ежемесячная декларация зарплат);
- Código dos Regimes Contributivos — art. 40 (декларация зарплат), art. 43 (уплата взносов), art. 53 (ставка 34,75 %);
- Código das Sociedades Comerciais — art. 65 (годовая отчётность), art. 70 (регистрация отчётности), art. 262 (ревизор Lda);
- Lei 89/2017 — RCBE, сроки по данным IRN; Lei Geral Tributária, art. 19 — налоговый представитель и электронные уведомления;
- Конвенция Украина — Португалия от 09.02.2000, Resolução da AR n.º 15/2002 — art. 10–12;
- Налоговый кодекс Украины — пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Под ключ, без лишних хлопот
- Берём задачу целиком: учёт, отчётность, сроки и переписку с органами страны. От вас — решения и подписи; остальное делаем сами и не дёргаем вас без необходимости.
- Берём бюрократию на себя
- Запросы налоговой, реестра или банка в стране компании: готовим ответы и документы вместе с местным партнёром, пока вопрос не закрыт.
- Доводим дело до конца
- Дело не теряется по дороге, даже если процесс растянулся на месяцы. Португальский учёт и декларации — сертифицированный бухгалтер (contabilista certificado); обязательная ревизия — португальский ROC; годовую отчётность подписывают менеджеры компании; координация, контроль и отчётность для владельца — Key Solutions.
- Бутик с вовлечённостью в каждое дело
- Проект лично ведёт опытный специалист, за плечами группы Innova — 14 лет практики в 50+ странах. Смежное закрывают компании группы: налоги в Португалии и КИК владельца — crystal.tax, регистрация компании — regserv.biz, юридические и миграционные вопросы — legal.ua.
- Ваши дела остаются вашими
- Информация о компании, оборотах, зарплатах и контрагентах не попадает ни к конкурентам, ни к третьим лицам. Раскрываем только то, чего требует закон или процедура, и это закреплено в договоре.
- Быстрее и чётче с первого раза
- Максимальная вовлечённость: специалист вникает в ваш учёт, договоры и особенности бизнеса, поэтому документы и отчётность готовы вовремя и без переделок. А 14 лет опыта группы позволяют сделать с первого раза то, что у некоторых получается только с третьего.
Частые вопросы
Можно ли вести учёт португальской Lda из Украины?
Учёт португальской компании ведёт сертифицированный бухгалтер (contabilista certificado), которого компания указывает при регистрации или в течение 15 дней в декларации о начале деятельности, а декларации подают электронно в португальскую налоговую (AT). Ответственность за учёт остаётся на компании и её менеджерах. Key Solutions ставит задачи, контролирует сроки и цифры и готовит отчётность для владельца.
Когда Lda подаёт декларации IVA?
Компания с оборотом до 650 000 € за предыдущий год подаёт декларацию ежеквартально, с большим оборотом — ежемесячно. Срок подачи — до 20-го числа второго месяца после периода, уплата — до 25-го числа того же месяца (art. 41 и 27 CIVA). Для квартала январь—март это 20 и 25 мая.
Какие годовые сроки у португальской Lda?
Менеджеры представляют годовую отчётность на утверждение участникам в течение 3 месяцев после конца года (art. 65 CSC). Декларацию IRC Modelo 22 подают до последнего дня мая (art. 120 CIRC), единую годовую декларацию IES — до 15 июля (art. 121 CIRC), а данные о бенефициарах в RCBE подтверждают до 31 декабря.
Какая ставка налога на прибыль в Португалии в 2026 году?
За периоды, начинающиеся в 2026 году, общая ставка IRC — 19 %, малые и средние компании платят 15 % с первых 50 000 € налогооблагаемой прибыли (Lei 64/2025). В 2027 году общая ставка снизится до 18 %, с 2028-го — до 17 %. К IRC могут добавляться муниципальный и государственный сборы (derrama).
Нужна ли моей Lda обязательная ревизия?
Lda без conselho fiscal назначает ревизора (ROC), если два года подряд превышены два из трёх пределов: итог баланса 1 500 000 €, чистые продажи и прочие доходы 3 000 000 €, в среднем 50 работников (art. 262 n.º 2 CSC). Обязанность отпадает, когда два предела два года подряд не превышены.
Что такое RCBE и как часто его обновлять?
RCBE — центральный реестр бенефициаров. Первую декларацию подают в течение 30 дней после регистрации компании, изменения — в течение 30 дней от события, а до 31 декабря каждого года данные подтверждают даже без изменений. Регистрация бесплатная, обязанность установлена Lei 89/2017.
Какие взносы платит работодатель в Португалии?
Общая ставка Segurança Social — 34,75 %: 23,75 % платит работодатель и 11 % удерживается из работника (art. 53 Código Contributivo). Декларацию зарплат и удержаний IRS подают в AT до 10-го числа следующего месяца, удержанный налог перечисляют до 20-го, взносы платят с 1-го по 25-е число в новой модели Segurança Social (обязательна с 2027 года), до перехода — с 10-го по 25-е.
Нужен ли налоговый представитель владельцу из Украины?
Нерезидент из страны вне ЕС и ЕЭЗ может обойтись без налогового представителя, если подключил электронные уведомления от налоговой — Morada Única Digital или почтовый ящик на Portal das Finanças (art. 19 LGT). Отключить такие уведомления можно только после назначения представителя.
Даёт ли португальская Lda право на проживание в Португалии?
Автоматически нет: регистрация компании и ВНЖ — отдельные процедуры. Предпринимательская виза D2 и startup visa имеют собственные требования, для startup visa нужен договор с инкубатором, сертифицированным IAPMEI. Key Solutions отвечает за учёт и отчётность компании.
Сколько стоит учёт португальской Lda?
Готовим индивидуальное предложение после короткого описания компании. На объём влияют количество операций и счетов, период IVA, количество работников, обязанность ревизии, состояние учёта за прошлые годы и потребность в отчётности для КИК или консолидации.
Смежные услуги
Получите индивидуальное предложение по учёту вашей Lda
Напишите, зарегистрирована ли компания, есть ли у неё работники и сертифицированный бухгалтер, сколько операций в месяц и кто ведёт учёт сейчас. В ответ назовём объём работ, распределение ролей и порядок старта.
Получить индивидуальное предложение Telegram WhatsApp