Бухгалтерский учёт и отчётность немецкой GmbH — это двойная запись по Торговому кодексу (HGB), годовая отчётность в течение 3 месяцев после окончания года (для малых компаний — до 6 месяцев), её публикация в Unternehmensregister не позднее 12 месяцев, обязательный аудит для средних и крупных компаний, авансовые декларации НДС до 10-го числа после периода, ежемесячная декларация налога с зарплат, социальные взносы, авансовые платежи налога на прибыль и промыслового налога, годовые налоговые декларации и данные о бенефициарах в Transparenzregister. Key Solutions координирует эту работу для владельцев из Украины: учёт и декларации ведёт немецкий налоговый консультант (Steuerberater) или бухгалтерское бюро, аудит подписывает немецкий Wirtschaftsprüfer, а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца на русском или украинском.
Получить индивидуальное предложение Telegram
Коротко
- Кому: владельцам из Украины, у которых есть или будет общество с ограниченной ответственностью в Германии (GmbH или UG (haftungsbeschränkt)) либо зарегистрированный филиал иностранной компании (Zweigniederlassung), и группам, где немецкая компания продаёт товары или услуги в ЕС от имени украинского бизнеса.
- Что делаем: принимаем учёт от предыдущего бухгалтера, ставим календарь сроков, контролируем НДС, зарплату, взносы и авансовые платежи, готовим компанию к закрытию года и аудиту, следим за публикацией отчётности и Transparenzregister, даём владельцу понятную отчётность.
- Кто подписывает: учёт и налоговые декларации ведёт немецкий Steuerberater или бухгалтерское бюро, аудиторское заключение подписывает Wirtschaftsprüfer, годовую отчётность составляют и подписывают директора (Geschäftsführer) компании.
- Стоимость: индивидуальное предложение после краткого описания компании, без публичного прайса.
- С чего начать: напишите дату регистрации компании, форму (GmbH или UG), есть ли регистрация НДС и сотрудники, оборот и сумму баланса за последний год и кто ведёт учёт сейчас.
Что требует немецкий закон от GmbH
GmbH и UG — коммерсанты по HGB, поэтому ведут бухгалтерские книги по принципам надлежащего учёта (§ 238 HGB) и ежегодно составляют баланс и отчёт о прибылях и убытках (§ 242 HGB). У капитальных обществ годовую отчётность дополняют приложением (Anhang) и отчётом руководства (Lagebericht) (§ 264 HGB). В течение месяца после открытия предприятия компания уведомляет общину, а для деятельности с НДС — налоговую службу (§ 138 Налогового кодекса AO). Бухгалтерские книги и годовую отчётность хранят 10 лет, первичные документы для проводок — 8 лет, деловую переписку — 6 лет (§ 257 HGB, § 147 AO).
| Обязанность | Что именно и когда | Норма |
|---|---|---|
| Учёт | Двойная запись по HGB, баланс и отчёт о прибылях и убытках ежегодно; хранение книг 10 лет, первичных документов 8 лет | § 238, 242, 257 HGB; § 147 AO |
| Годовая отчётность | Составить в течение 3 месяцев после окончания года; малым компаниям — до 6 месяцев, без отчёта руководства | § 264 HGB |
| Аудит | Обязателен для всех капитальных обществ, кроме малых; аудитор — Wirtschaftsprüfer или аудиторская фирма | § 316, 319 HGB |
| Публикация | Электронно в Unternehmensregister на немецком языке не позднее 12 месяцев после отчётной даты | § 325, 326 HGB |
| Налог на прибыль | 15 % плюс солидарная надбавка 5,5 % от налога; авансовые платежи 10 марта, 10 июня, 10 сентября, 10 декабря | § 23 KStG; § 4 SolZG; § 37 EStG |
| Промысловый налог | 3,5 % от базы × ставка общины (Hebesatz); авансовые платежи 15 февраля, 15 мая, 15 августа, 15 ноября | § 11, 16, 19 GewStG |
| НДС | Авансовая декларация до 10-го числа после периода (месяц или квартал), годовая декларация; электронные счета B2B по графику 2027–2028 | § 18, 27 UStG |
| Зарплата | Декларация и уплата налога с зарплат до 10-го числа после периода; социальные взносы — до третьего с конца банковского дня месяца | § 41a EStG; § 23 SGB IV |
| Бенефициары | Данные о конечных владельцах — в Transparenzregister незамедлительно и с актуализацией при изменениях | § 3, 20 GwG |
Календарь сроков немецкой GmbH
Часть сроков привязана к каждому месяцу или кварталу, часть — к окончанию финансового года. Ниже — сроки по закону на 09.10.2026 для компании, у которой финансовый год совпадает с календарным.
| Когда | Что подать или уплатить | Источник |
|---|---|---|
| 1 месяц после старта | Уведомление общины об открытии предприятия, для деятельности с НДС — налоговой службы; данные для налогового учёта — в официальном электронном формате | § 138 AO |
| До 10-го числа | Авансовая декларация и уплата НДС за прошлый месяц или квартал; декларация и уплата налога с зарплат; налог с выплаченных дивидендов за прошлый месяц | § 18 UStG; § 41a EStG; § 44 EStG |
| До 25-го числа | Сводная декларация (Zusammenfassende Meldung) о поставках товаров в другие страны ЕС за прошлый месяц; ежеквартально, если такие поставки не превышали 50 000 € ни в текущем, ни в одном из четырёх предыдущих кварталов | § 18a UStG |
| Третий с конца банковский день месяца | Социальные взносы с зарплат текущего месяца | § 23 SGB IV |
| 10.03, 10.06, 10.09, 10.12 | Авансовые платежи налога на прибыль и солидарной надбавки по решению налоговой службы | § 37 EStG с § 31 KStG |
| 15.02, 15.05, 15.08, 15.11 | Авансовые платежи промыслового налога в общину | § 19 GewStG |
| 31 марта | Годовая отчётность и отчёт руководства средней или крупной компании за прошлый год | § 264 HGB |
| 30 июня | Годовая отчётность малой компании, если это соответствует надлежащему ведению дел | § 264 HGB |
| 31 июля | Годовые декларации по налогу на прибыль, промысловому налогу и НДС, если компания подаёт их самостоятельно | § 149 AO |
| 31 декабря | Публикация годовой отчётности за прошлый год в Unternehmensregister | § 325 HGB |
| Конец февраля второго года | Годовые налоговые декларации, если их готовит налоговый консультант; налоговая служба может потребовать раньше | § 149 AO |
Годовая отчётность, размер компании и аудит
Объём годовой отчётности, срок её составления, обязанность аудита и объём публикации зависят от категории компании по § 267 и § 267a HGB. Категорию определяют по трём признакам: сумма баланса, выручка за 12 месяцев и среднее число работников. Компания относится к категории, если не превышает двух из трёх границ на двух отчётных датах подряд; новая компания — уже на первую отчётную дату (§ 267 HGB).
| Категория | Границы (две из трёх) | Что это значит |
|---|---|---|
| Микрокомпания (Kleinst) | Баланс до 450 000 €, выручка до 900 000 €, до 10 работников | Можно без приложения, если обязательные данные приведены под балансом; публикуют только баланс, можно сдать его на хранение в реестр; аудит не обязателен |
| Малая | Баланс до 7 500 000 €, выручка до 15 000 000 €, до 50 работников | Срок составления — до 6 месяцев, отчёт руководства не нужен; публикуют баланс и приложение; аудит не обязателен |
| Средняя | Баланс до 25 000 000 €, выручка до 50 000 000 €, до 250 работников | Срок — 3 месяца, отчёт руководства, обязательный аудит; аудитор — Wirtschaftsprüfer или присяжный бухгалтер-ревизор (vereidigter Buchprüfer) |
| Крупная | Выше границ средней | Полный объём отчётности и публикации, обязательный аудит Wirtschaftsprüfer |
Границы взяты из действующего текста § 267 и § 267a HGB, правила для микро- и малых компаний — из § 264 и § 326 HGB, обязанность аудита — из § 316(1) HGB, требования к аудитору — из § 319 HGB (gesetze-im-internet.de). У микро- и малых компаний обязательного аудита нет, однако проверенную отчётность часто просят банк, инвестор или материнская компания для консолидации. Поэтому график закрытия года планируем с первого года.
Публикация отчётности и штрафы
Директора GmbH передают годовую отчётность в Unternehmensregister электронно и на немецком языке не позднее одного года после отчётной даты (§ 325(1), (1a) HGB). Малая компания публикует баланс и приложение без данных отчёта о прибылях и убытках, микрокомпания — только баланс и может выбрать сдачу на хранение вместо публикации, если уведомит реестр о соответствии границам (§ 326 HGB).
- за несвоевременную публикацию Федеральное ведомство юстиции (Bundesamt für Justiz) проводит производство со штрафом от 2 500 € до 25 000 € против директоров или самой компании (§ 335 HGB);
- производство возможно даже тогда, когда отчётность ещё не составлена или аудит ещё не заказан;
- за несвоевременную налоговую декларацию налоговая служба начисляет надбавку за опоздание; если декларация не подана в течение 14 месяцев после окончания года, надбавка обязательна (§ 152 AO).
Компанию, которая пропустила один или несколько лет, возвращаем в график через восстановление учёта, составление отчётности за пропущенные годы и подачу деклараций. Такую работу планируем отдельно, после диагностики.
НДС в Германии: декларации, отчёты и электронные счета
Стандартная ставка НДС (Umsatzsteuer) в Германии — 19 %, льготная — 7 % (§ 12 UStG). Авансовую декларацию подают электронно до 10-го числа после окончания периода и в тот же срок уплачивают налог. Период — квартал; месяц, если НДС за прошлый год превысил 9 000 €. Для нового бизнеса закон предусматривает месячный период в год старта и следующий год, а для 2021–2026 годов период определяют по прогнозной сумме налога за год (§ 18(1), (2) UStG).
- по заявлению налоговая служба продлевает срок авансовых деклараций на один месяц (§ 46 UStDV);
- годовую декларацию НДС подают отдельно после окончания года (§ 18(3) UStG);
- освобождение для малых предпринимателей действует при обороте до 25 000 € за прошлый год и до 100 000 € за текущий (§ 19 UStG); старые границы 22 000 € и 50 000 € утратили силу;
- электронный счёт — счёт в структурированном формате по европейской норме (§ 14(1) UStG); бумажные и PDF-счета между компаниями разрешены для операций 2025–2026 годов, в 2027 году — только если оборот за прошлый год не превысил 800 000 €, с 2028 года e-счета обязательны для всех B2B-операций внутри страны (§ 27(38) UStG).
Регистрацию НДС и налоговые вопросы немецкой компании разбирает crystal.tax: регистрация НДС в Германии. Мы отвечаем за учёт, своевременные декларации и переход на e-счета в учётной системе.
Налог на прибыль и промысловый налог: что важно для учёта
GmbH платит налог на прибыль (Körperschaftsteuer) 15 % и солидарную надбавку 5,5 % от суммы налога. Закон уже предусматривает снижение ставки: 14 % в 2028 году, далее на 1 пункт ежегодно до 10 % с 2032 года (§ 23(1) KStG). Промысловый налог (Gewerbesteuer) — 3,5 % от базы, умноженные на ставку общины (Hebesatz); минимальная ставка общины 280 % применяется с 2027 года (§ 11, § 16, § 36 GewStG). Поэтому совокупная нагрузка на прибыль зависит от общины, где зарегистрирована компания.
- авансовые платежи налога на прибыль — 10 марта, 10 июня, 10 сентября и 10 декабря, промыслового налога — 15 февраля, 15 мая, 15 августа и 15 ноября; суммы устанавливают налоговая служба и община по последней оценке;
- баланс и отчёт о прибылях и убытках вместе с расшифровками счетов передают в налоговую службу электронно в официальном формате, так называемый E-Bilanz (§ 5b EStG);
- учётную политику и план счетов настраиваем так, чтобы E-Bilanz формировался из тех же данных, что и годовая отчётность по HGB.
Зарплата и сотрудники
Компания-работодатель подаёт декларацию налога с зарплат (Lohnsteuer-Anmeldung) и уплачивает удержанный налог до 10-го числа после периода. Период — месяц; квартал, если налог за прошлый год составил от 1 080 € до 5 000 €; год, если не превысил 1 080 € (§ 41a EStG). Социальные взносы с зарплат уплачивают в расчётной сумме до третьего с конца банковского дня того месяца, за который начислена зарплата (§ 23 SGB IV).
Для директора и сотрудников из Украины учёт зарплаты связан с их статусом проживания: Blue Card, работа квалифицированного специалиста или временная защита имеют свои условия, которые проверяет ведомство по делам иностранцев. Мы ведём расчёты так, чтобы зарплата в учёте совпадала с условиями разрешения.
Transparenzregister: данные о бенефициарах
Немецкие юридические лица собирают, хранят, актуализируют и незамедлительно передают в Transparenzregister данные о своих конечных бенефициарах (§ 20(1) GwG). Бенефициар — физическое лицо, которое прямо или косвенно держит более 25 % капитала, контролирует более 25 % голосов или контролирует компанию иным способом (§ 3(2) GwG). Для GmbH, которой владеет украинское ООО, бенефициаром обычно является физическое лицо, контролирующее это ООО. Мы готовим описание цепочки владения и сверяем его с данными для банка и аудитора.
Филиал иностранной компании (Zweigniederlassung)
Украинская компания может работать в Германии через филиал. Его регистрируют в регистровом суде по месту филиала с немецким адресом (§ 13d HGB). Для филиала капитальной компании закон требует публиковать в Германии отчётность головной компании, составленную, проверенную и раскрытую по праву её страны, на немецком языке (§ 325a HGB). Учёт филиала ведём с отдельным пакетом для консолидации с украинской компанией.
Передача бухгалтерии немецкой компании
Передача учёта нужна, когда предыдущий бухгалтер перестал отвечать, закрытие года затягивается или владелец не видит цифр. Учёт принимаем по перечню, чтобы новый немецкий консультант начал без разрыва.
- оборотно-сальдовая ведомость и главная книга на дату передачи, первичные документы за текущий год;
- последняя годовая отчётность, подтверждение публикации в Unternehmensregister, аудиторское заключение, если было;
- авансовые и годовые декларации НДС, сводные декларации, уведомления налоговой службы об авансовых платежах;
- декларации по налогу на прибыль и промысловому налогу с решениями налоговой службы и общины;
- выписки по всем счетам, договоры с контрагентами, доступы к налоговому порталу ELSTER;
- расчёты зарплаты, декларации налога с зарплат и подтверждения социальных взносов, если есть сотрудники;
- выписка из Transparenzregister и список участников из Handelsregister.
Расхождения, найденные при передаче, фиксируем в отдельном акте с планом исправлений.
Что входит в услугу
- диагностика: категория компании по HGB, состояние отчётности и публикаций за прошлые годы, регистрация НДС, периоды деклараций, Transparenzregister;
- выбор и настройка работы с немецким налоговым консультантом и, при необходимости, Wirtschaftsprüfer: техническое задание, документооборот, график закрытия месяца, доступы;
- контроль авансовых деклараций НДС, сводных деклараций, налога с зарплат и социальных взносов до даты подачи;
- контроль авансовых платежей налога на прибыль и промыслового налога;
- подготовка закрытия года по HGB, координация аудита, контроль годовых деклараций и публикации в Unternehmensregister;
- подготовка к e-счетам 2027–2028 в учётной системе;
- управленческая отчётность для владельца на русском или украинском: прибыль, денежные потоки, налоги к уплате;
- пакет финансовой отчётности для отчёта о КИК украинского владельца, консолидация с украинским ООО по запросу.
Этапы работы
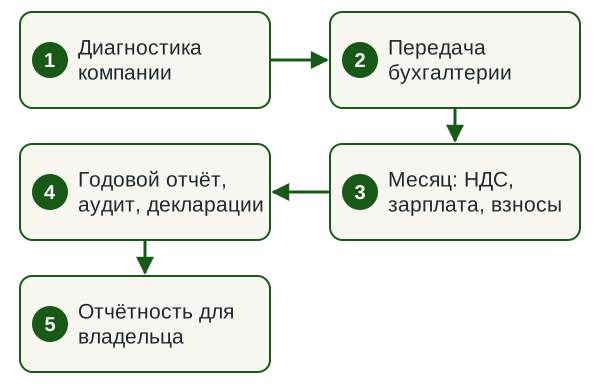
- Диагностика. Получаем выписку из Handelsregister, последнюю годовую отчётность и декларации, проверяем категорию компании, НДС и публикации.
- Передача бухгалтерии. Принимаем учёт от предыдущего бухгалтера по перечню, фиксируем расхождения.
- Месячный цикл. Документы, закрытие месяца, зарплата и взносы, декларации НДС, авансовые платежи.
- Годовой цикл. Годовая отчётность по HGB, аудит, если нужен, E-Bilanz и годовые декларации, публикация.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность для владельца в Украине
Для владельца — налогового резидента Украины немецкая компания часто является контролируемой иностранной компанией: доля более 50 %, или более 10 %, когда резиденты Украины вместе владеют 50 % и больше (пп. 39-2.1.2 НКУ). К отчёту о КИК прилагают заверенные копии финансовой отчётности компании (пп. 39-2.5.2 НКУ), поэтому немецкая годовая отчётность нужна и в Украине. Отчётность и пакет КИК готовим вместе со страницей отчётности иностранных компаний.
С дивидендов GmbH удерживает налог 25 % плюс солидарную надбавку и перечисляет его до 10-го числа следующего месяца (§ 43a, § 44 EStG). Иностранной компании-получателю по заявлению возвращают 2/5 удержанного налога (§ 44a(9) EStG). Между Украиной и Германией действует соглашение об избежании двойного налогообложения от 03.07.1995: дивиденды — не более 5 %, если получатель — компания с долей от 20 %, в остальных случаях — не более 10 % (ст. 10 соглашения на zakon.rada.gov.ua). Новое соглашение подписано 19.05.2026, в силу оно ещё не вступило. Налоги владельца, дивиденды и резидентство разбирает crystal.tax: налоги компании в Германии.
Регистрация и ВНЖ — в других компаниях группы
Регистрацию GmbH или UG в Германии, смену директора и адреса организует regserv.biz: регистрация компании в Германии. Регистрация компании сама по себе права на проживание в Германии не даёт. Вид на жительство для предпринимателя по § 21 Закона о пребывании выдают, когда деятельность имеет экономический интерес и обеспечена финансированием, решение принимает ведомство по делам иностранцев (§ 21 AufenthG). Граждане Украины без вида на жительство в Германии подают заявление с национальной визой D через консульство, потому что Украина не входит в перечень § 41 AufenthV. Кто уже имеет вид на жительство, в том числе по временной защите (§ 24 AufenthG), может подать заявление в Германии (§ 39 AufenthV). Миграционные вопросы ведёт legal.ua: ВНЖ в Германии. Обзор выхода на рынок Германии — на innovacg.com. Key Solutions подключается, когда компания уже существует или регистрируется, и отвечает за учёт и отчётность.
Что нужно от вас
- название компании и номер в Handelsregister (HRB) или дата планируемой регистрации;
- последняя годовая отчётность, декларации НДС и налога на прибыль, если компания уже работает;
- банковские выписки и перечень основных контрагентов, в том числе из других стран ЕС;
- сумма баланса, выручка и число работников за два последних года — для определения категории;
- число сотрудников и их миграционный статус;
- контакты предыдущего бухгалтера или налогового консультанта и, если был, аудитора;
- состав владельцев и их налоговое резидентство для Transparenzregister и пакета КИК.
Документы принимаем электронно. Пароли к банку нам не нужны.
Результат
- учёт закрыт ежемесячно, НДС, налог с зарплат и взносы поданы и уплачены в срок;
- авансовые платежи налога на прибыль и промыслового налога уплачены по графику;
- годовая отчётность по HGB составлена в срок и прошла аудит, если он нужен;
- годовые декларации поданы, отчётность опубликована в Unternehmensregister;
- данные в Transparenzregister совпадают с фактической структурой;
- управленческий отчёт и пакет для КИК для владельца;
- календарь сроков на следующий год.
Нормативная база
Немецкие нормы, на которые опирается работа (действующие тексты на gesetze-im-internet.de на 09.10.2026)
- Торговый кодекс HGB — § 238, 242 (учёт и годовая отчётность), § 257 (хранение), § 264 (сроки составления), § 267, 267a (категории), § 316, 319 (аудит), § 325, 325a, 326 (публикация), § 335 (штрафы), § 13d (филиал);
- Налоговый кодекс AO — § 138 (уведомление об открытии), § 147 (хранение), § 149 (сроки деклараций), § 152 (надбавка за опоздание);
- Закон об НДС UStG — § 12 (ставки), § 14 (e-счёт), § 18, 18a (декларации), § 19 (малые предприниматели), § 27(38) (переход на e-счета); § 46 UStDV (продление срока);
- Закон о налоге на прибыль KStG — § 23 (ставка 15 % и снижение до 10 %), § 31 (авансовые платежи); § 4 SolZG (солидарная надбавка);
- Закон о промысловом налоге GewStG — § 11, 16, 36 (база, ставка общины), § 19 (авансовые платежи);
- Закон о подоходном налоге EStG — § 5b (E-Bilanz), § 37 (авансовые платежи), § 41a (налог с зарплат), § 43a, 44, 44a (налог с дивидендов); § 23 SGB IV (сроки социальных взносов);
- Закон о противодействии отмыванию денег GwG — § 3 (бенефициар), § 20 (Transparenzregister);
- Соглашение между Украиной и Германией об избежании двойного налогообложения от 03.07.1995 (zakon.rada.gov.ua) — ст. 10–12;
- Налоговый кодекс Украины — пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Под ключ, без лишних хлопот
- Берём задачу целиком: учёт, отчётность, сроки и переписку с органами страны. От вас — решения и подписи; остальное делаем сами и не дёргаем вас без необходимости.
- Берём бюрократию на себя
- Запросы налоговой, реестра или банка в стране компании: готовим ответы и документы вместе с местным партнёром, пока вопрос не закрыт.
- Доводим дело до конца
- Дело не теряется по дороге, даже если процесс растянулся на месяцы. Немецкий учёт и налоговые декларации — немецкий налоговый консультант или бухгалтерское бюро; аудит — немецкий Wirtschaftsprüfer; годовую отчётность составляют и подписывают директора компании; координация, контроль и отчётность для владельца — Key Solutions.
- Бутик с вовлечённостью в каждое дело
- Проект лично ведёт опытный специалист, за плечами группы Innova — 14 лет практики в 50+ странах. Смежное закрывают компании группы: налоги в Германии и КИК владельца — crystal.tax, регистрация компании — regserv.biz, юридические и миграционные вопросы — legal.ua.
- Ваши дела остаются вашими
- Информация о компании, оборотах, зарплатах и контрагентах не попадает ни к конкурентам, ни к третьим лицам. Раскрываем только то, чего требует закон или процедура, и это закреплено в договоре.
- Быстрее и чётче с первого раза
- Максимальная вовлечённость: специалист вникает в ваш учёт, договоры и особенности бизнеса, поэтому документы и отчётность готовы вовремя и без переделок. А 14 лет опыта группы позволяют сделать с первого раза то, что у некоторых получается только с третьего.
Частые вопросы
Обязателен ли аудит для маленькой GmbH?
Обязательный аудит есть у капитальных обществ, кроме малых (§ 316(1) HGB). Малая компания не превышает двух из трёх границ: баланс 7 500 000 €, выручка 15 000 000 €, 50 работников (§ 267(1) HGB). Аудит может понадобиться и без закона, если его просит банк, инвестор или материнская компания.
Когда составлять и публиковать годовую отчётность GmbH?
Составить — в течение 3 месяцев после окончания года, малым компаниям — до 6 месяцев (§ 264(1) HGB). Опубликовать в Unternehmensregister — не позднее 12 месяцев после отчётной даты (§ 325(1a) HGB). За просрочку Федеральное ведомство юстиции налагает штраф от 2 500 € до 25 000 € (§ 335 HGB).
Как часто подавать декларации НДС в Германии?
Авансовую декларацию подают до 10-го числа после периода. Период — квартал; месяц, если НДС за прошлый год превысил 9 000 € (§ 18 UStG). По заявлению налоговая служба продлевает срок на один месяц (§ 46 UStDV). После окончания года подают годовую декларацию НДС.
Какая ставка налога на прибыль в Германии?
Налог на прибыль — 15 % плюс солидарная надбавка 5,5 % от налога; с 2028 года ставка снижается на 1 пункт ежегодно до 10 % в 2032 году (§ 23 KStG). Дополнительно платят промысловый налог: 3,5 % от базы, умноженные на ставку общины (§ 11, 16 GewStG). Налоговые вопросы владельца разбирает crystal.tax.
Когда электронные счета станут обязательными?
Для операций 2025–2026 годов компании ещё могут выставлять бумажные и PDF-счета. В 2027 году это разрешено только при обороте за прошлый год до 800 000 €, с 2028 года e-счета обязательны для всех B2B-операций внутри Германии (§ 27(38) UStG).
Сколько хранить документы немецкой компании?
Бухгалтерские книги, годовую отчётность и отчёты руководства — 10 лет, первичные документы для проводок — 8 лет, полученную и отправленную деловую переписку — 6 лет (§ 257(4) HGB, § 147(3) AO).
Что такое Transparenzregister и кто подаёт туда данные?
Это реестр конечных бенефициаров. GmbH собирает, актуализирует и незамедлительно передаёт в него данные о физических лицах, которые прямо или косвенно держат более 25 % капитала или голосов либо контролируют компанию иным способом (§ 3, § 20 GwG).
Можно ли вести учёт немецкой GmbH из Украины?
Учёт и налоговые декларации ведёт немецкий налоговый консультант или бухгалтерское бюро, аудит подписывает Wirtschaftsprüfer, годовую отчётность составляют и подписывают директора компании. Key Solutions ставит задачи, контролирует сроки и цифры, координирует аудит и готовит отчётность для владельца, включая пакет для КИК.
Даёт ли немецкая компания право на проживание?
Регистрация GmbH сама по себе права на проживание не даёт. Вид на жительство для предпринимателя по § 21 AufenthG выдают, если деятельность имеет экономический интерес и обеспечена финансированием; граждане Украины без вида на жительство в Германии подают заявление с визой D через консульство, а владелец вида на жительство, в том числе по временной защите (§ 24 AufenthG), может подать его в Германии (§ 39 AufenthV). Миграционные вопросы ведёт legal.ua, мы отвечаем за учёт и отчётность.
Сколько стоит бухгалтерское сопровождение GmbH?
Зависит от количества операций, сотрудников, регистрации НДС, категории компании, состояния учёта за прошлые годы и необходимости аудита. Индивидуальное предложение готовим после краткого описания компании.
Смежные услуги
Получите индивидуальное предложение по учёту вашей немецкой GmbH
Напишите дату регистрации компании, есть ли у неё регистрация НДС и сотрудники, сумму баланса и выручку за последний год и кто ведёт учёт сейчас. В ответ назовём объём работ, распределение ролей и порядок старта.
Получить индивидуальное предложение Telegram WhatsApp