
Аудит перед податковою перевіркою — це перевірка обліку, первинних документів і звітності до приходу ДПС, щоб знайти й виправити помилки раніше за інспектора. Key Solutions готує компанію до перевірки, супроводжує її з бухгалтерського боку і готує розрахунки для заперечень до акта.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: компанія є в плані-графіку ДПС, надійшов наказ чи податковий запит, заявлено відшкодування ПДВ, попереду реорганізація або ліквідація.
- Що отримуєте: перелік розбіжностей із сумами і нормами ПКУ, відновлені документи, уточнюючі розрахунки, поки їх ще можна подати, і план дій на перевірці.
- Строк: про планову перевірку повідомляють не пізніше ніж за 10 календарних днів, тому починати варто після виходу плану-графіка. Наш строк фіксуємо в договорі.
- Вартість договірна: залежить від податків і періодів у наказі, обсягу первинки і того, чи потрібен супровід самої перевірки.
- З чого почати: надішліть наказ або повідомлення ДПС, якщо вони вже є, і напишіть систему оподаткування. Назвемо обсяг і вартість.
Як дізнатися, що вас включили до плану-графіка податкових перевірок
Планову перевірку видно заздалегідь: план-графік публічний, і на першій консультації ми звіряємо з ним вашу компанію. За п. 77.1 ст. 77 ПКУ планова перевірка має бути передбачена у плані-графіку, а сам план-графік на поточний рік оприлюднюється на офіційному вебсайті центрального органу виконавчої влади, що реалізує державну податкову політику, до 25 грудня року, що передує року проведення таких перевірок.
До плану-графіка відбирають платників із ризиком щодо несплати податків і зборів, а періодичність залежить від ступеня ризику — високого, середнього чи незначного (п. 77.2 ст. 77 ПКУ):
- високий ступінь ризику — не частіше одного разу на календарний рік;
- середній ступінь ризику — не частіше ніж раз на два календарних роки;
- незначний ступінь ризику — не частіше ніж раз на три календарних роки.
Зміни до плану-графіка протягом року
Посеред року план-графік змінюють лише в межах, які задає Порядок формування плану-графіка (наказ Мінфіну від 02.06.2015 № 524). Зміни допускаються не частіше одного разу в першому та одного разу в другому кварталі (крім зміни найменування платника, що вже був включений до плану-графіка, та виправлення технічних помилок), а оновлений план-графік оприлюднюється до 30 числа останнього місяця кварталу. Перевірка платника, який потрапив туди за змінами першого кварталу, може розпочатися не раніше 1 липня, а за змінами другого — не раніше 1 жовтня поточного року.
Про саму перевірку попереджають окремо. За п. 77.4 ст. 77 ПКУ право на планову перевірку надається лише тоді, коли платнику (його представнику) не пізніше ніж за 10 календарних днів до дня перевірки надіслано або вручено в порядку ст. 42 ПКУ копію наказу та письмове повідомлення із зазначенням дати початку. Для позапланової невиїзної перевірки п. 79.2 ст. 79 ПКУ також вимагає вручити копію наказу і повідомлення про дату початку та місце проведення.
Важливо. Під час дії воєнного стану документальні та фактичні перевірки проводяться лише за наявності безпечних умов: безпечного доступу до приміщень і майна, до документів та звітності, а також безпечного проведення інвентаризації (пп. 69.2-2 п. 69 підрозділу 10 розділу XX ПКУ).
Що аудитор перевіряє до приходу податкової
Завдання попереднього аудиту — пройти тими самими документами, що й інспектор, але до того, як результат зафіксують в акті. Робочий периметр підготовки:
- Первинні документи. Підставою для бухгалтерського обліку господарських операцій є первинні документи (ч. 1 ст. 9 Закону № 996-XIV). Перевіряються обов'язкові реквізити (ч. 2 ст. 9): назва документа (форми), дата складання, назва підприємства, від імені якого складено документ, зміст та обсяг господарської операції з одиницею виміру, посади і прізвища відповідальних осіб, особистий підпис або інші дані, що дають змогу ідентифікувати особу.
- Відповідність декларацій регістрам. За п. 44.1 ст. 44 ПКУ облік ведеться на підставі первинних документів, регістрів бухобліку, фінансової звітності та інших документів, а формування показників податкової звітності на непідтверджених даних заборонено. Об'єкт оподаткування податком на прибуток обраховується за даними бухгалтерського обліку та фінансової звітності (п. 44.2).
- Повнота архіву. Документи, не надані до закінчення перевірки, вважаються відсутніми у платника на час складення звітності (п. 44.6 ст. 44 ПКУ). Прогалини закриваємо заздалегідь, через відновлення бухгалтерського обліку.
- Зарплатні та кадрові ризики. Предметом документальної перевірки прямо названо дотримання роботодавцем законодавства щодо укладення трудового договору, оформлення трудових відносин з працівниками (найманими особами) (пп. 75.1.2 ПКУ). Інформація про використання праці найманих осіб без належного оформлення трудових відносин є і підставою для фактичної перевірки (пп. 80.2.7 ПКУ).
- Інвентаризація. Несвоєчасне або неякісне проведення інвентаризацій грошових коштів і матеріальних цінностей — самостійний склад правопорушення за ст. 164-2 КУпАП.
Результат аудиту — перелік розбіжностей, які ще можна виправити, і позиція з документами на кожне спірне питання. Поглиблений формат для всіх податків і періодів — податковий аудит компанії, для компаній, які оприлюднюють звітність, — аудит фінансової звітності.
Що входить у послугу
- звірка з планом-графіком ДПС, аналіз наказу, повідомлення або податкового запиту: які податки, періоди і вид перевірки;
- звірка декларацій з регістрами і первинкою за періоди перевірки, перевірка реквізитів документів;
- перелік документів, яких бракує, і їх відновлення разом з вашою бухгалтерією та контрагентами;
- розрахунок можливих донарахувань і підготовка уточнюючих розрахунків, поки перевірку не розпочато (п. 50.2 ПКУ);
- підготовка пакета документів і пояснень за предметом перевірки, інструктаж бухгалтерії і відповідальних осіб;
- супровід перевірки з бухгалтерського боку: копії за описом, відповіді на запити, фіксація наданих документів;
- розрахунки і документи до заперечень на акт; представництво в суді та оскарження ППР веде legal.ua.
Етапи роботи
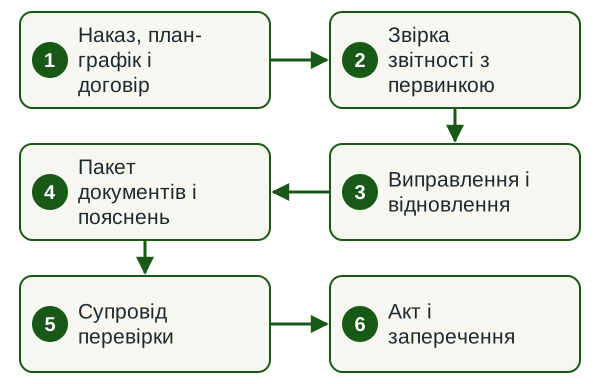
- Наказ, план-графік і договір. Визначаємо вид перевірки, податки й періоди, фіксуємо обсяг і строк у договорі.
- Звірка звітності з первинкою. Проходимо декларації, регістри й документи так, як їх дивитиметься інспектор.
- Виправлення і відновлення. Відновлюємо документи, готуємо уточнюючі розрахунки там, де це ще дозволяє ПКУ.
- Пакет документів і пояснень. Збираємо документи за предметом перевірки, готуємо пояснення і відповідальних осіб.
- Супровід перевірки. Працюємо з інспекторами з бухгалтерського боку, фіксуємо надані документи і проміжні висновки.
- Акт і заперечення. Аналізуємо акт, готуємо розрахунки й документи для заперечень у строк п. 86.7 ПКУ.
Строки
Наш строк фіксуємо в договорі після аналізу наказу і першого огляду документів. Він залежить від кількості податків і періодів у перевірці, обсягу первинних документів і швидкості відповідей контрагентів. Строки органу діють окремо: про планову перевірку повідомляють не пізніше ніж за 10 календарних днів (п. 77.4 ПКУ), а її тривалість обмежена п. 82.1 ПКУ. Тому підготовку краще починати після виходу плану-графіка, до отримання наказу. Якщо наказ уже надійшов, погоджуємо стислий графік і починаємо з податків, які входять до предмета перевірки.
Від чого залежить вартість
Вартість підготовки і супроводу договірна. Називаємо її після аналізу наказу чи плану-графіка і фіксуємо в договорі разом з обсягом робіт.
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Вид перевірки | Документальна виїзна потребує найбільше підготовки | Наказ, повідомлення або запит ДПС |
| Податки і періоди | Кожен податок і рік — окрема звірка | Декларації за періоди перевірки |
| Стан первинки | Прогалини треба відновлювати | Реєстр договорів, банківські виписки |
| Операції з ризиком | ПДВ до відшкодування, ЗЕД, нерезиденти | Перелік таких операцій |
| Супровід і заперечення | Додається робота під час перевірки й після акта | Контакти відповідальних осіб |
Що потрібно від вас
- наказ, повідомлення про перевірку або податковий запит, якщо вони вже надійшли;
- декларації і фінансова звітність за періоди, що перевірятимуться;
- доступ до облікової бази в режимі перегляду і банківські виписки;
- реєстр договорів і первинні документи за вибіркою, яку ми погодимо;
- кадрові документи і відомості з нарахування зарплати;
- відповідальна особа, яка швидко погоджує пояснення і збирає документи.
Результат
- звіт з переліком розбіжностей, сумами можливих донарахувань і нормами ПКУ;
- відновлені документи і підготовлені уточнюючі розрахунки;
- пакет документів і письмових пояснень за предметом перевірки;
- план дій на перевірці: хто спілкується з інспекторами, як надаються копії, що фіксуємо;
- після акта — розрахунки і документи для заперечень.
Дізнатися вартість підготовки до перевірки
Надішліть наказ або повідомлення ДПС, якщо вони є, і напишіть систему оподаткування. У відповідь назвемо обсяг робіт, строк і вартість.
Супровід податкової перевірки: що робимо під час перевірки
Супровід податкової перевірки — це робота з інспекторами з бухгалтерського боку від першого дня до складення акта. Ми стежимо, щоб документи за предметом перевірки були надані й зафіксовані до її закінчення.
- перевіряємо направлення, копію наказу і службові посвідчення до допуску (п. 81.1 ПКУ);
- готуємо документи і копії, отримання копій оформлюється описом (п. 85.7 ПКУ);
- якщо інспектор відмовляється враховувати надані документи, готуємо їх надсилання листом з описом вкладення до закінчення перевірки (п. 44.7 ПКУ);
- відповідаємо на запити і готуємо письмові пояснення за власною ініціативою (пп. 17.1.6 ПКУ).
Правову частину спору — заперечення з юридичною позицією, скаргу до ДПС вищого рівня і суд — веде сестринська компанія групи legal.ua: податкові спори. Підготовку скарги описано також на сторінці скарга до податкової.
Види перевірок за статтею 75 ПКУ: до чого готуватися
Контролюючі органи мають право проводити камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки — це прямо закріплено в п. 75.1 ст. 75 ПКУ. Камеральна проводиться у приміщенні органу виключно за даними декларацій та електронних систем. Документальна охоплює первинні документи, регістри податкового і бухгалтерського обліку, звітність, а також дотримання роботодавцем законодавства щодо укладення трудового договору та оформлення трудових відносин.
| Вид перевірки | Підстава і попередження | Тривалість |
|---|---|---|
| Камеральна (пп. 75.1.1 ПКУ) | У приміщенні органу за даними декларацій; спеціальне рішення і направлення не потрібні (п. 76.1) | Лише протягом 30 календарних днів після граничного строку подання декларації (п. 76.3) |
| Документальна планова (ст. 77 ПКУ) | За планом-графіком і наказом; копія наказу й повідомлення за 10 календарних днів | 30 робочих днів для великих платників, 10 — для малого підприємництва, 20 — для інших; продовження на 15, 5 і 10 (п. 82.1) |
| Документальна позапланова (ст. 78 ПКУ) | За підставами п. 78.1; для невиїзної — наказ і повідомлення про дату й місце (п. 79.2) | 15 робочих днів для великих платників, 5 — для малого підприємництва, 3 — для ФОП без найманих працівників за умов п. 82.2, 10 — для інших; продовження на 10, 2 і 5 |
| Фактична (ст. 80 ПКУ) | За місцем діяльності, без попередження платника (п. 80.1) | Не більше 10 діб, продовження не більш як на 5 діб (п. 82.3) |
Окремий формат — документальна невиїзна позапланова електронна перевірка за заявою платника. Її може ініціювати платник із незначним ступенем ризику, подавши заяву до контролюючого органу, в якому він перебуває на податковому обліку, за 10 календарних днів до очікуваного початку перевірки, але не раніше офіційного повідомлення ДПС про запровадження таких перевірок для відповідної категорії платників (пп. 75.1.2 ПКУ). За результатами такої перевірки складається довідка у двох примірниках, яка реєструється протягом трьох робочих днів з дня закінчення встановленого строку перевірки (п. 86.11 ст. 86 ПКУ).
Типові підстави позапланової перевірки: ненадання пояснень і документальних підтверджень на обов'язковий письмовий запит протягом 15 робочих днів (пп. 78.1.1 ПКУ); уточнюючий розрахунок за вже перевірений період (пп. 78.1.3); виявлена недостовірність даних декларацій, якщо платник не надав пояснень на письмовий запит (пп. 78.1.4); заперечення до акта перевірки або скарга на податкове повідомлення-рішення з посиланням на обставини, не досліджені під час перевірки (пп. 78.1.5); реорганізація, припинення або провадження у справі про банкрутство (пп. 78.1.7); заявлене бюджетне відшкодування ПДВ чи від'ємне значення ПДВ понад 100 тис. гривень (пп. 78.1.8); ухилення податкового агента від оподаткування зарплати, зокрема через неукладення трудових договорів (пп. 78.1.13).
Строки давності та строки зберігання документів
Контролюючий орган має право провести перевірку і самостійно визначити суму грошових зобов'язань не пізніше закінчення 1095 дня, що настає за останнім днем граничного строку подання декларації або граничного строку сплати нарахованих контролюючим органом зобов'язань, а якщо декларацію подано пізніше — за днем її фактичного подання (п. 102.1 ст. 102 ПКУ). Для перевірок відповідно до ст. 39 і ст. 39-2 ПКУ та застосування вимог п. 141.4 ст. 141 ПКУ строк становить 2555 днів. Якщо протягом цього строку зобов'язання не визначене, платник вважається вільним від нього, у тому числі від нарахованої пені.
| Категорія документів | Строк зберігання | Норма |
|---|---|---|
| Документи та інформація для податкового контролю за окремими підставами ПКУ | 2555 днів | пп. 44.3.1 ст. 44 ПКУ |
| Первинні документи, регістри бухобліку, фінзвітність осіб, визначених Кодексом | 1825 днів | пп. 44.3.2 ст. 44 ПКУ |
| Інші документи, на які не поширюються підвищені вимоги | 1095 днів | пп. 44.3.3 ст. 44 ПКУ |
| Документи з виконання вимог іншого законодавства, зокрема дозвільні | 1095 днів | пп. 44.3.4 ст. 44 ПКУ |
Якщо документи втрачено, пошкоджено або достроково знищено, платник зобов'язаний у п'ятиденний строк письмово повідомити контролюючий орган за місцем обліку і відновити їх протягом 90 календарних днів з дня, що настає за днем надходження повідомлення. Строки проведення перевірки при цьому переносяться, але на строк не більше ніж 120 днів (п. 44.5 ст. 44 ПКУ).
Ціна бездіяльності вимірна. Незабезпечення зберігання первинних документів, облікових та інших регістрів, бухгалтерської і статистичної звітності протягом установлених ст. 44 ПКУ строків або ненадання контролюючим органам оригіналів чи копій документів тягне штраф 1020 гривень, а ті самі дії, вчинені платником, до якого протягом року вже було застосовано штраф за таке саме порушення, — 2040 гривень (п. 121.1 ст. 121 ПКУ). Посадовим особам загрожує й адміністративна відповідальність: за відсутність податкового обліку або порушення встановленого законом порядку його ведення — від п'яти до десяти неоподатковуваних мінімумів доходів громадян (ст. 163-1 КУпАП), за відсутність бухгалтерського обліку чи внесення неправдивих даних до фінансової звітності — від восьми до п'ятнадцяти (ст. 164-2 КУпАП).
Права платника під час перевірки
Розпочати документальну виїзну чи фактичну перевірку інспектори можуть лише за умови пред'явлення (а у визначених Кодексом випадках — надіслання) трьох документів: направлення на перевірку, копії наказу про її проведення та службових посвідчень осіб, зазначених у направленні (п. 81.1 ст. 81 ПКУ). Непред'явлення цих документів або їх оформлення з порушенням установлених вимог — законна підстава не допустити перевіряючих. Відмова від допуску з інших підстав не дозволяється; сам факт відмови фіксується актом, один примірник якого вручається платнику під підпис (п. 81.1, п. 81.2 ст. 81 ПКУ).
Стаття 17 ПКУ дає платнику право:
- представляти свої інтереси в контролюючих органах самостійно, через податкового агента або уповноваженого представника (пп. 17.1.2);
- бути присутнім під час перевірок, надавати пояснення, ознайомлюватися з актами перед їх підписанням, підписувати їх із застереженням і подавати письмові заперечення (пп. 17.1.6);
- вимагати від контролюючих органів перевірки відомостей і фактів, що можуть свідчити на користь платника (пп. 17.1.8);
- відкрито застосовувати фото- і відеофіксацію та звукозапис під час перевірок (пп. 17.1.17);
- оскаржувати рішення, дії та бездіяльність контролюючих органів і їх посадових осіб (пп. 17.1.7).
Правила роботи з документами теж жорсткі. Витребування документів у випадках, не передбачених Кодексом, заборонено (п. 85.1 ст. 85 ПКУ); обов'язок надати в повному обсязі всі документи, що належать або пов'язані з предметом перевірки, виникає лише після її початку (п. 85.2). Вилучення оригіналів первинних, фінансово-господарських і бухгалтерських документів заборонено, крім випадків, передбачених кримінальним процесуальним законодавством (п. 85.5), а отримання копій оформляється описом (п. 85.7). Документальну планову і позапланову перевірку, крім перевірки суб'єкта малого підприємництва, може бути зупинено рішенням керівника контролюючого органу, оформленим наказом (п. 82.4 ст. 82 ПКУ).
Акт, заперечення та податкове повідомлення-рішення
Результати перевірок (крім камеральних та електронних) оформлюються актом, якщо виявлено порушення, і довідкою, якщо порушень немає (п. 86.1 ст. 86 ПКУ). Акт документальної виїзної перевірки складається у двох примірниках і реєструється протягом п'яти робочих днів з дня, що настає за днем закінчення встановленого для проведення перевірки строку, а для платників, які мають філії або перебувають на консолідованій сплаті, — протягом 10 робочих днів (п. 86.3). Строк складення акта не зараховується до строку проведення перевірки.
У разі незгоди з висновками платник має 10 робочих днів з дня, наступного за днем отримання акта, щоб подати заперечення, додаткові документи та пояснення (п. 86.7 ст. 86 ПКУ). Матеріали розглядає постійно діюча комісія з питань розгляду заперечень протягом 10 робочих днів. Про дату, час і місце або спосіб розгляду орган повідомляє протягом двох робочих днів з дня отримання заперечень, але не пізніше ніж за чотири робочі дні до дня розгляду; брати участь можна особисто або через представника, зокрема в режимі відеоконференції.
Податкове повідомлення-рішення приймається протягом п'ятнадцяти робочих днів з дня, наступного за днем вручення акта перевірки (п. 86.8 ст. 86 ПКУ), а за наявності заперечень — у порядку та строки, визначені п. 86.7. Оскаржити його адміністративно можна, подавши скаргу до контролюючого органу вищого рівня протягом 10 робочих днів, що настають за днем отримання рішення (п. 56.2, п. 56.3 ст. 56 ПКУ). Документи, подані після закінчення перевірки, але до прийняття рішення в порядку п. 86.7, орган зобов'язаний врахувати під час розгляду питання про прийняття рішення (п. 44.6 ст. 44 ПКУ).
Нормативна база
Норми, на які спирається робота
- ст. 75–82 ПКУ — види перевірок, план-графік, підстави позапланових перевірок, допуск і тривалість.
- ст. 17, 85 ПКУ — права платника під час перевірки, порядок надання і копіювання документів.
- п. 44.1–44.7 ПКУ — підтвердження показників документами, строки зберігання, відновлення втрачених документів.
- ст. 86, п. 56.2–56.3, п. 102.1 ПКУ — акт, заперечення, ППР, адміністративне оскарження, строк давності.
- п. 121.1 ПКУ і ст. 163-1, 164-2 КУпАП — штрафи за незбереження документів і порушення обліку.
- ст. 9 Закону № 996-XIV — первинні документи та їх обов'язкові реквізити.
Ризики і чому краще доручити команді за договором
Під час перевірки найдорожче коштують документи, яких немає на момент її закінчення: такі показники звітності вважаються непідтвердженими (п. 44.6 ПКУ), і далі йдуть донарахування, штрафи за ст. 123 ПКУ та пеня. Друга типова втрата — пропущені строки: 10 робочих днів на заперечення і 10 робочих днів на скаргу після ППР спливають швидко. Команда за договором заздалегідь проходить документи тим самим маршрутом, що й інспектор, знає, які виправлення ще дозволяє ПКУ, і тримає строки. Обсяг робіт і відповідальність зафіксовані в договорі, а юридичну частину спору веде legal.ua.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Як дізнатися, чи буде податкова перевірка цього року?
Потрібно перевірити себе у плані-графіку документальних планових перевірок, який оприлюднюється на офіційному вебсайті ДПС до 25 грудня року, що передує року проведення перевірок (п. 77.1 ст. 77 ПКУ). Додатково відстежуйте оновлені версії плану-графіка: вони оприлюднюються до 30 числа останнього місяця кварталу (Порядок формування плану-графіка, наказ Мінфіну від 02.06.2015 № 524).
За скільки днів попереджають про податкову перевірку?
Про документальну планову перевірку попереджають не пізніше ніж за 10 календарних днів до дня її проведення: платнику надсилають або вручають копію наказу про проведення перевірки та письмове повідомлення із зазначенням дати початку (п. 77.4 ст. 77 ПКУ). Про позапланову невиїзну перевірку вручають копію наказу і повідомлення про дату початку та місце проведення (п. 79.2 ст. 79 ПКУ). Фактична перевірка здійснюється без попередження платника (п. 80.1 ст. 80 ПКУ).
Що таке аудит перед податковою перевіркою і навіщо він потрібен?
Аудит перед податковою перевіркою — це незалежна перевірка обліку, первинних документів і звітності, яку підприємство замовляє до початку перевірки контролюючого органу, щоб виявити розбіжності та відновити відсутні документи, поки їх брак ще можна виправити. Сенс у тому, що документи, не надані до закінчення перевірки, вважаються відсутніми у платника на час складення звітності (п. 44.6 ст. 44 ПКУ).
Чим аудит перед перевіркою відрізняється від податкового аудиту?
Аудит перед перевіркою прив'язаний до конкретної перевірки ДПС: до податків і періодів з наказу або плану-графіка, до строків ПКУ і документів, які запросить інспектор. Податковий аудит компанії ширший: він охоплює всі податки й періоди і потрібен також перед угодою, зміною бухгалтера чи входом інвестора. Часто компанія починає з податкового аудиту, а після наказу переходить до підготовки перевірки.
Чи можна не допустити податкову до перевірки?
Так, але лише з однієї підстави: якщо посадові особи не пред'явили направлення на перевірку, копію наказу та службові посвідчення або ці документи оформлені з порушенням вимог п. 81.1 ст. 81 ПКУ. Відмова від допуску з інших підстав не дозволяється; сам факт відмови фіксується окремим актом, один примірник якого вручається платнику під підпис.
За який період податкова може перевірити підприємство?
За загальним правилом контролюючий орган має право провести перевірку та самостійно визначити суму грошових зобов'язань не пізніше закінчення 1095 дня, що настає за останнім днем граничного строку подання декларації або граничного строку сплати зобов'язань, а якщо декларацію подано пізніше — за днем її фактичного подання (п. 102.1 ст. 102 ПКУ). Для перевірок відповідно до ст. 39 і ст. 39-2 ПКУ строк становить 2555 днів.
Скільки днів дається на заперечення до акта податкової перевірки?
Заперечення, додаткові документи і пояснення подаються до контролюючого органу, який проводив перевірку, протягом 10 робочих днів з дня, наступного за днем отримання акта або довідки (п. 86.7 ст. 86 ПКУ). Комісія з питань розгляду заперечень розглядає матеріали протягом 10 робочих днів і надсилає платнику відповідь.
Скільки коштує супровід податкової перевірки?
Вартість супроводу податкової перевірки договірна. Вона залежить від виду перевірки, податків і періодів у наказі, обсягу первинних документів і того, чи потрібні заперечення до акта. Надішліть наказ або повідомлення ДПС і напишіть систему оподаткування: назвемо обсяг робіт і вартість до підписання договору.
Суміжні послуги
Обговоримо підготовку до перевірки
У заявці напишіть систему оподаткування, чи надходив наказ або запит ДПС, які податки і періоди в ньому зазначені. У відповідь надішлемо перелік документів, план підготовки і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp