
Оптимізація взаєморозрахунків із податковою — це звірка розрахунків підприємства з бюджетом, повернення або зарахування переплат, врегулювання боргу і план податкових платежів. Key Solutions робить цю роботу за договором: пояснюємо кожну розбіжність і готуємо документи для ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібна: в Електронному кабінеті борг або переплата, яких немає в обліку; ДПС нарахувала пеню; компанії потрібна довідка про відсутність боргу для банку, тендеру чи Дія Сіті; планується нова структура бізнесу.
- Що отримуєте: звірку за кожним податком, перелік розбіжностей з причинами, заяви і уточнюючі розрахунки, план платежів.
- Строк: залежить від кількості податків і років, які треба звірити. Офіційні строки ДПС наведені нижче з нормами.
- Вартість: договірна, залежить від кількості податків, періодів і стану обліку.
- З чого почати: запишіться на консультацію і надішліть витяг зі стану розрахунків з Електронного кабінету.
Звідки беруться розбіжності з податковою
Розбіжність у розрахунках з бюджетом — це різниця між сальдо за даними ДПС і сальдо в обліку підприємства за тим самим податком. Її видно в Електронному кабінеті: там платник звіряє розрахунки з державним і місцевими бюджетами та отримує документ про їх стан (п. 42-1.2 ПКУ).
- платіж зараховано не на той податок чи бюджет через помилку в реквізитах;
- декларацію або уточнюючий розрахунок подано, а в обліку суму не відображено;
- податкове повідомлення-рішення за результатами перевірки нараховує суму, яку компанія не визнає;
- за наявності боргу ДПС зараховує нові платежі в його погашення за черговістю виникнення, незалежно від призначення платежу (п. 87.9 ПКУ);
- пеня за прострочення, про яке бухгалтер не знав: на самостійно задекларовані суми її нараховують після 90 календарних днів прострочення (пп. 129.1.3 ПКУ).
Що робимо з переплатою, боргом і помилками
Кожна розбіжність закривається своїм інструментом. Найчастіші ситуації і норми, за якими працюємо:
| Ситуація | Що робимо | Норма |
|---|---|---|
| Переплата | Заява на повернення на рахунок або в рахунок інших платежів, у межах 1095 днів | пп. 43.3, 43.4 ПКУ |
| Переплата і борг одночасно | Спершу погашення боргу, потім повернення залишку | п. 43.2 ПКУ |
| Помилка в поданій декларації | Уточнюючий розрахунок до перевірки | пп. 50.1, 50.2 ПКУ |
| Нарахування, з яким не згодні | Аналіз рішення, скарга до органу вищого рівня | ст. 56 ПКУ |
| Немає коштів сплатити | Заява на розстрочення або відстрочення з обґрунтуванням | ст. 100 ПКУ |
Висновок про повернення переплати ДПС готує не пізніше ніж за п'ять робочих днів до закінчення 20-денного строку з дня подання заяви, казначейство повертає кошти протягом п'яти робочих днів після його отримання (п. 43.5 ПКУ). Розстрочені суми погашаються рівними частками, починаючи з наступного місяця (п. 100.6 ПКУ), під проценти 120 % річних облікової ставки НБУ (п. 100.1 ПКУ). Під час воєнного стану податкове зобов'язання з рішення за документальною перевіркою, сплачене протягом 30 календарних днів після отримання рішення, звільняє від штрафів за ним і від пені, але таку суму вже не можна оскаржити (пп. 69.37 п. 69 підрозд. 10 розд. XX ПКУ; для перевірок, розпочатих або відновлених з 1 серпня 2023 року). Ще одне правило воєнного часу: якщо платник сам виправляє помилку, що занизила податок, уточнюючим розрахунком за правилами ст. 50 ПКУ, штраф за п. 50.1 і пеня не нараховуються (пп. 69.38 п. 69 підрозд. 10 розд. XX ПКУ). Що вигідніше, сплатити чи оскаржити, рахуємо до спливу цих 30 днів. Податкові рішення оскаржуємо в послузі скарга до податкової.
Податкове планування: легальне зменшення податкового навантаження
Податкове планування — це вибір законних варіантів оподаткування операцій до того, як вони відбулися. Воно буває поточним, для угод цього місяця, і стратегічним, на рік і більше: структура групи, система оподаткування, розподіл функцій між компаніями.
- аналіз фінансових операцій і системи оподаткування;
- аналіз податкових платежів і строків сплати;
- аналіз ризиків і взаєморозрахунків з контрагентами;
- аналіз організаційно-правової форми підприємства;
- усунення системних помилок в обліку;
- експертний висновок зі спірних питань оподаткування;
- консультування щодо усунення подвійного оподаткування.
Вибір і зміну системи оподаткування розбираємо в послузі оптимізація системи оподаткування, разові питання — у податковій консультації.
Що входить у послугу
- звірка даних Електронного кабінету з обліком і банківськими платежами за кожним податком і періодом;
- перелік розбіжностей з причиною кожної і сумою впливу;
- заяви про повернення або зарахування переплат, уточнюючі розрахунки;
- перевірка нарахованої пені і штрафів, підготовка заперечень;
- заява і економічне обґрунтування для розстрочення або відстрочення;
- календар податкових платежів на наступні періоди;
- рекомендації з податкового планування операцій.
Етапи роботи
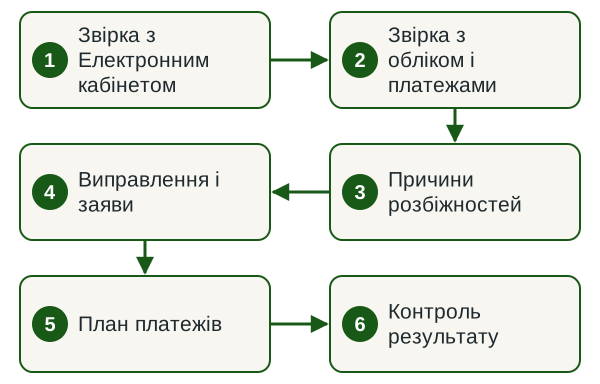
- Звірка з Електронним кабінетом Вивантажуємо стан розрахунків за кожним податком і бюджетом.
- Звірка з обліком і платежами Порівнюємо з обліком, деклараціями і банківськими виписками.
- Причини розбіжностей Визначаємо, звідки взялася кожна різниця і хто має її виправити.
- Виправлення і заяви Готуємо уточнюючі розрахунки, заяви на повернення чи зарахування, скарги.
- План платежів Складаємо календар сплати і, за потреби, заяву на розстрочення.
- Контроль результату Перевіряємо, що зміни відобразилися в Електронному кабінеті.
Строки
Строк нашої роботи залежить від кількості податків і років, стану первинних документів і того, чи треба відновлювати облік. Строк повернення переплати і розгляду заяв визначає ПКУ і наведений вище з нормами. Заяву про повернення можна подати протягом 1095 днів з дня виникнення переплати (п. 43.3 ПКУ), тому давні переплати перевіряємо першими.
Від чого залежить вартість
- кількість податків і бюджетів, за якими є розбіжності;
- кількість періодів для звірки;
- стан обліку і первинних документів;
- наявність податкових повідомлень-рішень і потреба в скаргах;
- підготовка розстрочення з економічним обґрунтуванням.
Вартість договірна: суму називаємо після першого перегляду витягу з Електронного кабінету.
Що потрібно від вас
- Витяг про стан розрахунків з бюджетом з Електронного кабінету.
- Подані декларації і розрахунки за період звірки.
- Банківські виписки з податковими платежами.
- Податкові повідомлення-рішення, акти перевірок, листи ДПС, якщо вони є.
- Доступ до облікової бази або регістри за податками.
Результат
- Акт звірки за кожним податком з поясненням розбіжностей.
- Подані заяви, уточнюючі розрахунки і скарги.
- Повернена або зарахована переплата, погашений або розстрочений борг.
- Календар податкових платежів і рекомендації з планування.
Дізнатися вартість звірки
Надішліть витяг про стан розрахунків з Електронного кабінету і опишіть, що не збігається. У відповідь назвемо обсяг робіт і вартість.
Нормативна база
Норми, на які спирається робота
- п. 42-1.2 ПКУ — звірка розрахунків і документ про їх стан в Електронному кабінеті.
- ст. 43 ПКУ — повернення помилково або надміру сплачених сум, строк 1095 днів, порядок і строки виконання.
- ст. 50 ПКУ — виправлення помилок уточнюючим розрахунком і заборона подавати його під час документальної перевірки.
- ст. 56 ПКУ — оскарження рішень контролюючого органу.
- п. 87.9 ПКУ — черговість зарахування платежів за наявності податкового боргу.
- ст. 100 ПКУ — розстрочення і відстрочення грошових зобов'язань.
- п. 102.1, пп. 129.1.3, п. 129.4 ПКУ — строк давності нарахувань, початок і розмір пені.
- пп. 69.37, 69.38 п. 69 підрозд. 10 розд. XX ПКУ — звільнення від штрафів і пені під час воєнного стану.
Ризики і чому краще доручити команді за договором
На невиявлений борг щодня нараховується пеня з розрахунку 120 % річних облікової ставки НБУ (п. 129.4 ПКУ; на самостійно задекларовані суми — після 90 днів прострочення), а переплата старша за 1095 днів уже не повертається за заявою. Податковий борг понад 10 мінімальних зарплат довше 30 днів закриває шлях до статусу резидента Дія Сіті (ч. 2 ст. 5 Закону № 1667-IX). Під час документальної перевірки платник не має права подавати уточнюючі розрахунки за період, що перевіряється (п. 50.2 ПКУ), тому помилки виправляємо до неї.
Key Solutions відповідає за звірку і документи за договором. Якщо спір із ДПС переходить до суду, його веде legal.ua.
Чому Key Solutions
- Під ключ, без зайвого клопоту
- Беремо задачу повністю: документи, розрахунки, звітність і листування з ДПС. Від вас — рішення, первинні документи й підписи; решту робимо самі й не смикаємо вас без потреби.
- Відстоюємо ваші інтереси перед ДПС
- Запити, зупинені податкові накладні, акти перевірок: готуємо пояснення, доопрацьовуємо документи й оскаржуємо, поки питання не закрите. Спірне з правового боку закриваємо разом із юристами групи.
- Доводимо справу до кінця
- Справа не губиться по дорозі: фахівець, який її веде, лишається з вами, навіть якщо перевірка чи аудит розтяглися на місяці. Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а підготовку й супровід до оприлюднення ведемо ми, тож увесь процес ви проходите з однією командою.
- Бутик із залученістю в кожну справу
- Проєкт особисто веде досвідчений фахівець (хто саме — на сторінці «Наші співробітники»), за плечима групи Innova — 14 років практики в 50+ країнах. Нестандартні задачі — наш профіль: де звучить «так неможливо», шукаємо законний шлях, а суміжне закривають компанії групи — legal.ua (право) і crystal.tax (оподаткування криптоактивів).
- Ваші справи лишаються вашими
- Інформація про компанію, обороти, зарплати й контрагентів не потрапляє ні до конкурентів, ні до третіх осіб. Розкриваємо лише те, чого вимагає закон чи процедура, і це закріплено в договорі.
- Швидше й чіткіше з першого разу
- Максимальна залученість: фахівець заглиблюється у ваш облік, договори й особливості бізнесу, тому документи й звітність готові вчасно й без переробок. А 14 років досвіду групи дозволяють зробити з першого разу те, що в декого виходить лише з третього.
Часті запитання
Як звірити розрахунки з податковою?
Звірка починається з витягу про стан розрахунків з бюджетом в Електронному кабінеті, який передбачає п. 42-1.2 ПКУ. Далі дані ДПС за кожним податком порівнюються з обліком, деклараціями і банківськими платежами, а кожна різниця отримує пояснення і спосіб виправлення.
Як повернути переплату податку?
Потрібна заява про повернення у довільній формі протягом 1095 днів з дня виникнення переплати (пп. 43.3, 43.4 ПКУ). У заяві обирають рахунок у банку або погашення інших податкових зобов'язань. Якщо є податковий борг, повернення відбувається лише після його погашення (п. 43.2 ПКУ).
Чи можна зарахувати переплату в рахунок іншого податку?
Так, у заяві про повернення можна вказати напрям коштів на погашення грошового зобов'язання або боргу з інших платежів, які контролює ДПС, незалежно від виду бюджету (п. 43.4 ПКУ). Заяву подають у межах 1095 днів з дня виникнення переплати (п. 43.3 ПКУ).
Що робити, якщо в Електронному кабінеті борг, якого немає в обліку?
Спершу з'ясувати причину: помилковий платіж, неврахована декларація, податкове повідомлення-рішення чи пеня. Помилку в реквізитах виправляють заявою, помилку в декларації — уточнюючим розрахунком, а незгоду з рішенням ДПС — скаргою за ст. 56 ПКУ.
Як отримати розстрочення податкового боргу?
Платник подає заяву з доказами обставин, що загрожують виникненням боргу, і економічним обґрунтуванням можливості його погасити (п. 100.4 ПКУ). Розстрочені суми погашаються рівними частками під проценти 120 % річних облікової ставки НБУ (п. 100.1 ПКУ).
Чи законна оптимізація податків?
Так, якщо вона спирається на вибір, прямо передбачений ПКУ: систему оподаткування, форму залучення виконавців, структуру угод. Кожне рішення має відповідати реальній діяльності та бути задокументованим, тому план ми погоджуємо до угод.
Скільки коштує звірка розрахунків з бюджетом?
Вартість договірна і залежить від кількості податків, періодів, стану обліку і потреби в заявах чи скаргах. Суму називаємо після перегляду витягу з Електронного кабінету і фіксуємо в договорі.
Суміжні послуги
Звіримо ваші розрахунки з бюджетом
Надішліть витяг про стан розрахунків з Електронного кабінету і коротко опишіть, що не збігається з обліком. У відповідь назвемо причини, які видно одразу, обсяг робіт і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp