
Оновлено: 21.10.2026 · Звірено з Податковим кодексом України в редакції від 17.09.2026
Коротко
Податок в Україні — обов'язковий і безумовний платіж до бюджету або на єдиний рахунок, який справляють за Податковим кодексом (п. 6.1 ПКУ). Бізнес працює на одній із двох систем. На загальній системі компанія сплачує податок на прибуток за базовою ставкою 18 %, підприємець — ПДФО 18 % і військовий збір 5 % з чистого доходу, а зареєстрований платник ПДВ — ще й ПДВ 20 %. На спрощеній системі замість податку на прибуток або ПДФО з підприємницького доходу сплачують єдиний податок однієї з чотирьох груп. ЄСВ 22 % із зарплати працівників нараховують на обох системах. Key Solutions веде облік і податки ТОВ і ФОП: офіс у Києві, клієнтів з інших міст обслуговуємо дистанційно.
Які податки є в Україні: загальнодержавні та місцеві
Податковий кодекс поділяє податки на дві групи.
- Загальнодержавні (п. 9.1 ПКУ): податок на прибуток підприємств, податок на доходи фізичних осіб, ПДВ, акцизний податок, екологічний податок, рентна плата, мито.
- Місцеві (п. 10.1 ПКУ): податок на майно та єдиний податок. Податок на майно складається з податку на нерухоме майно, транспортного податку та плати за землю (п. 265.1 ПКУ). Фіксовані ставки єдиного податку для 1 і 2 груп установлюють сільські, селищні та міські ради (п. 293.2 ПКУ).
Збір відрізняється від податку тим, що його сплачують з умовою отримання спеціальної вигоди (п. 6.2 ПКУ). Місцеві збори — збір за місця для паркування транспортних засобів і туристичний збір (п. 10.2 ПКУ). Військовий збір установлено тимчасово п. 16-1 підрозд. 10 розд. XX ПКУ. ЄСВ регулює окремий Закон № 2464-VI.
Загальна система оподаткування: що сплачує бізнес
| Податок | Хто сплачує | Ставка | Норма |
|---|---|---|---|
| Податок на прибуток | юридичні особи на загальній системі | базова ставка 18 % (для фінансових установ, крім страховиків, — 25 %) | пп. 136.1, 136.1-1 ПКУ |
| ПДФО | ФОП на загальній системі (з чистого доходу), роботодавець як податковий агент (із зарплати) | 18 % | п. 167.1 ПКУ |
| Військовий збір | працівники та ФОП на загальній системі з тих самих доходів, що й ПДФО | 5 % | пп. 1.3 п. 16-1 підрозд. 10 розд. XX ПКУ |
| ПДВ | зареєстровані платники ПДВ | 20 % (пільгові 7 % і 14 %, 0 %) | п. 193.1 ПКУ |
| ЄСВ | роботодавець з фонду оплати праці; ФОП за себе | 22 % | ч. 5 ст. 8 Закону № 2464-VI |
Реєстрація платником ПДВ обов'язкова, коли оподатковувані операції за останні 12 календарних місяців перевищили 1 000 000 грн без ПДВ. Правило не поширюється на платників єдиного податку 1–3 груп (п. 181.1 ПКУ).
Спрощена система: групи єдиного податку
| Група | Хто | Ставка єдиного податку | Військовий збір |
|---|---|---|---|
| 1 | ФОП без працівників, роздрібна торгівля на ринках і побутові послуги населенню; дохід до 167 мінімальних зарплат | фіксована, до 10 % прожиткового мінімуму на місяць | 10 % мінімальної зарплати на місяць |
| 2 | ФОП, послуги платникам єдиного податку та населенню, виробництво, торгівля, ресторанне господарство; до 10 працівників; дохід до 834 мінімальних зарплат | фіксована, до 20 % мінімальної зарплати на місяць | 10 % мінімальної зарплати на місяць |
| 3 | ФОП та юридичні особи будь-якої організаційно-правової форми; дохід до 1167 мінімальних зарплат | 3 % доходу зі сплатою ПДВ або 5 % доходу без ПДВ | 1 % доходу |
| 4 | сільськогосподарські товаровиробники | з гектара угідь, у відсотках від бази оподаткування | для ФОП — 10 % мінімальної зарплати на місяць |
Норми: пп. 291.4, 293.2, 293.3, 293.9 ПКУ; військовий збір — пп. 1.1–1.3 п. 16-1 підрозд. 10 розд. XX ПКУ. Ліміти доходу та військовий збір 1, 2, 4 груп рахують від мінімальної зарплати на 1 січня року.
Як бізнес обирає систему оподаткування
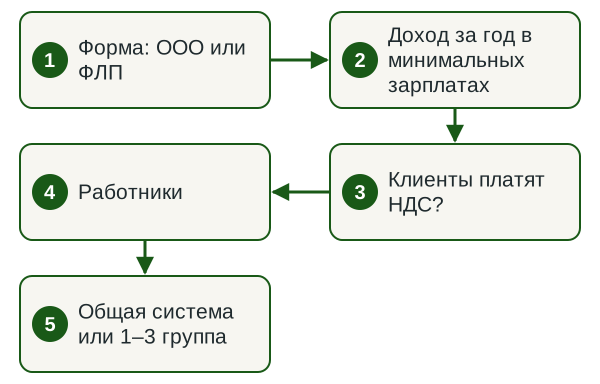
- Форма: ТОВ працює на загальній системі або в 3 групі єдиного податку (сільгоспвиробники — також у 4 групі); ФОП — на загальній системі або в 1–3 групах.
- Дохід за рік: ліміти груп рахують у мінімальних зарплатах на 1 січня.
- Клієнти: якщо покупці — платники ПДВ, їм важливий податковий кредит, і компанії часто вигідніше бути платником ПДВ.
- Працівники: у 2 групі — до 10 осіб, у 3 групі кількість необмежена.
- Види діяльності та засновники: частина видів діяльності та структур власності на спрощеній системі заборонена (п. 291.5 ПКУ).
Систему краще обрати до реєстрації або до початку кварталу: помилка в групі чи в ліміті доходу веде до донарахувань. Докладно про ТОВ — у статті «Як обрати систему оподаткування для ТОВ».
Як Key Solutions веде податки бізнесу
Правила змінюються часто: лише щодо військового збору у 2024–2026 роках ухвалено закони № 4015-IX, № 4113-IX і № 4835-IX. Key Solutions в ЄДР з 30.01.2015 (код ЄДРПОУ 39610085, КВЕД 69.20). До початку роботи фіксуємо в договорі ділянки обліку, строки передавання документів і відповідальність, подаємо звітність у строки ПКУ, відповідаємо на запити ДПС і готуємо документи до перевірки в обсязі, погодженому в договорі.
За темою: податкова консультація · податкове планування · бухгалтерський супровід ТОВ · бухгалтерський супровід ФОП · відшкодування ПДВ.
Часті запитання
Що таке податки?
За п. 6.1 ПКУ податок — обов'язковий, безумовний платіж до відповідного бюджету або на єдиний рахунок, який справляють з платників за Податковим кодексом. Збір сплачують з умовою отримання спеціальної вигоди, наприклад за юридично значущі дії державного органу (п. 6.2 ПКУ).
Які податки сплачує ТОВ в Україні?
На загальній системі — податок на прибуток 18 %, ПДВ 20 % за реєстрації платником, ЄСВ 22 % та утримання ПДФО 18 % і військового збору 5 % із зарплати працівників. У 3 групі єдиного податку — 3 % або 5 % доходу, військовий збір 1 % доходу, ЄСВ і ПДФО із зарплати.
Скільки податків сплачує ФОП?
На загальній системі — ПДФО 18 % і військовий збір 5 % з чистого доходу плюс ЄСВ за себе. У 1 і 2 групах — фіксований єдиний податок, військовий збір 10 % мінімальної зарплати на місяць і ЄСВ. У 3 групі — 3 % або 5 % доходу, військовий збір 1 % доходу і ЄСВ. У 4 групі єдиний податок рахують з гектара угідь.
Який поріг реєстрації платником ПДВ у 2026 році?
1 000 000 грн оподатковуваних операцій без ПДВ за останні 12 календарних місяців (п. 181.1 ПКУ). Правило не поширюється на платників єдиного податку 1–3 груп. Добровільно зареєструватися можна й раніше (ст. 182 ПКУ).
Як оподатковують ІСІ (КІФ, ПІФ)?
В інститутів спільного інвестування свої правила щодо податку на прибуток і дивідендів — їх розібрано у статті «Оподаткування ІСІ у 2026 році».
Чи може ФОП бути платником ПДВ?
Так: ФОП на загальній системі (обов'язково — після перевищення порога з п. 181.1 ПКУ) і ФОП 3 групи, який обрав ставку 3 % (пп. 1 п. 293.3 ПКУ).
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.

Коментарів 1