Обновлено: 21.10.2026 · Сверено с Налоговым кодексом Украины в редакции от 17.09.2026
Коротко
Налог в Украине — обязательный и безусловный платёж в бюджет или на единый счёт, который взимается по Налоговому кодексу (п. 6.1 НКУ). Бизнес работает на одной из двух систем. На общей системе компания платит налог на прибыль по базовой ставке 18 %, предприниматель — НДФЛ 18 % и военный сбор 5 % с чистого дохода, а зарегистрированный плательщик НДС — ещё НДС 20 %. На упрощённой системе вместо налога на прибыль или НДФЛ с предпринимательского дохода платят единый налог одной из четырёх групп. ЕСВ 22 % с зарплаты работников начисляют на обеих системах. Key Solutions ведёт учёт и налоги ООО и ФЛП: офис в Киеве, клиентов из других городов обслуживаем дистанционно.
Какие налоги есть в Украине: общегосударственные и местные
Налоговый кодекс делит налоги на две группы.
- Общегосударственные (п. 9.1 НКУ): налог на прибыль предприятий, налог на доходы физических лиц, НДС, акцизный налог, экологический налог, рентная плата, пошлина.
- Местные (п. 10.1 НКУ): налог на имущество и единый налог. Налог на имущество состоит из налога на недвижимость, транспортного налога и платы за землю (п. 265.1 НКУ). Фиксированные ставки единого налога для 1 и 2 групп устанавливают сельские, поселковые и городские советы (п. 293.2 НКУ).
Сбор отличается от налога тем, что его платят с условием получения специальной выгоды (п. 6.2 НКУ). Местные сборы — сбор за места для парковки транспортных средств и туристический сбор (п. 10.2 НКУ). Военный сбор установлен временно п. 16-1 подразд. 10 разд. XX НКУ. ЕСВ регулирует отдельный Закон № 2464-VI.
Общая система налогообложения: что платит бизнес
| Налог | Кто платит | Ставка | Норма |
|---|---|---|---|
| Налог на прибыль | юридические лица на общей системе | базовая ставка 18 % (для финансовых учреждений, кроме страховщиков, — 25 %) | пп. 136.1, 136.1-1 НКУ |
| НДФЛ | ФЛП на общей системе (с чистого дохода), работодатель как налоговый агент (с зарплаты) | 18 % | п. 167.1 НКУ |
| Военный сбор | работники и ФЛП на общей системе с тех же доходов, что и НДФЛ | 5 % | пп. 1.3 п. 16-1 подразд. 10 разд. XX НКУ |
| НДС | зарегистрированные плательщики НДС | 20 % (льготные 7 % и 14 %, 0 %) | п. 193.1 НКУ |
| ЕСВ | работодатель с фонда оплаты труда; ФЛП за себя | 22 % | ч. 5 ст. 8 Закона № 2464-VI |
Регистрация плательщиком НДС обязательна, когда облагаемые операции за последние 12 календарных месяцев превысили 1 000 000 грн без НДС. Правило не распространяется на плательщиков единого налога 1–3 групп (п. 181.1 НКУ).
Упрощённая система: группы единого налога
| Группа | Кто | Ставка единого налога | Военный сбор |
|---|---|---|---|
| 1 | ФЛП без работников, розница на рынках и бытовые услуги населению; доход до 167 минимальных зарплат | фиксированная, до 10 % прожиточного минимума в месяц | 10 % минимальной зарплаты в месяц |
| 2 | ФЛП, услуги плательщикам единого налога и населению, производство, торговля, ресторанное хозяйство; до 10 работников; доход до 834 минимальных зарплат | фиксированная, до 20 % минимальной зарплаты в месяц | 10 % минимальной зарплаты в месяц |
| 3 | ФЛП и юридические лица любой организационно-правовой формы; доход до 1167 минимальных зарплат | 3 % дохода с уплатой НДС или 5 % дохода без НДС | 1 % дохода |
| 4 | сельскохозяйственные товаропроизводители | с гектара угодий, в процентах от базы налогообложения | для ФЛП — 10 % минимальной зарплаты в месяц |
Нормы: пп. 291.4, 293.2, 293.3, 293.9 НКУ; военный сбор — пп. 1.1–1.3 п. 16-1 подразд. 10 разд. XX НКУ. Лимиты дохода и военный сбор 1, 2, 4 групп считают от минимальной зарплаты на 1 января года.
Как бизнес выбирает систему налогообложения
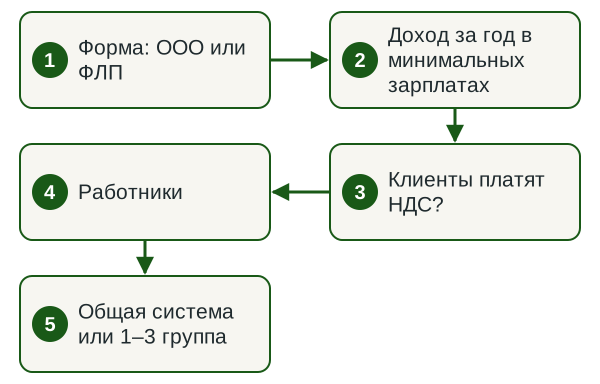
- Форма: ООО работает на общей системе или в 3 группе единого налога (сельхозпроизводители — также в 4 группе); ФЛП — на общей системе или в 1–3 группах.
- Доход за год: лимиты групп считают в минимальных зарплатах на 1 января.
- Клиенты: если покупатели — плательщики НДС, им важен налоговый кредит, и компании часто выгоднее быть плательщиком НДС.
- Работники: во 2 группе — до 10 человек, в 3 группе количество не ограничено.
- Виды деятельности и учредители: часть видов деятельности и структур собственности на упрощённой системе запрещена (п. 291.5 НКУ).
Систему лучше выбрать до регистрации или до начала квартала: ошибка в группе или в лимите дохода ведёт к доначислениям. Подробно про ООО — в статье «Как выбрать систему налогообложения для ООО».
Как Key Solutions ведёт налоги бизнеса
Правила меняются часто: только по военному сбору в 2024–2026 годах приняты законы № 4015-IX, № 4113-IX и № 4835-IX. Key Solutions в ЕГР с 30.01.2015 (код ЕГРПОУ 39610085, КВЭД 69.20). До начала работы фиксируем в договоре участки учёта, сроки передачи документов и ответственность, ведём отчётность в сроки НКУ, отвечаем на запросы ДПС и готовим документы к проверке в объёме, согласованном в договоре.
По теме: налоговая консультация · бухгалтерское сопровождение ООО · бухгалтерское сопровождение ФЛП · возмещение НДС.
Частые вопросы
Что такое налоги?
По п. 6.1 НКУ налог — обязательный, безусловный платёж в соответствующий бюджет или на единый счёт, который взимают с плательщиков по Налоговому кодексу. Сбор платят с условием получения специальной выгоды, например за юридически значимые действия государственного органа (п. 6.2 НКУ).
Какие налоги платит ООО в Украине?
На общей системе — налог на прибыль 18 %, НДС 20 % при регистрации плательщиком, ЕСВ 22 % и удержание НДФЛ 18 % и военного сбора 5 % с зарплаты работников. В 3 группе единого налога — 3 % или 5 % дохода, военный сбор 1 % дохода, ЕСВ и НДФЛ с зарплаты.
Сколько налогов платит ФЛП?
На общей системе — НДФЛ 18 % и военный сбор 5 % с чистого дохода плюс ЕСВ за себя. В 1 и 2 группах — фиксированный единый налог, военный сбор 10 % минимальной зарплаты в месяц и ЕСВ. В 3 группе — 3 % или 5 % дохода, военный сбор 1 % дохода и ЕСВ. В 4 группе единый налог считают с гектара угодий.
Какой порог регистрации плательщиком НДС в 2026 году?
1 000 000 грн облагаемых операций без НДС за последние 12 календарных месяцев (п. 181.1 НКУ). Это правило не касается плательщиков единого налога 1–3 групп. Добровольно зарегистрироваться можно и раньше (ст. 182 НКУ).
Как облагаются ИСИ (КИФ, ПИФ)?
У институтов совместного инвестирования свои правила по налогу на прибыль и дивидендам — они разобраны в статье «Налогообложение ИСИ в 2026 году».
Может ли ФЛП быть плательщиком НДС?
Да: ФЛП на общей системе (обязательно — после превышения порога из п. 181.1 НКУ) и ФЛП 3 группы, выбравший ставку 3 % (пп. 1 п. 293.3 НКУ).
Разберём ваш вопрос
Опишите ситуацию в двух-трёх предложениях. В ответ назовём формат работы, срок и стоимость.
Разберём ваш вопрос
Опишите ситуацию в двух-трёх предложениях. В ответ назовём формат работы, срок и стоимость.
Комментариев 1