
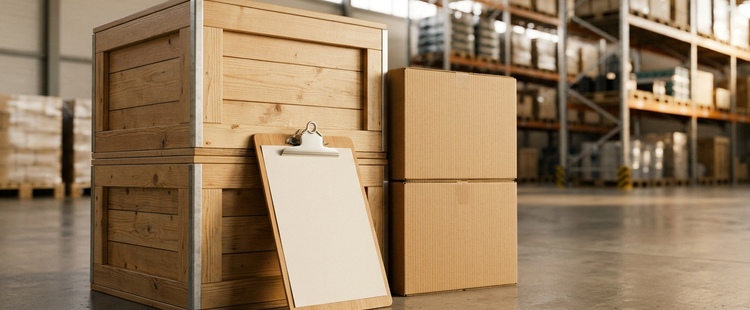
У листопаді 2026 року українські підприємства розпочинають обов'язкову щорічну інвентаризацію активів та зобов'язань перед складанням річної фінансової звітності. Відповідно до вимог статті 10 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» та Положення про інвентаризацію активів та зобов’язань (наказ Мінфіну № 879), перевірка наявності та стану товарно-матеріальних цінностей проводиться у тримісячний період до дати балансу — з 1 жовтня по 31 грудня. Якісна інвентаризація запасів підтверджує реальність показників фінансової звітності, запобігає податковим донарахуванням під час документальних перевірок та захищає бізнес від претензій контролюючих органів.
Допоможемо провести річну інвентаризацію ТМЦ без ризиків
Команда «Кей Солюшнз» супроводжує інвентаризацію на складах, виробництвах і торговельних мережах: складаємо регламенти, оформлюємо накази й описи, врегульовуємо лишки та нестачі.
Що таке ТМЦ та які запаси підлягають обов'язковій перевірці
Товарно-матеріальні цінності (ТМЦ) — це активи підприємства, які утримуються для подальшого продажу, споживання у виробничому процесі або використання в адміністративно-господарській діяльності. До категорії ТМЦ належать виробничі запаси, сировина, основні та допоміжні матеріали, напівфабрикати, комплектуючі вироби, готова продукція, товари на складах і в торговельних залах, а також малоцінні та швидкозношувані предмети (МШП). Якщо вам потрібна професійна інвентаризація товарно-матеріальних цінностей, наші аудитори забезпечують повну відповідність процедур національним стандартам бухгалтерського обліку.
Під час проведення обов'язкової річної інвентаризації комісія перевіряє фактичну фізичну наявність цінностей на складах, умови їх належного зберігання, виявляє зіпсовані чи застарілі матеріали, контролює запаси в дорозі та цінності, передані на відповідальне зберігання або переробку стороннім контрагентам.
Строки та процедура: покроковий алгоритм проведення інвентаризації
Для забезпечення легітимності результатів інвентаризації керівництву підприємства необхідно дотримуватися чіткої послідовності дій, передбаченої розділом II Положення № 879:
- Видання наказу про проведення інвентаризації. Керівник призначає постійно діючу або робочу інвентаризаційну комісію із зазначенням строків початку і завершення процедури, переліку об'єктів перевірки та складу комісії. До складу комісії обов'язково залучаються представники керівного складу, бухгалтерії та технічні фахівці.
- Отримання розписок від матеріально відповідальних осіб (МВО). До початку зняття фактичних залишків МВО надають розписки про те, що всі прибуткові та видаткові первинні документи на ТМЦ передані до бухгалтерії, а всі оприбутковані цінності відображені в обліку.
- Фізичний перерахунок цінностей. Перевірка здійснюється шляхом суцільного підрахунку, зважування або обміру за обов'язкової присутності матеріально відповідальної особи. Інвентаризаційні описи підписуються всіма членами комісії та МВО. З урахуванням змін до Положення № 88 (наказ Мінфіну № 514 від 02.10.2026), бланки описів повинні містити обов'язкові реквізити первинних документів.
- Складання звіряльних відомостей. Бухгалтерія зіставляє дані інвентаризаційних описів з показниками бухгалтерського обліку, фіксуючи виявлені відхилення — лишки, нестачі або пересортицю.
- Затвердження протоколу комісії. Результати інвентаризації оформлюються протоколом інвентаризаційної комісії, який передається керівнику підприємства на розгляд та затвердження протягом 5 робочих днів після завершення роботи комісії.
| Етап інвентаризації | Нормативний строк | Підсумковий документ | Відповідальна особа |
|---|---|---|---|
| Підготовчий етап | До початку перевірки (жовтень-листопад) | Наказ про інвентаризацію, розписки МВО | Керівник, головний бухгалтер |
| Фізичний перерахунок | Згідно з наказом (в межах 01.10–31.12) | Інвентаризаційні описи (М-21 або власна форма) | Члени робочої комісії, МВО |
| Звірка з обліком | Одразу після завершення перерахунку | Звіряльні відомості (форма № інв-19) | Бухгалтерська служба |
| Врегулювання різниць | 5 робочих днів на розгляд протоколу | Протокол засідання, наказ про затвердження | Голова комісії, керівник підприємства |
Врегулювання інвентаризаційних різниць: лишки, нестачі та норми природного убутку
Виявлені під час підрахунку розбіжності між фактичною наявністю цінностей та даними бухгалтерського обліку підлягають врегулюванню відповідно до пункту 4 розділу IV Положення № 879:
Виявлені лишки ТМЦ оприбутковуються на баланс підприємства за чистою вартістю реалізації (для товарів) або за оцінкою можливого використання (для матеріалів) з одночасним відображенням іншого операційного доходу (субрахунок 719 «Інші доходи від операційної діяльності»).
Нестачі в межах норм природного убутку списуються за розпорядженням керівника на витрати операційної діяльності (субрахунок 947 «Недостачі і втрати від псування цінностей»). Списання норм природного убутку дозволяється виключно після заліку нестач лишками при пересортиці та за умови фактично встановленої недостачі.
Понаднормові нестачі та втрати відносяться на рахунок винних осіб за балансовою вартістю з урахуванням ПДВ, якщо винну особу встановлено. Одночасно сума завданих збитків відображається на позабалансовому рахунку 072 «Невідшкодовані нестачі і втрати від псування цінностей» до моменту виявлення винуватця чи закриття провадження.
Комплексне проведення інвентаризації на підприємстві силами зовнішніх аудиторів дозволяє коректно оцінити специфіку запасів та уникнути типових помилок, через які контролери знімають витрати або нараховують податкові зобов'язання з ПДВ.
Податкові наслідки та відповідальність керівника
Нехтування обов'язком проведення щорічної інвентаризації тягне за собою суттєві правові та фінансові ризики для бізнесу. Згідно зі статтею 164-2 Кодексу України про адміністративні правопорушення, порушення порядку ведення бухгалтерського обліку та внесення неправдивих даних до фінансової звітності тягне накладення штрафу на посадових осіб у розмірі від 8 до 15 неоподатковуваних мінімумів доходів громадян (від 10 до 20 НМДГ при повторному правопорушенні протягом року).
З податкової точки зору, відсутність інвентаризаційних документів під час документальної перевірки розцінюється контролерами як ненадання документів, що підтверджують показники податкової звітності (п. 44.1 та п. 85.2 Податкового кодексу України). Це створює загрозу невизнання витрат собівартості реалізованих товарів, нарахування зобов'язань з податку на прибуток та донарахування так званого «умовного» ПДВ за статтею 198.5 ПКУ на підставі використання товарів не в господарській діяльності.
Часті запитання про інвентаризацію ТМЦ
Які строки проведення річної інвентаризації ТМЦ перед балансом?
Інвентаризація запасів і товарно-матеріальних цінностей проводиться у період трьох місяців до дати річного балансу — з 1 жовтня по 31 грудня згідно з пунктом 10 розділу I Положення Мінфіну № 879.
Скільки робочих днів надається керівнику на затвердження протоколу інвентаризації?
Протокол інвентаризаційної комісії розглядається і затверджується керівником підприємства протягом 5 робочих днів після закінчення інвентаризації (пункт 2 розділу IV Положення № 879).
Чи можна проводити інвентаризацію за відсутності матеріально відповідальної особи?
Перевірка залишків ТМЦ обов'язково проводиться за безпосередньої присутності матеріально відповідальної особи, яка передає цінності або відповідає за їх збереження. Відсутність МВО робить результати підрахунку недійсними.
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.

Коментарів