


Оновлено: 21.10.2026
Коротко
Реструктуризація підприємства — це зміна юридичної, організаційної чи фінансової структури компанії або групи компаній, щоб спростити управління, облік і розрахунки з кредиторами. Коли змінюється склад юридичних осіб, її оформлюють реорганізацією: злиттям, приєднанням, поділом, перетворенням (ч. 1 ст. 104 Цивільного кодексу України) або виділом (ст. 109 ЦКУ). За нашим досвідом, облікова частина займає 4–8 тижнів, а вся процедура з урахуванням строків для кредиторів і позапланової перевірки ДПС — зазвичай від трьох місяців; строк залежить від форми, кількості юридичних осіб і роботи держорганів. Key Solutions веде облікову й податкову частину: розрахунок варіантів, інвентаризацію, передавальний акт або розподільчий баланс.
Що входить у роботу і як ми рахуємо варіанти — на сторінці послуги з реструктуризації підприємства.
Що таке реструктуризація підприємства простими словами
Власник перебудовує бізнес так, щоб кожен напрям мав зрозумілу юридичну особу, активи й борги. Приклади: збитковий напрям виділяють в окреме ТОВ; дві компанії групи зливають в одну, щоб прибрати дублювання функцій; ТОВ перетворюють на іншу організаційно-правову форму перед входом інвестора. Реструктуризація може обійтися без реорганізації, коли функції просто перерозподіляють між компаніями групи договорами. Коли змінюється склад юридичних осіб, працюють правила реорганізації ЦКУ, а для ТОВ — ще й Закону № 2275-VIII.
П'ять форм реорганізації
| Форма | Що відбувається | Документ | Норма |
|---|---|---|---|
| Злиття | кілька товариств припиняються, створюється нове товариство-правонаступник | передавальний акт | ст. 104, 106, 107 ЦКУ; ст. 49 Закону № 2275-VIII |
| Приєднання | одне чи кілька товариств припиняються і передають усе майно, права й обов'язки іншому | передавальний акт | ст. 104, 106, 107 ЦКУ; ст. 50 Закону № 2275-VIII |
| Поділ | товариство припиняється, його майно, права й обов'язки переходять до двох чи кількох нових | розподільчий баланс | ст. 104, 107 ЦКУ; ст. 51 Закону № 2275-VIII |
| Виділ | частина майна, прав і обов'язків переходить до нової юридичної особи, основна продовжує роботу | розподільчий баланс | ст. 109 ЦКУ; ст. 47 Закону № 2275-VIII |
| Перетворення | змінюється організаційно-правова форма, усе майно, права й обов'язки переходять до нової юридичної особи | передавальний акт | ст. 107, 108 ЦКУ; ст. 52 Закону № 2275-VIII |
При виділі нова юридична особа несе субсидіарну відповідальність за зобов'язаннями, які за розподільчим балансом до неї не перейшли, а та, з якої здійснено виділ, — за тими, що перейшли (ч. 3 ст. 109 ЦКУ).
Етапи і строки
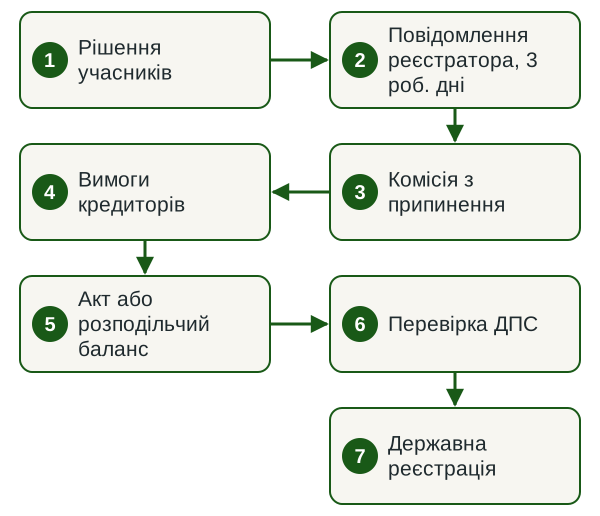
- Рішення учасників або уповноваженого органу про реорганізацію (ст. 106 ЦКУ).
- Письмове повідомлення органу державної реєстрації протягом трьох робочих днів з дати рішення (ч. 1 ст. 105 ЦКУ).
- Призначення комісії з припинення (реорганізації) та встановлення порядку і строку заявлення вимог кредиторами (ч. 3 ст. 105 ЦКУ).
- Вимоги кредиторів. За ЦКУ строк заявлення вимог — від двох до шести місяців з дня оприлюднення повідомлення (ч. 5 ст. 105 ЦКУ). ТОВ протягом 30 днів з дати рішення письмово повідомляє всіх відомих кредиторів, а кредитор, чиї вимоги не забезпечені, має 30 днів на письмову вимогу (ст. 55 Закону № 2275-VIII).
- Після задоволення чи відхилення вимог — передавальний акт або розподільчий баланс з положеннями про правонаступництво щодо всіх кредиторів і боржників (ч. 2 ст. 107 ЦКУ).
- Податкова частина: правила погашення грошових зобов'язань і податкового боргу при реорганізації — ст. 98 ПКУ; початок реорганізації (крім перетворення) є підставою для позапланової документальної перевірки (пп. 78.1.7 ПКУ).
- Державна реєстрація змін і припинення.
За нашим досвідом, облікова частина займає 4–8 тижнів, а вся процедура з урахуванням строків для кредиторів і перевірки — зазвичай від трьох місяців. Строк залежить від форми, кількості юридичних осіб, стану обліку, роботи держорганів і форс-мажорів.
До чого бути готовим власнику
- Ліцензії й дозволи: строки оформлення прав і ліцензій треба закласти в план до рішення.
- Кредитори: кредитор, виконання зобов'язань перед яким не забезпечено, може вимагати припинення або дострокового виконання зобов'язання чи забезпечення (ч. 1 ст. 107 ЦКУ).
- Державні контракти: їх наявність і правонаступництво треба перевірити до рішення.
- Податки: ПДВ, податковий кредит і податковий борг розраховують до вибору форми.
- Інвентаризація: при припиненні підприємства вона обов'язкова (п. 7 розд. I Положення № 879). Як її провести — у матеріалі «інвентаризація перед реорганізацією».
Як Key Solutions супроводжує реорганізацію
Порушення вимог до передавального акта чи розподільчого балансу є підставою для відмови в реєстрації (ч. 4 ст. 107 ЦКУ), а позапланова перевірка ДПС при реорганізації може закінчитися донарахуваннями, тому облік і податки готують до рішення. Key Solutions у ЄДР з 30.01.2015 (код ЄДРПОУ 39610085), веде облікову та податкову частину реорганізації за договором; юридичну частину веде партнер групи legal.ua.
Як ми рахуємо варіанти і що входить у роботу — на сторінці послуги «Реструктуризація підприємства та структурування бізнесу».
За темою: фінансовий і податковий due diligence · податкова консультація.
Часті запитання
Що таке реструктуризація підприємства?
Зміна юридичної, організаційної чи фінансової структури компанії або групи. Коли змінюється склад юридичних осіб, її оформлюють злиттям, приєднанням, поділом, перетворенням (ч. 1 ст. 104 ЦКУ) або виділом (ст. 109 ЦКУ).
Чим реструктуризація відрізняється від реорганізації?
Реорганізація — юридична процедура з правонаступництвом, після якої юридична особа припиняється або з неї виділяється нова. Реструктуризація ширша: сюди входять і зміни без реорганізації, наприклад перерозподіл функцій чи активів між компаніями групи.
Скільки триває реорганізація ТОВ?
ТОВ повідомляє відомих кредиторів протягом 30 днів з дати рішення, кредитори мають 30 днів на вимогу (ст. 55 Закону № 2275-VIII); загальний строк заявлення вимог за ЦКУ — від двох до шести місяців (ч. 5 ст. 105 ЦКУ). За нашим досвідом, уся процедура разом з перевіркою ДПС займає зазвичай від трьох місяців.
Хто сплачує податковий борг після реорганізації?
При злитті, приєднанні, поділі й перетворенні — правонаступники (п. 98.2 ПКУ). При виділі грошові зобов'язання і податковий борг між платником і новою особою не розподіляються, крім випадків, коли контролюючий орган доходить висновку, що реорганізація може призвести до їх неналежного погашення (п. 98.3 ПКУ).
Які документи потрібні?
Рішення про реорганізацію, наказ про інвентаризацію та її матеріали, передавальний акт або розподільчий баланс, документи щодо вимог кредиторів, звітність на дату балансу.
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.
Розберемо ваше питання
Опишіть ситуацію у двох-трьох реченнях. У відповідь назвемо формат роботи, строк і вартість.


Коментарів 1