


Реструктуризація підприємства — це зміна його юридичної, фінансової та організаційної структури без зупинення господарської діяльності. Key Solutions веде облікову і податкову частину: розраховує наслідки кожного варіанту, проводить інвентаризацію, готує передавальний акт або розподільний баланс і супроводжує перевірку ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібна: у компанії змішалися різні напрями, готується вхід інвестора чи продаж частини бізнесу, партнери ділять підприємство або накопичився борг.
- Що отримуєте: розрахунок податкових наслідків варіантів, інвентаризацію, передавальний акт або розподільний баланс, план повідомлень і супровід перевірки ДПС.
- Строк: за нашим досвідом, облікова частина займає 4–8 тижнів, уся процедура з урахуванням строків для кредиторів і позапланової перевірки — зазвичай від трьох місяців.
- Вартість договірна: залежить від форми реорганізації, кількості юридичних осіб, стану обліку і податкової історії.
- З чого почати: опишіть поточну структуру, мету змін і відомі борги. Юридичну частину веде партнер групи legal.ua.
Що таке реструктуризація підприємства і коли вона потрібна
Реструктуризація — це керована перебудова бізнесу, яка змінює склад юридичних осіб, розподіл активів, структуру власності та боргове навантаження. Структурування бізнесу — поняття ширше: це проєктування моделі групи до того, як виникли проблеми, тоді як реструктуризація запускається під конкретний тригер. Типові ситуації, у яких власники до неї приходять:
- в одній юридичній особі змішалися несхожі напрями, і збитковий «з'їдає» прибутковий;
- готується вхід інвестора або продаж частини бізнесу, а покупцеві потрібен «чистий» актив;
- партнери розходяться і ділять спільне підприємство;
- накопичився податковий борг або касові розриви;
- група зростала стихійно, юридичні особи дублюють функції, а внутрішньогрупові розрахунки не витримують перевірки.
Корпоративна реструктуризація юридично оформлюється однією з п'яти форм реорганізації: злиття, приєднання, поділ, виділ або перетворення. Разом з активами до правонаступників переходять зобов'язання, зокрема податковий борг за правилами ст. 98 ПКУ, а незабезпечені кредитори можуть вимагати забезпечення або дострокового виконання зобов'язань (ст. 55 Закону № 2275-VIII).
Податковий кодекс України від 02.12.2010 № 2755-VI у пп. 14.1.231 п. 14.1 ст. 14 визначає розумну економічну причину (ділову мету) як причину, яка може бути наявна лише за умови, що платник податків має намір одержати економічний ефект у результаті господарської діяльності. Економічний ефект, зокрема, передбачає приріст (збереження) активів платника та/або їх вартості, а так само створення умов для такого приросту (збереження) в майбутньому.
П'ять форм реорганізації юридичної особи
Закон України «Про товариства з обмеженою та додатковою відповідальністю» від 06.02.2018 № 2275-VIII називає п'ять форм: злиття, приєднання, поділ, виділ і перетворення. Чотири з них припиняють товариство, і лише виділ — ні. За ч. 1 ст. 48 товариство припиняється внаслідок передання всього свого майна, всіх прав та обов'язків іншим господарським товариствам — правонаступникам шляхом злиття, приєднання, поділу, перетворення або в результаті ліквідації.
| Форма | Що відбувається | Чи припиняється товариство; документ |
|---|---|---|
| Злиття (ст. 49) | Створюється нове товариство-правонаступник, якому передається все майно, всі права та обов'язки кількох товариств | Так, усі; передавальний акт |
| Приєднання (ст. 50) | Товариство передає все майно, всі права та обов'язки іншому, вже наявному товариству | Так, те, що приєднується; передавальний акт |
| Поділ (ст. 51) | Усе майно, всі права та обов'язки передаються двом чи кільком новим товариствам | Так; розподільний баланс |
| Виділ (ст. 47) | Створюється одне або більше товариств, які одержують частину майна, прав та обов'язків | Ні; розподільний баланс |
| Перетворення (ст. 52) | Змінюється організаційно-правова форма з припиненням і переданням усього майна правонаступнику | Так; передавальний акт |
Є й обмеження: за ч. 3 ст. 48 Закону № 2275-VIII, якщо серед правопопередників товариства є акціонерне товариство, акціонерами якого є особи, права на акції яких обліковуються в депозитарній системі України на рахунках у цінних паперах, відкритих депозитарною установою на підставі договору з таким акціонерним товариством, реорганізація такого товариства не допускається, і рішення про реорганізацію є недійсним.
Що входить у супровід реструктуризації
Ми відповідаємо за облік і податки на кожному кроці реорганізації. Юридичні рішення і реєстрацію готують юристи legal.ua, з якими ми працюємо в одній групі.
- діагностика: податкова історія, податкова застава, забезпечені і незабезпечені борги, судові спори, стан обліку;
- порівняння форм реорганізації за податковими наслідками: борг, реєстрація платником ПДВ, від'ємні значення, єдиний податок;
- модель майбутньої структури: розподіл активів, функцій і внутрішньогрупових розрахунків, перевірка на контрольовані операції;
- суцільна інвентаризація активів і зобов'язань перед складанням документів;
- передавальний акт або розподільний баланс і облікове закриття періоду;
- повідомлення ДПС, а за податкової застави — план реорганізації;
- супровід документальної позапланової перевірки;
- постановка обліку у правонаступника: облікова політика, реєстрація або перереєстрація платником ПДВ, перенесення залишків.
Як проходить реструктуризація: послідовність кроків
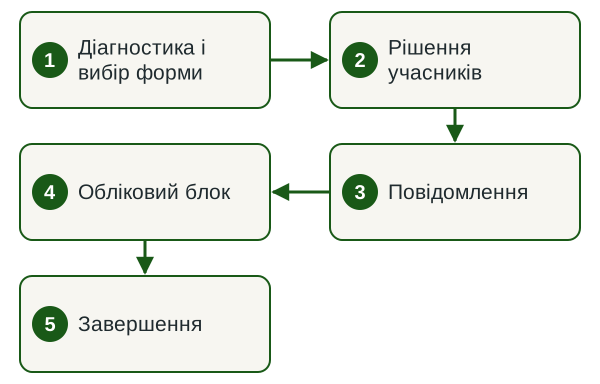
- Діагностика і вибір форми. Інвентаризація, аналіз податкової історії, податкової застави, забезпечених і незабезпечених боргів, судових спорів; зіставлення цілей із наслідками кожної форми, зокрема з впливом на реєстрацію платником ПДВ.
- Рішення учасників. Питання виділу, злиття, поділу, приєднання та перетворення віднесені до компетенції загальних зборів (п. 13 ч. 2 ст. 30 Закону № 2275-VIII) і приймаються трьома чвертями голосів усіх учасників товариства, які мають право голосу з відповідних питань (ч. 2 ст. 34). Шляхом опитування такі рішення прийматися не можуть (п. 3 ч. 2 ст. 36).
- Повідомлення. Кредитори — за ст. 55 Закону № 2275-VIII, контролюючий орган — за пп. 16.1.10 ПКУ, за податкової застави додатково план реорганізації за п. 98.4 ПКУ.
- Обліковий блок. Суцільна інвентаризація активів і зобов'язань, передавальний акт або розподільний баланс, закриття звітного періоду і перенесення залишків до правонаступника.
- Завершення. Позапланова перевірка, врегулювання вимог кредиторів, реєстраційні дії, перереєстрація або нова реєстрація платником ПДВ.
Рішення учасників, договір про припинення і реєстраційні дії готують юристи партнера групи legal.ua. Облікову і податкову частину веде Key Solutions, тому документи, звітність і рішення узгоджені між собою.
Строки
За нашим досвідом, облікова і податкова частина (діагностика, розрахунок варіантів, інвентаризація, передавальний акт або розподільний баланс) займає 4–8 тижнів. Уся процедура зазвичай триває від трьох місяців: її тривалість задають строки для кредиторів за ст. 55 Закону № 2275-VIII і позапланова перевірка ДПС, докладніше про них нижче.
Від чого залежить вартість
Вартість облікового і податкового супроводу договірна: називаємо її після діагностики і фіксуємо в договорі.
- форма реорганізації і кількість юридичних осіб;
- стан обліку, кількість рахунків і активів для інвентаризації;
- податкова історія, податкова застава, спори з ДПС;
- кількість варіантів, які треба порівняти;
- потреба в супроводі позапланової перевірки.
Що потрібно від вас
- мета реструктуризації і бажана структура після неї;
- установчі документи і структура власності;
- доступ на читання до облікової системи, фінансова і податкова звітність за останні періоди;
- перелік кредиторів, договорів забезпечення і судових спорів;
- контактна особа в бухгалтерії для пояснень і інвентаризації.
Результат
- висновок про податкові наслідки кожного варіанту і рекомендована форма;
- акти інвентаризації активів і зобов'язань;
- передавальний акт або розподільний баланс;
- план повідомлень і строків для ДПС;
- облікова політика і вхідні залишки правонаступника за передавальним актом або розподільним балансом.
Дізнатися вартість реструктуризації
Опишіть поточну структуру і мету змін, і ми назвемо обсяг робіт та строки.
Правонаступництво: що переходить до нової юридичної особи
При злитті, приєднанні, поділі й перетворенні переходить усе майно, всі права та обов'язки, включно з тими, про які сторони не подумали; при виділі — те, що зазначено в розподільному балансі. Частки учасників зберігають пропорції: ст. 54 Закону № 2275-VIII приписує конвертувати їх зі збереженням співвідношення між частками учасників, що існувало до поділу, злиття, приєднання, виділу чи перетворення. Водночас правонаступникам юридичних осіб, які припинилися, не можуть належати частки у власному статутному капіталі.
Товариства, які беруть участь у припиненні, можуть укласти договір про припинення (ст. 53): він визначає умови передачі майна, прав та обов'язків юридичним особам — правонаступникам, розмір часток кожного учасника у статутному капіталі кожного правонаступника, склад органів правонаступників та інші умови припинення.
Передавальний акт і розподільний баланс
Передавальний акт і розподільний баланс визначають, хто і за що відповідає після реорганізації, — від їх змісту прямо залежать податкові наслідки. Акт застосовується там, де майно передається цілком (приєднання, злиття, перетворення), баланс — там, де воно ділиться (поділ, виділ).
Чим гірше складено документ, тим ширша відповідальність. За ч. 5 ст. 55 Закону № 2275-VIII товариство, створене внаслідок виділу, несе субсидіарну відповідальність за зобов'язаннями товариства, з якого здійснено виділ, що не перейшли до нього за розподільним балансом; і навпаки. А якщо після виділу неможливо точно встановити обов'язки за окремим зобов'язанням, обидва відповідають солідарно. Для поділу ч. 6 ст. 55 закріплює ту саму логіку: правонаступник несе субсидіарну відповідальність за зобов'язаннями, що перейшли до іншого правонаступника, а якщо визначити правонаступника за конкретними обов'язками неможливо — відповідальність солідарна.
Перед складанням цих документів проводиться інвентаризація. За ч. 1 ст. 10 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996-XIV підприємства зобов'язані проводити інвентаризацію активів і зобов'язань, під час якої перевіряються і документально підтверджуються їх наявність, стан і оцінка. Пункт 7 розділу I Положення про інвентаризацію, затвердженого наказом Мінфіну від 02.09.2014 № 879, відносить припинення підприємства до випадків обов'язкової інвентаризації — в обсязі, визначеному пунктом 6 цього розділу, тобто суцільної, включно з активами і зобов'язаннями на позабалансових рахунках.
Податкові наслідки реорганізації
Податковий борг при реорганізації переходить до правонаступників за правилами ст. 98 ПКУ. Пункт 98.7 окремо вказує: реорганізація не змінює строків погашення грошових зобов'язань або податкового боргу платниками, утвореними в результаті такої реорганізації.
| Ситуація | Норма | Як це працює |
|---|---|---|
| Зміна найменування, організаційно-правового статусу або місця реєстрації | пп. 98.2.1 ПКУ | Платник набуває всіх прав і обов'язків щодо погашення зобов'язань і боргу, що виникли до реорганізації |
| Об'єднання (злиття) платників | пп. 98.2.2 ПКУ | Об'єднаний платник набуває всіх прав і обов'язків щодо боргів усіх платників, що об'єдналися |
| Поділ | пп. 98.2.3 ПКУ | Зобов'язання і борг розподіляються між новоутвореними платниками пропорційно часткам балансової вартості майна згідно з розподільним балансом |
| Виділ | п. 98.3 ПКУ | Розподілу боргу і солідарної відповідальності немає — крім рішення контролюючого органу (можливе, якщо майно в податковій заставі) |
| Переплати | пп. 98.8, 98.9 ПКУ | Надміру сплачене зараховується в рахунок непогашених зобов'язань, а перевищення перераховується правонаступникам пропорційно частці в розподіленому майні |
Якщо майно передане в податкову заставу або підприємство скористалося правом реструктуризації податкового боргу, п. 98.4 ПКУ зобов'язує завчасно повідомити контролюючий орган і подати план реорганізації. Встановивши, що план веде до неналежного погашення боргу, орган має право розподілити суми без застосування принципу пропорційного розподілу, вимагати погашення забезпечених податковою заставою сум до реорганізації, встановити солідарну відповідальність усіх утворених осіб із застосуванням режиму податкової застави щодо всього їхнього майна.
Є й загальний обов'язок: пп. 16.1.10 ПКУ вимагає повідомити контролюючим органам за місцем обліку про ліквідацію або реорганізацію протягом трьох робочих днів з дня прийняття рішення — крім випадків, коли такий обов'язок покладено законом на орган державної реєстрації. Початок процедури реорганізації (крім перетворення) — самостійна підстава для документальної позапланової перевірки за пп. 78.1.7 ПКУ. До неї готуються заздалегідь: податковий аудит і фінансовий та податковий due diligence корисні до подання документів.
З податку на прибуток від'ємне значення об'єкта оподаткування може перейти до правонаступника за пп. 140.4.5 ПКУ: при приєднанні, злитті, перетворенні — у періоді затвердження передавального акта; при поділі та виділі — у періоді затвердження розподільчого балансу пропорційно до отриманої частки майна. Обмежень два: сума не перевищує власний капітал платника, що припиняється, станом на кінець попереднього податкового (звітного) року, а платник, що припиняється, і правонаступник мають бути пов'язаними особами більше ніж вісімнадцять послідовних місяців до дати завершення приєднання (злиття).
ПДВ при реорганізації: що переходить, а що втрачається
Сама реорганізація не є об'єктом оподаткування ПДВ. Підпункт 196.1.7 ПКУ виводить з об'єкта оподаткування операції реорганізації (злиття, приєднання, поділу, виділення та перетворення) юридичних осіб, а п. 184.7 ПКУ звільняє від нарахування «умовних» податкових зобов'язань у разі анулювання реєстрації внаслідок такої реорганізації.
Особа, утворена внаслідок реорганізації, крім особи, утвореної шляхом перетворення, реєструється платником ПДВ як інша новоутворена особа (п. 183.17 ПКУ) — навіть коли до неї перейшли обов'язки зі сплати податку у зв'язку з розподілом податкових зобов'язань чи податкового боргу. У разі перетворення юридичної особи — платника податку проводиться перереєстрація платника (абзац другий п. 183.15 ПКУ), причому заява подається протягом 10 робочих днів з дня, коли виникли підстави для перереєстрації, а якщо особа, утворена шляхом перетворення, не подала заяви у встановлений строк, її реєстрацію платником анулюють.
Від'ємне значення і ліміт реєстрації переходять до правонаступника. За п. 198.7 ПКУ від'ємне значення переноситься до податкового кредиту правонаступника: при приєднанні, злитті, перетворенні — у наступному періоді після підписання передавального акта; при поділі та виділенні — пропорційно до отриманої частки майна згідно з розподільчим балансом у наступному періоді після підписання цього балансу. Умова одна, але жорстка: сума має бути підтверджена документальною перевіркою контролюючого органу. Сума ∑Накл платника, реорганізованого шляхом приєднання, злиття чи перетворення, сформована на момент державної реєстрації припинення юридичної особи, використовується під час обрахунку суми ∑Накл правонаступника (п. 200-1.3 ПКУ); при поділі та виділі — пропорційно до отриманої частки майна згідно з розподільчим балансом.
Окреме обмеження для спрощеної системи: суб'єкт, утворений унаслідок реорганізації (крім перетворення) платника з непогашеними податковими зобов'язаннями чи податковим боргом, може бути зареєстрований платником єдиного податку з першого числа місяця, наступного за кварталом, у якому здійснено погашення, — і за умови подання заяви не пізніше ніж за 15 календарних днів до початку наступного календарного кварталу (пп. 298.1.3, п. 294.5 ПКУ).
Права кредиторів і реальні строки процедури
Фактичну тривалість реорганізації визначають строки для кредиторів і позапланова перевірка ДПС. Стаття 55 Закону № 2275-VIII задає послідовність:
- протягом 30 днів з дати рішення про припинення шляхом поділу, перетворення або про виділ (при злитті чи приєднанні — з дати рішення останнього з товариств, що беруть у ньому участь) товариство письмово повідомляє всіх відомих йому кредиторів; повідомлення про припинення та строк для заявлення кредиторами вимог оприлюднюються на порталі електронних сервісів автоматично в режимі реального часу за допомогою програмних засобів Єдиного державного реєстру;
- кредитор, вимоги якого не забезпечені договором забезпечення, протягом 30 днів з дати направлення або опублікування повідомлення має право звернутися з письмовою вимогою здійснити на вибір товариства одну з дій: надати забезпечення виконання зобов'язання або достроково припинити чи виконати зобов'язання та відшкодувати збитки; якщо він не звернувся у цей строк, вважається, що додаткових дій не вимагає (ч. 3 ст. 55);
- виділ або припинення товариства не можуть бути завершені до задоволення вимог, заявлених кредиторами (ч. 4 ст. 55).
Планувати завершення «за місяць» за значного незабезпеченого боргу нереалістично.
Фінансова та корпоративна реструктуризація
Корпоративна реструктуризація змінює юридичних осіб і структуру власності, фінансова — структуру боргу та грошових потоків, не чіпаючи склад компаній. Їх часто плутають, через що завдання ставиться неправильно.
Фінансова реструктуризація — перегляд графіків погашення, заміна короткострокового боргу довгостроковим, конвертація заборгованості в капітал, продаж неліквідних активів. Для неї потрібна достовірна звітність. Передавальний акт і повідомлення кредиторів за ст. 55 Закону № 2275-VIII тут не складаються.
Корпоративна реструктуризація — реорганізація в одній із п'яти форм, відокремлення напрямів в окремі юридичні особи, перерозподіл часток. Якщо в оновленій структурі з'являються господарські операції з пов'язаними особами — нерезидентами, вони визнаються контрольованими за пп. «а» пп. 39.2.1.1 ПКУ за умов пп. 39.2.1.7 ПКУ: річний дохід платника перевищує 150 мільйонів гривень, а обсяг операцій з кожним контрагентом — 10 мільйонів гривень за відповідний звітний рік. Такий ефект розраховують до реєстрації, на етапі розроблення моделі структури бізнесу, разом із питаннями трансфертного ціноутворення.
Нормативна база
Норми, на які спирається робота
- ст. 47–55 Закону № 2275-VIII — форми реорганізації, правонаступництво, передавальний акт і розподільний баланс, захист прав кредиторів;
- ст. 98 ПКУ — погашення грошових зобов'язань і податкового боргу при реорганізації;
- пп. 16.1.10, пп. 78.1.7 ПКУ — повідомлення ДПС і документальна позапланова перевірка;
- пп. 196.1.7, п. 183.17, п. 198.7 ПКУ — ПДВ при реорганізації, реєстрація правонаступника, від'ємне значення;
- пп. 140.4.5 ПКУ — перенесення від'ємного значення з податку на прибуток;
- ч. 1 ст. 10 Закону № 996-XIV і п. 7 розд. I Положення № 879 — інвентаризація при припиненні підприємства.
Ризики і чому облік реорганізації варто доручити команді за договором
Найдорожчі помилки реорганізації облікові. Передавальний акт або розподільний баланс без суцільної інвентаризації розширює субсидіарну і солідарну відповідальність правонаступників. Від'ємне значення з ПДВ переходить тільки після підтвердження документальною перевіркою. Нова структура групи може створити контрольовані операції і звітність з трансфертного ціноутворення.
Ми ведемо облік і податки за договором із зафіксованим обсягом, строками і конфіденційністю, а юридичну частину — юристи legal.ua. Про підготовку власників до змін читайте у статті «Реструктуризація підприємства: до чого бути готовим».
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Що таке реструктуризація підприємства простими словами?
Це перебудова компанії, за якої змінюються її юридична форма, склад юридичних осіб групи, розподіл активів і зобов'язань або структура боргу, а бізнес продовжує працювати. Юридичний інструмент такої перебудови — реорганізація в одній із п'яти форм, передбачених Законом № 2275-VIII.
Чим відрізняється виділ від поділу підприємства?
При поділі товариство припиняється, і все його майно, всі права та обов'язки переходять двом чи кільком новим товариствам, а при виділі вихідне товариство продовжує існувати й передає новому лише частину майна, прав та обов'язків згідно з розподільним балансом. Це прямо випливає зі ст. 47 і ст. 51 Закону № 2275-VIII.
Чи переходять податкові борги до правонаступника при реорганізації?
Так, при злитті, приєднанні, поділі та перетворенні грошові зобов'язання й податковий борг переходять до правонаступників за правилами п. 98.2 ст. 98 ПКУ, причому при поділі вони розподіляються пропорційно часткам балансової вартості майна згідно з розподільним балансом. При виділі п. 98.3 ПКУ розподілу боргу не передбачає, крім рішення контролюючого органу, якщо майно в податковій заставі.
Чи потрібно платити ПДВ при реорганізації підприємства?
Операції реорганізації юридичних осіб — злиття, приєднання, поділ, виділення та перетворення — не є об'єктом оподаткування ПДВ згідно з пп. 196.1.7 ПКУ. Крім того, п. 184.7 ПКУ звільняє від нарахування умовних податкових зобов'язань при анулюванні реєстрації внаслідок такої реорганізації.
Скільки часу займає реорганізація юридичної особи?
Реальний строк визначає робота з кредиторами: 30 днів на письмове повідомлення відомих кредиторів, потім 30 днів на заявлення ними вимог, після чого виділ або припинення не можуть бути завершені до задоволення заявлених вимог (ст. 55 Закону № 2275-VIII). Додатковий час забирає документальна позапланова перевірка за пп. 78.1.7 ПКУ.
Чи можуть кредитори заблокувати реструктуризацію бізнесу?
Кредитор, вимоги якого не забезпечені договором забезпечення, протягом 30 днів може письмово вимагати, щоб товариство на свій вибір надало забезпечення або достроково виконало зобов'язання і відшкодувало збитки. Поки заявлені вимоги не задоволені, виділ або припинення завершити неможливо (ч. 4 ст. 55 Закону № 2275-VIII), тому неврегульовані вимоги зупиняють процес на невизначений строк.
Чим реструктуризація відрізняється від реорганізації?
Реорганізація — юридична процедура в одній із п'яти форм за Законом № 2275-VIII: злиття, приєднання, поділ, виділ або перетворення. Реструктуризація — ширше завдання. Вона може включати реорганізацію або обмежитися зміною структури боргу, активів і внутрішньогрупових розрахунків без зміни складу юридичних осіб.
Скільки коштує реструктуризація підприємства?
Вартість облікового і податкового супроводу договірна. Її визначають форма реорганізації, кількість юридичних осіб, стан обліку і податкова історія, податкова застава і спори, потреба в супроводі перевірки ДПС. Назвемо ціну після діагностики і зафіксуємо її в договорі, юридичний супровід legal.ua погоджується окремо.
Суміжні послуги
Обговоримо реструктуризацію вашого бізнесу
Напишіть, яка зараз структура компанії, що ви хочете змінити і чи є податковий борг або спори. У відповідь назвемо форму, обсяг робіт, строк і вартість облікового супроводу.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp