


Податкова оптимізація — це законний вибір із варіантів, які прямо дає Податковий кодекс: системи оподаткування, структури групи, договірних моделей і пільгових норм. Key Solutions розраховує податкове навантаження за кількома сценаріями, перевіряє ділову мету операцій і приводить договори та облікову політику у відповідність до обраної моделі.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібно: старт бізнесу або нового напряму, зростання доходу до порогів єдиного податку чи ПДВ, вихід на нерезидентів, поділ або об'єднання компаній.
- Що отримуєте: розрахунок навантаження за 2–3 сценаріями, висновок про ризики кожного і план переходу з документами.
- Строк: за нашим досвідом, консультацію з вибору системи проводимо за кілька робочих днів, аналіз групи компаній займає довше. Строк фіксуємо в договорі.
- Вартість: договірна, залежить від кількості компаній і ФОП, операцій з нерезидентами і стану обліку.
- З чого почати: опишіть бізнес-модель і надішліть звітність за останній рік. У відповідь назвемо формат, строк і вартість.
Податкова оптимізація і ухилення: де проходить межа
Межа проходить за двома ознаками: реальність операції та її ділова мета. Законне планування — це вибір між варіантами, які прямо дозволяє закон, за умови, що операція відбулася і спрямована на отримання доходу. Ухилення — це відображення у звітності операцій, яких не було, або операцій, увесь сенс яких зводиться до зменшення податку.
Пп. 14.1.36 п. 14.1 ст. 14 ПКУ визначає господарську діяльність як пов'язану з виробництвом та/або реалізацією товарів, виконанням робіт, наданням послуг і спрямовану на отримання доходу. Операція поза цим визначенням перестає бути господарською.
Другий обмежувач — п. 44.1 ст. 44 ПКУ: платникам забороняється формувати показники податкової звітності на підставі даних, не підтверджених документами. На неї спираються донарахування за «нереальними» операціями. Доповнює її п. 44.6: якщо до закінчення перевірки документи не надано, вважається, що їх не було й на час складення звітності.
Ділова мета операції: головний критерій захищеності
Ділова мета — це намір одержати економічний ефект, і її відсутність прямо тягне податкові наслідки. Згідно з пп. 14.1.231 п. 14.1 ст. 14 ПКУ, розумна економічна причина може бути наявна лише за умови, що платник має намір одержати економічний ефект у результаті господарської діяльності: приріст (збереження) активів та/або їх вартості або створення умов для цього в майбутньому.
Для операцій із нерезидентами Кодекс називає дві ситуації, коли ділова мета вважається відсутньою:
- головною ціллю або однією з головних цілей операції є несплата (неповна сплата) податків та/або зменшення оподатковуваного прибутку;
- у зіставних умовах особа не придбала б (не продала б) такі товари, роботи, послуги чи нематеріальні активи у непов'язаних осіб.
Практичний висновок: економію не оголошують метою операції. Метою має бути комерційний результат — доступ до ринку, зниження собівартості, управління ризиком, — а податковий ефект стає наслідком. Обґрунтування фіксують заздалегідь.
Що входить у послугу
- аналіз моделі: види діяльності, структура доходів і витрат, частка операцій із нерезидентами та пов'язаними особами;
- перевірка чинної системи на обмеження Кодексу і прогноз виходу за пороги доходу;
- моделювання альтернатив із розрахунком ефективної ставки за кожним сценарієм;
- тест запланованих операцій на ділову мету і підготовка обґрунтування;
- приведення договорів і облікової політики у відповідність до обраної моделі;
- перевірка первинних документів і строків їх зберігання за п. 44.3 ПКУ;
- підготовка запиту на індивідуальну податкову консультацію щодо неоднозначних норм.
Етапи роботи
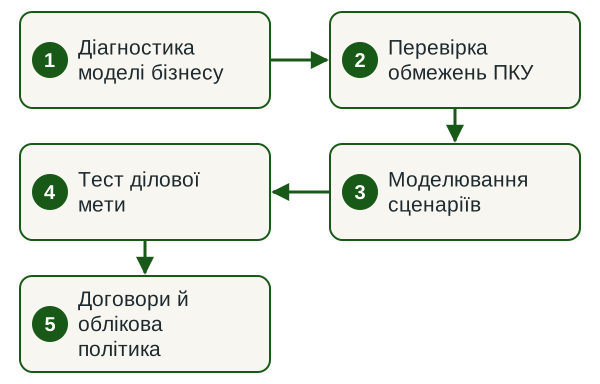
- Діагностика моделі бізнесу. Розбираємо доходи, витрати, контрагентів і склад власників.
- Перевірка обмежень ПКУ. Звіряємо чинну систему з обмеженнями глави 1 розділу XIV, ст. 39 і п. 181.1.
- Моделювання сценаріїв. Рахуємо податки і внески за 2–3 варіантами на прогнозі вашого доходу.
- Тест ділової мети. Перевіряємо, чи витримає кожна операція питання податкової про економічний сенс.
- Договори й облікова політика. Готуємо зміни до договорів, облікової політики і план переходу з датами.
Строки
За нашим досвідом, консультацію з вибору системи оподаткування для однієї компанії або ФОП проводимо за кілька робочих днів після отримання даних. Аналіз групи з операціями з нерезидентами триває довше. Строк залежить від кількості суб'єктів і стану обліку, його фіксуємо в договорі. Офіційний строк відповіді ДПС на запит про індивідуальну консультацію — 25 календарних днів (п. 52.1 ПКУ).
Від чого залежить вартість
Вартість договірна. На обсяг робіт впливають:
- кількість юридичних осіб і ФОП, які входять у модель;
- наявність операцій з нерезидентами і пов'язаними особами;
- стан обліку і первинних документів;
- формат: разова консультація, розрахунок сценаріїв або супровід переходу;
- потреба в юридичній частині: реорганізація, зміна статуту, нові договори.
Що потрібно від вас
- Опис бізнес-моделі: що продаєте, кому, через які компанії і ФОП.
- Фінансова і податкова звітність за останній рік, прогноз доходу на наступний.
- Перелік пов'язаних осіб і контрагентів-нерезидентів.
- Ключові договори з клієнтами, постачальниками і всередині групи.
- Контактна особа, яка відповідає на запитання і погоджує рішення.
Результат
- таблиця податкового навантаження за 2–3 сценаріями з ефективною ставкою;
- висновок про ризики кожного сценарію з посиланнями на норми ПКУ;
- план переходу: дати заяв, зміни до договорів і облікової політики;
- перелік документів, які підтверджують ділову мету ключових операцій.
Дізнатися вартість розрахунку
Опишіть бізнес-модель і додайте звітність за останній рік. У відповідь назвемо формат, строк і вартість.
Вибір системи оподаткування: перший і найвагоміший інструмент
Вибір системи дає найбільший ефект і повністю спирається на прямі норми Кодексу. Юридична особа чи ФОП може самостійно обрати спрощену систему, якщо відповідає вимогам глави 1 розділу XIV ПКУ і зареєструється платником єдиного податку (п. 291.3 ст. 291 ПКУ). Ліміти доходу рахують від мінімальної зарплати на 1 січня; у 2026 році вона становить 8647 грн (ст. 8 Закону про Державний бюджет на 2026 рік).
Джерело: ст. 291, 293 ПКУ; ліміти 2026 року від мінзарплати 8647 грн
| Режим | Хто може застосовувати | Ставка за ПКУ | Обмеження |
|---|---|---|---|
| Загальна система | Будь-які юридичні особи | Податок на прибуток 18 % (п. 136.1) | Об'єкт — фінрезультат за бухобліком, скоригований на різниці (пп. 134.1.1) |
| Єдиний податок, 1 група | ФОП без найманих осіб: роздріб на ринках, побутові послуги населенню | До 10 % прожиткового мінімуму на місяць (пп. 1 п. 293.2) | Дохід до 167 мінзарплат, у 2026 році 1 444 049 грн |
| Єдиний податок, 2 група | ФОП: послуги платникам ЄП і населенню, виробництво, торгівля, ресторани | До 20 % мінзарплати на місяць (пп. 2 п. 293.2) | До 10 найманих осіб; дохід до 834 мінзарплат, у 2026 році 7 211 598 грн |
| Єдиний податок, 3 група | ФОП і юридичні особи | 3 % доходу з ПДВ або 5 % із включенням ПДВ (п. 293.3) | Дохід до 1167 мінзарплат, у 2026 році 10 091 049 грн; розрахунки лише грошима (п. 291.6) |
| Єдиний податок, 4 група | Сільськогосподарські товаровиробники | Ставки з гектара за категоріями земель (п. 293.9) | Частка сільгоспвиробництва за попередній рік від 75 % |
Обмеження перевіряють до переходу. Платниками єдиного податку 1–3 груп не можуть бути, зокрема: суб'єкти, у статутному капіталі яких частка юридичних осіб — неплатників єдиного податку дорівнює або перевищує 25 % (пп. 291.5.5); відокремлені підрозділи такої юридичної особи (пп. 291.5.6); нерезиденти (пп. 291.5.7); платники з податковим боргом на день подання заяви (пп. 291.5.8 ПКУ).
Перевищення ліміту доходу має наслідки: до суми перевищення ФОП застосовує ставку 15 % (п. 293.4), юридична особа третьої групи — подвійні ставки п. 293.3 (п. 293.5), а перехід на сплату інших податків обов'язковий з першого числа місяця, наступного за кварталом перевищення (пп. 298.2.3).
Окремий орієнтир — ПДВ: реєстрація обов'язкова, якщо сума оподатковуваних операцій за останні 12 календарних місяців перевищує 1 000 000 гривень без ПДВ, крім платників єдиного податку 1–3 груп (п. 181.1 ПКУ). Правила ПДВ для платників єдиного податку обговорюють у парламенті, тому перед рішенням перевіряємо чинну редакцію Кодексу. Порівняння систем для ТОВ розібране в статті «Як обрати систему оподаткування для ТОВ».
Прямі норми Кодексу, які законно знижують навантаження
Низка можливостей закладена в самому Кодексі:
- Відмова від коригувань фінрезультату. Платники з річним доходом до 40 млн грн (за вирахуванням непрямих податків) можуть визначати об'єкт оподаткування без коригування на всі різниці, крім кількох прямо названих. Рішення приймають не частіше одного разу протягом безперервної сукупності років (пп. 134.1.1 ПКУ).
- Особливі умови для IT. Для резидентів Дія Сіті — платників податку на особливих умовах ставка становить 9 % бази оподаткування (п. 136.8 ПКУ). Статус вимагає середньої місячної винагороди не менше еквівалента 1200 євро, щонайменше дев'яти залучених осіб і частки кваліфікованого доходу не менш як 90 % (ст. 5 Закону № 1667-IX). Облік таких компаній — на сторінці бухгалтерського обслуговування IT-компаній.
- Планування благодійності. Фінрезультат збільшується на суми, безоплатно перераховані неприбутковим організаціям, лише в частині, що перевищує 4 % оподатковуваного прибутку попереднього року (пп. 140.5.9 ПКУ).
Структура групи та пов'язані особи: де починається контроль
Поділ бізнесу сам собою дозволений, але пов'язаність вмикає підвищену увагу. Пов'язаними особами визнаються особи, відносини між якими можуть впливати на умови або результати їхньої діяльності: володіння корпоративними правами у розмірі 25 % і більше, спільний кінцевий бенефіціарний власник, призначення однією особою одноосібних виконавчих органів (пп. 14.1.159 ПКУ).
Якщо кожна одиниця групи має власні ресурси, персонал і клієнтів та ухвалює самостійні рішення, конструкція стійка. Якщо суб'єкти існують формально, обслуговуються одним персоналом і працюють за одними контрактами, ризик перекваліфікації високий. Зміну структури супроводжуємо в межах реструктуризації та структурування бізнесу, юридичну частину закриває legal.ua.
Контрольовані операції та трансфертне ціноутворення
Якщо група виходить за межі України, діє ст. 39 ПКУ: платник, який бере участь у контрольованій операції, визначає оподатковуваний прибуток за принципом «витягнутої руки» (пп. 39.1.1 ПКУ). Контрольованими є, зокрема, операції з пов'язаними особами — нерезидентами, операції через комісіонерів-нерезидентів, з нерезидентами з переліків держав і організаційно-правових форм, затверджених Кабміном, та операції нерезидента з його постійним представництвом.
| Умова | Значення за ПКУ | Норма |
|---|---|---|
| Річний дохід платника (без непрямих податків) | понад 150 млн грн за рік | пп. 39.2.1.7 |
| Обсяг операцій з кожним контрагентом | понад 10 млн грн за рік | пп. 39.2.1.7 |
| Звіт про контрольовані операції | до 1 жовтня наступного року | пп. 39.4.2 |
| Документація з ТЦУ | протягом 30 календарних днів після запиту | пп. 39.4.4 |
Документи для контролю за ст. 39 зберігають не менше 2555 днів (пп. 44.3.1). Найжорсткіший наслідок дає пп. 39.2.2.12: якщо непов'язані особи, які діють комерційно раціонально, не вступали б у таку операцію, контролюючий орган може не визнати її при розрахунку фінансового результату або замінити альтернативною (коригування за пп. 140.5.2-1).
Навіть поза контрольованими операціями діє пп. 140.5.4: фінрезультат збільшується на 30 % вартості товарів, робіт і послуг, придбаних у неприбуткових організацій (якщо такі закупівлі за рік перевищують 25 мінімальних зарплат), у нерезидентів із «низькоподаткового» переліку та в нерезидентів визначених організаційно-правових форм. Практика — на сторінці трансфертного ціноутворення.
Ціна помилки і як її зменшити
Фінансова відповідальність настає за наявності вини, крім випадків, передбачених Кодексом (п. 112.1 ПКУ). Особа вважається винною, якщо мала можливість дотриматися правил, але не вжила достатніх заходів (п. 112.2); якщо контролюючий орган цього не довів, притягнути до відповідальності не можна (п. 112.7). Працює й презумпція правомірності рішень платника за неоднозначного трактування норм (пп. 4.1.4).
Джерело: ст. 50, 123 ПКУ
| Ситуація | Наслідок | Норма |
|---|---|---|
| Зобов'язання визначив контролюючий орган | штраф 10 % суми | п. 123.1 |
| Ті самі діяння, вчинені умисно | штраф 25 % | п. 123.2 |
| Умисні діяння повторно протягом 1095 днів | штраф 50 % | п. 123.3 |
| Виправлення уточнюючим розрахунком | недоплата і штраф 3 % | п. 50.1 |
| Виправлення в декларації наступного періоду | недоплата і штраф 5 % | п. 50.1 |
Посадовим особам за відсутність податкового обліку або порушення порядку його ведення загрожує штраф від 5 до 10 неоподатковуваних мінімумів доходів громадян (ст. 163-1 КУпАП). Ризик знижують самостійне виправлення помилок за ст. 50 ПКУ, яке звільняє від відповідальності за п. 123.1 (пп. 112.8.8), та індивідуальна податкова консультація: дії відповідно до зареєстрованої консультації звільняють від фінансової відповідальності (пп. 112.8.2). Горизонт перевірки задає п. 102.1: зобов'язання можуть визначити не пізніше 1095 дня після граничного строку подання декларації. Для перевірок за ст. 39 цей строк становить 2555 днів.
Нормативна база
Норми, на які спирається робота
- пп. 14.1.36, 14.1.159, 14.1.231 ПКУ — господарська діяльність, пов'язані особи, ділова мета.
- п. 44.1, 44.3, 44.6 ПКУ — облік на підставі первинних документів, строки зберігання.
- ст. 291, 293, 298 ПКУ — спрощена система, ставки, ліміти, перехід на загальну систему.
- ст. 39, пп. 140.5.4 ПКУ — контрольовані операції, коригування операцій з нерезидентами.
- ст. 50, 52, 112, 123 ПКУ — самовиправлення, індивідуальні консультації, вина, штрафи.
- ст. 163-1 КУпАП — відповідальність посадових осіб за порушення податкового обліку.
Чому оптимізацію варто доручити команді за договором
Типові проблеми готових схем — відсутність ділової мети і слабка первинка. Тоді податкова донараховує податок, штраф 10–50 % і пеню, а банк чи контрагент ставить запитання до операцій. Ми рахуємо сценарії на ваших цифрах, перевіряємо кожен на норми ПКУ і фіксуємо обсяг робіт і відповідальність у договорі. Юридичну частину змін веде legal.ua, оподаткування криптоактивів — crystal.tax. Стан обліку перед змінами допомагає перевірити податковий аудит компанії.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Чим законна оптимізація оподаткування відрізняється від ухилення від сплати податків?
Законна оптимізація — це вибір із варіантів, прямо передбачених Податковим кодексом, за умови, що операції реально здійснені, мають ділову мету і підтверджені первинними документами. Ухилення — це відображення операцій, яких не було, або операцій без економічного сенсу, увесь зміст яких зводиться до зменшення податку.
Яку систему оподаткування обрати для ТОВ в Україні?
Вибір залежить від прогнозованого доходу, структури витрат, складу засновників і типу клієнтів: загальна система з базовою ставкою податку на прибуток 18 % або третя група єдиного податку зі ставкою 3 % доходу у разі сплати ПДВ чи 5 % із включенням ПДВ. Компанія з великою часткою підтверджених витрат частіше виграє на загальній системі, компанія з низькою собівартістю послуг — на спрощеній. Обов'язково перевіряють обмеження п. 291.5 ПКУ.
Що таке ділова мета операції та як її підтвердити?
Ділова мета за пп. 14.1.231 ПКУ — це намір платника одержати економічний ефект від господарської діяльності: приріст або збереження активів чи їх вартості. Підтверджують її документи, створені до і під час операції: розрахунки вигоди, порівняння комерційних пропозицій, обґрунтування вибору контрагента, листування, звіти про виконання. Податкова економія як мета операції працює проти платника.
Які операції вважаються контрольованими і коли подається звіт?
Контрольованими визнаються операції з пов'язаними особами — нерезидентами, через комісіонерів-нерезидентів, з нерезидентами з переліків держав і організаційно-правових форм, а також між нерезидентом і його постійним представництвом. Пороги пп. 39.2.1.7 ПКУ: річний дохід платника понад 150 млн грн і обсяг операцій з контрагентом понад 10 млн грн. Звіт подається до 1 жовтня наступного року.
Який штраф загрожує за заниження податкового зобов'язання?
Якщо зобов'язання визначає контролюючий орган, штраф становить 10 % суми (п. 123.1 ПКУ), за умисних дій — 25 % (п. 123.2), за повторності протягом 1095 днів — 50 % (п. 123.3). Самостійне виправлення дешевше: 3 % недоплати з уточнюючим розрахунком або 5 % у декларації наступного періоду (п. 50.1).
Чи можна поділити бізнес на кілька ФОП, щоб платити менше податків?
Поділ припустимий, якщо кожна одиниця веде реальну самостійну діяльність: має власні ресурси, персонал і клієнтів, ухвалює незалежні рішення і відповідає обмеженням своєї групи єдиного податку. Формальне дроблення, за якого суб'єкти обслуговуються одними людьми і існують лише заради нижчої ставки, позбавлене ділової мети і створює ризик донарахувань.
Як оптимізувати податки IT-компанії?
Для IT-компанії основні варіанти — статус резидента Дія Сіті зі ставкою 9 % бази оподаткування (п. 136.8 ПКУ) або модель з ФОП третьої групи для окремих спеціалістів. Статус Дія Сіті вимагає середньої винагороди не менше еквівалента 1200 євро, щонайменше дев'яти осіб і частки кваліфікованого доходу не менш як 90 %. Модель обираємо після розрахунку обох сценаріїв.
Скільки коштує податкова оптимізація?
Вартість договірна. Її визначають кількість юридичних осіб і ФОП у групі, операції з нерезидентами і пов'язаними особами, стан обліку і потрібний результат: консультація, розрахунок сценаріїв або супровід змін. Після першої розмови й перегляду звітності називаємо обсяг робіт, строк і вартість.
Суміжні послуги
Розрахуємо ваше податкове навантаження
Опишіть бізнес-модель, прогноз доходу і склад компаній чи ФОП. У відповідь назвемо формат роботи, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp