


Аудит дебіторської та кредиторської заборгованості — це перевірка того, що борги в обліку реальні, підтверджені контрагентами, правильно оцінені і вчасно списані. Key Solutions звіряє розрахунки, аналізує прострочення і дає план стягнення, резервування або списання.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: перед річною звітністю, аудитом чи продажем бізнесу, при зміні бухгалтера, коли в балансі накопичилися старі або незрозумілі борги.
- Що отримуєте: реєстр заборгованості за контрагентами і строками, акти звірки, перелік боргів до списання і розрахунок резерву сумнівних боргів.
- Строк: за нашим досвідом, 1–3 тижні після отримання документів. Найбільше часу займають відповіді контрагентів.
- Вартість договірна: залежить від кількості контрагентів, обсягу операцій, періоду і стану актів звірки.
- З чого почати: надішліть оборотно-сальдові відомості за рахунками розрахунків і напишіть, які борги викликають сумнів.
Аналіз дебіторської та кредиторської заборгованості: що він показує
Аналіз заборгованості показує, скільки грошей компанія реально отримає, скільки вона винна і в які строки. Ми групуємо борги за контрагентами і строками непогашення, звіряємо їх з договорами й банківськими виписками і знаходимо суми, які вже неможливо стягнути.
- реальність боргу: договір, первинні документи, підтвердження контрагента;
- прострочення: дата останнього платежу і строк за договором;
- строк позовної давності кожного боргу з урахуванням його переривання;
- поділ на поточну і довгострокову заборгованість;
- достатність резерву сумнівних боргів;
- зобов'язання, які вже не підлягають погашенню.
Першочергово перевіряємо борги із заробітної плати, перед бюджетом і за кредитами під заставу майна: за ними найвищі ризики штрафів, пені і втрати активів.
Оцінка кредиторської заборгованості і списання боргів зі строком давності
Загальна позовна давність становить три роки (ст. 257 ЦКУ). Її перебіг переривається дією, яка свідчить про визнання боргу, наприклад частковою оплатою, і після цього починається заново (ст. 264 ЦКУ). Під час воєнного стану перебіг давності зупинявся до 04.09.2025, коли набрав чинності Закон № 4434-IX.
| Ситуація | Як відображаємо | Норма |
|---|---|---|
| Погашення дебіторської заборгованості сумнівне | Нараховуємо резерв сумнівних боргів | п. 7–8 НП(С)БО 10 |
| Строк давності дебіторської заборгованості минув | Визнаємо безнадійною і списуємо за рахунок резерву | п. 4, 11 НП(С)БО 10, пп. 14.1.11 ПКУ |
| Кредиторська заборгованість не підлягає погашенню | Включаємо суму до доходу періоду | п. 5 НП(С)БО 11 |
| Контрагент не підтвердив сальдо | Показуємо суму як неузгоджену в акті інвентаризації і з'ясовуємо розбіжність | п. 7.2, 7.5 розд. III Положення № 879 |
Що входить в аудит заборгованості
- звірка оборотно-сальдових відомостей за рахунками 36, 37, 63, 68 з договорами і виписками банку;
- запити контрагентам на підтвердження сальдо: виписки з аналітичних рахунків і зовнішні підтвердження за методикою МСА 505;
- аналіз прострочення за датами останніх платежів і строками договорів;
- розрахунок резерву сумнівних боргів методом абсолютної суми або коефіцієнта сумнівності (п. 8 НП(С)БО 10);
- перевірка документів для списання: акт інвентаризації, довідка про борги зі строком давності, що минув;
- рекомендації щодо стягнення, реструктуризації або списання кожного проблемного боргу.
Якщо банк чи покупець бізнесу потребує звіту за міжнародними стандартами, аудиторський звіт або звіт за узгодженими процедурами підписує партнерська аудиторська фірма, внесена до Реєстру. Key Solutions готує для неї реєстр боргів, звірки і документи.
Етапи роботи
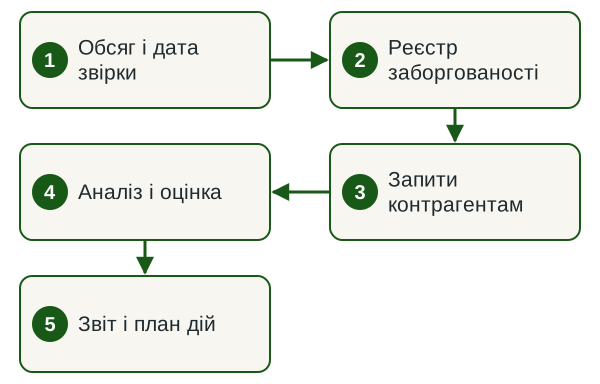
- Обсяг і дата звірки. Узгоджуємо рахунки, контрагентів, період і дату, на яку звіряємо сальдо.
- Реєстр заборгованості. Будуємо реєстр боргів за контрагентами, договорами і строками непогашення.
- Запити контрагентам. Надсилаємо запити на підтвердження сальдо і збираємо відповіді.
- Аналіз і оцінка. Перевіряємо давність, резерв, класифікацію і документи для списання.
- Звіт і план дій. Передаємо звіт з переліком боргів до стягнення, резервування і списання.
Строки
За нашим досвідом, аудит заборгованості займає 1–3 тижні після отримання оборотно-сальдових відомостей і договорів. Строк залежить від кількості контрагентів, стану актів звірки і того, як швидко контрагенти відповідають на запити.
Від чого залежить вартість
Вартість аудиту заборгованості договірна: називаємо її після першого аналізу і фіксуємо в договорі.
- кількість контрагентів і рахунків розрахунків;
- обсяг операцій і тривалість періоду;
- стан актів звірки і первинних документів;
- потреба в запитах контрагентам на підтвердження;
- частка валютних і довгострокових боргів.
Що потрібно від вас
- оборотно-сальдові відомості за рахунками розрахунків за період;
- договори, акти, видаткові накладні і наявні акти звірки;
- банківські виписки за період;
- листування з боржниками і перелік спірних боргів;
- контактна особа в бухгалтерії.
Результат
- реєстр заборгованості за контрагентами і строками непогашення;
- відповіді контрагентів і підписані акти звірки;
- перелік боргів до списання з обґрунтуванням;
- розрахунок резерву сумнівних боргів;
- план дій з кожним проблемним боргом.
Нормативна база
Норми, на які спирається робота
- ст. 257, 264, ч. 2 ст. 530 ЦКУ — позовна давність, її переривання і строк виконання зобов'язання;
- Закон № 4434-IX — поновлення перебігу позовної давності після воєнного зупинення;
- п. 4, 7, 8, 11 НП(С)БО 10 — дебіторська заборгованість, безнадійні борги і резерв;
- п. 5 НП(С)БО 11 — списання зобов'язань, які не підлягають погашенню;
- п. 10 розд. I, п. 7 розд. III Положення № 879 — інвентаризація розрахунків і звірка з дебіторами;
- пп. 14.1.11 ПКУ — ознаки безнадійної заборгованості для податкових цілей.
Ризики і чому аудит боргів варто доручити команді за договором
Завищена дебіторська заборгованість прикрашає баланс і ховає збитки. Банк або покупець бізнесу це виявить, і угода подешевшає. Кредиторська заборгованість зі строком давності, що минув, спотворює фінансовий результат, доки її не списано. Помилки в розрахунках з бюджетом ведуть до штрафів і пені.
Ми працюємо за договором із зафіксованим обсягом і конфіденційністю. Стягнення боргів через суд веде юридична компанія групи legal.ua, ми готуємо для неї розрахунки й акти.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Що таке аудит дебіторської заборгованості?
Аудит дебіторської заборгованості — це перевірка того, що борги покупців і інших дебіторів існують, підтверджені документами і контрагентами та показані в балансі за вартістю, яку компанія реально отримає. Для цього звіряємо сальдо, аналізуємо прострочення і перевіряємо резерв сумнівних боргів.
Який строк погашення дебіторської заборгованості?
Строк погашення встановлює договір. Якщо строк не встановлений або визначений моментом вимоги, кредитор може вимагати оплату будь-коли, а боржник має виконати вимогу у семиденний строк (ч. 2 ст. 530 ЦКУ). В обліку поточною вважається заборгованість, що виникає в ході нормального операційного циклу або буде погашена протягом 12 місяців з дати балансу, решта — довгострокова (п. 4 НП(С)БО 10).
Коли списувати кредиторську заборгованість зі строком давності?
Якщо на дату балансу зобов'язання вже не підлягає погашенню, його суму включають до доходу звітного періоду (п. 5 НП(С)БО 11). Перед списанням окремо складають акт інвентаризації кредиторської заборгованості, строк позовної давності якої минув (п. 7.5 розд. III Положення № 879).
Як списати дебіторську заборгованість в Україні?
Дебіторську заборгованість списують, коли вона стала безнадійною: минув строк позовної давності або є впевненість, що боржник її не поверне (п. 4 НП(С)БО 10). Її виключають з активів за рахунок резерву сумнівних боргів, а якщо резерву не вистачає — списують на інші операційні витрати (п. 11). Для податкових цілей ознаки безнадійної заборгованості перелічені в пп. 14.1.11 ПКУ. Потрібні акт інвентаризації, довідка про борги зі строком давності, що минув, і наказ керівника.
Чи зупинялася позовна давність під час воєнного стану?
Так. Пункт 19 Прикінцевих та перехідних положень ЦКУ зупиняв перебіг позовної давності на час воєнного стану. Закон № 4434-IX виключив цю норму з 04.09.2025, і перебіг поновився. Тому давність кожного боргу рахуємо з урахуванням продовження на час карантину COVID-19 (п. 12 Прикінцевих та перехідних положень ЦКУ), воєнного зупинення і дій боржника, які переривали строк.
Як часто проводити інвентаризацію розрахунків?
Щонайменше раз на рік перед складанням річної звітності: дебіторську і кредиторську заборгованість інвентаризують у межах трьох місяців до дати балансу (п. 10 розд. I Положення № 879). Додатково звірку радимо при зміні бухгалтера, перед аудитом, продажем бізнесу і перед зверненням до суду.
Хто стягує борги після аудиту?
Аудит показує, які борги реальні і які документи для стягнення вже є. Претензійну роботу і стягнення через суд веде юридична компанія нашої групи legal.ua, а Key Solutions готує розрахунки, акти звірки і пояснення до позову.
Скільки коштує аудит заборгованості?
Вартість договірна. Її визначають кількість контрагентів і операцій, період, стан актів звірки і первинних документів, потреба в запитах контрагентам. Назвемо ціну після перегляду оборотно-сальдових відомостей і зафіксуємо її в договорі.
Суміжні послуги
Обговоримо ваші борги
Надішліть оборотно-сальдові відомості за рахунками розрахунків і напишіть, які борги викликають сумнів. У відповідь назвемо обсяг перевірки, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp