

Бухгалтерський облік і звітність чеської s.r.o. — це щоденний облік за чеським законом про бухгалтерський облік, декларації з DPH і податку на прибуток, річна účetní závěrka та її публікація в реєстрі. Key Solutions координує цю роботу для власників з України: облік у чеській системі веде і подає до податкової чеський бухгалтер-партнер, а ми ставимо завдання, контролюємо строки й цифри та готуємо звітність для власника українською.
Отримати індивідуальну пропозицію Telegram
Коротко
- Кому: власникам з України, у яких є або буде компанія s.r.o. в Чехії, і групам, де чеська фірма працює поруч з українським ТОВ.
- Що робимо: приймаємо бухгалтерію від попереднього бухгалтера, налагоджуємо облік і DPH, контролюємо річну звітність, готуємо компанію до аудиту, коли він обов'язковий.
- Хто підписує: декларації подає чеський бухгалтер або податковий радник, аудиторський звіт підписує чеський аудитор з реєстру Komora auditorů ČR. Key Solutions відповідає за координацію, контроль і звітність для власника.
- Вартість: індивідуальна пропозиція після короткого опису компанії, без публічного прайсу.
- З чого почати: напишіть, чи компанія вже зареєстрована, чи є вона платником DPH, скільки операцій на місяць і хто веде облік зараз.
Що вимагає чеський закон від s.r.o.
Чеська s.r.o. є обліковою одиницею за zákon č. 563/1991 Sb., o účetnictví і веде подвійний облік у повному обсязі (§ 9 odst. 1 і 4). Облік ведуть чеською мовою; первинні документи іноземною мовою допустимі, якщо вони зрозумілі (§ 4 odst. 13). Компанію, зареєстровану в Чехії, обслуговують за чеськими правилами, навіть коли власник і директор живуть в Україні.
| Обов'язок | Що саме і коли | Норма |
|---|---|---|
| Річна звітність (účetní závěrka) | Баланс (rozvaha), звіт про прибутки і збитки (výkaz zisku a ztráty) і примітки (příloha) на останній день облікового періоду; середні й великі s.r.o. додають звіт про рух грошових коштів і звіт про зміни власного капіталу | § 18 і § 19 zákona 563/1991 Sb. |
| Публікація в реєстрі | Подання звітності до sbírka listin торговельного реєстру не пізніше 12 місяців від дати балансу; при обов'язковому аудиті — разом зі звітом аудитора | § 21a odst. 2–4 zákona 563/1991 Sb. |
| Податок на прибуток (DPPO) | Ставка 21 %. Декларація — до 3 місяців після закінчення періоду, 4 місяці при електронному поданні, 6 місяців при обов'язковому аудиті або поданні через податкового радника | § 21 zákona 586/1992 Sb.; § 136 zákona 280/2009 Sb. |
| DPH (ПДВ) | Ставки 21 % і 12 %. Платник подає декларацію і контрольне повідомлення (kontrolní hlášení) електронно до 25-го дня після періоду | § 47, § 101a, § 101e zákona 235/2004 Sb.; § 136 odst. 4 zákona 280/2009 Sb. |
| Аудит | Для середніх і великих облікових одиниць; з періодів, що почалися з 1 січня 2026 року, малі s.r.o. обов'язкового аудиту за законом про облік не мають | § 20 zákona 563/1991 Sb. у редакції zákona 316/2025 Sb. |
Ставки податків і пороги наведено за чинними редакціями законів станом на 9 жовтня 2026 року: zákon 563/1991 Sb., zákon 235/2004 Sb., zákon 586/1992 Sb., zákon 280/2009 Sb..
DPH: коли s.r.o. стає платником і як звітує
Компанія з місцезнаходженням у Чехії стає платником DPH з 1 січня наступного року, якщо її оборот у Чехії за календарний рік перевищив 2 000 000 CZK (§ 6 odst. 1 zákona 235/2004 Sb.). Якщо оборот у поточному році перевищив 2 536 500 CZK, компанія стає платником вже з наступного дня після перевищення (§ 6 odst. 2). Тому оборот варто відстежувати щомісяця з першого рахунку.
- податковий період — календарний місяць; квартальний можливий, якщо оборот за попередній рік не перевищив 15 000 000 CZK, крім календарного року реєстрації і наступного за ним; про перехід повідомляють податкову до кінця січня (§ 99, § 99a);
- декларацію з DPH платник подає до 25 днів після закінчення періоду (§ 136 odst. 4 zákona 280/2009 Sb.);
- контрольне повідомлення юридична особа подає щомісяця до 25 днів після кінця місяця, цей строк не продовжують (§ 101e);
- декларації, контрольні й зведені повідомлення подають лише електронно (§ 101a); зведене повідомлення (souhrnné hlášení) потрібне при постачанні товарів і послуг платникам в інших країнах ЄС (§ 102).
Для чеської фірми з українським власником типові запитання — операції з українським ТОВ, послуги з-за кордону, де DPH нараховує сам отримувач, і постачання в ЄС. Ці потоки розбираємо до першої декларації, щоб облік з першого місяця збігався з DPH.
Коли чеській s.r.o. потрібен обов'язковий аудит
Обов'язковий аудит у Чехії визначає § 20 zákona 563/1991 Sb. Новела zákon č. 316/2025 Sb. змінила його з 1 січня 2026 року: аудит обов'язковий для середніх і великих облікових одиниць, а також тоді, коли його вимагає спеціальний закон. Малі компанії з облікових періодів, що почалися з 1 січня 2026 року, обов'язкового аудиту за законом про облік не мають. Міністерство фінансів Чехії пояснило перехід у листі від 4 вересня 2025 року (становисько MF ČR).
| Категорія | Межі: не перевищує щонайменше 2 з 3 показників на дату балансу | Аудит |
|---|---|---|
| Мікро | активи 11 млн CZK, чистий оборот 22 млн CZK, 10 працівників | лише якщо вимагає спеціальний закон |
| Мала | активи 120 млн CZK, чистий оборот 240 млн CZK, 50 працівників | з періодів від 01.01.2026 — лише якщо вимагає спеціальний закон |
| Середня | активи 600 млн CZK, чистий оборот 1,2 млрд CZK, 250 працівників | обов'язковий |
| Велика | перевищує 2 з 3 показників середньої | обов'язковий |
Категорія змінюється з наступного періоду, якщо компанія перевищила або перестала перевищувати межі на двох поспіль датах балансу (§ 1e odst. 2). Межі категорій — § 1b zákona 563/1991 Sb. у чинній редакції.
Звітність за 2025 рік. Для облікових періодів, що почалися до 1 січня 2026 року, діє попередня редакція. Мала s.r.o. проходила аудит, якщо на дату балансу і в попередньому періоді досягла або перевищила щонайменше два з трьох показників: активи 40 млн CZK, чистий оборот 80 млн CZK, 50 працівників. Тож звітність за 2025 календарний рік ще перевіряють за цими критеріями.
Аудиторську діяльність у Чехії мають право здійснювати лише аудитори з дозволом Komora auditorů ČR, внесені до її реєстру (§ 2, § 3 odst. 1 і § 11 zákona 93/2009 Sb. o auditorech). Звіт про обов'язковий аудит чеської s.r.o. підписує такий аудитор. Key Solutions готує облік, пакет документів і пояснення до аудиту та координує роботу з чеським аудитором до публікації звітності в реєстрі.
Передача бухгалтерії чеської s.r.o.
Зміна бухгалтера — найчастіший привід звернення: попередній підрядник перестав відповідати, власник не бачить цифр або звітність за минулий рік не подана. Передачу проводимо за переліком, щоб новий бухгалтер не почав з розривом.
- облікові книги і оборотно-сальдова відомість на дату передачі, підписана остання účetní závěrka;
- декларації з DPPO і DPH, контрольні повідомлення та підтвердження їх подання за останні періоди;
- виписки за всіма рахунками, реєстр виставлених і отриманих рахунків-фактур, договори з контрагентами;
- дані про працівників і виплати, якщо вони є;
- перевірка, чи опубліковані звітності попередніх років у sbírka listin;
- доступи до datová schránka компанії та довіреність на подання для нового бухгалтера.
Розбіжності, знайдені під час передачі, фіксуємо в окремому акті з планом виправлень і строками.
Що входить у послугу
- діагностика: категорія облікової одиниці, статус платника DPH, обов'язок аудиту, стан звітності за минулі роки;
- організація обліку з чеським бухгалтером-партнером: план рахунків, обіг первинних документів, графік закриття місяця;
- контроль щомісячного DPH і контрольних повідомлень до дати подання;
- контроль річної účetní závěrka, декларації з податку на прибуток і публікації в sbírka listin;
- підготовка до аудиту і координація з чеським аудитором, коли аудит обов'язковий;
- управлінська звітність для власника українською: прибуток, грошові потоки, податки до сплати;
- пакет фінансової звітності для звіту про КІК українського власника, звітність за МСФЗ або консолідація з українським ТОВ на запит.
Етапи роботи
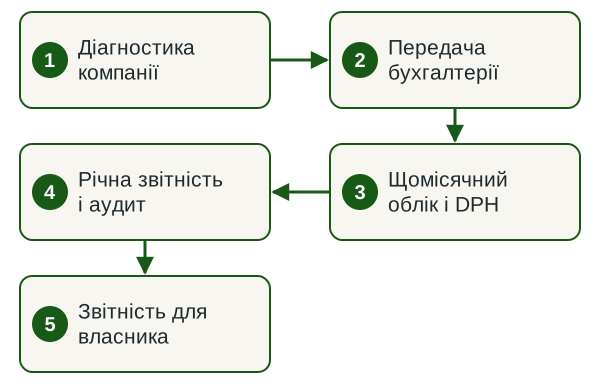
- Діагностика. Отримуємо виписку з реєстру, останню звітність і декларації, визначаємо категорію і обов'язки компанії.
- Передача бухгалтерії. Приймаємо облік від попереднього бухгалтера за переліком, фіксуємо розбіжності.
- Щомісячний цикл. Первинні документи, закриття місяця, DPH і контрольні повідомлення в строк.
- Річна звітність. Účetní závěrka, декларація з податку на прибуток, аудит за потреби, публікація в реєстрі.
- Звітність для власника. Управлінський звіт українською, пакет для КІК і консолідації.
Звітність для власника в Україні
Для власника — податкового резидента України чеська s.r.o. часто є контрольованою іноземною компанією: частка понад 50 %, або понад 10 %, коли резиденти України разом володіють 50 % і більше (пп. 39-2.1.2 ПКУ). До звіту про КІК додають засвідчені копії фінансової звітності компанії (пп. 39-2.5.2 ПКУ), тому чеська účetní závěrka потрібна і в Україні. Звітність і пакет КІК готуємо разом зі сторінкою звітності іноземних компаній, а сам звіт про КІК і розрахунок податку для власника закриває crystal.tax — компанія групи.
Реєстрація, адреса і ВНЖ — в інших компаніях групи
Реєстрацію s.r.o., юридичну адресу, зміну директора чи учасників і окрему оцінку бізнес-візи організовує INNOVA Consulting Group, повний перелік — на сторінці компанія в Чехії від INNOVA. Реєстрація фірми сама по собі права на проживання в Чехії не дає. Key Solutions підключається, коли компанія вже існує або реєструється, і відповідає за облік і звітність.
Що потрібно від вас
- назва та IČO компанії або дата запланованої реєстрації;
- остання річна звітність і декларації, якщо компанія вже працює;
- банківські виписки і перелік основних контрагентів;
- контакти попереднього бухгалтера для передачі обліку;
- склад власників і їхнє податкове резидентство для пакета КІК.
Документи приймаємо електронно. Паролі до банку нам не потрібні.
Результат
- облік чеської s.r.o. закритий щомісяця, DPH і контрольні повідомлення подані в строк;
- річна účetní závěrka і декларація з податку на прибуток подані, звітність опублікована в sbírka listin;
- аудиторський звіт, якщо компанія підпадає під обов'язковий аудит;
- управлінський звіт і пакет для КІК українською для власника;
- календар строків на наступний рік.
Нормативна база
Чеські норми, на які спирається робота (чинні редакції станом на 09.10.2026)
- zákon č. 563/1991 Sb., o účetnictví — § 1b і § 1e (категорії), § 4 odst. 13 (мова обліку), § 9 (обсяг обліку), § 18–19 (účetní závěrka), § 20 (аудит), § 21a (публікація), § 37a (штраф за непублікацію — до 3 % загальних активів);
- zákon č. 316/2025 Sb. — новела: нові межі категорій і скасування обов'язкового аудиту малих облікових одиниць з 01.01.2026;
- zákon č. 93/2009 Sb., o auditorech — § 3 і § 11: аудит здійснюють лише аудитори з реєстру Komora auditorů ČR;
- zákon č. 235/2004 Sb., o dani z přidané hodnoty — § 6 (пороги реєстрації), § 47 (ставки), § 99–99a (період), § 101a, § 101e, § 102 (електронне подання, контрольне і зведене повідомлення);
- zákon č. 586/1992 Sb., o daních z příjmů — § 21: ставка податку на прибуток 21 %;
- zákon č. 280/2009 Sb., daňový řád — § 136: строки подання декларацій;
- Податковий кодекс України — пп. 39-2.1.2 і 39-2.5.2: контролююча особа і звіт про КІК.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085, у ЄДР з 30.01.2015.
- Розподіл ролей
- Чеський облік і подання — чеський бухгалтер-партнер; аудит — чеський аудитор з реєстру Komora auditorů ČR; координація, контроль і звітність для власника — Key Solutions.
- Група
- Входимо до Innova Consulting Group: реєстрація і корпоративні зміни в Чехії — INNOVA, податки власника і КІК — crystal.tax, юридичні питання — legal.ua.
- Договір
- Обсяг робіт, строки, відповідальність і конфіденційність фіксуємо в договорі до старту.
Часті запитання
Чи можна вести облік чеської s.r.o. з України?
Облік чеської компанії ведуть за zákon č. 563/1991 Sb. чеською мовою (§ 4 odst. 13), а декларації з DPH і податку на прибуток подають електронно до чеської фінансової служби. На практиці облік і подання веде бухгалтер, який працює з чеськими формами і має доступ до datová schránka компанії; у нашій схемі це чеський бухгалтер-партнер. Key Solutions ставить завдання, контролює строки й цифри та готує звітність для власника українською.
Коли s.r.o. має стати платником DPH?
З 1 січня наступного року, якщо оборот у Чехії за календарний рік перевищив 2 000 000 CZK, або з наступного дня після перевищення 2 536 500 CZK у поточному році (§ 6 zákona 235/2004 Sb.). Платник подає декларацію і контрольне повідомлення електронно протягом 25 днів після закінчення періоду.
Чи потрібен обов'язковий аудит моїй s.r.o.?
З облікових періодів, що почалися з 1 січня 2026 року, обов'язковий аудит за § 20 zákona 563/1991 Sb. мають середні й великі облікові одиниці, а також ті, кому його встановлює спеціальний закон. Середньою компанія стає, коли на двох поспіль датах балансу перевищує 2 з 3 меж малої: активи 120 млн CZK, чистий оборот 240 млн CZK, 50 працівників. Звітність за 2025 рік ще перевіряють за старими критеріями: 2 з 3 показників 40 млн CZK активів, 80 млн CZK обороту, 50 працівників.
Хто підписує аудиторський звіт чеської компанії?
Аудитор з дозволом Komora auditorů ČR, внесений до її реєстру (§ 3 і § 11 zákona 93/2009 Sb.). Key Solutions готує облік і пакет документів до аудиту та координує роботу з чеським аудитором до публікації звітності в sbírka listin.
Які строки річної звітності і декларації з податку на прибуток?
Декларацію з податку на прибуток подають протягом 3 місяців після закінчення періоду, 4 місяців при електронному поданні або 6 місяців, якщо компанія має обов'язковий аудит чи декларацію подає податковий радник (§ 136 zákona 280/2009 Sb.). Účetní závěrka має бути опублікована в sbírka listin не пізніше 12 місяців від дати балансу (§ 21a zákona 563/1991 Sb.).
Як перейти від нинішнього бухгалтера?
Беремо в попереднього бухгалтера облікові книги й оборотно-сальдову відомість, останню звітність, декларації та підтвердження подання, реєстри рахунків-фактур і доступи до datová schránka. Розбіжності фіксуємо в акті з планом виправлень, після чого починаємо щомісячний цикл.
Чи дає чеська s.r.o. право на проживання в Чехії?
Автоматично ні: реєстрація компанії і дозвіл на проживання — окремі процедури з окремими вимогами. Бізнес-візу та ВНЖ оцінює окремо INNOVA Consulting Group, а Key Solutions відповідає за облік і звітність компанії.
Скільки коштує облік чеської s.r.o.?
Готуємо індивідуальну пропозицію після короткого опису компанії. На обсяг впливають кількість операцій і рахунків, статус платника DPH, обов'язок аудиту, стан обліку за минулі роки і потреба у звітності для КІК чи консолідації.
Суміжні послуги
Отримайте індивідуальну пропозицію щодо обліку вашої s.r.o.
Напишіть, чи компанія вже працює, чи є вона платником DPH, скільки операцій на місяць і хто веде облік зараз. У відповідь назвемо обсяг робіт, розподіл ролей і строки.
Отримати індивідуальну пропозицію Telegram WhatsApp