

Бухгалтерский учёт и отчётность чешской s.r.o. — это текущий учёт по чешскому закону о бухгалтерском учёте, декларации по DPH и налогу на прибыль, годовая účetní závěrka и её публикация в реестре. Key Solutions координирует эту работу для владельцев из Украины: учёт в чешской системе ведёт и подаёт в налоговую чешский бухгалтер-партнёр, а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца на русском или украинском.
Получить индивидуальное предложение Telegram
Коротко
- Кому: владельцам из Украины, у которых есть или будет компания s.r.o. в Чехии, и группам, где чешская фирма работает рядом с украинским ООО.
- Что делаем: принимаем бухгалтерию от прежнего бухгалтера, настраиваем учёт и DPH, контролируем годовую отчётность, готовим компанию к аудиту, когда он обязателен.
- Кто подписывает: декларации подаёт чешский бухгалтер или налоговый консультант, аудиторский отчёт подписывает чешский аудитор из реестра Komora auditorů ČR. Key Solutions отвечает за координацию, контроль и отчётность для владельца.
- Стоимость: индивидуальное предложение после короткого описания компании, без публичного прайса.
- С чего начать: напишите, зарегистрирована ли компания, является ли она плательщиком DPH, сколько операций в месяц и кто ведёт учёт сейчас.
Что требует чешский закон от s.r.o.
Чешская s.r.o. является учётной единицей по zákon č. 563/1991 Sb., o účetnictví и ведёт двойной учёт в полном объёме (§ 9 odst. 1 и 4). Учёт ведут на чешском языке; первичные документы на иностранном языке допустимы, если они понятны (§ 4 odst. 13). Компанию, зарегистрированную в Чехии, обслуживают по чешским правилам, даже когда владелец и директор живут в Украине.
| Обязанность | Что именно и когда | Норма |
|---|---|---|
| Годовая отчётность (účetní závěrka) | Баланс (rozvaha), отчёт о прибылях и убытках (výkaz zisku a ztráty) и приложение (příloha) на последний день учётного периода; средние и крупные s.r.o. добавляют отчёт о движении денежных средств и отчёт об изменениях собственного капитала | § 18 и § 19 zákona 563/1991 Sb. |
| Публикация в реестре | Подача отчётности в sbírka listin торгового реестра не позднее 12 месяцев от даты баланса; при обязательном аудите — вместе с отчётом аудитора | § 21a odst. 2–4 zákona 563/1991 Sb. |
| Налог на прибыль (DPPO) | Ставка 21 %. Декларация — до 3 месяцев после окончания периода, 4 месяца при электронной подаче, 6 месяцев при обязательном аудите или подаче через налогового консультанта | § 21 zákona 586/1992 Sb.; § 136 zákona 280/2009 Sb. |
| DPH (НДС) | Ставки 21 % и 12 %. Плательщик подаёт декларацию и контрольное сообщение (kontrolní hlášení) электронно до 25-го дня после периода | § 47, § 101a, § 101e zákona 235/2004 Sb.; § 136 odst. 4 zákona 280/2009 Sb. |
| Аудит | Для средних и крупных учётных единиц; с периодов, начавшихся с 1 января 2026 года, малые s.r.o. обязательного аудита по закону об учёте не имеют | § 20 zákona 563/1991 Sb. в редакции zákona 316/2025 Sb. |
Ставки налогов и пороги приведены по действующим редакциям законов на 9 октября 2026 года: zákon 563/1991 Sb., zákon 235/2004 Sb., zákon 586/1992 Sb., zákon 280/2009 Sb..
DPH: когда s.r.o. становится плательщиком и как отчитывается
Компания с местонахождением в Чехии становится плательщиком DPH с 1 января следующего года, если её оборот в Чехии за календарный год превысил 2 000 000 CZK (§ 6 odst. 1 zákona 235/2004 Sb.). Если оборот в текущем году превысил 2 536 500 CZK, компания становится плательщиком уже со следующего дня после превышения (§ 6 odst. 2). Поэтому оборот стоит отслеживать ежемесячно с первого счёта.
- налоговый период — календарный месяц; квартальный возможен, если оборот за предыдущий год не превысил 15 000 000 CZK, кроме календарного года регистрации и следующего за ним; о переходе уведомляют налоговую до конца января (§ 99, § 99a);
- декларацию по DPH плательщик подаёт в течение 25 дней после окончания периода (§ 136 odst. 4 zákona 280/2009 Sb.);
- контрольное сообщение юридическое лицо подаёт ежемесячно в течение 25 дней после конца месяца, этот срок не продлевают (§ 101e);
- декларации, контрольные и сводные сообщения подают только электронно (§ 101a); сводное сообщение (souhrnné hlášení) нужно при поставке товаров и услуг плательщикам в других странах ЕС (§ 102).
Для чешской фирмы с украинским владельцем типичные вопросы — операции с украинским ООО, услуги из-за рубежа, где DPH начисляет сам получатель, и поставки в ЕС. Эти потоки разбираем до первой декларации, чтобы учёт с первого месяца совпадал с DPH.
Когда чешской s.r.o. нужен обязательный аудит
Обязательный аудит в Чехии определяет § 20 zákona 563/1991 Sb. Новелла zákon č. 316/2025 Sb. изменила его с 1 января 2026 года: аудит обязателен для средних и крупных учётных единиц, а также тогда, когда его требует специальный закон. Малые компании с учётных периодов, начавшихся с 1 января 2026 года, обязательного аудита по закону об учёте не имеют. Министерство финансов Чехии разъяснило переход в письме от 4 сентября 2025 года (позиция MF ČR).
| Категория | Границы: не превышает минимум 2 из 3 показателей на дату баланса | Аудит |
|---|---|---|
| Микро | активы 11 млн CZK, чистый оборот 22 млн CZK, 10 работников | только если требует специальный закон |
| Малая | активы 120 млн CZK, чистый оборот 240 млн CZK, 50 работников | с периодов от 01.01.2026 — только если требует специальный закон |
| Средняя | активы 600 млн CZK, чистый оборот 1,2 млрд CZK, 250 работников | обязателен |
| Крупная | превышает 2 из 3 показателей средней | обязателен |
Категория меняется со следующего периода, если компания превысила или перестала превышать границы на двух подряд датах баланса (§ 1e odst. 2). Границы категорий — § 1b zákona 563/1991 Sb. в действующей редакции.
Отчётность за 2025 год. Для учётных периодов, начавшихся до 1 января 2026 года, действует прежняя редакция. Малая s.r.o. проходила аудит, если на дату баланса и в предыдущем периоде достигла или превысила минимум два из трёх показателей: активы 40 млн CZK, чистый оборот 80 млн CZK, 50 работников. Поэтому отчётность за 2025 календарный год ещё проверяют по этим критериям.
Аудиторскую деятельность в Чехии вправе осуществлять только аудиторы с разрешением Komora auditorů ČR, внесённые в её реестр (§ 2, § 3 odst. 1 и § 11 zákona 93/2009 Sb. o auditorech). Отчёт об обязательном аудите чешской s.r.o. подписывает такой аудитор. Key Solutions готовит учёт, пакет документов и пояснения к аудиту и координирует работу с чешским аудитором до публикации отчётности в реестре.
Передача бухгалтерии чешской s.r.o.
Смена бухгалтера — самый частый повод обращения: прежний подрядчик перестал отвечать, владелец не видит цифр или отчётность за прошлый год не подана. Передачу проводим по перечню, чтобы новый бухгалтер не начал с разрывом.
- учётные книги и оборотно-сальдовая ведомость на дату передачи, подписанная последняя účetní závěrka;
- декларации по DPPO и DPH, контрольные сообщения и подтверждения их подачи за последние периоды;
- выписки по всем счетам, реестр выставленных и полученных счетов-фактур, договоры с контрагентами;
- данные о работниках и выплатах, если они есть;
- проверка, опубликованы ли отчётности прошлых лет в sbírka listin;
- доступы к datová schránka компании и доверенность на подачу для нового бухгалтера.
Расхождения, найденные при передаче, фиксируем в отдельном акте с планом исправлений и сроками.
Что входит в услугу
- диагностика: категория учётной единицы, статус плательщика DPH, обязанность аудита, состояние отчётности за прошлые годы;
- организация учёта с чешским бухгалтером-партнёром: план счетов, оборот первичных документов, график закрытия месяца;
- контроль ежемесячного DPH и контрольных сообщений до даты подачи;
- контроль годовой účetní závěrka, декларации по налогу на прибыль и публикации в sbírka listin;
- подготовка к аудиту и координация с чешским аудитором, когда аудит обязателен;
- управленческая отчётность для владельца: прибыль, денежные потоки, налоги к уплате;
- пакет финансовой отчётности для отчёта о КИК украинского владельца, отчётность по МСФО или консолидация с украинским ООО по запросу.
Этапы работы
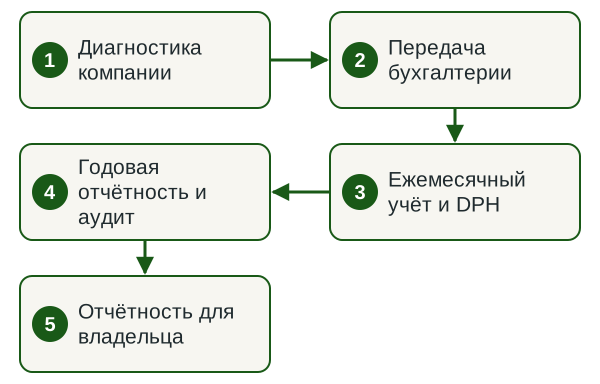
- Диагностика. Получаем выписку из реестра, последнюю отчётность и декларации, определяем категорию и обязанности компании.
- Передача бухгалтерии. Принимаем учёт от прежнего бухгалтера по перечню, фиксируем расхождения.
- Ежемесячный цикл. Первичные документы, закрытие месяца, DPH и контрольные сообщения в срок.
- Годовая отчётность. Účetní závěrka, декларация по налогу на прибыль, аудит при необходимости, публикация в реестре.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность для владельца в Украине
Для владельца — налогового резидента Украины чешская s.r.o. часто является контролируемой иностранной компанией: доля более 50 %, или более 10 %, когда резиденты Украины вместе владеют 50 % и более (пп. 39-2.1.2 НКУ). К отчёту о КИК прилагают заверенные копии финансовой отчётности компании (пп. 39-2.5.2 НКУ), поэтому чешская účetní závěrka нужна и в Украине. Отчётность и пакет КИК готовим вместе со страницей отчётности иностранных компаний, а сам отчёт о КИК и расчёт налога для владельца закрывает crystal.tax — компания группы.
Регистрация, адрес и ВНЖ — в других компаниях группы
Регистрацию s.r.o., юридический адрес, смену директора или участников и отдельную оценку бизнес-визы организует INNOVA Consulting Group, полный перечень — на странице компания в Чехии от INNOVA. Регистрация фирмы сама по себе права на проживание в Чехии не даёт. Key Solutions подключается, когда компания уже существует или регистрируется, и отвечает за учёт и отчётность.
Что нужно от вас
- название и IČO компании или дата планируемой регистрации;
- последняя годовая отчётность и декларации, если компания уже работает;
- банковские выписки и перечень основных контрагентов;
- контакты прежнего бухгалтера для передачи учёта;
- состав владельцев и их налоговое резидентство для пакета КИК.
Документы принимаем электронно. Пароли к банку нам не нужны.
Результат
- учёт чешской s.r.o. закрыт ежемесячно, DPH и контрольные сообщения поданы в срок;
- годовая účetní závěrka и декларация по налогу на прибыль поданы, отчётность опубликована в sbírka listin;
- аудиторский отчёт, если компания подпадает под обязательный аудит;
- управленческий отчёт и пакет для КИК для владельца;
- календарь сроков на следующий год.
Нормативная база
Чешские нормы, на которые опирается работа (действующие редакции на 09.10.2026)
- zákon č. 563/1991 Sb., o účetnictví — § 1b и § 1e (категории), § 4 odst. 13 (язык учёта), § 9 (объём учёта), § 18–19 (účetní závěrka), § 20 (аудит), § 21a (публикация), § 37a (штраф за непубликацию — до 3 % общей суммы активов);
- zákon č. 316/2025 Sb. — новелла: новые границы категорий и отмена обязательного аудита малых учётных единиц с 01.01.2026;
- zákon č. 93/2009 Sb., o auditorech — § 3 и § 11: аудит осуществляют только аудиторы из реестра Komora auditorů ČR;
- zákon č. 235/2004 Sb., o dani z přidané hodnoty — § 6 (пороги регистрации), § 47 (ставки), § 99–99a (период), § 101a, § 101e, § 102 (электронная подача, контрольное и сводное сообщение);
- zákon č. 586/1992 Sb., o daních z příjmů — § 21: ставка налога на прибыль 21 %;
- zákon č. 280/2009 Sb., daňový řád — § 136: сроки подачи деклараций;
- Налоговый кодекс Украины — пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085, в ЕГР с 30.01.2015.
- Распределение ролей
- Чешский учёт и подача — чешский бухгалтер-партнёр; аудит — чешский аудитор из реестра Komora auditorů ČR; координация, контроль и отчётность для владельца — Key Solutions.
- Группа
- Входим в Innova Consulting Group: регистрация и корпоративные изменения в Чехии — INNOVA, налоги владельца и КИК — crystal.tax, юридические вопросы — legal.ua.
- Договор
- Объём работ, сроки, ответственность и конфиденциальность фиксируем в договоре до старта.
Частые вопросы
Можно ли вести учёт чешской s.r.o. из Украины?
Учёт чешской компании ведут по zákon č. 563/1991 Sb. на чешском языке (§ 4 odst. 13), а декларации по DPH и налогу на прибыль подают электронно в чешскую финансовую службу. На практике учёт и подачу ведёт бухгалтер, который работает с чешскими формами и имеет доступ к datová schránka компании; в нашей схеме это чешский бухгалтер-партнёр. Key Solutions ставит задачи, контролирует сроки и цифры и готовит отчётность для владельца.
Когда s.r.o. должна стать плательщиком DPH?
С 1 января следующего года, если оборот в Чехии за календарный год превысил 2 000 000 CZK, или со следующего дня после превышения 2 536 500 CZK в текущем году (§ 6 zákona 235/2004 Sb.). Плательщик подаёт декларацию и контрольное сообщение электронно в течение 25 дней после окончания периода.
Нужен ли обязательный аудит моей s.r.o.?
С учётных периодов, начавшихся с 1 января 2026 года, обязательный аудит по § 20 zákona 563/1991 Sb. имеют средние и крупные учётные единицы, а также те, кому его устанавливает специальный закон. Средней компания становится, когда на двух подряд датах баланса превышает 2 из 3 границ малой: активы 120 млн CZK, чистый оборот 240 млн CZK, 50 работников. Отчётность за 2025 год ещё проверяют по старым критериям: 2 из 3 показателей 40 млн CZK активов, 80 млн CZK оборота, 50 работников.
Кто подписывает аудиторский отчёт чешской компании?
Аудитор с разрешением Komora auditorů ČR, внесённый в её реестр (§ 3 и § 11 zákona 93/2009 Sb.). Key Solutions готовит учёт и пакет документов к аудиту и координирует работу с чешским аудитором до публикации отчётности в sbírka listin.
Какие сроки годовой отчётности и декларации по налогу на прибыль?
Декларацию по налогу на прибыль подают в течение 3 месяцев после окончания периода, 4 месяцев при электронной подаче или 6 месяцев, если у компании обязательный аудит или декларацию подаёт налоговый консультант (§ 136 zákona 280/2009 Sb.). Účetní závěrka должна быть опубликована в sbírka listin не позднее 12 месяцев от даты баланса (§ 21a zákona 563/1991 Sb.).
Как перейти от нынешнего бухгалтера?
Берём у прежнего бухгалтера учётные книги и оборотно-сальдовую ведомость, последнюю отчётность, декларации и подтверждения подачи, реестры счетов-фактур и доступы к datová schránka. Расхождения фиксируем в акте с планом исправлений, после чего начинаем ежемесячный цикл.
Даёт ли чешская s.r.o. право на проживание в Чехии?
Автоматически нет: регистрация компании и разрешение на проживание — отдельные процедуры с отдельными требованиями. Бизнес-визу и ВНЖ отдельно оценивает INNOVA Consulting Group, а Key Solutions отвечает за учёт и отчётность компании.
Сколько стоит учёт чешской s.r.o.?
Готовим индивидуальное предложение после короткого описания компании. На объём влияют количество операций и счетов, статус плательщика DPH, обязанность аудита, состояние учёта за прошлые годы и потребность в отчётности для КИК или консолидации.
Смежные услуги
Получите индивидуальное предложение по учёту вашей s.r.o.
Напишите, работает ли компания, является ли она плательщиком DPH, сколько операций в месяц и кто ведёт учёт сейчас. В ответ назовём объём работ, распределение ролей и сроки.
Получить индивидуальное предложение Telegram WhatsApp