


Финансовый и налоговый due diligence — это проверка компании перед покупкой, инвестицией или кредитом, которая показывает реальную прибыль, долг и налоговые риски. Key Solutions проводит due diligence под ключ: отчет показывает каждый риск с суммой, нормой и рекомендацией для сделки.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужен: перед покупкой доли или бизнеса, входом инвестора, кредитом под денежный поток компании или перед продажей бизнеса (vendor due diligence).
- Что получаете: отчет с нормализованной прибылью, чистым долгом и налоговыми рисками в гривнах, с нормой НКУ и рекомендацией для договора.
- Срок фиксируем в договоре после изучения периметра. Больше всего времени занимает получение документов от продавца.
- Стоимость зависит от количества юрлиц, глубины открытых налоговых периодов, состояния первичных документов и языка отчета.
- С чего начать: опишите сделку на консультации, затем подписываем NDA и договор.
Due diligence — что это и когда его проводят
Due diligence (дью дилидженс) — это проверка объекта сделки в интересах покупателя, инвестора или кредитора до подписания договора. Финансовый блок показывает, сколько компания зарабатывает и сколько должна, налоговый — что контролирующий орган может доначислить за открытые периоды.
- Покупка доли или акций. Налоговая история остается в юрлице и переходит к новому собственнику вместе с долей.
- Вход инвестора или партнера. Инвестор проверяет цифры, на которых построена оценка бизнеса.
- Кредит или лизинг. Кредитор оценивает долг и денежный поток, из которого он будет погашен.
- Продажа бизнеса (vendor due diligence). Продавец находит слабые места раньше покупателя. Во время военного положения самостоятельное исправление ошибок по ст. 50 НКУ освобождает от штрафа по п. 50.1 и пени (пп. 69.38 подразд. 10 разд. XX НКУ).
- Реорганизация и слияние. Правопреемник получает налоговые обязательства предшественника.
Юридический due diligence (корпоративные решения, права на активы, споры) выполняют юристы группы — legal.ua. Финансовую и налоговую части ведет Key Solutions, а выводы обеих команд сводим в один документ для сделки.
Чем due diligence отличается от аудита
Аудит финансовой отчетности отвечает на вопрос, достоверна ли отчетность. Due diligence отвечает на вопрос, что именно покупатель приобретает вместе с компанией и сколько это стоит.
Закон № 2258-VIII определяет аудит финансовой отчетности как проверку учетных данных и отчетности для высказывания независимого мнения аудитора о ее соответствии во всех существенных аспектах стандартам учета (п. 1 ч. 1 ст. 1). Отчет по обязательному аудиту содержит мнение установленной формы или отказ от его высказывания (ч. 3 ст. 14).
Due diligence относится к «другим профессиональным услугам» в составе аудиторских услуг (п. 7 ч. 1 ст. 1). Предмет, объем, оплату и ответственность сторон фиксирует договор (ч. 2 ст. 7), поэтому периметр проверки задает заказчик. Часть таких заданий оформляют как согласованные процедуры по МССП 4400 (пересмотренный): отчет о фактических результатах процедур не содержит мнения аудитора или вывода с уверенностью, рекомендации для сделки даем отдельным разделом.
| Критерий | Обязательный аудит | Due diligence |
|---|---|---|
| Заказчик | Компания, которая по закону обнародует или предоставляет отчетность с аудиторским отчетом | Покупатель, инвестор, кредитор; реже продавец (vendor DD) |
| Цель | Независимое мнение о соответствии отчетности во всех существенных аспектах | Оценка рисков, качества прибыли и реальной стоимости |
| Объем | Задан законом и стандартами аудита | Задан договором: юрлица, периоды, участки учета |
| Рамки | Без уверенности в будущей дееспособности компании и работе руководства (ст. 25) | Рамки согласовывает заказчик в договоре (ст. 7) |
| Результат | Отчет с мнением установленной формы | Риски в деньгах и рекомендации по сделке |
Обязательный аудит — это аудит отчетности компаний, которые по закону должны обнародовать или предоставить ее вместе с аудиторским отчетом (п. 16 ч. 1 ст. 1). Due diligence заказывают добровольно, для решения о конкретной сделке.
Что входит в due diligence
- Качество прибыли: разовые доходы, сделки со связанными лицами, переоценки; нормализованная прибыль для формулы цены.
- Чистый долг: кредиты, лизинг, факторинг, отсроченные платежи, поручительства за третьих лиц.
- Оборотный капитал и дебиторская задолженность: сезонность, сроки возникновения, концентрация на контрагентах.
- Активы: соответствие фактического наличия учету, участие в инвентаризации основных средств и запасов.
- Налоги за открытые периоды: налог на прибыль, НДС и регистрация накладных в ЕРНН, НДФЛ и ЕСВ, операции с нерезидентами.
- Трансфертное ценообразование, КИК и статус резидента Дія Сіті, если они касаются компании.
- Расчет каждого риска: доначисление, штраф и пеня с нормой НКУ.
- Рекомендации для договора: корректировка цены, удержание части платежа, заверения и возмещение продавца.
Этапы работы
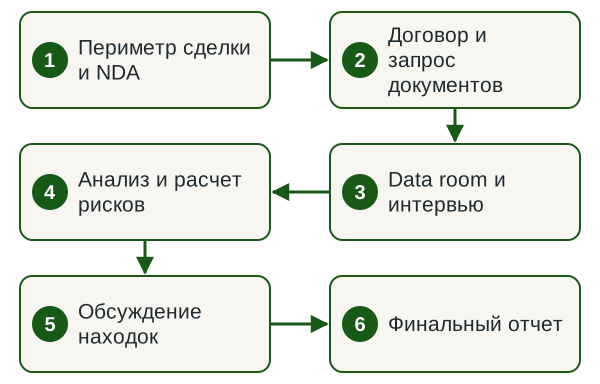
- Периметр сделки и NDA Согласовываем юрлица, периоды, участки учета и дедлайн сделки.
- Договор и запрос документов Фиксируем объем, срок и стоимость, отправляем перечень документов для data room.
- Data room и интервью Работаем с документами и учетной системой, говорим с финансовым директором и главным бухгалтером.
- Анализ и расчет рисков Нормализуем прибыль и долг, считаем доначисления, штрафы и пеню по каждому эпизоду.
- Обсуждение находок Показываем предварительные выводы вам и юристам, уточняем спорные эпизоды с продавцом.
- Финальный отчет Передаем отчет и рекомендации для договора купли-продажи.
Сроки
Срок фиксируем в договоре после изучения периметра. По нашему опыту, дольше всего длится получение документов и доступов от продавца, поэтому срок зависит от готовности data room, количества юрлиц и состояния первичных документов. Проверка группы с контролируемыми операциями дольше, потому что период исследования шире (п. 102.1 НКУ).
Сколько стоит due diligence и от чего зависит
Цену рассчитываем под конкретную сделку после изучения периметра и фиксируем в договоре. На нее влияют пять факторов.
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Юрлица в периметре | У каждой компании группы свой учет и налоговые периоды | Структура группы и доли участников |
| Глубина открытых периодов | ТЦО, КИК и неподанные декларации увеличивают выборку | Перечень поданной отчетности и актов проверок |
| Состояние первичных документов | Пробелы в первичке удлиняют полевой этап | Доступ к учетной системе |
| Объем проверки | Финансовый, налоговый блок или оба; юридический ведет legal.ua | Приоритетные риски для покупателя |
| Язык отчета и дедлайн | Английская версия и сжатый срок добавляют работы | Дата подписания сделки |
Что нужно от вас
Закон возлагает на должностных лиц юрлица, финансовая отчетность которого проверяется, обязанность создать надлежащие условия для работы и ответственность за полноту и достоверность предоставленных документов (ч. 4 ст. 7 Закона № 2258-VIII).
- NDA и согласие продавца на доступ к данным.
- Финансовая отчетность, оборотно-сальдовые ведомости и регистры за периоды проверки.
- Налоговые декларации, квитанции, акты и решения прошлых проверок.
- Кредитные, лизинговые договоры и договоры с ключевыми контрагентами.
- Доступ к учетной системе (BAS или другой) в режиме просмотра.
- Контактное лицо продавца: финансовый директор или главный бухгалтер.
- Дедлайн сделки и перечень рисков, которые вас беспокоят больше всего.
Результат
Отчет строим по схеме «риск — сумма — норма — что делать». Оценки справедливой стоимости, обесценения активов, резервов и будущих денежных потоков проверяем с профессиональным скептицизмом (ч. 2 ст. 9 Закона № 2258-VIII).
- Резюме для решения о сделке: ключевые риски и их сумма.
- Нормализованная прибыль и чистый долг для формулы цены.
- Реестр налоговых рисков по периодам с нормой НКУ, штрафом и пеней.
- Перечень red flags и вопросов к продавцу.
- Рекомендации для договора: цена, удержание платежа, заверения, возмещение, отлагательные условия.
Узнать стоимость due diligence
Опишите сделку: какую компанию проверяете, сколько юрлиц в периметре и когда подписание. В ответ назовем объем процедур, срок и стоимость.
Финансовый due diligence: объем процедур
Финансовый блок проверяет устойчивость денежного потока: сколько компания зарабатывает без разовых эффектов, сколько оборотного капитала требует выручка и какой реальный долг стоит за балансом.
- Качество прибыли. Исключение разовых доходов, сделок со связанными лицами по нерыночным ценам, «бумажных» переоценок.
- Оборотный капитал. Сезонность, нормальный уровень, провалы, спрятанные в «прочей дебиторской задолженности».
- Долг и долгоподобные статьи. Кредиты, лизинг, факторинг, отсроченные платежи, обеспечения, поручительства за третьих лиц.
- Активы. Инвентаризация основных средств и запасов, права на объекты, соответствие фактического наличия учетным данным.
- Дебиторская задолженность. Возрастная структура, концентрация на нескольких контрагентах, вероятность взыскания.
- Условные обязательства. Судебные споры, претензии, договорные санкции.
Отправная точка планирования — категория предприятия по ст. 2 Закона № 996-XIV. Ее определяют как минимум по двум из трех показателей (активы, чистый доход, средняя численность работников) на дату годовой отчетности за предыдущий год. Микропредприятия — до 350 тыс. евро активов, 700 тыс. евро дохода и 10 человек; малые — до 4 и 8 млн евро и 50 человек; средние — до 20 и 40 млн евро и 250 человек; крупные превышают эти пороги.
Часть информации доступна еще до NDA. Финансовая отчетность предприятий не составляет коммерческой тайны, и предприятия предоставляют ее копии по запросу (ч. 2 ст. 14 Закона № 996-XIV). Крупные предприятия, не являющиеся эмитентами, и средние обнародуют годовую отчетность с аудиторским отчетом на своем веб-сайте до 1 июня, а предприятия, представляющие общественный интерес (кроме крупных неэмитентов), и публичные АО — до 30 апреля (ч. 3 ст. 14). Расхождение между обнародованными цифрами и тем, что продавец показывает на переговорах, — повод для более глубокой проверки. Как проверяют саму отчетность, описано на странице аудит финансовой отчетности.
Налоговый due diligence: глубина проверки
Налоговый блок отвечает на один вопрос: сколько контролирующий орган может доначислить за еще открытые периоды. Объем выборки задает срок давности.
Срок давности отсчитывают от предельного срока подачи декларации, а если она подана позже, — от дня фактической подачи (п. 102.1 НКУ). Отсчет останавливается, в частности, на время запрета проверок и на время административного или судебного обжалования решения (п. 102.3). Переходные положения НКУ останавливали течение сроков давности с 18 марта 2020 года на время карантина COVID-19 (п. 52-2 подразд. 10 разд. XX НКУ; действие этого пункта приостановлено на период военного положения). Во время военного положения отсчет останавливается для документальных проверок, которые не проводятся (пп. 69.36 подразд. 10 разд. XX НКУ). Поэтому предельную дату для каждого периода рассчитываем отдельно: период старше трех лет может быть еще открыт.
Срок давности вообще не действует, если декларацию за период не подавали, если должностное лицо осуждено за уклонение от уплаты этого обязательства или уголовное производство закрыто по нереабилитирующим основаниям (п. 102.2 НКУ). Такие периоды проверяем на всю глубину существования компании.
Сроки давности
| Что определяет глубину | Срок | Норма |
|---|---|---|
| Доначисление по проверке | 1095 дней; отсчет останавливался на карантин COVID-19 и останавливается для проверок, не проведенных в военное положение | п. 102.1 НКУ; п. 52-2, пп. 69.36 подразд. 10 разд. XX НКУ |
| Проверки ТЦО, КИК, п. 141.4 | 2555 дней | п. 102.1 НКУ |
| Взыскание долга после начисления | 1095 дней | п. 102.4 НКУ |
Сроки хранения документов
| Документы | Срок хранения | Норма |
|---|---|---|
| Для контроля по ст. 39, 39-2, п. 141.4 | 2555 дней | пп. 44.3.1 НКУ |
| Первичные документы, регистры учета, финотчетность | 1825 дней | пп. 44.3.2 НКУ |
| Прочие, включая разрешительные | 1095 дней | пп. 44.3.3, 44.3.4 НКУ |
Сроки хранения продлеваются на время остановки срока давности (п. 44.3 НКУ), а документы, связанные с проверкой или обжалованием, хранятся до завершения спора (п. 44.4). Формировать показатели налоговой отчетности без подтверждающих документов запрещено (п. 44.1), поэтому отсутствие первички означает риск, который можно рассчитать. Операции со связанными лицами и нерезидентами проверяем за более длинный период, см. трансфертное ценообразование.
Найденные нарушения переводим в деньги по ставкам санкций.
Налоговые штрафы
| Нарушение | Санкция | Норма |
|---|---|---|
| Обязательство определил контролирующий орган | 10 % суммы; отменяется при уплате за 30 дней после НУР по проверкам, начатым или возобновленным с 01.08.2023, в военное положение | п. 123.1 НКУ; пп. 69.37 подразд. 10 разд. XX НКУ |
| То же умышленно; повторно в течение 1095 дней | 25 %; повторно 50 %; та же льгота по пп. 69.37 | п. 123.2, 123.3 НКУ |
| Накладная из НУР не зарегистрирована в ЕРНН | 50 % суммы НДС в накладной | п. 120-1.2 НКУ |
| Первичка не сохранена или не предоставлена | 1020 грн; повторно в течение года — 2040 грн | п. 121.1 НКУ |
| Неподача информации о структуре собственности или КБВ (ст. 44-1) | 5 минимальных зарплат на 1 января за каждый факт | п. 121.3 НКУ |
Пеня и административные штрафы
| Нарушение | Санкция | Норма |
|---|---|---|
| Просрочка уплаты обязательства | Пеня 120 % годовых учетной ставки НБУ за день; в случае пп. 69.37 не начисляется | п. 129.4 НКУ |
| Отсутствие налогового учета, нарушение порядка его ведения | 5–10 нмдг должностному лицу; повторно в течение года — 10–15 | ст. 163-1 КУоАП |
| Отсутствие бухучета, недостоверные данные в финотчетности | 8–15 нмдг; повторно в течение года — 10–20 | ст. 164-2 КУоАП |
Для IT-компаний — резидентов Дія Сіті проверяем требования ст. 5 Закона № 1667-IX: среднее месячное вознаграждение работникам и гиг-специалистам как минимум эквивалент 1200 евро, их как минимум девять, квалифицированный доход составляет не менее 90 % общего. В месяцы, когда требования к вознаграждению или численности не выполнены, резидент начисляет налог по ставке п. 167.1 НКУ на доходы специалистов и уплачивает его за свой счет (пп. 170.14-1.5 НКУ); эти требования проверяет камеральная проверка (пп. 75.1.1 НКУ). Налоги компании отдельно от сделки проверяет налоговый аудит компании.
Юридический контур: собственность и бенефициары
Юридический блок проверяет, что продавец может продать то, что продает, и кто стоит за структурой владения. Конечный бенефициарный владелец по ст. 1 Закона № 361-IX — лицо с прямым или непрямым решающим влиянием, в частности с долей от 25 % капитала или прав голоса. Номинальный владелец, номинальный держатель или посредник конечным бенефициаром быть не может.
Для групп с иностранным элементом отдельно проверяем ст. 44-1 НКУ. Нерезиденты с постоянным представительством и иностранные юрлица по пп. 133.1.5 должны устанавливать структуру собственности и всех конечных бенефициаров, хранить эту информацию в Украине как минимум 1825 дней и предоставлять ее контролирующему органу (п. 44-1.2). Уплата штрафа по п. 121.3 НКУ от обязанности подать информацию не освобождает. Корпоративные решения, права на объекты интеллектуальной собственности и договоры с ключевыми контрагентами охватывает юридический аудит бизнеса.
Red flags: что останавливает сделку
Red flag — признак того, что картина продавца расходится с реальностью:
- Первичные документы отсутствуют или восстанавливаются «под запрос».
- Периоды, за которые налоговая декларация не подавалась вообще: для них срок давности не применяется.
- Существенная часть выручки идет через связанных лиц или рисковых контрагентов.
- Расхождение между обнародованной годовой отчетностью и управленческими данными продавца.
- Массовая остановка регистрации налоговых накладных или незакрытые споры по ним.
- Незавершенное административное или судебное обжалование доначислений: оно останавливает отсчет срока давности.
- Работники, оформленные как ФЛП, при фактических признаках трудовых отношений.
- Формальная инвентаризация: фактические остатки с учетом не сверялись.
- Начатая реорганизация (кроме преобразования) или прекращение юрлица — самостоятельное основание для документальной внеплановой проверки (пп. 78.1.7 НКУ).
Как результат влияет на цену и договор
Выводы отчета используют в сделке тремя способами: снижение цены, перенос риска на продавца в договоре или отказ от сделки. Каждый из них опирается на количественную оценку риска.
- Корректировка цены. Пересчитанная нормализованная прибыль и фактический чистый долг заменяют цифры продавца в формуле цены.
- Удержание части платежа. Сумму депонируют до истечения периода, в котором риск может реализоваться; ориентиром служат сроки из п. 102.1 и 102.4 НКУ.
- Заверения продавца. Точечно: полнота уплаты налогов за конкретные периоды, отсутствие незадекларированных обязательств, наличие первички.
- Возмещение (indemnity). Отдельное обязательство продавца компенсировать доначисление по конкретному эпизоду, включая штраф и пеню.
- Отлагательные условия. Устранение нарушения до закрытия сделки.
Форму сделки тоже учитываем. При покупке корпоративных прав налоговая история остается внутри юрлица. При реорганизации п. 98.2 НКУ распределяет обязательства так: после изменения наименования, статуса или места регистрации их сохраняет сам плательщик, после объединения — объединенный плательщик, после разделения — новообразованные плательщики пропорционально балансовой стоимости имущества по разделительному балансу.
После закрытия сделки действуют короткие сроки. Сумму по налоговому уведомлению-решению уплачивают в течение 10 рабочих дней после его получения, если плательщик в этот срок не начал обжалование (п. 57.3 НКУ), а жалобу в орган высшего уровня подают в те же 10 рабочих дней (п. 56.3). Поэтому механику реагирования на такие решения прописывают в договоре купли-продажи заранее.
Нормативная база
Нормы, на которые опирается работа
- п. 102.1–102.4 ст. 102 НКУ — срок давности, который задает глубину налоговой проверки.
- п. 52-2, пп. 69.36–69.38 подразд. 10 разд. XX НКУ — остановка сроков давности и освобождение от штрафов и пени во время военного положения.
- ст. 44, 44-1 НКУ — первичные документы, сроки хранения, информация о конечных бенефициарах.
- ст. 120-1, 121, 123, 129 НКУ — штрафы и пеня, которыми измеряем риск.
- п. 98.2 НКУ — налоговые обязательства при реорганизации.
- ст. 1, 7, 9 Закона № 2258-VIII — аудиторские услуги, договор, профессиональный скептицизм.
- ст. 2, 14 Закона № 996-XIV — категории предприятий и открытость финансовой отчетности.
Риски и зачем поручать проверку команде по договору
Покупатель без due diligence получает вместе с долей доначисления за открытые периоды, штрафы и пеню, а также долги, которых нет в презентации продавца. Ошибка в расчете глубины проверки обходится дорого: период, который казался закрытым, может быть открыт из-за остановки сроков давности. Due diligence выполняет команда: аудитор финансового блока, налоговый консультант и юрист работают с одним data room и согласовывают выводы. Key Solutions работает по договору, где объем, сроки и ответственность зафиксированы до старта, а юридические вопросы закрывает legal.ua в составе группы. Обзор от чат-бота или разового исполнителя полезен для первого знакомства с компанией. Для решения о цене нужен отчет с нормами и суммами.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Due diligence — что это простыми словами?
Due diligence — это проверка компании перед сделкой, которую заказывает покупатель, инвестор или кредитор. Финансовая часть показывает реальную прибыль, долг и состояние активов, налоговая — суммы, которые контролирующий орган может доначислить за открытые периоды. Результат — отчет с рисками в гривнах и рекомендациями для договора: корректировка цены, удержание части платежа, заверения продавца.
Сколько стоит due diligence?
Стоимость рассчитываем после изучения периметра сделки. На нее влияют количество юридических лиц, глубина открытых налоговых периодов, контролируемые операции, состояние первичных документов, язык отчета и дедлайн сделки. Сумму и срок фиксируем в договоре до старта работ, поэтому бюджет проверки известен еще до открытия data room.
Чем финансовый due diligence отличается от аудита финансовой отчетности?
Аудит завершается независимым мнением аудитора о соответствии отчетности стандартам учета во всех существенных аспектах. Due diligence оценивает риски и реальную стоимость объекта в интересах покупателя, и мнения об отчетности в его отчете нет. Объем аудита задают закон и стандарты, объем due diligence — договор, где стороны фиксируют предмет, объем услуг, оплату и ответственность (ч. 2 ст. 7 Закона № 2258-VIII).
За какой период проводится налоговый due diligence?
Глубину задает срок давности по п. 102.1 НКУ: базовый для обычных проверок и более длинный для трансфертного ценообразования, КИК и п. 141.4. Отсчет останавливается на время обжалования. Переходные положения НКУ останавливали его на время карантина COVID-19 и останавливают для проверок, которые во время военного положения не проводятся (пп. 69.36 подразд. 10 разд. XX НКУ). Для периодов без поданной декларации срок давности не действует (п. 102.2 НКУ), поэтому их проверяем на всю глубину.
Как проверить компанию перед покупкой?
Проверку начинаем с открытых данных. Финансовая отчетность предприятий открыта для запросов, крупные и средние предприятия обнародуют ее с аудиторским отчетом (ст. 14 Закона № 996-XIV). Затем сверяем эти цифры с управленческими данными продавца, проверяем первичные документы и налоговую отчетность за открытые периоды в data room и рассчитываем риски в гривнах. Юридическую часть параллельно ведет legal.ua.
Что такое red flags при проверке компании перед покупкой?
Это признаки того, что картина продавца расходится с реальностью: отсутствие первичных документов, периоды без поданной налоговой декларации, концентрация выручки на связанных лицах, незакрытые споры по налоговым накладным, формальная инвентаризация, начатая процедура реорганизации или прекращения юридического лица.
Переходят ли налоговые долги компании на покупателя?
При покупке корпоративных прав налоговая история остается внутри юридического лица, поэтому вместе с долей к новому собственнику переходит и налоговый риск за открытые периоды. При реорганизации Налоговый кодекс возлагает обязанности по погашению денежных обязательств и налогового долга на правопреемников, в том числе пропорционально балансовой стоимости полученного имущества при разделении (п. 98.2 НКУ).
Сколько времени занимает финансовый и налоговый due diligence?
Срок определяют количество юридических лиц в периметре сделки, глубина открытых налоговых периодов и скорость, с которой продавец открывает первичные документы и доступ к учетной системе. Проверка группы с контролируемыми операциями длительнее, потому что исследуемый период длиннее (п. 102.1 НКУ). Конкретный срок фиксируем в договоре после изучения периметра.
Смежные услуги
Обсудим вашу сделку
Напишите название или код ЕГРПОУ компании, которую проверяете, вашу роль (покупатель, инвестор, продавец) и дату сделки. В ответ предложим периметр проверки, перечень документов для data room, срок и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp