


Оценка бизнеса — это расчёт стоимости компании или доли в ней как единого объекта: её активов, обязательств и способности приносить доход. Key Solutions рассчитывает стоимость доходным, сравнительным и затратным подходами, объясняет, какие факторы её формируют, и готовит финансовые данные к сделке, переговорам или спору.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: продажа бизнеса или доли, вход инвестора, выход участника ООО, кредит или залог, корпоративный спор, управленческое решение.
- Что вы получаете: расчёт минимум двумя подходами, диапазон стоимости, анализ чувствительности к допущениям и записку о факторах стоимости.
- Срок: по нашему опыту, больше всего времени занимает сбор и проверка данных. Срок называем после первого просмотра отчётности и фиксируем в договоре.
- Стоимость: договорная, зависит от цели, количества юрлиц и активов, состояния учёта и нужных подходов.
- С чего начать: пришлите отчётность за два-три года и опишите цель оценки. В ответ назовём подходы, срок и стоимость.
Зачем нужна оценка бизнеса и кто её заказывает
Оценка нужна тогда, когда стоимость компании становится предметом расчёта: при сделке, споре, привлечении денег или отчётности. Владелец получает числовой ориентир, который можно защитить перед покупателем, банком или партнёром.
Типичные поводы заказать оценку бизнеса:
- продажа бизнеса целиком или доли — нужна цена, которую можно обосновать перед покупателем;
- вход инвестора — от оценки зависит, какую долю инвестор получает за свои деньги;
- выход или исключение участника ООО — закон прямо требует рассчитать стоимость доли;
- залог, кредит, лизинг — кредитор хочет понимать реальное покрытие обязательства;
- реорганизация, создание дочерней компании, внесение имущества в уставный капитал;
- корпоративные и наследственные споры, раздел имущества, обращение взыскания на долю;
- управленческие решения — понять, какие подразделения и активы создают стоимость, а какие её уменьшают.
Отдельный сценарий — вопрос «сколько будет стоить компания, если изменятся цены, объёмы или курс». Это уже бизнес-аналитика: моделирование сценариев и проверка чувствительности стоимости к цене, объёму продаж, курсу и стоимости капитала. Такой расчёт удобно строить поверх готовой финансовой модели бизнеса.
Три подхода к расчёту стоимости компании
Национальный стандарт 1 «Общие основы оценки имущества и имущественных прав» называет три основных методических подхода: затратный (имущественный), доходный и сравнительный (п. 38 Национального стандарта 1). Они отвечают на разные вопросы: доходный — «сколько денег компания принесёт», сравнительный — «за сколько продают похожие», затратный — «во сколько обойдётся создать такую же». Обычно считают минимум двумя подходами, и расхождение результатов само по себе даёт диагностику.
| Подход | Основа расчёта | Когда уместен | Где даёт сбой |
|---|---|---|---|
| Доходный (дисконтирование денежных потоков, капитализация прибыли) | Прогноз денежных потоков и ставка, учитывающая риск и стоимость капитала | Действующий прибыльный бизнес с предсказуемой выручкой | Убыточные и молодые компании; результат очень чувствителен к прогнозу и ставке |
| Сравнительный (аналоги, мультипликаторы) | Цены сделок и мультипликаторы сопоставимых компаний того же сегмента | Отрасли с большим числом открытых сделок; проверка других подходов | Узкие ниши без аналогов; разная структура и учёт компаний |
| Затратный (метод чистых активов) | Стоимость активов за вычетом обязательств | Новые компании, имущественные комплексы, ликвидация, нестабильный доход | Не учитывает репутацию, клиентскую базу и синергию; занижает стоимость сервисного бизнеса |
Логика выбора простая. Для прибыльной компании основным становится доходный подход, сравнительный служит проверкой. Для стартапа без выручки или компании, чья ценность сосредоточена в имуществе, ведущим будет затратный. Саму идею рыночности Налоговый кодекс описывает через добровольность и независимость сторон: рыночная цена — это цена, по которой продавец желает передать товары (работы, услуги), а покупатель желает их приобрести на добровольной основе, обе стороны взаимно независимы юридически и фактически и обладают достаточной информацией (пп. 14.1.219 п. 14.1 ст. 14 НКУ).
Оценка бизнеса и отчёт оценщика: кто что делает
Расчёт стоимости для переговоров и управленческих решений и официальный отчёт об оценке имущества — разные документы. Отчёт об оценке имущества составляет субъект оценочной деятельности, получивший сертификат Фонда государственного имущества, в составе которого работает хотя бы один оценщик (ст. 5 и ст. 12 Закона № 2658-III). У Key Solutions такого сертификата нет, мы работаем с финансовой частью: считаем стоимость, готовим учёт и данные, объясняем показатели.
Источник: ст. 5, 7, 12 Закона № 2658-III
| Документ | Кто готовит | Когда нужен |
|---|---|---|
| Расчёт стоимости и аналитическая записка | Key Solutions | Переговоры о цене, вход инвестора, план продажи, управленческие решения |
| Отчёт об оценке имущества | Субъект оценочной деятельности с сертификатом ФГИУ | Когда его требует закон, суд или сторона сделки |
| Учёт, отчётность, данные для оценщика | Key Solutions | Перед любой оценкой, чтобы цифры выдержали проверку |
Закон делает оценку обязательной, в частности, при переоценке основных фондов для целей бухгалтерского учёта, определении убытков или размера возмещения в случаях, установленных законом, по решению суда, а также в операциях с государственным или коммунальным имуществом (ч. 2 ст. 7 Закона № 2658-III). В таких случаях мы готовим учёт и исходные данные, а отчёт подписывает оценщик.
Что входит в услугу
- уточнение цели, даты оценки и того, что именно оцениваем: компанию, долю, группу или отдельное направление;
- проверка финансовой отчётности, оборотно-сальдовых ведомостей и расшифровок за 2–3 года;
- нормализация прибыли: разовые доходы и расходы, операции со связанными лицами, личные расходы владельца;
- расчёт стоимости минимум двумя подходами и объяснение расхождений;
- анализ чувствительности: как меняется стоимость от цены, объёмов, курса и ставки дисконтирования;
- аналитическая записка о факторах стоимости: маржа, дебиторка, запасы, долг, зависимость от ключевых клиентов;
- подготовка данных для оценщика, если нужен отчёт об оценке имущества.
Этапы работы
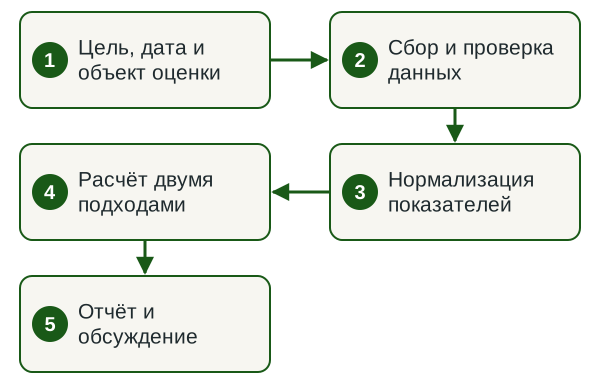
- Цель, дата и объект оценки. Фиксируем, для чего нужна оценка, на какую дату и что именно оцениваем.
- Сбор и проверка данных. Получаем отчётность и документы, сверяем показатели с учётом и первичкой.
- Нормализация показателей. Отделяем разовые и нетипичные операции, чтобы прибыль отражала реальную деятельность.
- Расчёт двумя подходами. Считаем стоимость, строим диапазон и проверяем чувствительность к ключевым допущениям.
- Отчёт и обсуждение. Передаём расчёт и записку, объясняем результат вам, инвестору или банку.
Сроки
По нашему опыту, больше всего времени занимает сбор и проверка исходных данных, сам расчёт — меньшая часть работы. Срок зависит от количества юридических лиц, состояния учёта и того, как быстро вы предоставляете документы и ответы. Конкретную дату называем после первого просмотра отчётности и фиксируем в договоре.
От чего зависит стоимость
Стоимость оценки договорная. На объём работ влияют:
- цель оценки: переговоры, выход участника, спор, кредит;
- количество юридических лиц, направлений и активов в периметре оценки;
- состояние учёта и потребность в восстановлении документов или инвентаризации;
- количество подходов и сценариев, которые нужно рассчитать;
- срочность и участие в переговорах или встречах с инвестором.
Какие данные нужны от заказчика
Чем полнее пакет исходных данных, тем уже итоговый диапазон стоимости. Минимальный набор группируется в четыре блока.
| Блок | Что предоставляет заказчик | Для чего используется |
|---|---|---|
| Учётные данные | Финансовая отчётность за несколько лет, оборотно-сальдовые ведомости, учётная политика, расшифровки задолженности, результаты инвентаризации | Нормализация прибыли, расчёт чистых активов, поиск неработающих и обесцененных активов |
| Юридические документы | Устав, структура собственности, документы на имущество, договоры аренды и кредитные договоры, сведения о залогах и спорах | Определение того, что входит в объект оценки, и учёт обременений |
| Операционные данные | Структура выручки по продуктам и клиентам, себестоимость, персонал и фонд оплаты труда, мощности, планы капитальных вложений | Прогноз денежных потоков и оценка устойчивости бизнес-модели |
| Рыночный контекст | Данные о конкурентах, ценах, сделках в отрасли, поставщиках, регуляторных ограничениях | Подбор аналогов и мультипликаторов, обоснование темпов роста |
Отдельно фиксируются нетипичные операции: расчёты со связанными лицами, доходы и расходы вне основной деятельности, личные расходы владельца, проведённые через компанию. Их нормализация нередко меняет результат сильнее, чем выбор ставки дисконтирования.
- Финансовая отчётность и оборотно-сальдовые ведомости за 2–3 года.
- Устав, структура собственности, документы на ключевые активы.
- Ответственное лицо с вашей стороны, которое отвечает на вопросы в течение нескольких дней.
- Доступ к управленческим отчётам и планам, если они есть.
Результат
- расчёт стоимости компании или доли минимум двумя подходами;
- диапазон стоимости и таблица чувствительности к ключевым допущениям;
- аналитическая записка о факторах, которые увеличивают и уменьшают стоимость;
- перечень нормализационных корректировок с пояснениями;
- пакет финансовых данных для оценщика, покупателя, инвестора или банка.
Узнать стоимость оценки
Опишите цель оценки и приложите отчётность за последние годы. В ответ назовём подходы, срок и стоимость.
Финансовая отчётность как основа расчёта
Любая оценка начинается с отчётности, потому что именно в ней проверяемые данные об активах, обязательствах и результатах деятельности. Закон определяет собственный капитал как разницу между активами и обязательствами предприятия (ст. 1 Закона № 996-XIV), а целью учёта и отчётности — предоставление пользователям полной, правдивой и непредвзятой информации о финансовом состоянии и результатах деятельности (ч. 1 ст. 3 Закона № 996-XIV).
Состав отчётности задаёт НП(С)БУ 1 «Общие требования к финансовой отчётности», утверждённое приказом Минфина от 07.02.2013 № 73. Для оценщика каждая форма закрывает свой участок:
- баланс — состав имущества и долгов на дату, база для метода чистых активов;
- отчёт о финансовых результатах — доходы, расходы и прибыль, отправная точка доходного подхода;
- отчёт о движении денежных средств — реальные поступления и выбытия денег по операционной, инвестиционной и финансовой деятельности;
- отчёт о собственном капитале — изменения капитала, включая дооценки и распределения;
- примечания — детализация статей, без которой цифры баланса нельзя корректно толковать.
НП(С)БУ 1 закрепляет принцип непрерывности, принцип исторической (фактической) себестоимости и принцип осмотрительности, по которому методы оценки в учёте должны предотвращать занижение обязательств и расходов и завышение активов и доходов. Поэтому балансовая и рыночная стоимость — разные величины, и переход от одной к другой всегда требует корректировок.
Достоверность данных подтверждает инвентаризация. Она обязательна, в частности, перед составлением годовой финансовой отчётности и при смене материально ответственных лиц (п. 7 разд. I Положения № 879). Если в компании давно не проводилась инвентаризация, оценка начинается с восстановления реальных данных об активах.
Чем оценка отличается от аудита и Due Diligence
Оценка отвечает на вопрос «сколько стоит», аудит — «достоверна ли отчётность», Due Diligence — «какие риски скрыты внутри компании». Это три разные услуги с разным результатом.
| Критерий | Оценка бизнеса | Аудит отчётности | Due Diligence |
|---|---|---|---|
| Главный вопрос | Какова стоимость компании или доли | Соответствует ли отчётность стандартам во всех существенных аспектах | Какие финансовые, налоговые и юридические риски принимает покупатель |
| Результат | Расчёт с допущениями и выводом о стоимости | Аудиторский отчёт с независимым мнением | Отчёт о рисках и их влиянии на цену сделки |
| Ориентация во времени | Преимущественно будущее | Прошедший отчётный период | Прошлое и текущее состояние |
| Кому адресован | Владельцу, инвестору, банку, суду | Широкому кругу пользователей отчётности | Заказчику сделки |
Для отдельных категорий предприятий закон ограничивает совмещение обязательного аудита и услуг по оценке в одной аудиторской фирме (п. 7 ч. 4 ст. 6 Закона № 2258-VIII). Если компании нужны и аудит финансовой отчётности, и оценка, состав исполнителей и очерёдность работ стоит планировать заранее. Перед покупкой бизнеса оценку обычно дополняют финансовым и налоговым due diligence.
Оценка доли участника ООО: что требует закон
Для ООО порядок расчёта задаёт ст. 24 Закона № 2275-VIII: стоимость доли участника определяется исходя из рыночной стоимости совокупности всех долей участников пропорционально размеру его доли (ч. 8).
- не позднее 30 дней со дня, когда общество узнало или должно было узнать о выходе участника, оно сообщает ему стоимость доли, даёт обоснованный расчёт и копии документов (ч. 6);
- стоимость доли определяется на день, предшествовавший дню подачи участником заявления (ч. 6);
- выплатить стоимость доли общество должно в течение одного года, если устав не устанавливает другой срок (ч. 7);
- общество предоставляет вышедшему участнику доступ к финансовой отчётности и другим документам для определения стоимости доли (ч. 11);
- устав может предусматривать другие срок, порядок и способ расчётов, а также порядок выбора субъекта оценочной деятельности (ч. 12).
Правила ч. 8–11 ст. 24 действуют и при исключении участника: не позднее 30 дней со дня решения общество сообщает стоимость доли, которую определяют на день, предшествовавший решению общего собрания об исключении (ч. 13 ст. 24). Вклад в неденежной форме должен иметь денежную оценку, которую утверждают единогласным решением общего собрания с участием всех участников (ч. 3 ст. 13 Закона № 2275-VIII). Юридическую часть корпоративного спора ведёт legal.ua, расчёт и финансовые данные готовим мы.
Бизнес-аналитика: что владелец получает вместе с цифрой
Бизнес-аналитика — это разбор факторов, которые формируют стоимость компании. Услуги бизнес-аналитика в составе оценки охватывают структуру выручки и маржинальности, качество дебиторской задолженности, оборачиваемость запасов, долговую нагрузку, зависимость от ключевых клиентов и поставщиков, устойчивость к изменению цен и валютного курса.
Полезный формат результата — диапазон стоимости с указанием, какие допущения его сдвигают и насколько. Такой отчёт выдерживает переговоры: контрагент спорит с конкретным допущением и видит его влияние на цену. Оценка всегда привязана к дате, и через несколько месяцев с изменившимися показателями результат будет другим.
Нормативная база
Нормы, на которые опирается работа
- ст. 5, ч. 2 ст. 7, ст. 12 Закона № 2658-III — кто является субъектом оценочной деятельности, когда оценка обязательна, что такое отчёт об оценке имущества.
- п. 38 Национального стандарта 1 (постановление КМУ от 10.09.2003 № 1440) — затратный, доходный и сравнительный подходы.
- ст. 24, ч. 3 ст. 13 Закона № 2275-VIII — стоимость доли участника ООО, сроки расчёта, оценка неденежного вклада.
- ст. 1, ст. 3 Закона № 996-XIV — собственный капитал, цель финансовой отчётности.
- пп. 14.1.219 п. 14.1 ст. 14 НКУ — определение рыночной цены.
- п. 7 разд. I Положения № 879 — когда инвентаризация обязательна.
Риски и почему оценку стоит доверить команде по договору
Типичные ошибки в оценке — расчёт одним подходом, прибыль без нормализации, прогноз без связи с фактической отчётностью и путаница между балансовой и рыночной стоимостью. Последствия прямые: продажа доли ниже рынка, переплата за купленный бизнес, спор с участником, отказ банка. Мы работаем по договору с определённым объёмом и ответственностью, сверяем цифры с учётом и объясняем каждое допущение. По юридическим вопросам сделки подключаем юристов группы.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Как рассчитать стоимость бизнеса?
Расчёт начинают с цели и даты оценки, затем собирают отчётность за несколько лет и считают минимум двумя подходами. Метод чистых активов даёт нижнюю границу, потому что собственный капитал по Закону о бухгалтерском учёте равен разнице между активами и обязательствами. Доходный и сравнительный подходы добавляют будущие доходы, клиентскую базу и репутацию, поэтому для сделки их считают вместе.
Какой метод оценки бизнеса выбрать?
Выбор зависит от состояния компании: для действующего прибыльного бизнеса ведущий подход доходный, для компании без стабильной прибыли или с большой долей имущества — затратный, а сравнительный обычно используют как проверку. Корректная практика — считать минимум двумя подходами и объяснять, почему результаты расходятся.
Чем оценка бизнеса отличается от аудита?
Оценка определяет стоимость компании и опирается прежде всего на прогноз будущих доходов. Аудит финансовой отчётности проверяет данные учёта и показатели отчётности, чтобы выразить независимое мнение аудитора об их соответствии стандартам. Аудит подтверждает достоверность исходных данных, вопрос «сколько стоит бизнес» остаётся за оценкой.
Нужна ли оценка бизнеса при выходе участника из ООО?
Да, расчёт обязателен: стоимость доли определяют исходя из рыночной стоимости совокупности всех долей пропорционально размеру доли участника (ч. 8 ст. 24 Закона № 2275-VIII). В течение 30 дней общество сообщает бывшему участнику стоимость доли и даёт обоснованный расчёт с копиями документов. Устав может определять порядок выбора субъекта оценочной деятельности.
Какие документы нужны для оценки стоимости компании?
Нужны финансовая отчётность за несколько последних лет, оборотно-сальдовые ведомости и расшифровки задолженности, учётная политика, устав и структура собственности, документы на имущество, кредитные договоры и сведения о залогах, данные о выручке по продуктам и клиентам. Отдельно просим результаты последней инвентаризации.
Как оценить малый бизнес?
В малом бизнесе главный фактор стоимости часто сам владелец. Поэтому в расчёте отдельно показываем рыночное вознаграждение руководителя, зависимость от личных контактов и ту часть прибыли, которая останется после передачи дел. Базу дают чистые активы и нормализованная прибыль, сравнительный подход используем как проверку, если есть сопоставимые сделки.
Кто может составить отчёт об оценке имущества?
Отчёт об оценке имущества составляет субъект оценочной деятельности, у которого есть сертификат Фонда государственного имущества и в штате которого работает оценщик (ст. 5, ст. 12 Закона № 2658-III). Key Solutions готовит для такого отчёта учёт, отчётность и финансовые данные, а для переговоров и управленческих решений рассчитывает стоимость и объясняет, что её формирует.
Сколько стоит оценка бизнеса?
Стоимость договорная. Её определяют цель оценки, количество юридических лиц и активов, состояние учёта, нужные подходы и срок. Пришлите финансовую отчётность за два-три года и опишите цель: после первого просмотра назовём объём работ, срок и стоимость и зафиксируем их в договоре.
Смежные услуги
Обсудим оценку вашего бизнеса
Напишите, для чего нужна оценка и на какую дату, и приложите отчётность за последние годы. В ответ назовём подходы, срок и стоимость работы.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp