


Налоговый аудит компании — это независимая проверка налогового учета, деклараций и первичных документов по заказу собственника или руководителя. Key Solutions находит ошибки до проверки ДПС, оценивает риски доначислений и дает план исправлений.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужен: перед плановой проверкой ДПС, после смены бухгалтера или директора, перед продажей бизнеса или входом инвестора.
- Что получаете: отчет с перечнем ошибок, суммами возможных доначислений, ссылками на нормы НКУ и планом исправлений.
- Срок фиксируем в договоре после первого анализа. Он зависит от количества налогов, периодов и объема первичных документов.
- Стоимость зависит от системы налогообложения, количества операций, проверяемых периодов и состояния документов.
- С чего начать: напишите систему налогообложения, периоды и получен ли приказ о проверке. Назовем объем и цену.
В каких случаях требуется налоговый аудит
Налоговый аудит нужен, когда собственнику важно знать реальное состояние налогов раньше, чем его оценит инспектор, покупатель бизнеса или банк. Обращайтесь в Key Solutions, если необходимо:
- проверить правильность учета и отчетности и своевременно исправить ошибки;
- принять дела после смены главного бухгалтера, финансового директора или руководителя;
- проверить отчетность перед подачей документов в контролирующие органы;
- подготовиться к документальной проверке ДПС (порядок подготовки описан на странице аудит перед налоговой проверкой);
- подготовить выгрузку учетных данных SAF-T UA, если компания относится к крупным плательщикам налогов.
Аудит налоговых расчетов снижает потери от штрафных санкций и количество споров с ДПС, которые отнимают время и деньги компании. Учет, который с первого дня опирается на полную первичную документацию, проходит проверку спокойнее.
Что проверяем: налоговый учет и налоговую отчетность
Аудит налоговой отчетности и аудит налогового учета мы проводим вместе: сверяем декларации с регистрами, а регистры с первичными документами и договорами. Так видно, где возникла ошибка и сколько периодов она затрагивает.
| Объект | Что сверяем | Типичный риск |
|---|---|---|
| Налог на прибыль | Финансовый результат, налоговые разницы, обоснованность расходов | Снятие расходов и доначисление налога |
| НДС | Налоговые накладные в ЕРНН, налоговый кредит, декларации | Снятие налогового кредита, блокировка накладных |
| НДФЛ, военный сбор, ЕСВ | Начисление зарплаты и выплаты физическим лицам | Доначисление и штраф налогового агента |
| Первичные документы и договоры | Акты, накладные, договоры, реальность операций | Признание операций нереальными |
| Учет и данные для е-аудита | Регистры, оборотно-сальдовые ведомости, учетная система | Документы, не предоставленные до конца проверки или вместе с возражениями на акт, считаются отсутствующими (п. 44.6, п. 86.7 НКУ) |
Что входит в услугу
- общий анализ деятельности компании и ее договорной работы;
- проверка действующей системы налогообложения и факторов, влияющих на размер платежей;
- проверка способов расчета налогов и сборов;
- анализ хозяйственных связей с основными контрагентами;
- оценка документооборота, прав и обязанностей службы, которая начисляет и уплачивает налоги;
- расчет налоговой нагрузки;
- проверка правильности начисления и уплаты налогов и сборов в бюджет и фонды;
- оценка готовности предоставить контролирующему органу первичные документы и электронные данные учета за проверяемый период.
Этапы работы
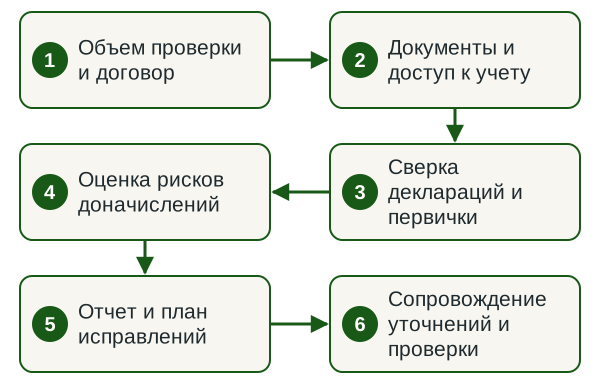
- Объем проверки и договор Согласовываем налоги, периоды и формат работы, фиксируем срок и ответственность в договоре.
- Документы и доступ к учету Получаем декларации, регистры, договоры и доступ к учетной системе на чтение.
- Сверка деклараций и первички Сравниваем отчетность с регистрами и первичными документами, выборочно проверяем операции.
- Оценка рисков доначислений По каждой ошибке рассчитываем сумму налога и возможные санкции со ссылкой на норму НКУ.
- Отчет и план исправлений Передаем письменный отчет, разбираем его с руководителем и бухгалтером, определяем очередность исправлений.
- Сопровождение уточнений и проверки Готовим уточняющие расчеты вместе с вашим бухгалтером и при необходимости сопровождаем проверку ДПС.
Сроки
Срок работы фиксируем в договоре после первого анализа документов. Он зависит от количества налогов и периодов, объема первичных документов, состояния учетной системы и скорости ответов вашей бухгалтерии. О плановой документальной проверке ДПС должна уведомить не позднее чем за 10 календарных дней до ее начала (п. 77.4 НКУ). Если приказ уже получен, согласовываем сжатый график и начинаем с налогов, которые входят в предмет проверки.
От чего зависит стоимость
- система налогообложения и количество налогов в проверке;
- количество операций и контрагентов за период;
- количество проверяемых периодов;
- состояние первичных документов и учетной системы;
- операции с повышенным риском: ВЭД, расчеты с нерезидентами, контролируемые операции;
- сжатый срок перед проверкой ДПС, который требует большей команды.
Цену называем после первого анализа и фиксируем в договоре вместе с объемом работ.
Что нужно от вас
- налоговые декларации и расчеты за проверяемые периоды с квитанциями о принятии;
- оборотно-сальдовые ведомости, регистры и финансовая отчетность;
- договоры с основными контрагентами и первичные документы по нашей выборке;
- доступ к учетной системе на чтение и данные интегрированной карточки плательщика;
- запросы, акты и письма ДПС за последние годы, если они есть;
- контактное лицо в бухгалтерии, которое оперативно отвечает на вопросы.
Итоги налогового аудита предприятия
После окончания налогового аудита организации руководитель получает письменный отчет, где содержится:
- оценка системы налогового учета и факторов, которые влияют на размер платежей;
- перечень нарушений законодательства (если они есть) со ссылками на нормы НКУ;
- сумма возможных доначислений налогов и сборов;
- размер недоплаченных или переплаченных обязательств;
- перечень деклараций, требующих уточнения;
- оценка риска попадания в план-график документальных плановых проверок;
- план исправления недочетов и снижения их последствий.
Узнать стоимость налогового аудита
Напишите систему налогообложения, вид деятельности и периоды, которые нужно проверить. В ответ назовем объем, срок и стоимость.
Какие штрафы предусматривает Налоговый кодекс
Штрафы за занижение и несвоевременную уплату считаются в процентах от суммы налога, поэтому риск стоит оценить до проверки. Льготы военного положения указаны в тех же строках, что и базовые ставки.
| Ситуация | Санкция | Норма |
|---|---|---|
| Занижение, выявленное ДПС | 10 %, умышленно 25 %, повторно умышленно 50 %. В военное положение уплата за 30 дней после НУР отменяет штраф и пеню | пп. 123.1–123.3 НКУ; пп. 69.37 подразд. 10 разд. XX |
| Несвоевременная уплата согласованного обязательства | 5 % до 30 дней, 10 % свыше 30 дней; умышленно 25 %; повторно или свыше 90 дней 50 % | пп. 124.1–124.3 НКУ |
| Непредоставление документов при проверке | 1020 грн, повторно в течение года 2040 грн | п. 121.1 НКУ |
| Непредоставление ответа на запрос ДПС | 1 минимальная зарплата за факт; по запросу из пп. 6–8 пп. 73.3.1 — 5 минимальных зарплат | п. 121.2 НКУ |
| Самостоятельное исправление ошибки | 3 % или 5 % от недоплаты. В военное положение штраф и пеня не применяются | п. 50.1 НКУ; пп. 69.38 подразд. 10 разд. XX |
Важно. Во время документальной проверки уточняющий расчет за проверяемый период подать уже нельзя (п. 50.2 НКУ). Поэтому для проверяемого периода освобождение от штрафа за самоисправление доступно только до начала проверки.
Какой орган сегодня проводит налоговые проверки
В текстах о проверках до сих пор встречается Государственная фискальная служба, однако она реорганизована. Постановлением Кабинета Министров Украины от 18.12.2018 № 1200 образованы Государственная налоговая служба Украины и Государственная таможенная служба Украины. Положение о ДПС утверждено постановлением КМУ от 06.03.2019 № 227, а территориальные органы налоговой службы созданы постановлением КМУ от 19.06.2019 № 537. Именно ДПС реализует государственную налоговую политику и проводит проверки плательщиков.
Виды налоговых проверок определены статьей 75 НКУ (глава 8 раздела II):
- камеральные — проводятся по данным поданной отчетности;
- документальные — плановые или внеплановые, выездные или невыездные;
- фактические — по месту осуществления хозяйственной деятельности.
Мораторий на проверки сейчас действует частично: для плательщиков, налоговый адрес или объекты которых находятся на временно оккупированных территориях, территориях активных или возможных боевых действий (пп. 69.35-1 п. 69 подразд. 10 разд. XX НКУ), причем и для них предусмотрен ряд исключений. Для остальных плательщиков документальные плановые, внеплановые и фактические проверки проводятся в обычном порядке, поэтому к проверке стоит готовиться заранее.
За какой период вас могут проверить
Общий срок давности для определения налоговых обязательств и проведения проверок составляет 1095 дней после предельного срока подачи декларации или уплаты (п. 102.1 НКУ). Для проверок по правилам трансфертного ценообразования (ст. 39 и 39-2 НКУ) и доходов нерезидентов (п. 141.4 НКУ) этот срок увеличен до 2555 дней. Если компания подала уточняющий расчет, ДПС может проверить заявленные в нем уточнения в течение 1095 дней со дня его подачи.
Течение сроков давности приостанавливалось с 18.03.2020 из-за карантина (п. 52-2 подразд. 10 разд. XX НКУ) и далее в период военного положения, в общей сложности на 1231 день, по 31.07.2023. Закон № 3219-IX от 30.06.2023 вступил в силу 1 августа 2023 года и исключил п. 102.9 НКУ, который предусматривал приостановку на время военного положения. Из-за этой паузы фактическая глубина контроля доходила примерно до 2326 дней, то есть более шести лет. В конце июля 2026 года продленные 1095-дневные сроки истекли, и для большинства компаний снова действует стандартный срок. Для плательщиков, проверки которых не проводятся из-за моратория, отсчет срока давности приостановлен (пп. 69.36 подразд. 10 разд. XX НКУ), поэтому при аудите мы проверяем все периоды, которые еще открыты для контроля.
Электронный аудит и SAF-T UA
Согласно абзацу второму п. 85.2 ст. 85 НКУ крупный плательщик налогов по запросу контролирующего органа обязан предоставить средствами электронной связи копии документов учета доходов, расходов и других показателей, связанных с определением объектов налогообложения, первичных документов, регистров бухгалтерского учета и финансовой отчетности не позднее двух рабочих дней, следующих за днем получения запроса. Формат и порядок такой выгрузки устанавливает Министерство финансов Украины, это и есть стандартный аудиторский файл SAF-T UA.
Крупным плательщиком считается юридическое лицо или постоянное представительство нерезидента, у которого доход от всех видов деятельности за последние четыре последовательных квартала превышает эквивалент 50 млн евро либо общая сумма уплаченных в Государственный бюджет налогов и сборов за тот же период превышает эквивалент 1,5 млн евро (пп. 14.1.24 п. 14.1 ст. 14 НКУ). Перечень таких плательщиков ДПС формирует ежегодно.
Обязанность предоставить документы возникает после начала проверки (п. 85.2 НКУ), поэтому файл подается по запросу в ходе документальной проверки. Регулярная подача SAF-T UA всеми плательщиками НДС по состоянию на сентябрь 2026 года законом не введена. Документы, не предоставленные до окончания проверки или вместе с возражениями на акт (п. 86.7 НКУ), считаются отсутствующими (п. 44.6 НКУ). Подготовить учетную систему к выгрузке корректного файла за два дня сложно, поэтому эту работу стоит провести заранее, в рамках налогового аудита.
Как часто проводить налоговый аудит
Ошибки возможны даже при аккуратном учете, особенно если бухгалтер один или только начинает работать с компанией. По нашему опыту, в отчете каждый раз есть рекомендации по улучшению, и их список может быть довольно длинным.
Поэтому важна регулярность: обычно аудит проводят раз в год или раз в два года. Периодичность определяет руководитель компании с учетом таких обстоятельств:
- менялся ли персонал бухгалтерии;
- были ли замечания при прошлой проверке;
- менялся ли собственник;
- какие изменения были в структуре компании;
- попадает ли предприятие в план-график документальных плановых проверок ДПС.
Работы, которые можно выполнить дистанционно, проводим онлайн. Налоговый аудит защищает компанию от необоснованных претензий контролирующего органа и снижает риск штрафов и взысканий.
Нормативная база
Нормы, на которые опирается работа
- ст. 75 НКУ — виды налоговых проверок: камеральные, документальные, фактические;
- п. 77.4 НКУ — приказ и уведомление о плановой проверке не позднее чем за 10 календарных дней;
- пп. 50.1, 50.2 НКУ — самостоятельное исправление ошибок и запрет уточнений во время проверки;
- п. 102.1 НКУ — срок давности для проверок и доначислений;
- ст. 121, 123, 124 НКУ — штрафы за непредоставление документов, занижение обязательств и несвоевременную уплату;
- п. 85.2, п. 44.6 НКУ — предоставление документов при проверке, электронные копии для крупных плательщиков, последствия непредоставления;
- пп. 69.35-1, 69.36–69.38 п. 69 подразд. 10 разд. XX НКУ — мораторий на проверки, приостановка срока давности и льготы военного положения.
Риски и почему стоит поручить команде по договору
Ошибка в одной операции часто затрагивает несколько налогов и периодов: налог на прибыль, НДС, пеню. Бухгалтер, который ведет учет, проверяет собственные решения, поэтому независимый взгляд находит то, что привычно пропускают. Консультация чат-бота или разовый совет без документов дает общую картину и не учитывает ваших договоров и первички.
Команда Key Solutions работает по договору: объем, срок и ответственность фиксируем до старта, а каждый вывод опирается на конкретную норму НКУ. Спорные вопросы, которые могут дойти до суда, закрываем вместе с юристами legal.ua. Если аудит показал, что учет нужно восстанавливать, эту работу берет та же команда: восстановление бухгалтерского учета и первички. Другие проверки учета и отчетности собраны в разделе аудиторские услуги Key Solutions.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что такое налоговый аудит и зачем он нужен компании?
Налоговый аудит — это независимая проверка правильности начисления и уплаты налогов, полноты отчетности и документального подтверждения операций до прихода ДПС. Он показывает, какие декларации требуют уточнения, где учет расходится с первичными документами и какие риски возникнут при документальной проверке. По итогам руководитель получает отчет с нарушениями, ссылками на нормы НКУ и рекомендациями по их устранению.
Как часто нужно проводить налоговый аудит предприятия?
Большинству компаний налоговый аудит целесообразно проводить раз в год или раз в два года. Внепланово его проводят при смене главного бухгалтера, финансового директора или собственника, после изменений в структуре бизнеса, при включении в план-график проверок ДПС или после замечаний прошлой проверки. Периодичность определяет руководитель, исходя из объема операций и уровня налоговых рисков.
За какой период налоговая может проверить предприятие?
Общий срок давности — 1095 дней после предельного срока подачи декларации (п. 102.1 НКУ), для проверок трансфертного ценообразования и доходов нерезидентов — 2555 дней. Продленные паузой с 18 марта 2020 года по 31 июля 2023 года 1095-дневные сроки истекли в конце июля 2026 года. Поэтому для большинства плательщиков снова действует стандартный горизонт, а для плательщиков под мораторием отсчет приостановлен (пп. 69.36 подразд. 10 разд. XX НКУ).
Какие штрафы грозят за занижение налоговых обязательств?
Штраф за занижение, выявленное ДПС, считается в процентах от доначисленной суммы и растет, если деяние умышленное или повторное (пп. 123.1–123.3 НКУ). Несвоевременную уплату согласованного обязательства отдельно наказывает статья 124 НКУ. В период военного положения штраф по результатам проверки считается отмененным, если налог уплачен в течение 30 дней после получения налогового уведомления-решения (пп. 69.37 подразд. 10 разд. XX НКУ).
Что такое SAF-T UA и кто обязан его предоставлять?
SAF-T UA — это стандартный аудиторский файл, электронная выгрузка учетных данных в формате, который устанавливает Минфин. Крупный плательщик налогов предоставляет такие данные по запросу контролирующего органа во время проверки (п. 85.2 НКУ). По состоянию на сентябрь 2026 года регулярная подача файла всеми плательщиками НДС законом не введена.
Действует ли мораторий на налоговые проверки?
Мораторий на налоговые проверки сейчас действует частично. По пп. 69.35-1 п. 69 подразд. 10 разд. XX НКУ он распространяется на плательщиков, чей налоговый адрес находится на временно оккупированных территориях, территориях активных или возможных боевых действий, и имеет исключения. Для остальных компаний документальные и фактические проверки проводятся в обычном порядке, поэтому учет и первичку стоит держать готовыми к проверке.
Сколько стоит налоговый аудит компании?
Стоимость налогового аудита зависит от системы налогообложения, количества операций и контрагентов, числа проверяемых периодов и состояния первичных документов. Цену называем после первого анализа документов и фиксируем в договоре вместе с объемом и сроком. Для оценки напишите систему налогообложения, вид деятельности и периоды, которые нужно проверить.
Можно ли исправить найденные ошибки без штрафа?
Да, в период военного положения плательщик, который сам исправляет ошибку по правилам статьи 50 НКУ, освобождается от штрафа по п. 50.1 и пени (пп. 69.38 подразд. 10 разд. XX НКУ). Для периода, который проверяет ДПС, льгота доступна только до начала документальной проверки: во время проверки уточнение за этот период подать уже нельзя (п. 50.2 НКУ). Уточняющие расчеты готовим вместе с вашим бухгалтером.
Смежные услуги
Обсудим налоговый аудит
В заявке укажите систему налогообложения, количество операций в месяц, периоды для проверки и получен ли приказ о проверке ДПС. В ответ пришлем перечень нужных документов, объем работ и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp