


Бухгалтерский учет для импортеров — это ведение бухгалтерского и налогового учета компании, которая ввозит товары: таможенные декларации, НДС при импорте, себестоимость партий, курсовые разницы и валютные сроки. Key Solutions ведет учет компаний-импортеров на аутсорсинге по договору в Киеве и дистанционно.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужен: компания начала импорт или экспорт, платит нерезиденту аванс, работает с НДС и складом.
- Что получаете: учет каждой поставки, налоговый кредит по таможенным декларациям, контроль валютных сроков и сданную отчетность.
- Срок старта: с полными документами берем учет с ближайшего отчетного месяца; если есть пробелы, сначала восстанавливаем учет.
- Стоимость: зависит от количества поставок и таможенных деклараций, валют, статуса плательщика НДС и склада. Сумму называем после диагностики.
- С чего начать: запишитесь на консультацию и назовите страны поставщиков, условия оплаты и примерное количество поставок в месяц.
Что меняет импорт в бухгалтерском учете компании
Бухгалтерия ВЭД при импорте товаров имеет три особенности: НДС уплачивается на таможне, стоимость товара определяется в валюте по курсу НБУ, а расчеты с нерезидентом банк проверяет на предельные сроки.
| Операция | Что учитываем | Норма |
|---|---|---|
| Ввоз товара | Обязательство по НДС — на дату подачи таможенной декларации, уплата до или в день подачи | п. 187.8, п. 206.1 НКУ |
| Налоговый кредит | Дата уплаты НДС на таможне, основание — таможенная декларация | п. 198.2, п. 201.12 НКУ |
| Оприходование товара | Цена поставщика по курсу НБУ, ввозная пошлина, фрахт и страхование | п. 9 НП(С)БУ 9, п. 5 НП(С)БУ 21 |
| Предоплата нерезиденту | Товар по курсу дня аванса; поставка в предельный срок, общий — 180 дней | п. 6 НП(С)БУ 21, п. 14-2 постановления НБУ № 18 |
| Долг перед поставщиком | Пересчет по курсу на дату баланса, курсовые разницы | пп. «а» п. 7, п. 8 НП(С)БУ 21 |
Базой для НДС при ввозе служит контрактная стоимость, но не ниже таможенной, с учетом пошлины и акциза (п. 190.1 НКУ). Ставка — 20 % или льготная для отдельных кодов УКТ ВЭД (п. 193.1 НКУ).
Операции со связанным нерезидентом становятся контролируемыми, если годовой доход компании превышает 150 млн грн, а объем операций с этим контрагентом — 10 млн грн (пп. 39.2.1.7 НКУ). Отчет о них подается до 1 октября следующего года (п. 39.4.2 НКУ), документацию готовим в рамках услуги трансфертное ценообразование.
Бухучет для импортеров фруктов и продуктов питания
Импорт фруктов и продуктов питания добавляет в учет короткие сроки годности, потери при хранении и партионный учет. Для таких компаний ведем:
- учет каждой партии с датой таможенной декларации, курсом и таможенными платежами;
- акты порчи, уценки и списания товара с подписями комиссии;
- регулярную инвентаризацию товарных запасов на складе;
- проверку ставки НДС по коду УКТ ВЭД в таможенной декларации.
Бухгалтерский учет экспорта товаров
Экспорт товаров облагается НДС по нулевой ставке (пп. 195.1.1 НКУ). Налоговое обязательство возникает по первому из событий, оплате или отгрузке, и датой отгрузки при экспорте считается дата оформления таможенной декларации (п. 187.1 НКУ). Выручка от нерезидента должна поступить на счет в банке Украины в пределах предельного срока, который исчисляется со дня таможенного оформления (ч. 2 ст. 13 Закона № 2473-VIII). Если у экспортера накапливается отрицательное значение НДС, готовим пакет на возмещение НДС.
Что входит в услугу
- учет внешнеэкономических контрактов, инвойсов, спецификаций и транспортных документов;
- учет таможенных деклараций, пошлины, акциза и НДС при импорте;
- себестоимость партий и складской учет;
- курсовые разницы, валютные счета, покупка и продажа валюты;
- реестр предельных сроков расчетов по каждому контракту;
- налоговые накладные на продажу импортированного товара и их регистрация в ЕРНН;
- декларации по НДС и налогу на прибыль, финотчетность, ответы на запросы банка и ДПС.
Этапы работы
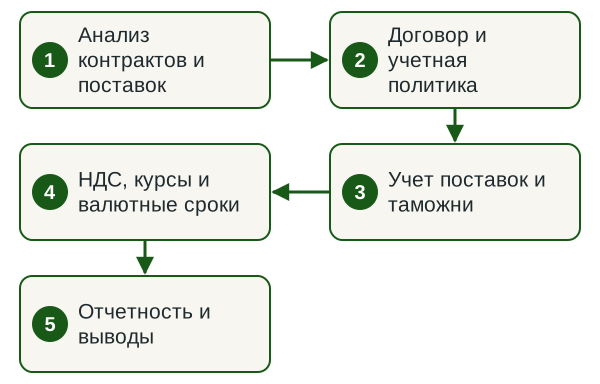
- Анализ контрактов и поставок Читаем контракты, условия поставки и оплаты, проверяем текущий учет.
- Договор и учетная политика Фиксируем объем работ, сроки передачи документов и метод оценки запасов.
- Учет поставок и таможни Приходуем партии по таможенным декларациям, отражаем пошлину и НДС.
- НДС, курсы и валютные сроки Формируем налоговый кредит и курсовые разницы, ведем реестр сроков по контрактам.
- Отчетность и выводы Подаем декларации и финотчетность, пишем, что изменить в учете.
Сроки
По нашему опыту, учет импортера с полным пакетом документов берем с ближайшего отчетного месяца. Если данные склада, таможни и банка за прошлые периоды расходятся, сначала восстанавливаем учет. Декларацию по НДС подаем в течение 20 календарных дней после окончания месяца (пп. 49.18.1 НКУ).
От чего зависит стоимость
- количество поставок и таможенных деклараций в месяц;
- количество валют, банков и контрактов с нерезидентами;
- статус плательщика НДС, импорт и экспорт одновременно;
- склад: номенклатура, партии, сроки годности;
- состояние учета на старте;
- контролируемые операции и отчетность по МСФО.
Ежемесячную сумму называем после диагностики и фиксируем в договоре до начала работы.
Что нужно от вас
- Внешнеэкономические контракты, спецификации и инвойсы.
- Таможенные декларации и документы перевозчика по поставкам.
- Банковские выписки по валютным и гривневым счетам.
- Доступ к учетной базе или ее копия, складские отчеты.
- Контактное лицо, которое согласовывает документы и отвечает на запросы банка.
Результат
- учет каждой поставки от предоплаты до продажи с курсом и таможенными платежами;
- налоговый кредит по НДС по таможенным декларациям в периоде уплаты налога;
- реестр предельных сроков по контрактам с напоминаниями до их истечения;
- сданные декларации и финансовая отчетность;
- письмо с рисками и предложениями к учетной политике.
Нормативная база
Нормы, на которые опирается работа
- п. 187.8, п. 190.1, п. 198.2, п. 201.12 НКУ — НДС при ввозе: дата обязательств, база, дата и основание налогового кредита.
- пп. 195.1.1, п. 187.1 НКУ — нулевая ставка и дата обязательств при экспорте.
- пп. 39.2.1.7, п. 39.4.2 НКУ — контролируемые операции и отчет о них.
- ст. 13 Закона № 2473-VIII — предельные сроки расчетов, пеня, продление сроков.
- п. 14-2, 14-3 постановления Правления НБУ № 18 — общий предельный срок расчетов и исключения из него.
- п. 9 НП(С)БУ 9 «Запасы» — состав первоначальной стоимости запасов.
- п. 5–8 НП(С)БУ 21 «Влияние изменений валютных курсов» — курс на дату операции, аванса и баланса, курсовые разницы.
Риски и почему лучше поручить команде по договору
За нарушение предельного срока расчетов по импорту ДПС начисляет пеню за каждый день просрочки (ч. 5 ст. 13 Закона № 2473-VIII). Срок можно продлить заключением центрального органа в сфере экономического развития (ч. 4 ст. 13), поэтому контракты с риском задержки отслеживаем заранее. Ошибка в дате или сумме таможенной декларации сдвигает налоговый кредит в другой период, а неверный курс искажает себестоимость и финансовый результат.
Фирма отвечает перед клиентом по договору как юридическое лицо. Контракты с нерезидентами и споры с поставщиками вместе с нами ведет legal.ua.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Реестр
- Key Solutions внесена в Реестр аудиторов и субъектов аудиторской деятельности под № 4669.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Какая дата налогового кредита по НДС при импорте товаров?
Налоговый кредит по НДС при импорте возникает на дату уплаты налога по таможенной декларации (абз. 4 п. 198.2 НКУ). Основанием служит сама таможенная декларация, подтверждающая уплату НДС (п. 201.12 НКУ), налоговая накладная для этого не нужна.
По какому курсу приходовать импортный товар?
Импортный товар приходуют по курсу НБУ на начало дня даты операции (п. 5 НП(С)БУ 21). Если поставщику уплачен аванс, стоимость товара определяется по курсу на дату аванса, при оплате частями — по курсам каждого аванса по очереди (п. 6 НП(С)БУ 21).
Что входит в себестоимость импортного товара?
Себестоимость импортного товара складывается из цены поставщика без косвенных налогов, ввозной пошлины, косвенных налогов, которые компании не возмещаются, и транспортно-заготовительных расходов, в том числе фрахта и страхования (п. 9 НП(С)БУ 9).
Платит ли НДС при импорте компания, которая не является плательщиком НДС?
Да, НДС на таможне платит любое лицо, которое ввозит товары в облагаемых объемах (пп. 3 п. 180.1 НКУ). Компании без регистрации плательщиком НДС этот налог не возмещается, поэтому он входит в себестоимость товара (п. 9 НП(С)БУ 9).
Какой предельный срок расчетов по импорту в 2026 году?
Общий предельный срок расчетов по импорту товаров составляет 180 календарных дней (п. 14-2 постановления Правления НБУ № 18 от 24.02.2022). Для отдельных товаров и отраслей НБУ устанавливает исключения и особенности (пп. 2 п. 14-3), поэтому срок по каждому контракту проверяем отдельно. При предоплате срок считается со дня авансового платежа (ч. 3 ст. 13 Закона № 2473-VIII). Операции на незначительную сумму под эти сроки не подпадают (пп. 1 п. 14-3).
Что будет, если поставщик не поставил товар после предоплаты?
Если товар не поступил в предельный срок, ДПС по результатам проверки взыскивает пеню 0,3 % стоимости недопоставленного товара за каждый день просрочки, в сумме не больше этой стоимости (ч. 5 и ч. 8 ст. 13 Закона № 2473-VIII). Течение срока останавливают форс-мажор, подтвержденный справкой, или иск к нерезиденту, принятый судом или арбитражем (ч. 6 и ч. 7 ст. 13).
Кто ведет таможенное оформление, если учет передан вам?
Таможенное оформление и подачу таможенных деклараций ведет ваш таможенный брокер или декларант вашей компании. Key Solutions учитывает результат: проверяем реквизиты деклараций, отражаем пошлину, акциз и НДС, формируем налоговый кредит и себестоимость партий. Юридические вопросы контрактов и споры с поставщиками вместе с нами ведет legal.ua.
Смежные услуги
Обсудим учет вашего импорта
Напишите, из каких стран и в какой валюте покупаете товар, есть ли предоплата, НДС и склад, сколько поставок в месяц. В ответ назовем объем работ, ежемесячную стоимость и дату старта.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp