


Восстановление бухгалтерского учёта — это воссоздание первичных документов, регистров и отчётности за прошлые периоды по данным банка, реестров, контрагентов и инвентаризации. Key Solutions оказывает услуги по восстановлению бухгалтерского и налогового учёта в Киеве и дистанционно: от диагностики до уточняющих расчётов.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: учёт не вёлся или вёлся с ошибками, бухгалтер ушёл без передачи базы, документы утрачены, впереди проверка ДПС, продажа доли или ликвидация.
- Что получаете: восстановленные документы и регистры, сверенные с банком и ЕРНН, исправленную отчётность, уточняющие расчёты и отчёт о состоянии учёта с рисками.
- Срок: зависит от количества периодов, объёма первички и ответов контрагентов. План по периодам и срок фиксируем в договоре после диагностики.
- Стоимость: зависит от периода, количества операций, наличия учётной базы, регистрации плательщиком НДС и инвентаризации. Расчёт даём после диагностики.
- С чего начать: запишитесь на консультацию и подготовьте банковские выписки и последнюю поданную отчётность.
Восстановление бухгалтерского учёта — это сплошная реконструкция учётных регистров, налоговых деклараций и финансовой отчётности за прошедшие периоды на основании первичных документов, банковских выписок, электронных реестров и инвентаризации. Оно требуется, когда учёт не вёлся, вёлся с ошибками или документы утрачены: закон обязывает вести бухучёт непрерывно со дня регистрации предприятия до ликвидации.
Когда учёт считается утраченным или запущенным
Учёт непригоден, если по нему невозможно подтвердить показатели поданной отчётности. Закон Украины «О бухгалтерском учёте и финансовой отчётности в Украине» в части первой статьи 8 требует вести учёт непрерывно с даты регистрации до ликвидации, а часть первая статьи 11 обязывает составлять финансовую отчётность на основании данных бухучёта. Налоговый аспект строже: пункт 44.1 Налогового кодекса Украины запрещает формировать показатели налоговой отчётности на данных, не подтверждённых первичными документами, регистрами бухучёта и финансовой отчётностью.
Практические ситуации, в которых нужна реконструкция учёта:
- учёт не вёлся вообще либо фрагментарно (только банк, только зарплата);
- бухгалтер уволился, не передав базу и документы, либо база повреждена без резервной копии;
- первичные документы утрачены, испорчены, уничтожены досрочно или остались там, куда нет доступа;
- инвентаризация выявила расхождения между фактическим наличием активов и данными учёта;
- получен запрос налоговой либо назначена проверка, а подтвердить показатели нечем;
- предприятие меняет собственника, готовится к продаже доли или ликвидации;
- документы изъяты: по части девятой статьи 9 Закона о бухучёте изыматься могут только копии и с обязательным реестром, оригиналы — лишь по уголовному процессуальному законодательству.
Полное и частичное восстановление учёта
Полное восстановление учёта и отчётности охватывает все участки учёта за выбранный период, частичное — отдельные участки с пробелами или ошибками. Формат выбираем после диагностики: иногда достаточно восстановить банк и расчёты с контрагентами, иногда нужна реконструкция всего года.
| Формат | Когда подходит | Что восстанавливаем |
|---|---|---|
| Проверка состояния учёта | Смена бухгалтера, покупка доли, подготовка к проверке | Сверку базы с отчётностью, банком и ЕРНН, перечень пробелов |
| Частичное восстановление | Пробелы на отдельных участках за несколько месяцев | Банк и кассу, расчёты с контрагентами, зарплату или запасы |
| Полное восстановление | Учёт не вёлся или база утрачена | Все участки, регистры, финансовую и налоговую отчётность |
| Восстановление налогового учёта | Расхождения в декларациях по НДС, налогу на прибыль, ЕСВ | Налоговые регистры, сверку с ЕРНН, уточняющие расчёты |
Что входит в восстановление бухгалтерского учёта
Бухгалтерские услуги по восстановлению учёта включают такие работы:
- Анализ первичных документов и учётной базы, сверка с поданной отчётностью.
- Отчёт о состоянии учёта с перечнем ошибок и рекомендациями.
- Сортировка и обработка первичных документов, восстановление счетов и проводок.
- Восстановление документов бухгалтерского учёта: запросы контрагентам на дубликаты, выгрузка налоговых накладных из ЕРНН.
- Восстановление налогового учёта: НДС, налог на прибыль, НДФЛ и ЕСВ.
- Учёт основных средств и запасов с инвентаризацией, банковских и кассовых операций, начисления зарплаты.
- Проверка правильности начисления, полноты и своевременности уплаты налогов.
- Исправление ошибок, подача уточняющих расчётов и исправленной отчётности.
Порядок восстановления учёта: этапы работы
Проверка и восстановление бухгалтерского учёта начинаются с диагностики. Ориентир по глубине — пункт 102.1 НКУ: контролирующий орган вправе провести проверку и самостоятельно определить сумму денежных обязательств не позднее окончания 1095-го дня (2555-го — для контроля по статьям 39 и 39-2 и пункту 141.4 НКУ) после предельного срока подачи декларации (после дня фактической подачи, если декларация подана позже). В период военного положения отсчёт этого срока для части документальных проверок приостановлен (подпункт 69.36 подраздела 10 раздела XX НКУ), поэтому глубину восстановления определяем после диагностики.
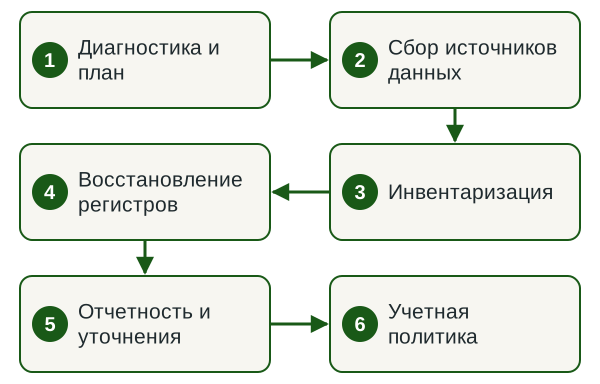
- Диагностика и план Опись документов и баз, сверка с поданной отчётностью, карта пробелов, план восстановления бухгалтерского учёта по периодам.
- Сбор источников данных Банковские выписки, электронные кабинеты, реестры, договоры, кадровые данные, запросы контрагентам.
- Инвентаризация Активы, обязательства, расчёты, касса, основные средства, запасы; описи и сличительные ведомости.
- Восстановление регистров Восстановление аналитического и синтетического учёта, закрытие периодов, проверка тождественности данных.
- Отчетность и уточнения Пересчёт налоговых обязательств, уточняющие расчёты, исправленная финансовая отчётность.
- Учетная политика Готовим учётную политику, график документооборота, регламент хранения и резервного копирования.
Критерий качества задаёт часть третья статьи 9 Закона о бухучёте: данные аналитических счетов должны быть тождественны соответствующим счетам синтетического учёта на конец последнего дня каждого месяца. Пока равенство не достигнуто, учёт не восстановлен. Полный состав итоговой отчётности определён НП(С)БУ 1: баланс, отчёты о финансовых результатах, о движении денежных средств, о собственном капитале и примечания. Микро- и малые предприятия составляют сокращённую отчётность: баланс и отчёт о финансовых результатах (ч. 3 ст. 11 Закона о бухучёте).
Сроки восстановления
Срок восстановления зависит от количества периодов, объёма первичных документов, количества банковских счетов и того, как быстро отвечают контрагенты. После диагностики составляем план по периодам, называем срок каждого этапа и фиксируем его в договоре.
Для плательщика действует отдельный срок: если документы утрачены и налоговый орган уведомлён, на их восстановление действует срок по пункту 44.5 НКУ (раздел об утрате документов ниже). Работу планируем так, чтобы уложиться в него.
Сколько стоит восстановление учёта: от чего зависит цена
Цену восстановления бухгалтерского учёта рассчитываем после диагностики, потому что она зависит от объёма работы за каждый период. Основные факторы:
| Фактор | Как влияет на объём | Что подготовить |
|---|---|---|
| Период восстановления | Каждый месяц добавляет закрытие периода, сверки и отчётность | Перечень периодов и последнюю поданную отчётность |
| Количество операций и контрагентов | Больше документов означает больше сверок и запросов на дубликаты | Банковские выписки за весь период |
| Учётная база | Сохранённая база сокращает работу, без неё данные вводятся с нуля | Копию базы или выгрузку из неё |
| Плательщик НДС | Добавляется сверка налогового кредита и обязательств с ЕРНН | Налоговые накладные и декларации по НДС |
| Запасы, основные средства, зарплата | Инвентаризация и кадровые данные добавляют отдельный объём | Инвентаризационные описи, приказы, ведомости |
Точную сумму называем после диагностики и фиксируем в договоре до начала работы.
Что нужно от вас
- Банковские выписки за весь период восстановления.
- Поданная отчётность и квитанции о её принятии.
- Копия учётной базы или выгрузка из неё, если база сохранилась.
- Договоры с основными контрагентами и имеющиеся первичные документы.
- Кадровые документы и ведомости начисления зарплаты.
- Уведомление в налоговый орган об утрате документов, если оно уже подано.
- Контактное лицо, которое быстро отвечает на уточнения и подписывает запросы контрагентам.
Результат
- Восстановленные первичные документы или их дубликаты и перечень документов, которые восстановить не удалось.
- Регистры аналитического и синтетического учёта, тождественные на конец каждого месяца.
- Восстановленная бухгалтерская отчётность и уточняющие расчёты по налогам.
- Отчёт о состоянии учёта: найденные ошибки, суммы к доплате или уменьшению, риски на проверке.
- Учётная политика, график документооборота и порядок хранения документов.
Узнать стоимость восстановления бухучёта
Укажите период, систему налогообложения и сохранилась ли учётная база. В ответ назовём объём диагностики, срок и стоимость.
Восстановление первичных документов: откуда берутся копии
Большинство бухгалтерских документов восстанавливается из внешних источников: дубликаты дают контрагенты, банк и государственные реестры. Первичный документ должен содержать реквизиты, обязательные по части второй статьи 9 Закона о бухучёте: название документа, дату составления, название предприятия, содержание и объём операции с единицей измерения, должности и фамилии ответственных лиц, подпись или иные данные для идентификации участника. Несущественные недостатки, как оговорено там же, не являются основанием для непризнания операции.
Рабочие источники восстановления:
- Контрагенты — дубликаты договоров, актов, накладных и счетов; электронные документы достаточно повторно выгрузить из системы документооборота.
- Банк — выписки и платёжные инструкции, по которым восстанавливается движение денежных средств.
- Единый реестр налоговых накладных — по Порядку ведения ЕРНН плательщик формирует электронный запрос, и не позднее операционного дня, следующего за днём его поступления, ему направляется зарегистрированная накладная или расчёт корректировки.
- Ранее поданная отчётность — декларации и приложения как контрольные точки сумм.
По НДС учитывайте пункт 198.6 НКУ: в налоговый кредит не относятся суммы, не подтверждённые зарегистрированными в ЕРНН налоговыми накладными. Право включить сумму по зарегистрированной накладной сохраняется 365 календарных дней с даты её составления. Поэтому «старые» периоды по НДС восстанавливают первыми.
Сколько хранить документы и кто отвечает за их сохранность
Сроки хранения задаёт пункт 44.3 Налогового кодекса отдельно для каждого вида документов. Пункт 44.4 добавляет: документы, связанные с предметом проверки, обжалования налогового уведомления-решения или судебного спора, хранятся до завершения проверки и срока обжалования либо разрешения дела судом.
| Категория документов | Минимальный срок хранения | Норма |
|---|---|---|
| Документы, необходимые для налогового контроля по статьям 39 и 39-2 и пункту 141.4 НКУ | 2555 дней; продлевается на период приостановления срока давности (пп. 69.36 разд. XX НКУ) | пп. 44.3.1 НКУ |
| Первичные документы, регистры и финотчётность плательщиков налога на прибыль и юрлиц на упрощённой системе | 1825 дней; продлевается на период приостановления срока давности (пп. 69.36 разд. XX НКУ) | пп. 44.3.2 НКУ |
| Прочие документы без повышенных сроков хранения | 1095 дней; продлевается на период приостановления срока давности (пп. 69.36 разд. XX НКУ) | пп. 44.3.3 НКУ |
| Документы по иному законодательству под контролем налоговых органов, включая разрешительные | 1095 дней | пп. 44.3.4 НКУ |
| Обработанные документы, регистры и отчётность (бухгалтерский минимум) | не менее трёх лет | ч. 3 ст. 8 Закона о бухучёте |
Ответственность персонифицирована. По части третьей статьи 8 Закона о бухучёте за организацию учёта, фиксирование всех хозяйственных операций в первичных документах и сохранность обработанных документов, регистров и отчётности отвечает руководитель предприятия либо собственник. Часть восьмая статьи 9 добавляет: за несвоевременное составление первичных документов и недостоверность отражённых в них данных отвечают лица, которые их составили и подписали. Для ООО часть вторая статьи 43 профильного закона возлагает хранение документов на исполнительный орган, а бухгалтерских — также на главного бухгалтера, если он назначен.
Что делать при утрате документов: пять дней и 90 дней
При утрате, повреждении или досрочном уничтожении документов пункт 44.5 НКУ даёт пятидневный срок со дня события, чтобы письменно уведомить контролирующий орган по месту учёта в порядке, установленном для подачи налоговой отчётности, приложив оформленные по законодательству документы, подтверждающие наступление события.
Дальше действуют такие сроки и последствия:
- 90 календарных дней на восстановление утраченных документов — со дня, следующего за днём поступления уведомления в контролирующий орган.
- Перенос проверок. Если из-за утраты документов проверку провести невозможно, её сроки переносятся до даты восстановления документов, но не более чем на 120 дней.
- Последствие бездействия. Если документы не восстановлены либо утрачены повторно уже после использования права на восстановление, считается, что на момент составления отчётности они отсутствовали. Тот же вывод по пункту 44.6 НКУ следует из непредоставления документов проверяющим до окончания проверки.
Параллельно запускается инвентаризация активов и обязательств: пункт 7 раздела I Положения об инвентаризации активов и обязательств (приказ Минфина) относит к обязательным случаям установление фактов краж, злоупотреблений или порчи ценностей — на день установления таких фактов, а также техногенные аварии, пожар или стихийное бедствие — на день после окончания явлений.
Утрата документов на территориях боевых действий
Здесь действует подпункт 69.28 пункта 69 подраздела 10 раздела XX НКУ: к плательщикам, которые вели деятельность на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины и не могут предъявить первичные документы, как исключение из статьи 44 НКУ применяются специальные правила подтверждения данных отчётности. Основания — утрата (уничтожение или порча) документов либо их нахождение на таких территориях, если вывоз невозможен, рискован для жизни и здоровья либо заблокирован административными препятствиями.
Механизм выглядит так:
- плательщик подаёт в контролирующий орган уведомление о невозможности вывоза первичных документов в произвольной форме, подписанное руководителем предприятия и главным бухгалтером;
- в нём указываются обстоятельства, отчётные периоды и общий перечень документов — по возможности с реквизитами;
- данные отчётности за эти периоды не могут ставиться под сомнение лишь из-за отсутствия первичных документов; уведомление также сохраняет расходы, отрицательное значение объекта обложения налогом на прибыль и налоговый кредит по НДС;
- после подачи уведомления вводится мораторий на документальные проверки за указанные в нём периоды;
- если позже стало известно об утрате, подаётся отдельное уведомление об утрате первичных документов с указанием обстоятельств; такие периоды не подлежат проверке даже после завершения военного положения;
- обязанность доказывания отсутствия оснований возложена на контролирующий орган; в случае отказа он не позднее одного месяца с даты получения уведомления выдаёт мотивированное решение, которое можно обжаловать.
Ограничение: утрата документов, не связанная с боевыми действиями на указанных территориях, права на этот механизм не даёт. Инвентаризацию такие предприятия проводят при возможности безопасного доступа к активам и документам, а после исчезновения препятствий — по состоянию на 1-е число следующего месяца (п. 8 разд. I Положения об инвентаризации активов и обязательств).
Уточняющие расчёты: как исправить отчётность
Ошибки исправляются по статье 50 НКУ: пункт 50.1 обязывает плательщика, самостоятельно выявившего ошибки в ранее поданной декларации, направить уточняющий расчёт по действующей на момент подачи форме и с учётом сроков давности по статье 102 НКУ; при занижении обязательства путей два.
| Способ исправления | Размер самостоятельного штрафа | Момент уплаты |
|---|---|---|
| Уточняющий расчёт к декларации | 3 % суммы недоплаты (п. 50.1 НКУ); до отмены военного положения штраф и пеня не начисляются (пп. 69.38 разд. XX НКУ) | До подачи уточняющего расчёта |
| Отражение недоплаты в декларации следующего периода | 5 % суммы недоплаты (п. 50.1 НКУ); до отмены военного положения штраф и пеня не начисляются (пп. 69.38 разд. XX НКУ) | В составе обязательства по этой декларации |
Важное послабление военного времени: по подпункту 69.38 подраздела 10 раздела XX НКУ временно, с 1 августа 2023 года и до прекращения или отмены военного положения, при самостоятельном исправлении ошибок, занизивших налоговое обязательство, с соблюдением требований и ограничений статьи 50 НКУ плательщик освобождается от штрафных санкций по пункту 50.1 и пени.
Есть и запрет: по пункту 50.2 НКУ во время документальных плановых и внеплановых проверок плательщик не вправе подавать уточняющие декларации за период, который проверяется. Поэтому ошибки стоит исправить до начала документальной проверки. Годовую финансовую отчётность малые и микропредприятия подают не позднее 28 февраля года, следующего за отчётным (п. 5 Порядка представления финансовой отчётности, постановление КМУ № 419).
Ответственность: что грозит за отсутствие учёта
Отвечают и предприятие, и должностные лица: налоговые штрафы — на плательщика, административные — на руководителя.
| Нарушение | Санкция | Норма |
|---|---|---|
| Необеспечение хранения документов в течение сроков по ст. 44 НКУ либо непредоставление оригиналов (копий) при налоговом контроле | 1020 грн; повторно в течение года — 2040 грн | п. 121.1 НКУ |
| Неподача или несвоевременная подача деклараций (расчётов) и иной обязательной отчётности | 340 грн за каждый случай; повторно в течение года — 1020 грн | п. 120.1 НКУ |
| Отсутствие бухучёта или ведение с нарушением порядка, неправдивые данные в финотчётности, неподача финотчётности, некачественная инвентаризация | от 8 до 15 НМДГ; повторно в течение года — от 10 до 20 НМДГ | ст. 164-2 КУоАП |
| Отсутствие налогового учёта, нарушение должностными лицами порядка его ведения | от 5 до 10 НМДГ; повторно в течение года — от 10 до 15 НМДГ | ст. 163-1 КУоАП |
Для расчёта сумм действует правило пункта 5 подраздела 1 раздела XX НКУ: если нормы других законов ссылаются на необлагаемый минимум доходов граждан, применяется сумма 17 гривен (кроме квалификации административных и уголовных правонарушений). То есть 8–15 НМДГ по статье 164-2 КУоАП — это 136–255 гривен.
Самые дорогие последствия запущенного учёта — доначисления по результатам проверки, снятый налоговый кредит и утраченное отрицательное значение, когда подтвердить показатели нечем; административный штраф на их фоне составляет сотни гривен. Восстановление учёта относится к неаудиторским услугам: Закон Украины «Об аудите финансовой отчётности и аудиторской деятельности» относит к аудиторским услугам аудит, обзор финансовой отчётности, выполнение заданий по иному предоставлению уверенности и прочие профессиональные услуги, предоставляемые субъектами аудиторской деятельности по стандартам аудита (п. 7 ч. 1 ст. 1), и разрешает аудиторской фирме оказывать также неаудиторские услуги (п. 5 ч. 1 ст. 1), то есть иные услуги, кроме аудиторских (п. 14-1 ч. 1 ст. 1).
Нормативная база
Нормы, на которые опирается работа
- ст. 8, 9, 10 Закона № 996-XIV — непрерывность учёта, ответственность руководителя, первичные документы и регистры, инвентаризация.
- ст. 44 НКУ — учёт на основании первичных документов, сроки хранения, уведомление об утрате и восстановление документов.
- ст. 50 и ст. 102 НКУ — уточняющие расчёты, самостоятельный штраф, срок давности.
- пп. 69.28, 69.36, 69.38 п. 69 подразд. 10 разд. XX НКУ — документы на территориях боевых действий, продление сроков хранения, освобождение от штрафа при самоисправлении.
- ст. 163-1 и 164-2 КУоАП — административная ответственность должностных лиц.
- пп. 7, 8 разд. I Положения об инвентаризации активов и обязательств — случаи обязательной инвентаризации, в том числе на территориях боевых действий.
Риски и почему стоит поручить работу команде по договору
Ошибка при восстановлении учёта обходится дороже самой работы. Документ, не предоставленный до окончания проверки, считается отсутствовавшим на момент составления отчётности (п. 44.6 НКУ), и вместе с ним снимаются расходы и налоговый кредит. Дубликат без обязательных реквизитов операцию не подтвердит. Несверенные регистры дают новые расхождения уже в исправленной отчётности.
Закон позволяет поручить учёт на договорной основе предприятию, которое работает в сфере бухгалтерского учёта или аудиторской деятельности (ч. 4 ст. 8 Закона № 996-XIV). Поэтому работаем по договору: план по периодам, сроки и ответственность фиксируем до старта. Споры с налоговым органом и суд ведут юристы группы на legal.ua. Ответственность за учёт закон возлагает на руководителя (ч. 3 ст. 8 Закона № 996-XIV), поэтому договор с исполнителем фиксирует, кто и за что отвечает на каждом этапе.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что такое восстановление бухгалтерского учёта и когда оно нужно?
Это реконструкция учётных регистров, налоговых деклараций и финансовой отчётности за прошлые периоды на основании сохранившихся первичных документов и внешних источников данных — банка, реестров и контрагентов. Нужна, когда учёт не вёлся, вёлся с нарушениями или документы утрачены.
Сколько стоит восстановление бухгалтерского учёта?
Стоимость зависит от количества периодов, объёма операций, наличия учётной базы, регистрации плательщиком НДС и того, нужна ли инвентаризация. Сумму называем после диагностики документов и фиксируем в договоре до начала работы. Для расчёта пришлите банковские выписки за период и последнюю поданную отчётность.
Сколько длится восстановление учёта?
Срок восстановления бухгалтерии зависит от количества периодов, объёма первичных документов и того, как быстро отвечают контрагенты. После диагностики составляем план по периодам и фиксируем срок в договоре. Если налоговый орган уже уведомлён об утрате документов, работу планируем в пределах срока восстановления по пункту 44.5 НКУ.
Сколько лет нужно хранить первичные документы в Украине?
Пункт 44.3 НКУ устанавливает минимумы: 2555 дней для документов, необходимых для налогового контроля по статьям 39 и 39-2 и пункту 141.4 НКУ, 1825 дней для первичных документов и регистров плательщиков налога на прибыль и юрлиц на упрощённой системе, 1095 дней для прочих документов. На период, когда приостановлен срок давности проверок, эти сроки продлеваются (подпункт 69.36 подраздела 10 раздела XX НКУ).
Что делать при утрате первичных документов?
По пункту 44.5 НКУ нужно в пятидневный срок со дня события письменно уведомить контролирующий орган по месту учёта, приложив документы, подтверждающие наступление события, и восстановить утраченное в течение 90 календарных дней со дня, следующего за днём поступления уведомления. Сроки проверки при этом переносятся, но не более чем на 120 дней.
Как восстановить документы, если они остались на территории боевых действий?
Подпункт 69.28 подраздела 10 раздела XX НКУ позволяет подать уведомление о невозможности вывоза первичных документов в произвольной форме за подписью руководителя и главного бухгалтера, указав обстоятельства, отчётные периоды и перечень документов. После подачи вводится мораторий на документальные проверки за эти периоды.
Какой штраф за отсутствие бухгалтерского учёта?
Статья 164-2 КУоАП за отсутствие бухгалтерского учёта или ведение его с нарушением установленного порядка предусматривает штраф от 8 до 15 необлагаемых минимумов доходов граждан, а при повторном нарушении в течение года — от 10 до 20 таких минимумов.
Можно ли подать уточняющий расчёт без штрафа?
Да: подпункт 69.38 подраздела 10 раздела XX НКУ временно, с 1 августа 2023 года и до прекращения или отмены военного положения, освобождает от штрафных санкций по пункту 50.1 НКУ и пени при самостоятельном исправлении ошибок с соблюдением требований статьи 50. Во время документальной проверки подавать уточняющие расчёты за проверяемый период нельзя.
Смежные услуги
Обсудим восстановление вашего учёта
В заявке укажите, за какой период нужно восстановить учёт, систему налогообложения, сохранилась ли учётная база и приходили ли запросы ДПС. В ответ предложим план диагностики, срок и расчёт стоимости.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp