


Бухгалтерское сопровождение — это ведение бухгалтерского и налогового учёта компании сторонней фирмой по договору: первичные документы, налоги, зарплата и отчётность. Key Solutions обслуживает компании, ФЛП и представительства в Киеве и дистанционно, а ответственность исполнителя фиксирует в договоре.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: в компании нет штатного бухгалтера, бухгалтер увольняется, учёт за прошлые периоды вызывает вопросы, бизнес становится плательщиком НДС или начинает ВЭД.
- Что получаете: ежемесячный учёт первичных документов, расчёт налогов и зарплаты, отчётность в сроки НКУ и ответы на запросы ДПС.
- Срок старта: зависит от количества открытых периодов и состояния первичных документов. Дату перехода называем после диагностики учёта и фиксируем в договоре.
- Стоимость: зависит от количества документов и банковских операций, системы налогообложения, НДС, числа работников и ВЭД. Расчёт даём после диагностики.
- С чего начать: запишитесь на консультацию и назовите систему налогообложения, число работников и примерное количество документов в месяц.
Бухгалтерское сопровождение и аутсорсинг бухгалтерии: форматы работы
Бухгалтерские услуги — это ведение бухгалтерского и налогового учёта предприятия сторонним исполнителем на договорных началах. Закон «О бухгалтерском учёте и финансовой отчётности в Украине» относит такую форму к законным наравне со штатной бухгалтерией. В объём входят первичные документы, регистры, расчёт налогов и зарплаты, финансовая, налоговая и статистическая отчётность, сопровождение проверок.
Термины «бухгалтерское сопровождение», «бухгалтерское обслуживание» и «аутсорсинг бухгалтерских услуг» на рынке используют как синонимы. Услуги бухгалтерского сопровождения в Key Solutions имеют три формата, и их можно сочетать:
| Формат | Кому подходит | Что делаем |
|---|---|---|
| Полное обслуживание (аутсорсинг бухгалтерии) | Компаниям и ФЛП без штатного бухгалтера | Ведём учёт, рассчитываем налоги и зарплату, подаём отчётность |
| Сопровождение штатного бухгалтера | Компаниям со своим бухгалтером | Проверяем отчётность перед подачей, берём сложные участки, консультируем |
| Разовые работы | Перед сменой бухгалтера, проверкой ДПС или сделкой | Восстановление учёта, постановка учёта, трансформация отчётности по МСФО |
Отдельный налоговый вопрос без договора на обслуживание закрывает налоговая консультация.
Что входит в бухгалтерское обслуживание
Базовый объём задают требования закона к учёту и отчётности. Основанием для бухгалтерского учёта хозяйственных операций являются первичные документы; они могут составляться в бумажной или электронной форме и должны содержать обязательные реквизиты — название документа, дату составления, название предприятия, содержание и объём операции с единицей измерения, должности и фамилии ответственных лиц, личную подпись или иные данные, позволяющие идентифицировать участника операции (статья 9 Закона о бухучёте).
- Первичка, банк и регистры. Приём и проверка документов, разноска банковских выписок, систематизация информации на счетах методом двойной записи в регистрах синтетического и аналитического учёта.
- Налоговый учёт. Учёт доходов, расходов и других показателей, связанных с объектами налогообложения, на основании первичных документов, регистров и финансовой отчётности (пункт 44.1 Налогового кодекса). Формировать показатели налоговой отчётности по данным, не подтверждённым такими документами, запрещено.
- Отчётность. Составление и подача финансовой и налоговой отчётности в установленные сроки.
- Зарплата и кадровый учёт. Начисление и выплата заработной платы, ЕСВ, табель, приказы, отчётность по наёмным работникам.
- НДС. Регистрация налоговых накладных, работа с рисковыми критериями и разблокировка налоговых накладных.
- Инвентаризация. Организация и документальное оформление инвентаризации активов и обязательств, обязательной, в частности, перед составлением годовой финансовой отчётности, при смене материально ответственных лиц, при выявлении фактов краж или порчи ценностей, при прекращении предприятия.
- Запросы и проверки ДПС. Ответы на запросы контролирующего органа и подготовка документов к проверке в объёме, согласованном в договоре.
- Проблемные участки. Восстановление учёта и первичных документов, если период вёлся некорректно или документы утрачены.
Этапы работы
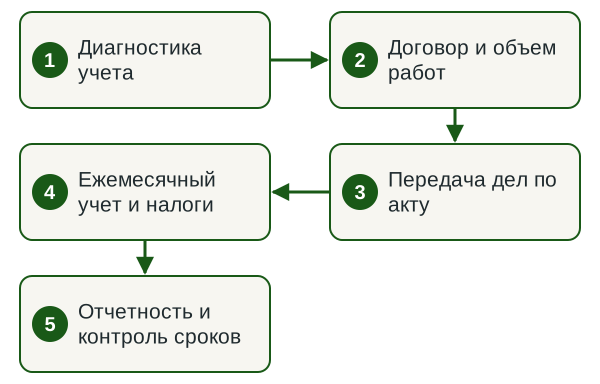
- Диагностика учета Смотрим остатки, незакрытые расчёты, наличие первичных документов и поданной отчётности за открытые периоды.
- Договор и объем работ Фиксируем участки учёта, дату ежемесячной передачи документов, порядок подписания отчётности и ответственность сторон.
- Передача дел по акту Принимаем базу, регистры и документы от предыдущего бухгалтера по акту приёма-передачи.
- Ежемесячный учет и налоги Проводим первичку и банк, рассчитываем налоги, ЕСВ и зарплату, готовим платёжные инструкции.
- Отчетность и контроль сроков Подаём налоговую, финансовую и статистическую отчётность, отвечаем на запросы ДПС.
Сроки
Бухгалтерский учёт ведётся непрерывно со дня регистрации предприятия до его ликвидации (ч. 1 ст. 8 Закона № 996-XIV), поэтому дату перехода согласовываем так, чтобы отчётность за каждый период готовила одна сторона. Срок старта зависит от количества открытых периодов и состояния первичных документов: его называем после диагностики и фиксируем в договоре. Если диагностика показывает пробелы, сначала предлагаем восстановление учёта и считаем его срок отдельно. Сроки подачи отчётности устанавливают НКУ и Порядок № 419, они сведены в таблицах ниже.
От чего зависит стоимость бухгалтерского сопровождения
Цену бухгалтерских услуг рассчитываем из объёма работы в месяц. На него влияют такие факторы:
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Первичные документы и банк | Каждый документ и банковская операция проходят учёт ежемесячно | Примерное количество документов и операций в месяц |
| Система налогообложения и НДС | НДС добавляет налоговые накладные, декларацию и контроль рисков | Группа единого налога или общая система, статус плательщика НДС |
| Работники | Зарплата, ЕСВ, НДФЛ, военный сбор и приказы на каждого | Число работников и договоров ГПХ |
| ВЭД и валюта | Таможенные декларации, курсовые разницы, расчёты с нерезидентами | Перечень внешнеэкономических контрактов |
| Состояние учёта на старте | Пробелы в первичке или отчётности добавляют разовые работы | Доступ к базе и поданной отчётности за последний год |
Разовые работы — восстановление учёта, переход на МСФО, сопровождение проверки — оцениваем отдельно. Расчёт стоимости даём после диагностики и фиксируем в договоре.
Что нужно от вас
- Регистрационные и учредительные документы, приказ об учётной политике, если он есть.
- Доступ к учётной базе или выгрузка за последний отчётный год.
- Копии поданной отчётности и квитанций ДПС за открытые периоды.
- Банковские выписки и договоры с основными контрагентами.
- Согласованный порядок подписания отчётности квалифицированной электронной подписью.
- Контактное лицо, которое ежемесячно передаёт первичные документы до согласованной даты.
Результат
- Поданная налоговая, финансовая и статистическая отчётность с квитанциями о принятии.
- Расчёт налогов к уплате и платёжные инструкции до наступления срока уплаты.
- Начисленная зарплата, ЕСВ и отчётность по работникам.
- Ответы на запросы ДПС и документы к проверкам в рамках договора.
- Регистры учёта и база, которые после завершения договора передаём по акту.
Узнать стоимость сопровождения
Укажите систему налогообложения, число работников и примерное количество документов в месяц. В ответ назовём формат, перечень работ и стоимость.
Кому какой объём обслуживания нужен
Объём работ определяют правовой статус бизнеса и система налогообложения. Закон о бухучёте распространяется на юридических лиц, созданных по законодательству Украины, а также на филиалы и представительства иностранных юридических лиц; физические лица — предприниматели ведут учёт доходов и расходов по правилам Налогового кодекса.
- ФЛП на едином налоге первой и второй групп, а также третьей группы без НДС ведут учёт в произвольной форме путём помесячного отражения полученных доходов (пункт 296.1 Налогового кодекса). Учёт может вестись в бумажном и/или электронном виде, в том числе через электронный кабинет.
- ФЛП третьей группы — плательщики НДС ведут учёт доходов и расходов по типовой форме и в порядке, которые установлены центральным органом исполнительной власти, обеспечивающим формирование и реализующим государственную финансовую политику.
- ФЛП на общей системе обязаны вести учёт доходов и расходов и иметь подтверждающие документы о происхождении товара (пункт 177.10 Налогового кодекса).
- Юридические лица — плательщики единого налога третьей группы ведут упрощённый бухгалтерский учёт доходов и расходов для расчёта объекта налогообложения (пункт 44.2 Налогового кодекса).
- Компании на общей системе определяют объект налогообложения по данным бухгалтерского учёта и финансовой отчётности о доходах, расходах и финансовом результате до налогообложения.
- Компании, обязанные применять МСФО, — в частности предприятия, представляющие общественный интерес, публичные акционерные общества, субъекты добывающих отраслей, материнские предприятия соответствующих групп (часть 2 статьи 12-1). Для остальных применение международных стандартов — собственное решение. Здесь нужна трансформация отчётности по МСФО и отчётность на основе таксономии в едином электронном формате.
Отраслевая специфика тоже меняет объём работ: у IT-компаний это учёт валютной выручки и договоров с исполнителями, у торговли — запасы и расчёты, у компаний-импортёров — таможенные декларации, курсовые разницы и НДС при ввозе, у производства — калькуляция себестоимости. Для отдельных сегментов у нас есть свои направления: бухгалтерское сопровождение ООО, сопровождение ФЛП, учёт для импортёров и ВЭД, обслуживание сельхозпредприятий, учёт в представительстве иностранной компании и бухгалтерское обслуживание IT-компаний.
Какие формы организации учёта разрешает закон
Закон даёт предприятию четыре варианта, и выбор между ними предприятие делает самостоятельно. Часть 4 статьи 8 Закона «О бухгалтерском учёте и финансовой отчётности в Украине» перечисляет их прямо:
- введение в штат должности бухгалтера или создание бухгалтерской службы во главе с главным бухгалтером;
- пользование услугами специалиста по бухгалтерскому учёту, зарегистрированного предпринимателем;
- ведение учёта на договорных началах централизованной бухгалтерией или предприятием, субъектом предпринимательской деятельности, самозанятым лицом, которые работают в сфере бухгалтерского учёта и/или аудиторской деятельности;
- самостоятельное ведение учёта и составление отчётности непосредственно собственником или руководителем предприятия.
У последнего варианта есть прямое ограничение: он не может применяться на предприятиях, отчётность которых подлежит обнародованию, и в бюджетных учреждениях. Отдельное требование установлено для предприятий, представляющих общественный интерес: они обязаны создать бухгалтерскую службу во главе с главным бухгалтером в составе не менее двух человек (это положение не распространяется на негосударственные пенсионные фонды и институты совместного инвестирования). Вопросы организации учёта относятся к компетенции собственника или уполномоченного органа, а ответственность за организацию учёта и за сохранность обработанных документов, регистров и отчётности в течение установленного срока, но не менее трёх лет, несёт руководитель либо собственник (части 2 и 3 статьи 8).
Предприятие также самостоятельно определяет учётную политику, форму бухгалтерского учёта как систему регистров, правила документооборота, систему внутрихозяйственного (управленческого) учёта и права работников на подписание документов (часть 5 статьи 8). На эти документы опирается любой внешний исполнитель, поэтому корректная постановка бухгалтерского и налогового учёта обычно предшествует переходу на обслуживание.
Какая отчётность и в какие сроки
Объём отчётности зависит от категории предприятия, а категория определяется по показателям на дату составления годовой отчётности за предшествующий год. Предприятие относится к категории, если соответствует минимум двум из трёх критериев (статья 2 Закона о бухучёте).
| Категория | Активы / чистый доход | Средняя численность работников |
|---|---|---|
| Микропредприятия | до 350 тыс. евро / до 700 тыс. евро включительно | до 10 человек включительно |
| Малые | до 4 млн евро / до 8 млн евро включительно | до 50 человек включительно |
| Средние | до 20 млн евро / до 40 млн евро включительно | до 250 человек включительно |
| Большие | свыше 20 млн евро / свыше 40 млн евро | свыше 250 человек |
Полный комплект финансовой отчётности состоит из баланса (отчёта о финансовом состоянии), отчёта о финансовых результатах (отчёта о совокупном доходе), отчёта о движении денежных средств, отчёта о собственном капитале и примечаний. Для микропредприятий, малых предприятий, непредпринимательских обществ, филиалов и представительств иностранных юридических лиц — кроме тех, которые обязаны составлять отчётность по международным стандартам, — установлена сокращённая по показателям отчётность в составе баланса и отчёта о финансовых результатах (часть 3 статьи 11 Закона о бухучёте).
Финансовая отчётность
| Что подаётся | Срок | Основание |
|---|---|---|
| Годовая отчётность микро- и малых предприятий, непредпринимательских обществ | не позднее 28 февраля следующего года | п. 5 Порядка № 419 |
| Годовая отчётность средних предприятий | не позднее 1 июня следующего года; баланс и отчёт о финансовых результатах в ДПС и статистику — не позднее 28 февраля | п. 5 Порядка № 419 |
| Промежуточная отчётность (I квартал, полугодие, девять месяцев) | не позднее 30 числа месяца после отчётного квартала | п. 5 Порядка № 419 |
| Обнародование годовой отчётности предприятиями общественного интереса (кроме больших, не являющихся эмитентами) | не позднее 30 апреля следующего года | ч. 3 ст. 14 Закона № 996-XIV |
| Обнародование годовой отчётности большими предприятиями — не эмитентами и средними предприятиями | не позднее 1 июня следующего года | ч. 3 ст. 14 Закона № 996-XIV |
Налоговые декларации
| Что подаётся | Срок | Основание |
|---|---|---|
| Декларация за месячный период | в течение 20 календарных дней после последнего дня месяца | пп. 49.18.1 НКУ |
| Декларация за квартал или полугодие | в течение 40 календарных дней после последнего дня квартала (полугодия) | пп. 49.18.2 НКУ |
| Годовая декларация по налогу на прибыль | в течение 60 календарных дней после последнего дня отчётного года | пп. 49.18.6 НКУ |
| Годовая декларация физлиц, в том числе самозанятых | до 1 мая года, следующего за отчётным | пп. 49.18.4 НКУ |
Кто отвечает за ошибки в учёте
После передачи учёта подрядчику руководитель по-прежнему отвечает за отчётность, а исполнитель дополнительно отвечает по договору. Если бухгалтерский учёт ведёт предприятие, работающее в сфере бухгалтерского учёта и/или аудиторской деятельности, финансовую отчётность подписывают руководитель заказчика (или уполномоченное лицо) и руководитель такого предприятия либо уполномоченное им лицо; при этом ответственность исполнителя определяется законом и договором о предоставлении бухгалтерских услуг (часть 1 статьи 11 Закона о бухучёте).
За своевременную и полную подачу и обнародование финансовой отчётности отвечает руководитель или собственник. В обществах с ограниченной ответственностью ответственность за хранение документов бухгалтерского учёта и финансовой отчётности возложена на исполнительный орган и главного бухгалтера в случае его назначения (статья 43 Закона «Об обществах с ограниченной и дополнительной ответственностью»).
| Нарушение | Последствие | Норма |
|---|---|---|
| Неподача или несвоевременная подача деклараций и другой отчётности в ДПС | 340 грн за случай, повторно в течение года 1020 грн; в военное положение освобождает подтверждённая невозможность подать вовремя при условии подачи в течение 60 дней после восстановления возможности или 6 месяцев после прекращения военного положения (пп. 69.1 подразд. 10 разд. XX НКУ) | п. 120.1 НКУ |
| Необеспечение хранения первичных документов, регистров и отчётности либо непредоставление их ДПС | 1020 грн, повторно в течение года 2040 грн | п. 121.1 НКУ |
| Отсутствие налогового учёта, нарушение порядка его ведения | должностным лицам от 5 до 10 нмдг, повторно от 10 до 15 нмдг | ст. 163-1 КУоАП |
| Отсутствие бухучёта или нарушение порядка его ведения, неправдивые данные или неподача финансовой отчётности, несвоевременная инвентаризация | от 8 до 15 нмдг, повторно от 10 до 20 нмдг | ст. 164-2 КУоАП |
Отдельный блок — хранение документов. Налоговый кодекс требует, чтобы компании — плательщики налога на прибыль и юридические лица на упрощённой системе — хранили первичные документы, регистры и финансовую отчётность не менее 1825 дней; документы для налогового контроля по статьям 39 и 39-2 и пункту 141.4 Кодекса (трансфертное ценообразование, КИК, выплаты нерезидентам) — не менее 2555 дней; прочие документы, в том числе документы ФЛП, — не менее 1095 дней (пункт 44.3). При утрате, повреждении или досрочном уничтожении документов налогоплательщик обязан в пятидневный срок письменно уведомить контролирующий орган и восстановить документы в течение 90 календарных дней (пункт 44.5).
Как выбрать компанию на бухгалтерское обслуживание
Проверяйте конструкцию договора и процедуры передачи дел. Подробнее о критериях — в статье как выбрать бухгалтерские услуги для бизнеса. Практический чек-лист выглядит так:
- Договор. Прямо описан перечень услуг, участки учёта, сроки подачи отчётности и ответственность исполнителя — закон отсылает именно к договору о предоставлении бухгалтерских услуг.
- Подписание отчётности. Зафиксировано, кто со стороны исполнителя подписывает финансовую отчётность и на основании каких полномочий.
- Входная диагностика. Перед стартом проверяется состояние учёта за открытые периоды: остатки, незакрытые расчёты, наличие первички. Если пробелы существенны, сначала восстановление, потом абонентское обслуживание.
- Передача дел. Согласован порядок передачи базы, регистров и документов при завершении договора, а при смене материально ответственных лиц проводится инвентаризация активов на ответственном хранении.
- Финансовый мониторинг. Бухгалтеры и субъекты хозяйствования, предоставляющие услуги по бухгалтерскому учёту, отнесены к специально определённым субъектам первичного финансового мониторинга, кроме лиц, которые предоставляют такие услуги в рамках трудовых отношений (пункт 7 части 2 статьи 6 Закона «О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путём…»). Спросите подрядчика, как он выполняет эти обязанности.
- Сопровождение проверок. Уточните, входит ли в объём подготовка ответов на запросы и участие в проверках, или это отдельная услуга.
Нормативная база
Нормы, на которые опирается работа
- ч. 4 ст. 8 Закона № 996-XIV — формы организации бухгалтерского учёта, в том числе ведение учёта по договору.
- ч. 1 ст. 11 Закона № 996-XIV — кто подписывает финансовую отчётность, когда учёт ведёт бухгалтерская фирма, и ответственность исполнителя по договору.
- п. 44.1, 44.3 ст. 44 НКУ — учёт на основании первичных документов и сроки их хранения.
- п. 49.18 ст. 49 НКУ — сроки подачи налоговых деклараций.
- п. 5 Порядка, утв. постановлением КМУ № 419 — сроки подачи финансовой отчётности.
- ст. 120, 121 НКУ и ст. 163-1, 164-2 КУоАП — ответственность за неподачу отчётности и нарушение порядка учёта.
- пп. 69.1, 69.38 п. 69 подразд. 10 разд. XX НКУ — освобождение от ответственности в период военного положения.
Риски и почему стоит поручить учёт команде по договору
Ошибки в учёте имеют конкретную цену: штрафы за неподачу отчётности и несохранность документов (ст. 120, 121 НКУ), административные штрафы должностных лиц (ст. 163-1, 164-2 КУоАП), доначисление налога и пеня. Чаще всего проблемы появляются при смене бухгалтера: база не передана, первичных документов не хватает, отчётность за прошлый период расходится с учётом.
Ошибку, найденную при диагностике, исправляем уточняющим расчётом по ст. 50 НКУ. В период военного положения такое самостоятельное исправление освобождает от штрафа по п. 50.1 НКУ и пени (пп. 69.38 подразд. 10 разд. XX НКУ). Работаем по договору: объём, сроки и ответственность фиксируем до старта, спорные вопросы с ДПС закрываем вместе с юристами группы на legal.ua. Ответ чат-бота или форума опирается на чужую ситуацию, и ответственности за него никто не несёт.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что входит в бухгалтерское сопровождение бизнеса?
Бухгалтерское сопровождение бизнеса включает учёт первичных документов и банка, расчёт налогов и зарплаты, подачу налоговой, финансовой и статистической отчётности и ответы на запросы ДПС. Точный перечень участков, дату передачи документов и ответственность исполнителя фиксируем в договоре о предоставлении бухгалтерских услуг.
Как перейти на аутсорсинг бухгалтерии от штатного бухгалтера?
Переход начинается с диагностики учёта за открытые периоды: остатки, расчёты, первичные документы и поданная отчётность. Затем заключаем договор и принимаем базу, регистры и документы по акту приёма-передачи. Учёт ведётся непрерывно (ч. 1 ст. 8 Закона № 996-XIV), поэтому дату перехода согласовываем так, чтобы отчётность за каждый период готовила одна сторона.
Обязан ли ФЛП вести бухгалтерский учёт?
Физическое лицо — предприниматель бухгалтерский учёт не ведёт: Закон № 996-XIV распространяется на юридических лиц, филиалы и представительства иностранных юрлиц. Предприниматель ведёт учёт доходов и расходов по Налоговому кодексу: единщики первой, второй и третьей группы без НДС отражают доходы помесячно в произвольной форме (п. 296.1 НКУ), плательщики НДС третьей группы ведут учёт по типовой форме.
Кто подписывает финансовую отчётность, если учёт ведёт аутсорсинговая компания?
Финансовую отчётность подписывают руководитель предприятия-заказчика либо уполномоченное лицо и одновременно руководитель компании, которая ведёт бухгалтерский учёт по договору, либо уполномоченное им лицо (ч. 1 ст. 11 Закона № 996-XIV). Ответственность исполнителя при этом определяется законом и договором о предоставлении бухгалтерских услуг, поэтому объём обязательств стоит прописывать детально.
Сколько лет нужно хранить первичные документы?
Компании хранят первичные документы, регистры и финансовую отчётность не менее 1825 дней, документы для контроля трансфертного ценообразования, КИК и выплат нерезидентам — 2555 дней, прочие документы, в том числе документы ФЛП, — 1095 дней (п. 44.3 НКУ). Срок отсчитывается от дня подачи отчётности, для которой использованы документы, а при её неподаче — от предельного срока подачи.
Какой штраф за неподачу отчётности и отсутствие бухгалтерского учёта?
За неподачу или несвоевременную подачу декларации НКУ предусматривает 340 грн за каждый случай, повторно в течение года — 1020 грн (п. 120.1 НКУ); в военное положение освобождает только подтверждённая невозможность подать отчётность вовремя (пп. 69.1 подразд. 10 разд. XX НКУ). Должностные лица за отсутствие бухучёта или нарушение порядка его ведения платят от 8 до 15 нмдг (ст. 164-2 КУоАП).
Когда подавать годовую финансовую отчётность?
Микропредприятия, малые предприятия и непредпринимательские общества подают годовую финансовую отчётность не позднее 28 февраля следующего за отчётным года, средние предприятия — не позднее 1 июня (п. 5 Порядка № 419). Баланс и отчёт о финансовых результатах средние предприятия подают в органы статистики и ДПС раньше, до 28 февраля включительно. Промежуточная отчётность за I квартал, полугодие и девять месяцев подаётся не позднее 30 числа месяца, следующего за отчётным кварталом.
От чего зависит стоимость бухгалтерских услуг?
Стоимость бухгалтерских услуг определяет объём работы: количество первичных документов и банковских операций в месяц, система налогообложения, статус плательщика НДС, число наёмных работников, ВЭД и валютные операции. Разовые работы — восстановление учёта, переход на МСФО, сопровождение проверки — оцениваются отдельно. Расчёт даём после диагностики учёта.
Смежные услуги
Обсудим учёт вашей компании
В заявке укажите форму бизнеса, систему налогообложения, число работников и примерное количество документов в месяц. В ответ предложим формат сопровождения, перечень работ, дату старта и расчёт стоимости.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp