

Бухгалтерский учёт и отчётность эстонской OÜ — это годовой отчёт в e-Business Register в течение 6 месяцев после окончания финансового года, даже без деятельности, ежемесячная декларация TSD до 10-го числа по выплатам прошлого месяца (зарплата, вознаграждение членов правления, дивиденды), декларация НДС KMD до 20-го числа, если компания зарегистрирована плательщиком, аудит или обзор отчётности при превышении границ закона и налог на прибыль 22/78, который платят только в момент распределения прибыли. Key Solutions координирует эту работу для владельцев из Украины: учёт и декларации ведёт эстонский бухгалтер-партнёр, аудит или обзор проводит присяжный аудитор (vandeaudiitor), годовой отчёт утверждает правление компании, а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца на русском или украинском.
Получить индивидуальное предложение Telegram
Коротко
- Кому: владельцам из Украины, у которых есть или будет общество с ограниченной ответственностью в Эстонии (osaühing, OÜ), в том числе открытое через e-Residency, и группам, где эстонская компания выставляет счета клиентам в ЕС.
- Что делаем: принимаем учёт от прежнего бухгалтера, ставим календарь EMTA и реестра, контролируем TSD, KMD, выплаты правлению и дивиденды, готовим годовой отчёт и, при необходимости, аудит, следим за контактным лицом и данными в реестре, даём владельцу понятную отчётность.
- Кто подаёт: TSD и KMD готовит и подаёт эстонский бухгалтер-партнёр; годовой отчёт утверждает и подписывает правление (juhatus); аудиторский отчёт подписывает присяжный аудитор.
- Стоимость: индивидуальное предложение после короткого описания компании, без публичного прайса.
- С чего начать: напишите регистрационный код OÜ, где фактически работает правление, есть ли регистрация НДС и выплаты членам правления или работникам, оборот за последний год и кто ведёт учёт сейчас.
Что и когда подаёт эстонская OÜ
Эстонская компания отчитывается в два места. Налоговая служба EMTA (Maksu- ja Tolliamet) получает ежемесячные декларации TSD и KMD через e-MTA. Реестр (e-Business Register, Центр регистров и информационных систем RIK) получает годовой отчёт, который становится публичным. Сроки ниже взяты с emta.ee и rik.ee по состоянию на 10.2026.
| Что подать или уплатить | Когда | Куда и источник |
|---|---|---|
| TSD (подоходный и социальный налог) | До 10-го числа месяца, следующего за месяцем выплаты; если 10-е — выходной, срок переносится на следующий рабочий день | EMTA, e-MTA; emta.ee: TSD |
| Налог на прибыль с дивидендов | Приложение 7 к TSD и форма INF 1 — до 10-го числа месяца, следующего за месяцем выплаты дивидендов; в тот же срок уплата | EMTA; emta.ee: taxation of dividends |
| KMD и KMD INF (НДС) | Ежемесячно до 20-го числа следующего месяца, и подача, и уплата; декларацию подают и без операций | EMTA; emta.ee: VAT returns |
| Регистрация плательщиком НДС | Когда облагаемые поставки с местом поставки в Эстонии с начала года превысили 40 000 € | EMTA; emta.ee: VAT registration |
| Годовой отчёт | В течение 6 месяцев после окончания финансового года, в том числе за год без деятельности; для календарного года — до 30 июня | e-Business Register; rik.ee: annual report |
| Аудит или обзор | Вместе с годовым отчётом, если показатели превышают границы § 91 или § 92 Закона об аудиторской деятельности | Присяжный аудитор; Riigi Teataja: AudS |
| Контактное лицо | Постоянно, если правление находится за границей; в реестре указывают срок его полномочий и зарубежный адрес правления | e-Business Register; § 63¹ Коммерческого кодекса, emta.ee |
Налог на прибыль: модель 22/78
Эстонская компания платит налог на прибыль в момент распределения прибыли: дивидендов и других выплат, которые закон приравнивает к распределению. Пока прибыль остаётся в компании, налога на неё нет. Ставка — 22/78 от чистой суммы выплаты, то есть 22 % от брутто-суммы (emta.ee: taxation of dividends).
| Параметр | 2025 | 2026 |
|---|---|---|
| Налог на распределённую прибыль | 22/78 | 22/78 |
| Пониженная ставка 14/86 для регулярных дивидендов | Отменена с 01.01.2025 | Отменена |
| Удержание 7 % с дивидендов физлицам | Отменено, кроме перераспределения дивидендов, обложенных по 14/86 до конца 2024 года | То же |
| Подоходный налог (удерживается) | 22 % | 22 % |
| Социальный налог | 33 % | 33 % |
| Страхование от безработицы | 0,8 % работодатель, 1,6 % работник | Без изменений |
| Накопительная пенсия | 2 % по умолчанию (или 4 % либо 6 % по заявлению) | Без изменений |
Ставки взяты с emta.ee: tax rates по состоянию на 10.2026. В старых обзорах и на части сайтов до сих пор встречаются ставки 20/80 и 14/86 или прогноз «24 % налога на прибыль с 2026 года». Для 2026 года EMTA указывает ставку 22/78, а 24 % — это стандартная ставка НДС. Пример с emta.ee: с чистого дивиденда 1 200 € компания платит 338,46 € налога (1 200 × 22/78).
Налог с дивидендов декларируют в приложении 7 к TSD, получателей — в форме INF 1. Дата выплаты — это дата первичного документа или проводки, поэтому дивиденд, оформленный как долг перед участником, тоже запускает срок. Налоговую сторону распределения прибыли, резидентство владельца и соглашение об избежании двойного налогообложения разбирает crystal.tax: компания в Эстонии.
Вознаграждение правления и зарплата
Вознаграждение члену правления-нерезиденту облагается в Эстонии подоходным и социальным налогом независимо от того, где он работает. Социальный налог не платят, если получатель имеет действующий сертификат A1 своей страны. Члена правления, получающего облагаемое вознаграждение, регистрируют в регистре занятости (emta.ee: tax liabilities of companies established by e-residents). Выплаты декларируют в TSD до 10-го числа следующего месяца.
Начиная с выплат за октябрь 2026 года (TSD до 10 ноября), данные о выплатах можно передавать напрямую из учётной программы: EMTA сама формирует декларацию и считает налог, а об ошибках сообщает в программу сразу после отправки (emta.ee). Учёт, который мы настраиваем, сразу ведём в программе с такой передачей.
НДС: порог, ставки, KMD
- Регистрация обязательна, когда облагаемые поставки с местом поставки в Эстонии с начала года превысили 40 000 €. С 01.01.2025 в порог входят и поставки по ставке 0 %, кроме продажи основных средств. Если компания не подала заявление вовремя, EMTA регистрирует её задним числом с даты превышения (emta.ee).
- Ставки НДС: 24 % стандартная с 01.07.2025 (до этого 22 %), 13 % для услуг размещения с 01.01.2025, 9 %, в том числе для прессы с 01.01.2025, 0 % для отдельных поставок (emta.ee: VAT).
- Налоговый период — календарный месяц. KMD и приложение KMD INF подают до 20-го числа следующего месяца, в тот же срок уплачивают НДС. На бумаге декларацию можно подать, если компания зарегистрирована плательщиком менее 12 месяцев или в приложении меньше пяти счетов.
- Бизнес из другой страны ЕС без постоянного представительства в Эстонии может назначить налогового представителя при регистрации плательщиком НДС.
Годовой отчёт, размер компании и аудит
Годовой отчёт подают электронно через e-Business Register в течение 6 месяцев после окончания финансового года, даже если деятельности не было. Датой составления считается дата утверждения правлением; подписать можно цифровой подписью. Микро- и малые предприятия могут подать сокращённую отчётность: баланс, отчёт о прибылях и убытках и примечания; микропредприятие не подаёт отчёт руководства. За неподачу регистратор может наложить штраф без предупреждения, а если отчёта нет через 6 месяцев после срока, начинается надзорное производство, которое может закончиться исключением из реестра или принудительной ликвидацией (rik.ee: annual report).
Обязанность аудита или обзора определяет Закон об аудиторской деятельности (Audiitortegevuse seadus) в редакции, действующей с 17.01.2025 (Riigi Teataja):
| Обязанность | Два из трёх показателей превышают | Или один показатель превышает |
|---|---|---|
| Аудит (§ 91) | Выручка 5 000 000 €, активы 2 500 000 €, 50 работников | Выручка 15 000 000 €, активы 7 500 000 €, 180 работников |
| Обзор (§ 92) | Выручка 2 000 000 €, активы 1 000 000 €, 24 работника | Выручка 6 000 000 €, активы 3 000 000 €, 72 работника |
Обзор можно заменить аудитом. OÜ, которая не превышает границ § 92, обходится без аудита и обзора по закону, однако банк, платёжная система или контрагент могут попросить проверенную отчётность, поэтому график закрытия года планируем с первого года.
Правление за границей и контактное лицо
Если правление OÜ находится за границей, то есть решения по управлению компанией принимают вне Эстонии, компания назначает контактное лицо с адресом в Эстонии и вносит в реестр зарубежный адрес правления. Контактным лицом может быть нотариус, адвокат или адвокатское бюро, присяжный аудитор или аудиторская фирма, налоговый представитель нерезидента или поставщик услуг траста и создания компаний; если член правления, участник или прокурист проживает в Эстонии, контактным лицом может быть он (§ 63¹ Коммерческого кодекса, emta.ee). С 01.02.2023 в реестре также указывают срок полномочий контактного лица (rik.ee).
EMTA отдельно предупреждает: если компанией управляют из-за границы, у неё, вероятно, возникает постоянное представительство в другой стране, и прибыль может облагаться там. Статус e-резидента от иностранных налогов не освобождает (emta.ee). Для OÜ, которой управляют из Украины, этот вопрос решаем до первого распределения прибыли вместе с crystal.tax.
Передача бухгалтерии от прежнего бухгалтера
Если компания уже работала, начинаем с выписки из e-Business Register: статус, правление, контактное лицо, поданные годовые отчёты. Далее сверяем счета в банке и платёжных системах, проверяем поданные TSD и KMD, регистрацию НДС, выплаты правлению и дивиденды. Расхождения фиксируем актом. Если годовой отчёт пропущен, восстанавливаем учёт и подаём отчёт, чтобы остановить производство регистратора.
Что входит в сопровождение
- диагностика: данные реестра, контактное лицо, история годовых отчётов, TSD и KMD, НДС, выплаты правлению;
- выбор и настройка работы с эстонским бухгалтером-партнёром: техническое задание, документооборот, доступы в e-MTA и реестр;
- учёт в программе с прямой передачей данных о выплатах в EMTA;
- контроль TSD, KMD и KMD INF до даты подачи;
- оформление и декларирование дивидендов: решение, приложение 7 к TSD, INF 1;
- годовой отчёт, координация аудита или обзора, если они нужны;
- контроль контактного лица и срока его полномочий;
- управленческая отчётность для владельца на русском или украинском: прибыль, денежные потоки, налоги к уплате;
- пакет финансовой отчётности для отчёта о КИК украинского владельца, консолидация с украинским ООО по запросу.
Этапы работы
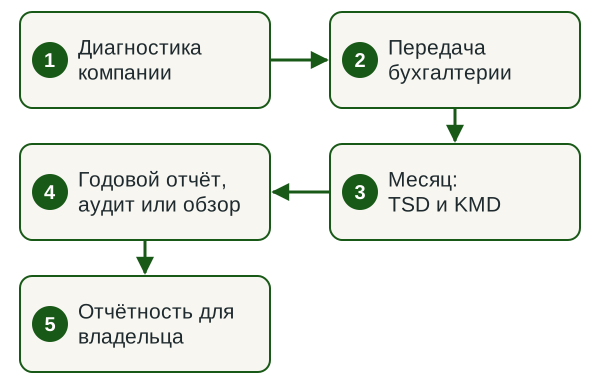
- Диагностика. Получаем выписку из реестра, последний годовой отчёт, TSD и KMD, проверяем НДС и контактное лицо.
- Передача бухгалтерии. Принимаем учёт от прежнего бухгалтера по перечню, фиксируем расхождения.
- Месячный цикл. Документы, сверка банка, TSD до 10-го, KMD до 20-го числа.
- Годовой цикл. Годовой отчёт, аудит или обзор, если нужны, подача в реестр.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность для владельца в Украине
Для владельца — налогового резидента Украины эстонская компания часто является контролируемой иностранной компанией: доля свыше 50 %, или свыше 10 %, когда резиденты Украины вместе владеют 50 % и более (пп. 39-2.1.2 Налогового кодекса Украины). К отчёту о КИК прилагают заверенные копии финансовой отчётности компании (пп. 39-2.5.2 НКУ), поэтому эстонский годовой отчёт нужен и в Украине. Отчётность и пакет КИК готовим вместе со страницей отчётности иностранных компаний. Обзор выхода на рынок Эстонии для группы — на innovacg.com.
Регистрация и ВНЖ — в других компаниях группы
Регистрацию компании в Эстонии, налоговую структуру и вопросы постоянного представительства разбирает crystal.tax. Компания в Эстонии и статус e-резидента сами по себе права на проживание не дают. Key Solutions подключается, когда компания уже существует или регистрируется, и отвечает за учёт и отчётность.
Что нужно от вас
- название и регистрационный код OÜ или дата планируемой регистрации;
- последний годовой отчёт, TSD и KMD, если компания уже работает;
- выписки банка и платёжных систем, перечень основных контрагентов, в том числе в ЕС;
- состав правления, где оно фактически работает, данные контактного лица;
- выплаты членам правления и работникам, решения о дивидендах;
- контакты прежнего бухгалтера и, если был, аудитора;
- состав владельцев и их налоговое резидентство для пакета КИК.
Документы принимаем электронно. Пароли к банку нам не нужны.
Результат
- TSD и KMD поданы ежемесячно в срок, налоги уплачены;
- дивиденды оформлены и задекларированы по правилу 22/78;
- годовой отчёт подан в e-Business Register в течение 6 месяцев, с аудитом или обзором, если они нужны;
- данные правления и контактного лица в реестре актуальны;
- управленческий отчёт и пакет для КИК для владельца;
- календарь сроков на следующий год.
Нормативная база и источники
Официальные источники, на которые опирается страница (emta.ee, rik.ee, Riigi Teataja, сверено 10.2026)
- EMTA: tax rates 2025–2026 — 22/78, подоходный и социальный налог, взносы;
- EMTA: taxation of dividends — приложение 7 к TSD, INF 1, срок;
- EMTA: submission of TSD — срок до 10-го числа;
- EMTA: filing VAT returns, EMTA: VAT registration — KMD, порог 40 000 €;
- EMTA: companies established by e-residents — вознаграждение правления, постоянное представительство;
- RIK: annual report — срок 6 месяцев, последствия неподачи;
- Audiitortegevuse seadus — § 91 (аудит), § 92 (обзор);
- EMTA: e-services and communication — § 63¹ Коммерческого кодекса, контактное лицо; RIK — срок полномочий;
- Налоговый кодекс Украины — пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Компания
- ООО «АУДИТОРСКАЯ ФИРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085, в ЕГР с 30.01.2015.
- Распределение ролей
- Эстонский учёт, TSD и KMD — эстонский бухгалтер-партнёр; аудит или обзор — присяжный аудитор; годовой отчёт утверждает и подписывает правление компании; координация, контроль и отчётность для владельца — Key Solutions.
- Группа
- Входим в Innova Consulting Group: налоги в Эстонии и КИК владельца — crystal.tax, выход на рынок — innovacg.com.
- Договор
- Объём работ, ответственность и конфиденциальность фиксируем в договоре до старта.
Частые вопросы
Какую отчётность подаёт эстонская OÜ?
Ежемесячно — декларацию TSD до 10-го числа по выплатам прошлого месяца и, если компания плательщик НДС, KMD до 20-го числа. Ежегодно — годовой отчёт в e-Business Register в течение 6 месяцев после окончания финансового года, с аудитом или обзором, если показатели превышают границы закона.
Какая ставка налога на прибыль в Эстонии в 2026 году?
Компания платит налог только при распределении прибыли по ставке 22/78 от чистой выплаты; так указано на emta.ee для 2025 и 2026 годов. Пониженная ставка 14/86 отменена с 01.01.2025. Ставка 24 % в 2026 году — это стандартная ставка НДС.
Нужно ли подавать годовой отчёт, если деятельности не было?
Да. Годовой отчёт подают в течение 6 месяцев после окончания финансового года и за год без деятельности. За неподачу регистратор может оштрафовать компанию без предупреждения, а затем начать производство, которое может закончиться исключением из реестра.
Когда OÜ нужен аудит?
Если два из трёх показателей превышают 5 000 000 € выручки, 2 500 000 € активов и 50 работников или один показатель превышает 15 000 000 €, 7 500 000 € или 180 работников (§ 91 Закона об аудиторской деятельности, редакция с 17.01.2025). Более низкие границы § 92 определяют обязательный обзор.
Как облагается вознаграждение члена правления-нерезидента?
Подоходным и социальным налогом в Эстонии независимо от того, где он работает; социальный налог не платят при наличии действующего сертификата A1. Выплаты декларируют в TSD до 10-го числа следующего месяца.
Нужно ли контактное лицо, если правление в Украине?
Да, если правление находится за границей. Контактным лицом может быть нотариус, адвокат, присяжный аудитор, налоговый представитель нерезидента, поставщик услуг создания компаний или член правления либо участник, проживающий в Эстонии (§ 63¹ Коммерческого кодекса); в реестре указывают срок его полномочий.
Кто ведёт учёт, если владелец в Украине?
Учёт, TSD и KMD ведёт эстонский бухгалтер-партнёр, годовой отчёт утверждает и подписывает правление, аудит или обзор проводит присяжный аудитор. Key Solutions ставит задачи, контролирует сроки и цифры и готовит отчётность для владельца, в том числе пакет для отчёта о КИК.
Сколько стоит бухгалтерское сопровождение OÜ?
Зависит от количества операций, регистрации НДС, выплат правлению и работникам, дивидендов и состояния учёта за прошлые годы. Индивидуальное предложение готовим после короткого описания компании.
Смежные услуги
Получите индивидуальное предложение по учёту вашей эстонской OÜ
Напишите регистрационный код компании, где работает правление, есть ли регистрация НДС и выплаты, оборот за последний год и кто ведёт учёт сейчас. В ответ назовём объём работ, распределение ролей и порядок старта.
Получить индивидуальное предложение Telegram WhatsApp