


Налоговая оптимизация — это законный выбор из вариантов, которые прямо даёт Налоговый кодекс: системы налогообложения, структуры группы, договорных моделей и льготных норм. Key Solutions рассчитывает налоговую нагрузку по нескольким сценариям, проверяет деловую цель операций и приводит договоры и учётную политику в соответствие с выбранной моделью.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: старт бизнеса или нового направления, рост дохода до порогов единого налога или НДС, работа с нерезидентами, разделение или объединение компаний.
- Что вы получаете: расчёт нагрузки по 2–3 сценариям, вывод о рисках каждого и план перехода с документами.
- Срок: по нашему опыту, консультацию по выбору системы проводим за несколько рабочих дней, анализ группы компаний занимает дольше. Срок фиксируем в договоре.
- Стоимость: договорная, зависит от количества компаний и ФЛП, операций с нерезидентами и состояния учёта.
- С чего начать: опишите бизнес-модель и пришлите отчётность за последний год. В ответ назовём формат, срок и стоимость.
Налоговая оптимизация и уклонение: где проходит граница
Граница проходит по двум признакам: реальность операции и её деловая цель. Законное налоговое планирование — это выбор между вариантами, которые прямо разрешает закон, при условии, что операция состоялась и направлена на получение дохода. Уклонение — это отражение в отчётности операций, которых не было, или операций, весь смысл которых сводится к уменьшению налога.
Пп. 14.1.36 п. 14.1 ст. 14 НКУ определяет хозяйственную деятельность как связанную с производством и/или реализацией товаров, выполнением работ, предоставлением услуг и направленную на получение дохода. Операция вне этого определения перестаёт быть хозяйственной.
Второй ограничитель — п. 44.1 ст. 44 НКУ: плательщикам запрещено формировать показатели налоговой отчётности на основании данных, не подтверждённых документами. На неё опираются доначисления по «нереальным» операциям. Дополняет её п. 44.6: если до окончания проверки документы не предоставлены, считается, что их не было и на момент составления отчётности.
Деловая цель операции: главный критерий защищённости
Деловая цель — это намерение достичь экономического эффекта, и её отсутствие прямо влечёт налоговые последствия. Согласно пп. 14.1.231 п. 14.1 ст. 14 НКУ, разумная экономическая причина может быть только при условии, что плательщик намерен достичь экономического эффекта в результате хозяйственной деятельности: прирост (сохранение) активов и/или их стоимости или создание условий для этого в будущем.
Для операций с нерезидентами Кодекс называет две ситуации, когда деловая цель считается отсутствующей:
- главной целью или одной из главных целей операции является неуплата (неполная уплата) налогов и/или уменьшение налогооблагаемой прибыли;
- в сопоставимых условиях лицо не приобрело бы (не продало бы) такие товары, работы, услуги или нематериальные активы у несвязанных лиц.
Практический вывод: экономию не объявляют целью операции. Целью должен быть коммерческий результат — доступ к рынку, снижение себестоимости, управление риском, — а налоговый эффект становится следствием. Обоснование фиксируют заранее.
Что входит в услугу
- анализ модели: виды деятельности, структура доходов и расходов, доля операций с нерезидентами и связанными лицами;
- проверка текущей системы на ограничения Кодекса и прогноз выхода за пороги дохода;
- моделирование альтернатив с расчётом эффективной ставки по каждому сценарию;
- тест планируемых операций на деловую цель и подготовка обоснования;
- приведение договоров и учётной политики в соответствие с выбранной моделью;
- проверка первичных документов и сроков их хранения по п. 44.3 НКУ;
- подготовка запроса на индивидуальную налоговую консультацию по неоднозначным нормам.
Этапы работы
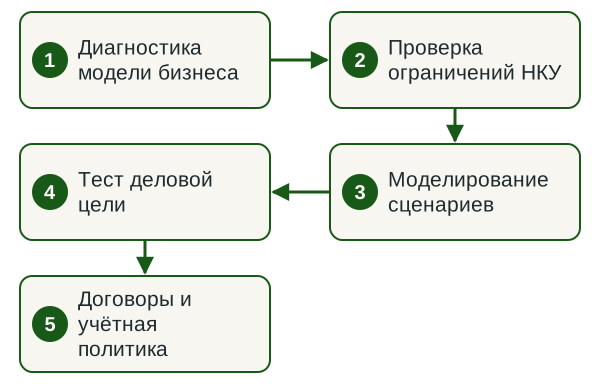
- Диагностика модели бизнеса. Разбираем доходы, расходы, контрагентов и состав собственников.
- Проверка ограничений НКУ. Сверяем текущую систему с ограничениями главы 1 раздела XIV, ст. 39 и п. 181.1.
- Моделирование сценариев. Считаем налоги и взносы по 2–3 вариантам на прогнозе вашего дохода.
- Тест деловой цели. Проверяем, выдержит ли каждая операция вопрос налоговой об экономическом смысле.
- Договоры и учётная политика. Готовим изменения в договоры, учётную политику и план перехода с датами.
Сроки
По нашему опыту, консультацию по выбору системы налогообложения для одной компании или ФЛП проводим за несколько рабочих дней после получения данных. Анализ группы с операциями с нерезидентами длится дольше. Срок зависит от количества субъектов и состояния учёта, его фиксируем в договоре. Официальный срок ответа ГНС на запрос об индивидуальной консультации — 25 календарных дней (п. 52.1 НКУ).
От чего зависит стоимость
Стоимость договорная. На объём работ влияют:
- количество юридических лиц и ФЛП в модели;
- наличие операций с нерезидентами и связанными лицами;
- состояние учёта и первичных документов;
- формат: разовая консультация, расчёт сценариев или сопровождение перехода;
- потребность в юридической части: реорганизация, изменение устава, новые договоры.
Что нужно от вас
- Описание бизнес-модели: что продаёте, кому, через какие компании и ФЛП.
- Финансовая и налоговая отчётность за последний год, прогноз дохода на следующий.
- Перечень связанных лиц и контрагентов-нерезидентов.
- Ключевые договоры с клиентами, поставщиками и внутри группы.
- Контактное лицо, которое отвечает на вопросы и согласовывает решения.
Результат
- таблица налоговой нагрузки по 2–3 сценариям с эффективной ставкой;
- вывод о рисках каждого сценария со ссылками на нормы НКУ;
- план перехода: даты заявлений, изменения в договоры и учётную политику;
- перечень документов, которые подтверждают деловую цель ключевых операций.
Узнать стоимость расчёта
Опишите бизнес-модель и приложите отчётность за последний год. В ответ назовём формат, срок и стоимость.
Выбор системы налогообложения: первый и самый весомый инструмент
Выбор системы даёт наибольший эффект и полностью опирается на прямые нормы Кодекса. Юридическое лицо или ФЛП может самостоятельно выбрать упрощённую систему, если соответствует требованиям главы 1 раздела XIV НКУ и зарегистрируется плательщиком единого налога (п. 291.3 ст. 291 НКУ). Лимиты дохода считают от минимальной зарплаты на 1 января; в 2026 году она составляет 8647 грн (ст. 8 Закона о Государственном бюджете на 2026 год).
Источник: ст. 291, 293 НКУ; лимиты 2026 года от минзарплаты 8647 грн
| Режим | Кто может применять | Ставка по НКУ | Ограничения |
|---|---|---|---|
| Общая система | Любые юридические лица | Налог на прибыль 18 % (п. 136.1) | Объект — финрезультат по бухучёту, скорректированный на разницы (пп. 134.1.1) |
| Единый налог, 1 группа | ФЛП без наёмных работников: розница на рынках, бытовые услуги населению | До 10 % прожиточного минимума в месяц (пп. 1 п. 293.2) | Доход до 167 минзарплат, в 2026 году 1 444 049 грн |
| Единый налог, 2 группа | ФЛП: услуги плательщикам ЕН и населению, производство, торговля, рестораны | До 20 % минзарплаты в месяц (пп. 2 п. 293.2) | До 10 наёмных работников; доход до 834 минзарплат, в 2026 году 7 211 598 грн |
| Единый налог, 3 группа | ФЛП и юридические лица | 3 % дохода с НДС или 5 % с включением НДС (п. 293.3) | Доход до 1167 минзарплат, в 2026 году 10 091 049 грн; расчёты только деньгами (п. 291.6) |
| Единый налог, 4 группа | Сельскохозяйственные товаропроизводители | Ставки с гектара по категориям земель (п. 293.9) | Доля сельхозпроизводства за прошлый год от 75 % |
Ограничения проверяют до перехода. Плательщиками единого налога 1–3 групп не могут быть, в частности: субъекты, в уставном капитале которых доля юридических лиц — неплательщиков единого налога равна или превышает 25 % (пп. 291.5.5); обособленные подразделения такого юрлица (пп. 291.5.6); нерезиденты (пп. 291.5.7); плательщики с налоговым долгом на день подачи заявления (пп. 291.5.8 НКУ).
Превышение лимита дохода имеет последствия: к сумме превышения ФЛП применяет ставку 15 % (п. 293.4), юридическое лицо третьей группы — двойные ставки п. 293.3 (п. 293.5), а переход на уплату других налогов обязателен с первого числа месяца, следующего за кварталом превышения (пп. 298.2.3).
Отдельный ориентир — НДС: регистрация обязательна, если сумма облагаемых операций за последние 12 календарных месяцев превышает 1 000 000 гривен без НДС, кроме плательщиков единого налога 1–3 групп (п. 181.1 НКУ). Правила НДС для плательщиков единого налога обсуждают в парламенте, поэтому перед решением проверяем действующую редакцию Кодекса. Сравнение систем для ООО разобрано в статье «Как выбрать систему налогообложения для ООО».
Прямые нормы Кодекса, которые законно снижают нагрузку
Ряд возможностей заложен в самом Кодексе:
- Отказ от корректировок финрезультата. Плательщики с годовым доходом до 40 млн грн (за вычетом косвенных налогов) могут определять объект налогообложения без корректировки на все разницы, кроме нескольких прямо названных. Решение принимают не чаще одного раза в течение непрерывной совокупности лет (пп. 134.1.1 НКУ).
- Особые условия для IT. Для резидентов Дія Сіті — плательщиков налога на особых условиях ставка составляет 9 % базы налогообложения (п. 136.8 НКУ). Статус требует средней месячной оплаты не менее эквивалента 1200 евро, не менее девяти привлечённых лиц и доли квалифицированного дохода не менее 90 % (ст. 5 Закона № 1667-IX). Учёт таких компаний — на странице бухгалтерского обслуживания IT-компаний.
- Планирование благотворительности. Финрезультат увеличивается на суммы, безвозмездно перечисленные неприбыльным организациям, только в части, превышающей 4 % налогооблагаемой прибыли прошлого года (пп. 140.5.9 НКУ).
Налоговое структурирование бизнеса и связанные лица
Разделение бизнеса само по себе разрешено, но связанность включает повышенное внимание. Связанными лицами признаются лица, отношения между которыми могут влиять на условия или результаты их деятельности: владение корпоративными правами в размере 25 % и более, общий конечный бенефициарный владелец, назначение одним лицом единоличных исполнительных органов (пп. 14.1.159 НКУ).
Если каждая единица группы имеет собственные ресурсы, персонал и клиентов и принимает самостоятельные решения, конструкция устойчива. Если субъекты существуют формально, обслуживаются одним персоналом и работают по одним контрактам, риск переквалификации высокий. Изменение структуры сопровождаем в рамках реструктуризации и структурирования бизнеса, юридическую часть закрывает legal.ua.
Контролируемые операции и трансфертное ценообразование
Если группа выходит за пределы Украины, действует ст. 39 НКУ: плательщик, участвующий в контролируемой операции, определяет налогооблагаемую прибыль по принципу «вытянутой руки» (пп. 39.1.1 НКУ). Контролируемыми являются, в частности, операции со связанными лицами — нерезидентами, операции через комиссионеров-нерезидентов, с нерезидентами из перечней государств и организационно-правовых форм, утверждённых Кабмином, и операции нерезидента с его постоянным представительством.
| Условие | Значение по НКУ | Норма |
|---|---|---|
| Годовой доход плательщика (без косвенных налогов) | свыше 150 млн грн за год | пп. 39.2.1.7 |
| Объём операций с каждым контрагентом | свыше 10 млн грн за год | пп. 39.2.1.7 |
| Отчёт о контролируемых операциях | до 1 октября следующего года | пп. 39.4.2 |
| Документация по ТЦО | в течение 30 календарных дней после запроса | пп. 39.4.4 |
Документы для контроля по ст. 39 хранят не менее 2555 дней (пп. 44.3.1). Самое жёсткое последствие даёт пп. 39.2.2.12: если несвязанные лица, действующие коммерчески рационально, не вступали бы в такую операцию, контролирующий орган может не признать её при расчёте финансового результата или заменить альтернативной (корректировка по пп. 140.5.2-1).
Даже вне контролируемых операций действует пп. 140.5.4: финрезультат увеличивается на 30 % стоимости товаров, работ и услуг, приобретённых у неприбыльных организаций (если такие закупки за год превышают 25 минимальных зарплат), у нерезидентов из «низконалогового» перечня и у нерезидентов определённых организационно-правовых форм. Практика — на странице трансфертного ценообразования.
Цена ошибки и как её уменьшить
Финансовая ответственность наступает при наличии вины, кроме случаев, предусмотренных Кодексом (п. 112.1 НКУ). Лицо считается виновным, если имело возможность соблюсти правила, но не приняло достаточных мер (п. 112.2); если контролирующий орган этого не доказал, привлечь к ответственности нельзя (п. 112.7). Работает и презумпция правомерности решений плательщика при неоднозначном толковании норм (пп. 4.1.4).
Источник: ст. 50, 123 НКУ
| Ситуация | Последствие | Норма |
|---|---|---|
| Обязательство определил контролирующий орган | штраф 10 % суммы | п. 123.1 |
| Те же деяния, совершённые умышленно | штраф 25 % | п. 123.2 |
| Умышленные деяния повторно в течение 1095 дней | штраф 50 % | п. 123.3 |
| Исправление уточняющим расчётом | недоплата и штраф 3 % | п. 50.1 |
| Исправление в декларации следующего периода | недоплата и штраф 5 % | п. 50.1 |
Должностным лицам за отсутствие налогового учёта или нарушение порядка его ведения грозит штраф от 5 до 10 необлагаемых минимумов доходов граждан (ст. 163-1 КУоАП). Риск снижают самостоятельное исправление ошибок по ст. 50 НКУ, которое освобождает от ответственности по п. 123.1 (пп. 112.8.8), и индивидуальная налоговая консультация: действия согласно зарегистрированной консультации освобождают от финансовой ответственности (пп. 112.8.2). Горизонт проверки задаёт п. 102.1: обязательства могут определить не позднее 1095 дня после предельного срока подачи декларации. Для проверок по ст. 39 этот срок составляет 2555 дней.
Нормативная база
Нормы, на которые опирается работа
- пп. 14.1.36, 14.1.159, 14.1.231 НКУ — хозяйственная деятельность, связанные лица, деловая цель.
- п. 44.1, 44.3, 44.6 НКУ — учёт на основании первичных документов, сроки хранения.
- ст. 291, 293, 298 НКУ — упрощённая система, ставки, лимиты, переход на общую систему.
- ст. 39, пп. 140.5.4 НКУ — контролируемые операции, корректировки операций с нерезидентами.
- ст. 50, 52, 112, 123 НКУ — самоисправление, индивидуальные консультации, вина, штрафы.
- ст. 163-1 КУоАП — ответственность должностных лиц за нарушение налогового учёта.
Почему оптимизацию стоит доверить команде по договору
Типичные проблемы готовых схем — отсутствие деловой цели и слабая первичка. Тогда налоговая доначисляет налог, штраф 10–50 % и пеню, а банк или контрагент задаёт вопросы к операциям. Мы считаем сценарии на ваших цифрах, проверяем каждый на нормы НКУ и фиксируем объём работ и ответственность в договоре. Юридическую часть изменений ведёт legal.ua, налогообложение криптоактивов — crystal.tax. Состояние учёта перед изменениями помогает проверить налоговый аудит компании.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что такое налоговая оптимизация и чем она отличается от уклонения?
Налоговая оптимизация — это выбор из вариантов, прямо предусмотренных Налоговым кодексом, при условии, что операции реально совершены, имеют деловую цель и подтверждены первичными документами. Уклонение — это отражение операций, которых не было, или операций без экономического смысла, весь смысл которых сводится к уменьшению налога.
Какую систему налогообложения выбрать для ООО в Украине?
Выбор зависит от прогнозируемого дохода, структуры расходов, состава учредителей и типа клиентов: общая система с базовой ставкой налога на прибыль 18 % или третья группа единого налога со ставкой 3 % дохода при уплате НДС либо 5 % с включением НДС. Компания с большой долей подтверждённых расходов чаще выигрывает на общей системе, компания с низкой себестоимостью услуг — на упрощённой. Обязательно проверяют ограничения п. 291.5 НКУ.
Что такое деловая цель операции и как её подтвердить?
Деловая цель по пп. 14.1.231 НКУ — это намерение плательщика достичь экономического эффекта от хозяйственной деятельности: прирост или сохранение активов или их стоимости. Подтверждают её документы, созданные до и во время операции: расчёты выгоды, сравнение коммерческих предложений, обоснование выбора контрагента, переписка, отчёты об исполнении. Налоговая экономия как цель операции работает против плательщика.
Какие операции считаются контролируемыми и когда подаётся отчёт?
Контролируемыми признаются операции со связанными лицами — нерезидентами, через комиссионеров-нерезидентов, с нерезидентами из перечней государств и организационно-правовых форм, а также между нерезидентом и его постоянным представительством. Пороги пп. 39.2.1.7 НКУ: годовой доход плательщика свыше 150 млн грн и объём операций с контрагентом свыше 10 млн грн. Отчёт подаётся до 1 октября следующего года.
Какой штраф грозит за занижение налогового обязательства?
Если обязательство определяет контролирующий орган, штраф составляет 10 % суммы (п. 123.1 НКУ), при умышленных действиях — 25 % (п. 123.2), при повторности в течение 1095 дней — 50 % (п. 123.3). Самостоятельное исправление дешевле: 3 % недоплаты с уточняющим расчётом или 5 % в декларации следующего периода (п. 50.1).
Можно ли разделить бизнес на несколько ФЛП, чтобы платить меньше налогов?
Разделение допустимо, если каждая единица ведёт реальную самостоятельную деятельность: имеет собственные ресурсы, персонал и клиентов, принимает независимые решения и соответствует ограничениям своей группы единого налога. Формальное дробление, при котором субъекты обслуживаются одними людьми и существуют только ради более низкой ставки, лишено деловой цели и создаёт риск доначислений.
Как оптимизировать налогообложение малого бизнеса?
Для малого бизнеса главный инструмент — выбор группы единого налога или общей системы на основе расчёта, с запасом до лимита дохода. Затем проверяют ограничения по видам деятельности и учредителям, порог регистрации НДС и документы по расходам. Для ООО с доходом до 40 млн грн доступен упрощённый расчёт налога на прибыль без корректировок на большинство разниц (пп. 134.1.1 НКУ).
Сколько стоит налоговая оптимизация?
Стоимость договорная. Её определяют количество юридических лиц и ФЛП в группе, операции с нерезидентами и связанными лицами, состояние учёта и нужный результат: консультация, расчёт сценариев или сопровождение изменений. После первого разговора и просмотра отчётности называем объём работ, срок и стоимость.
Смежные услуги
Рассчитаем вашу налоговую нагрузку
Опишите бизнес-модель, прогноз дохода и состав компаний или ФЛП. В ответ назовём формат работы, срок и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp