


Аутсорсинг зарплаты для иностранных и оффшорных компаний — это расчёт, начисление и отчётность по оплате труда людей, которые работают в Украине на нерезидента. Key Solutions определяет, кто платит НДФЛ и ЕСВ, считает зарплату и готовит отчётность по украинским правилам.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кому нужно: иностранным и оффшорным компаниям с работниками или подрядчиками в Украине, их представительствам, украинским дочерним компаниям международных групп.
- Что получаете: схему, кто является налоговым агентом, ежемесячный расчёт зарплаты, НДФЛ, военного сбора и ЕСВ, расчётные листы, реестры выплат и налоговый расчёт.
- Срок: по нашему опыту, запуск зависит от количества людей и состояния кадровых документов. Дальше расчёт идёт ежемесячно по графику выплат, согласованному в договоре.
- Стоимость: договорная. Зависит от количества работников и подрядчиков, модели присутствия в Украине и отчётов для группы.
- С чего начать: напишите, где зарегистрирована компания, есть ли представительство в Украине и сколько людей получают выплаты. В ответ предложим схему и стоимость.
Кто считает и платит налоги, если работодатель — нерезидент
Ответ зависит от того, кто в Украине платит людям. Налоговым агентом по НДФЛ закон называет юридическое лицо, его обособленное подразделение и представительство нерезидента (пп. 14.1.180 НКУ). Нерезидент без представительства агентом не является, и налог с такого дохода человек платит сам (пп. 168.2.1, 168.2.2 НКУ).
| Модель | НДФЛ и военный сбор | ЕСВ |
|---|---|---|
| Представительство иностранной компании в Украине | Удерживает представительство как налоговый агент | Платит представительство (п. 1 ч. 1 ст. 4 Закона № 2464-VI) |
| Украинская дочерняя компания (ООО) | Удерживает ООО как налоговый агент | Платит ООО как работодатель |
| Нерезидент платит напрямую | Человек декларирует доход сам (п. 170.11.1 НКУ) | Добровольно по договору (ст. 10 Закона № 2464-VI) |
| Договор с ФЛП | ФЛП платит налоги по своей системе налогообложения | ФЛП платит за себя |
В первых трёх моделях ставки одинаковы: НДФЛ 18 % (п. 167.1 НКУ) и военный сбор 5 % (пп. 1 пп. 1.3 п. 16-1 подразд. 10 разд. XX НКУ). Работодатель в Украине дополнительно начисляет ЕСВ 22 % на фонд оплаты труда, а по основному месту работы (кроме договоров с нефиксированным рабочим временем) взнос не может быть меньше 22 % от минимальной зарплаты, которая в 2026 году составляет 8 647 грн (ч. 5 ст. 8 Закона № 2464-VI, ст. 8 Закона № 4695-IX).
Когда команда в Украине создаёт налоговые обязанности нерезиденту
Постоянное представительство — это постоянное место деятельности, через которое нерезидент полностью или частично ведёт бизнес в Украине: место управления, офис, филиал, склад (пп. 14.1.193 НКУ). Если команда фактически управляет делами компании из Украины, ДПС может квалифицировать это как постоянное представительство.
- Нерезидент, который действует через обособленное подразделение, обязан стать на учёт в ДПС (п. 64.5 НКУ).
- Деятельность через постоянное представительство без учёта, подтверждённая актом проверки, является основанием для ареста имущества (пп. 94.2.9 НКУ).
- Гражданско-правовой договор, который фактически является трудовым, приравнивает плательщика дохода к работодателю для НДФЛ (пп. 14.1.222 НКУ).
Вопросы структуры группы и регистрации представительства закрывает legal.ua. Владельцам оффшорных компаний, которые НКУ признаёт контролируемыми иностранными компаниями (пп. 39-2.1.1 НКУ), отчётность о КИК готовит crystal.tax.
Зарплата на карту иностранного банка или в криптовалюте
Работникам предприятий на территории Украины зарплату выплачивают в денежных знаках, имеющих законное хождение в Украине (ст. 23 Закона № 108/95-ВР), то есть в гривне: это денежная единица Украины (ст. 32 Закона «О Национальном банке Украины»). Доход, который резидент получает от нерезидента на иностранный счёт, включается в годовую декларацию, а налог, уплаченный за рубежом, засчитывается только по международному договору (п. 170.11.2 НКУ). Выплаты в криптоактивах имеют отдельные налоговые правила, их разбирает crystal.tax.
Что входит в услугу
- Анализ структуры: где зарегистрирован работодатель, есть ли представительство, какие договоры с людьми.
- Схема налогов: кто налоговый агент, кто плательщик ЕСВ, что люди декларируют сами.
- Ежемесячный расчёт зарплаты, отпускных, больничных и премий для работников представительства или дочерней компании.
- Удержание НДФЛ и военного сбора, начисление ЕСВ, платёжные поручения и реестры выплат для банка.
- Налоговый расчёт по доходам физических лиц и ЕСВ, справки о доходах, расчётные листы.
- Годовые декларации работников, которые получают доход от нерезидента напрямую.
- Отчёт о расходах на персонал для материнской компании в валюте группы.
Этапы работы
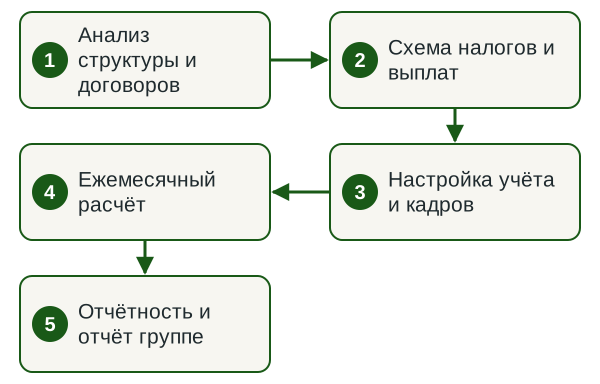
- Анализ структуры и договоров Смотрим, где зарегистрирован работодатель, есть ли представительство и какие договоры с людьми.
- Схема налогов и выплат Определяем налогового агента, плательщика ЕСВ и доход, который люди декларируют сами.
- Настройка учёта и кадров Согласовываем график выплат, форму расчётных листов и кадровые документы.
- Ежемесячный расчёт Считаем зарплату, удержания и взносы, готовим реестр выплат для банка.
- Отчётность и отчёт группе Подаём налоговый расчёт и отправляем материнской компании отчёт о расходах.
Сроки
По нашему опыту, длительность запуска зависит от количества людей и состояния договоров и кадровых документов. Дальше работа идёт ежемесячно. Цикл привязан к законным срокам: зарплату выплачивают не реже двух раз в месяц (ст. 24 Закона № 108/95-ВР), а налоговый расчёт юридическое лицо подаёт в течение 20 календарных дней после окончания месяца (п. 51.1, пп. 49.18.1 НКУ).
От чего зависит стоимость
| Фактор | Как влияет на объём |
|---|---|
| Количество людей | Каждый работник или подрядчик — отдельный расчёт и документы. |
| Модель присутствия | Представительство, дочерняя компания или выплаты напрямую от нерезидента. |
| Кадровый учёт | Приказы, отпуска, больничные, уведомления о приёме на работу. |
| Отчёты для группы | Валюта, формат и периодичность отчётов для материнской компании. |
| Прошлые периоды | Восстановление расчётов и исправление отчётности за предыдущие месяцы. |
Стоимость договорная. Сумму называем после описания структуры и договоров с людьми.
Что нужно от вас
- Регистрационные документы нерезидента и представительства или дочерней компании в Украине.
- Трудовые и гражданско-правовые договоры, приказы, положение о премиях.
- Табели, данные об отпусках и больничных ежемесячно до согласованной даты.
- Реквизиты счетов для выплат и контакт в материнской компании для согласований.
Результат
- Письменная схема: кто налоговый агент и плательщик ЕСВ в вашей структуре.
- Ежемесячные расчётные листы, зарплатный реестр и платёжные поручения на налоги.
- Поданный налоговый расчёт и справки о доходах для работников.
- Отчёт о расходах на персонал для материнской компании.
Нормативная база
Нормы, на которые опирается работа
- пп. 14.1.180, 14.1.193, 14.1.222 НКУ — налоговый агент, постоянное представительство, работодатель.
- п. 167.1, пп. 168.2.1, п. 170.11 НКУ — ставка НДФЛ, иностранный доход, зачёт налога.
- п. 51.1, п. 64.5, пп. 94.2.9 НКУ — налоговый расчёт, учёт нерезидента, арест имущества.
- п. 16-1 подразд. 10 разд. XX НКУ — военный сбор.
- ст. 4, 8, 10 Закона № 2464-VI — плательщики ЕСВ, ставка, добровольная уплата.
- ст. 23, 24 Закона № 108/95-ВР — форма и сроки выплаты зарплаты.
Почему зарплату нерезидента стоит поручить команде по договору
Ошибка в схеме выплат обходится дороже работы бухгалтера. Налог, который не удержали вовремя, ДПС доначисляет при проверке вместе со штрафом и пеней. Команда, которая фактически ведёт бизнес нерезидента в Украине, без налогового учёта даёт ДПС основание для ареста имущества. Договоры с ФЛП, которые по содержанию трудовые, ДПС может переквалифицировать в трудовые отношения.
Key Solutions работает по договору: объём, сроки и ответственность фиксируем до старта. Условия конфиденциальности персональных данных работников прописываем в договоре.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Кто платит НДФЛ, если зарплату платит иностранная компания без представительства?
Сам работник. Нерезидент налоговым агентом не является, поэтому человек включает такой доход в годовую декларацию, подаёт её до 1 мая и уплачивает налог до 1 августа следующего года (пп. 168.2.1, п. 170.11.1, пп. 49.18.4, п. 179.7 НКУ). Key Solutions готовит декларацию и расчёт налога для таких работников.
Нужно ли представительство, чтобы нанимать людей в Украине?
Представительство нерезидента выполняет обязанности налогового агента и платит ЕСВ как работодатель, поэтому зарплата идёт по обычным украинским правилам. Нерезидент, который ведёт деятельность через обособленное подразделение, обязан стать на учёт в ДПС (п. 64.5 НКУ). Форму присутствия выбирают вместе с юристами legal.ua, учёт и зарплату ведём мы.
Можно ли платить зарплату в криптовалюте или на карту иностранного банка?
Работникам предприятий на территории Украины зарплату выплачивают в денежных знаках, имеющих законное хождение в Украине, то есть в гривне (ст. 23 Закона № 108/95-ВР, ст. 32 Закона «О Национальном банке Украины»). Доход, который резидент получает от нерезидента на иностранный счёт, декларируется в Украине. Налогообложение выплат в криптоактивах разбирает crystal.tax.
Платится ли ЕСВ с зарплаты от нерезидента?
Работодателями-плательщиками ЕСВ закон называет, в частности, филиалы и представительства иностранных компаний, расположенные в Украине (п. 1 ч. 1 ст. 4 Закона № 2464-VI). Нерезидент без представительства в этот перечень не входит. Человек, который с ним работает, может платить ЕСВ добровольно по договору (ст. 10 того же закона).
Как зачесть налог, уплаченный за рубежом?
Уменьшить годовое обязательство на налог, уплаченный за рубежом, можно, если это позволяет международный договор, согласие на который дала Верховная Рада. Нужны документы о доходе и уплаченном налоге; если их нет, срок подачи декларации переносят по заявлению до 31 декабря следующего года (п. 170.11.2 НКУ).
Сколько стоит аутсорсинг зарплаты для иностранной компании?
Стоимость договорная. Она зависит от количества работников и подрядчиков, модели присутствия в Украине, объёма кадрового учёта и отчётов для материнской компании. Сумму называем после описания структуры и договоров с людьми и фиксируем в договоре вместе с графиком.
Для кого эта услуга, а для кого обычный зарплатный аутсорсинг?
Эта страница для компаний, где работодатель или плательщик зарплаты — нерезидент: оффшорная или иностранная компания, её представительство или украинская «дочка» международной группы. Расчёт зарплаты для украинских ООО и ФЛП описан на странице аутсорсинга расчёта зарплаты и кадрового учёта.
Смежные услуги
Заказать аутсорсинг зарплаты для иностранной компании
Опишите структуру: страна регистрации, есть ли представительство в Украине, сколько людей и по каким договорам. В ответ пришлём схему налогов, график и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp