

Бухгалтерский учёт и отчётность польской sp. z o.o. — это полные учётные книги на польском языке и в злотых, ежемесячные JPK_V7 по VAT, авансы и годовая декларация CIT-8, взносы ZUS за работников, реестр бенефициаров CRBR и годовой финансовый отчёт, который нужно составить, утвердить и подать в KRS в сроки закона. Key Solutions координирует эту работу для владельцев из Украины: книги и подачу ведёт польский бухгалтер, а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца.
Получить индивидуальное предложение Telegram
Коротко
- Кому: владельцам из Украины, у которых есть или будет sp. z o.o. в Польше, и группам, где польская компания работает рядом с украинским ООО.
- Что делаем: принимаем учёт у прежнего бухгалтера, ставим календарь сроков, контролируем VAT, CIT, ZUS и годовой отчёт, готовим компанию к аудиту, когда он обязателен, и даём владельцу понятную отчётность.
- Кто подписывает: книги и декларации ведёт польский бухгалтер, финансовый отчёт подписывают бухгалтер и правление, обязательный аудит проводит польская аудиторская фирма. CRBR подаёт лицо с правом представительства компании.
- Стоимость: индивидуальное предложение после короткого описания компании, без публичного прайса.
- С чего начать: напишите, зарегистрирована ли компания в KRS, является ли она плательщиком VAT, сколько операций и работников в месяц и кто ведёт учёт сейчас.
Что требует польский закон от sp. z o.o.
Sp. z o.o. всегда ведёт полные учётные книги (księgi rachunkowe) по закону о бухгалтерском учёте, упрощённого режима для неё нет. Книги ведут на польском языке и в польской валюте (art. 9 ustawy o rachunkowości). Компанию, зарегистрированную в Польше, обслуживают по польским правилам, даже когда владелец и правление живут в Украине.
| Обязанность | Что именно и когда | Норма |
|---|---|---|
| Учётные книги | Полные księgi rachunkowe на польском языке и в злотых, письменная учётная политика (polityka rachunkowości) | art. 2, 9, 10 ustawy o rachunkowości |
| VAT (JPK_V7) | Плательщик подаёт JPK_V7M за месяц до 25-го числа следующего месяца; при квартальном расчёте — JPK_V7K с декларацией за квартал до 25-го числа после квартала | art. 99 ust. 1–3 ustawy o VAT |
| Авансы CIT | Ежемесячно до 20-го числа за предыдущий месяц; малый плательщик и компания в первый год могут платить ежеквартально до 20-го числа после квартала | art. 25 ust. 1–1c ustawy o CIT |
| Декларация CIT-8 | Электронно до конца третьего месяца после окончания налогового года (31 марта при календарном годе), в тот же срок — доплата налога | art. 27 ust. 1 и 1c ustawy o CIT |
| Взносы ZUS | Декларация ZUS DRA, отчёты RCA, RSA, RPA и уплата взносов до 15-го числа следующего месяца | ZUS, сроки для плательщиков со статусом юрлица |
| Годовой финансовый отчёт | Составить за 3 месяца от даты баланса, утвердить собранием участников за 6 месяцев, подать в KRS за 15 дней после утверждения | art. 52, 53, 69 ustawy o rachunkowości |
| Бенефициары (CRBR) | Уведомление в течение 14 дней от записи в KRS и в течение 14 дней от каждого изменения | ustawa o przeciwdziałaniu praniu pieniędzy, MF |
Сроки и ставки приведены по действующим редакциям на 9 октября 2026 года: ustawa o rachunkowości, Dz.U. 2026 poz. 522, ustawa o CIT, Dz.U. 2026 poz. 554, ustawa o VAT, Dz.U. 2026 poz. 1263, ZUS, Ministerstwo Finansów, CRBR.
Календарь сроков польской sp. z o.o.
Большинство ежемесячных сроков польской компании приходится на три даты. Если день срока выпадает на выходной или праздник, срок переносится на следующий рабочий день.
| Дата | Что подать или уплатить |
|---|---|
| до 15-го | ZUS DRA, отчёты RCA/RSA/RPA и взносы за работников за предыдущий месяц |
| до 20-го | аванс CIT за предыдущий месяц (или квартал); удержанный из зарплат аванс PIT (art. 38 ust. 1 ustawy o PIT) |
| до 25-го | JPK_V7M с декларацией VAT и уплата VAT за предыдущий месяц |
| 31 января | PIT-4R и PIT-11 в налоговую — только электронно |
| конец февраля | PIT-11 работникам |
| 31 марта | составленный финансовый отчёт за прошлый год; CIT-8 и доплата CIT |
| 30 июня | утверждение финансового отчёта собранием участников |
| 15 дней после утверждения | подача отчёта, решения об утверждении и распределении прибыли, отчёта правления о деятельности в KRS |
Сроки PIT-4R и PIT-11 — по данным Krajowa Administracja Skarbowa; даты годового отчёта приведены для компании с календарным учётным годом.
VAT: регистрация, JPK_V7 и KSeF
Компания, которая будет плательщиком VAT, подаёт регистрационное заявление VAT-R до первой облагаемой операции (art. 96 ust. 1 ustawy o VAT). Базовая ставка — 23 % (art. 146ef), для отдельных товаров и услуг действуют пониженные ставки.
- освобождение по объёму продаж действует, пока продажи без VAT за предыдущий и текущий год не превысили 240 000 zł (art. 113 ust. 1 в редакции с 1 января 2026 года); для ряда видов деятельности освобождение не применяют (art. 113 ust. 13), поэтому статус проверяем до первого счёта;
- JPK_V7 объединяет реестр продаж и покупок и декларацию; ежемесячный плательщик подаёт его до 25-го числа следующего месяца (podatki.gov.pl);
- при поставках плательщикам в других странах ЕС добавляется сводная информация VAT-UE.
KSeF. С 1 февраля 2026 года в Польше действуют обязательные структурированные электронные счета через Krajowy System e-Faktur. Плательщики с продажами до 200 000 000 zł с VAT за 2024 год могли до 31 марта 2026 года выставлять счета вне KSeF, а с 1 апреля 2026 года обязанность распространилась на остальных плательщиков. До 31 декабря 2026 года счета вне KSeF ещё можно выставлять, если продажи по таким счетам в месяце не превышают 10 000 zł (art. 145l и 145m ustawy o VAT в редакции ustawy z 5.08.2025, Dz.U. 2025 poz. 1203). Для компании с украинским владельцем это означает настроенные доступы к KSeF и согласованный с бухгалтером порядок, кто и из какой системы выставляет счета.
CIT: ставки, авансы и CIT-8
Базовая ставка CIT — 19 %. Ставка 9 % доступна малому плательщику и компании в первый год деятельности, если выручка в налоговом году не превышает 2 млн евро; она не применяется к доходам от прироста капитала и к компаниям, созданным в результате реорганизации или вклада в натуре. На 2026 год граница малого плательщика — 8 517 000 zł, граница выручки для ставки 9 % — 8 431 000 zł (podatki.gov.pl, CIT: stawki i limity).
Альтернатива — эстонский CIT (ryczałt od dochodów spółek): налог 10 % для малого плательщика или 20 % для остальных уплачивается при распределении прибыли (podatki.gov.pl, estoński CIT). Он меняет учёт и отчётность компании, поэтому выбор режима делаем вместе с налоговым консультантом до начала года; налоговую часть по Польше ведёт crystal.tax, компания группы.
Зарплата, ZUS и работники из Украины
Sp. z o.o. как плательщик со статусом юрлица подаёт ZUS DRA, именные отчёты и уплачивает взносы до 15-го числа следующего месяца (ZUS). Удержанные из зарплат авансы PIT компания перечисляет до 20-го числа следующего месяца, а за год подаёт PIT-4R и PIT-11.
- ежемесячный расчёт зарплаты, взносов ZUS и авансов PIT;
- регистрация работников в ZUS и изменения данных;
- для граждан Украины, которые работают на основании статуса временной защиты, работодатель уведомляет powiatowy urząd pracy в течение 7 дней от начала работы (PIP, правила с 5.03.2026);
- годовые PIT-4R и PIT-11 в срок.
Годовой финансовый отчёт и обязательный аудит
Правление обеспечивает составление годового финансового отчёта не позднее 3 месяцев от даты баланса (art. 52 ust. 1 ustawy o rachunkowości). Отчёт составляют в электронной форме по структуре Министерства финансов; его подписывают лицо, которому поручено ведение книг, и члены правления квалифицированной, доверенной (profil zaufany) или личной электронной подписью. Собрание участников утверждает отчёт не позднее 6 месяцев от даты баланса (art. 53 ust. 1), а правление подаёт его в KRS в течение 15 дней после утверждения вместе с решением об утверждении и распределении прибыли и отчётом о деятельности (art. 69 ust. 1).
Подача в KRS бесплатна через Repozytorium Dokumentów Finansowych, если в KRS раскрыт номер PESEL подающего; иначе отчёт подают платно через систему S24 (biznes.gov.pl). Членам правления, у которых только украинский паспорт без PESEL, этот момент стоит учесть заранее. Если отчёты за два года подряд не поданы даже после требования суда, регистровый суд может ликвидировать компанию без ликвидационной процедуры.
| Когда sp. z o.o. проходит обязательный аудит | Условие за предыдущий год: минимум 2 из 3 |
|---|---|
| Среднегодовая занятость | не менее 50 человек в пересчёте на полные ставки |
| Сумма активов на конец года | эквивалент не менее 3 125 000 евро |
| Чистая выручка от продаж | эквивалент не менее 6 250 000 евро |
Пороги — art. 64 ust. 1 pkt 4 ustawy o rachunkowości в редакции Dz.U. 2026 poz. 522. Аудит проводит польская аудиторская фирма, отчёт подписывает biegły rewident (ustawa o biegłych rewidentach, Dz.U. 2025 poz. 1891). Key Solutions готовит учёт, пакет документов и пояснения к аудиту и координирует работу с аудитором до утверждения отчёта.
Реестр бенефициаров CRBR
Sp. z o.o. уведомляет Centralny Rejestr Beneficjentów Rzeczywistych о своих конечных бенефициарах в течение 14 дней от записи в KRS и в течение 14 дней от каждого изменения. Подаёт лицо, уполномоченное представлять компанию; по доверенности, в том числе бухгалтера, подать нельзя. Штраф за невыполнение — до 1 000 000 zł (Ministerstwo Finansów). Мы готовим данные о бенефициарах и структуре владения и контролируем, чтобы член правления подал уведомление вовремя, в том числе после смены участников.
Передача бухгалтерии польской sp. z o.o.
Смена бухгалтера — самый частый повод обращения: прежний подрядчик перестал отвечать, владелец не видит цифр или годовой отчёт не подан в KRS. Передачу проводим по перечню, чтобы новый бухгалтер не начал с разрывом.
- учётные книги, оборотно-сальдовая ведомость на дату передачи и polityka rachunkowości;
- последний утверждённый финансовый отчёт, решения собрания и подтверждения подачи в KRS;
- CIT-8, JPK_V7 и подтверждения подачи (UPO) за последние периоды;
- выписки по всем счетам, реестры счетов-фактур, доступы к KSeF;
- расчёты зарплаты, документы ZUS, PIT-11 и PIT-4R, если есть работники;
- проверка записи в CRBR и актуальности данных в KRS.
Расхождения, найденные при передаче, фиксируем в отдельном акте с планом исправлений и сроками.
Что входит в услугу
- диагностика: статус плательщика VAT, режим CIT, обязанность аудита, состояние отчётности в KRS и CRBR за прошлые годы;
- выбор и настройка работы с польским бухгалтерским бюро: техническое задание, документооборот, график закрытия месяца, доступы;
- контроль JPK_V7, авансов CIT и взносов ZUS до даты подачи;
- контроль годового финансового отчёта, CIT-8, утверждения и подачи в KRS;
- подготовка к аудиту и координация с аудиторской фирмой, когда аудит обязателен;
- управленческая отчётность для владельца: прибыль, денежные потоки, налоги к уплате;
- пакет финансовой отчётности для отчёта о КИК украинского владельца, отчётность по МСФО или консолидация с украинским ООО по запросу.
Этапы работы
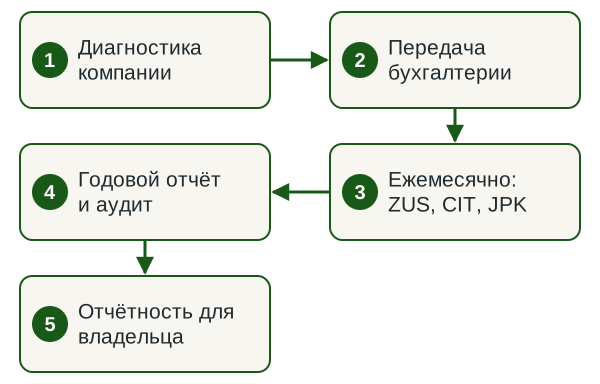
- Диагностика. Получаем выписку из KRS, последний отчёт и декларации, определяем режим VAT и CIT и обязанности компании.
- Передача бухгалтерии. Принимаем учёт у прежнего бухгалтера по перечню, фиксируем расхождения.
- Ежемесячный цикл. Документы, закрытие месяца, ZUS до 15-го, авансы до 20-го, JPK_V7 до 25-го.
- Годовая отчётность. Финансовый отчёт, CIT-8, аудит при необходимости, утверждение и подача в KRS.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность для владельца в Украине
Для владельца — налогового резидента Украины польская sp. z o.o. часто является контролируемой иностранной компанией: доля более 50 %, или более 10 %, когда резиденты Украины вместе владеют 50 % и более (пп. 39-2.1.2 НКУ). К отчёту о КИК прилагают заверенные копии финансовой отчётности компании (пп. 39-2.5.2 НКУ), поэтому польский годовой отчёт нужен и в Украине. Отчётность и пакет КИК готовим вместе со страницей отчётности иностранных компаний.
Дивиденды из Польши облагаются налогом у источника 19 %. Конвенция между Украиной и Польшей от 12.01.1993 ограничивает его до 5 %, если получатель владеет не менее 25 % капитала, и до 15 % в остальных случаях (art. 10, Dz.U. 1994 nr 63 poz. 269). Ставку конвенции польская компания применяет только по сертификату налогового резидентства получателя (art. 26 ust. 1 ustawy o CIT для получателя-юрлица). Налоги владельца в Украине и отчёт о КИК закрывает crystal.tax.
Регистрация, адрес и ВНЖ — в других компаниях группы
Регистрацию sp. z o.o., юридический адрес и корпоративные изменения организуют компании группы Innova Consulting Group, обзор регистрации и налогов — на странице открыть фирму в Польше. Регистрация компании сама по себе права на проживание в Польше не даёт: разрешение на пребывание для ведения бизнеса выдаёт воевода по отдельным требованиям к доходу или работникам компании. Миграционные вопросы ведёт legal.ua: бизнес-ВНЖ в Польше. Обзор выхода на рынок Польши — на innovacg.com. Key Solutions подключается, когда компания уже существует или регистрируется, и отвечает за учёт и отчётность.
Что нужно от вас
- название и номер KRS компании или дата планируемой регистрации;
- последний финансовый отчёт, CIT-8 и JPK_V7, если компания уже работает;
- банковские выписки и перечень основных контрагентов;
- количество работников и формы договоров с ними;
- контакты прежнего бухгалтера для передачи учёта;
- состав владельцев и их налоговое резидентство для пакета КИК.
Документы принимаем электронно. Пароли к банку нам не нужны.
Результат
- учёт sp. z o.o. закрыт ежемесячно, ZUS, авансы CIT и JPK_V7 поданы в срок;
- годовой финансовый отчёт составлен, утверждён и подан в KRS, CIT-8 подан до 31 марта;
- аудиторский отчёт, если компания подпадает под обязательный аудит;
- актуальная запись в CRBR;
- управленческий отчёт и пакет для КИК для владельца;
- календарь сроков на следующий год.
Нормативная база
Польские нормы, на которые опирается работа (действующие редакции на 09.10.2026)
- ustawa o rachunkowości, Dz.U. 2026 poz. 522 — art. 9 (язык и валюта книг), art. 10 (учётная политика), art. 52–53 (составление и утверждение отчёта), art. 64 (обязательный аудит), art. 69 (подача в KRS);
- ustawa o podatku dochodowym od osób prawnych, Dz.U. 2026 poz. 554 — art. 19 (ставки), art. 25 (авансы), art. 26 (налог у источника, сертификат резидентства), art. 27 (CIT-8);
- ustawa o podatku od towarów i usług, Dz.U. 2026 poz. 1263 — art. 96 (регистрация), art. 99 (сроки), art. 113 (освобождение 240 000 zł), art. 146ef (ставка 23 %);
- ustawa z 5.08.2025, Dz.U. 2025 poz. 1203 — обязательный KSeF с 1.02.2026 и переходные правила;
- ustawa o podatku dochodowym od osób fizycznych, Dz.U. 2026 poz. 592 — art. 38 (перечисление авансов PIT с зарплат);
- Конвенция Украина — Польша об избежании двойного налогообложения, 1993 — art. 10–12;
- Налоговый кодекс Украины — пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Компания
- ООО «АУДИТОРСКАЯ ФИРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085, в ЕГР с 30.01.2015.
- Распределение ролей
- Польские книги и подача — польский бухгалтер; обязательный аудит — польская аудиторская фирма; CRBR — член правления компании; координация, контроль и отчётность для владельца — Key Solutions.
- Группа
- Входим в Innova Consulting Group: налоги в Польше и КИК владельца — crystal.tax, юридические и миграционные вопросы — legal.ua.
- Договор
- Объём работ, сроки, ответственность и конфиденциальность фиксируем в договоре до старта.
Частые вопросы
Можно ли вести учёт польской sp. z o.o. из Украины?
Учёт польской компании ведут на польском языке и в злотых (art. 9 ustawy o rachunkowości), а JPK_V7, CIT-8 и документы ZUS подают электронно в польские органы. Поэтому книги и подачу ведёт польский бухгалтер или бухгалтерское бюро. Key Solutions ставит задачи, контролирует сроки и цифры и готовит отчётность для владельца.
Когда sp. z o.o. должна зарегистрироваться плательщиком VAT?
Регистрационное заявление VAT-R подают до первой облагаемой операции (art. 96 ust. 1 ustawy o VAT). Освобождение по объёму действует, пока продажи без VAT за предыдущий и текущий год не превысили 240 000 zł (art. 113 ust. 1 с 1 января 2026 года), и не действует для ряда видов деятельности из art. 113 ust. 13. Ежемесячный плательщик подаёт JPK_V7M до 25-го числа следующего месяца.
Нужен ли обязательный аудит моей sp. z o.o.?
Да, если за предыдущий год компания соответствовала минимум двум из трёх условий: среднегодовая занятость не менее 50 человек, активы на конец года не менее 3 125 000 евро, чистая выручка не менее 6 250 000 евро (art. 64 ust. 1 pkt 4 ustawy o rachunkowości). Аудит проводит польская аудиторская фирма, отчёт подписывает biegły rewident.
Какие сроки годовой отчётности и CIT-8?
Финансовый отчёт составляют за 3 месяца от даты баланса, утверждают собранием участников за 6 месяцев и подают в KRS за 15 дней после утверждения (art. 52, 53, 69 ustawy o rachunkowości). CIT-8 подают электронно до конца третьего месяца после налогового года, то есть до 31 марта при календарном годе, независимо от даты утверждения отчёта (art. 27 ust. 1 ustawy o CIT).
Кто подаёт уведомление в CRBR?
Лицо, уполномоченное представлять компанию, как правило член правления. Подать по доверенности, в том числе бухгалтеру, нельзя. Срок — 14 дней от записи в KRS и 14 дней от каждого изменения бенефициаров; штраф — до 1 000 000 zł. Мы готовим данные и контролируем срок.
Обязателен ли KSeF для моей компании?
С 1 апреля 2026 года обязанность выставлять структурированные электронные счета через KSeF распространяется на всех плательщиков, кроме переходного правила: до 31 декабря 2026 года счета вне KSeF можно выставлять, если продажи по ним в месяце не превышают 10 000 zł (art. 145m ustawy o VAT в редакции Dz.U. 2025 poz. 1203). Доступы к KSeF настраиваем при передаче учёта.
Как перейти от нынешнего бухгалтера?
Берём у прежнего бухгалтера учётные книги, оборотно-сальдовую ведомость и polityka rachunkowości, последний финансовый отчёт с подтверждением подачи в KRS, CIT-8 и JPK_V7 с UPO, документы ZUS и доступы к KSeF. Расхождения фиксируем в акте с планом исправлений, после чего начинаем ежемесячный цикл.
Даёт ли польская sp. z o.o. право на проживание в Польше?
Автоматически нет: регистрация компании и разрешение на пребывание — отдельные процедуры. Разрешение на пребывание для ведения бизнеса выдаёт воевода, если компания соответствует требованиям к доходу или количеству работников. Миграционные вопросы ведёт legal.ua, а Key Solutions отвечает за учёт и отчётность компании.
Сколько стоит учёт польской sp. z o.o.?
Готовим индивидуальное предложение после короткого описания компании. На объём влияют количество операций и счетов, статус плательщика VAT, количество работников, режим CIT, обязанность аудита, состояние учёта за прошлые годы и потребность в отчётности для КИК или консолидации.
Смежные услуги
Получите индивидуальное предложение по учёту вашей sp. z o.o.
Напишите, зарегистрирована ли компания, является ли она плательщиком VAT, сколько операций и работников в месяц и кто ведёт учёт сейчас. В ответ назовём объём работ, распределение ролей и порядок старта.
Получить индивидуальное предложение Telegram WhatsApp