

Бухгалтерский учёт и отчётность компании в ОАЭ с владельцем из Украины держатся на трёх обязанностях перед федеральными органами: корпоративный налог (Corporate Tax), НДС (VAT) и хранение учётных записей. Каждая компания, включая компанию свободной зоны, регистрируется в Corporate Tax и подаёт декларацию в течение 9 месяцев после окончания налогового периода. Ставка — 0 % на налогооблагаемый доход до AED 375 000 и 9 % на часть сверх этой суммы. Qualifying Free Zone Person (QFZP) платит 0 % только с квалифицированного дохода и 9 % с прочего налогооблагаемого дохода, без полосы AED 375 000, и обязана иметь аудированную финансовую отчётность. VAT — 5 %; регистрация обязательна, когда налогооблагаемые поставки за 12 месяцев превышают AED 375 000, декларации подаются в течение 28 дней после каждого налогового периода. Отчётность по экономическому присутствию (ESR) отменена за финансовые годы, которые заканчиваются после 31.12.2022. Key Solutions координирует эту работу: учёт ведёт и декларации в системе Федеральной налоговой службы (FTA) подаёт бухгалтер-партнёр в ОАЭ, а мы ставим задачи, контролируем сроки и цифры и готовим отчётность для владельца.
Получить индивидуальное предложение Telegram
Коротко
- Для кого: владельцы из Украины с компанией mainland или free zone в Дубае, Абу-Даби, Рас-эль-Хайме или другом эмирате, а также группы, где компания в ОАЭ торгует, держит IP или выставляет счета клиентам вместо украинского бизнеса.
- Что делаем: определяем режим Corporate Tax (общий, QFZP, Small Business Relief), строим календарь FTA и свободной зоны, принимаем учёт, контролируем VAT, готовим годовое закрытие, пакет для аудитора и цифры для декларации Corporate Tax, даём владельцу понятную отчётность.
- Кто подаёт: декларации Corporate Tax и VAT готовит и подаёт бухгалтер-партнёр в ОАЭ; аудит, когда он обязателен, проводит независимая аудиторская фирма с лицензией в ОАЭ; подачу утверждает уполномоченный подписант компании.
- Стоимость: индивидуальное предложение после короткого описания компании, публичного прайса нет.
- Чтобы начать: пришлите название компании, эмират и лицензирующий орган (mainland или какая свободная зона), дату окончания финансового года, номера регистрации Corporate Tax и VAT, если есть, диапазон выручки и кто ведёт учёт сейчас.
Сначала: какой режим Corporate Tax применяется
Закон ОАЭ о корпоративном налоге (Federal Decree-Law No. 47 of 2022) применяется к финансовым годам, начинающимся 1 июня 2023 года и позже (Министерство финансов ОАЭ: Corporate Tax). Сумма налога и требование об аудите зависят от режима компании, поэтому режим определяем до первой декларации.
| Режим | Ставка | Что это значит для учёта |
|---|---|---|
| Общий: компания mainland или компания свободной зоны, которая не квалифицируется | 0 % на налогооблагаемый доход до AED 375 000, 9 % на часть сверх | Полный учёт по методу начисления; аудит обязателен при выручке свыше AED 50 млн |
| Qualifying Free Zone Person (QFZP) | 0 % на квалифицированный доход, 9 % на весь прочий налогооблагаемый доход; полоса AED 375 000 не применяется | Аудированная отчётность каждый год при любой выручке; квалифицированная и неквалифицированная выручка учитываются раздельно |
| Small Business Relief (компания-резидент, выручка до AED 3 млн) | Считается, что налогооблагаемого дохода за период нет, если льгота выбрана в декларации | Декларация всё равно подаётся; допускается кассовый метод; для QFZP недоступно |
Ставки — по Cabinet Decision No. 116 of 2022 и руководству FTA для компаний свободных зон; Small Business Relief — по сообщению Минфина от 07.08.2026. Сверено 10.2026.
Что и когда сдаёт компания в ОАЭ
В таблице — федеральные обязанности на 10.2026. Лицензирующий орган свободной зоны или mainland добавляет свои условия для продления лицензии, их проверяем отдельно для каждой компании.
| Что подать или сделать | Когда | Куда и источник |
|---|---|---|
| Регистрация в Corporate Tax | Обязательна для каждой компании, включая компании свободных зон, даже если весь доход облагается по 0 % | FTA, EmaraTax; mof.gov.ae |
| Декларация и уплата Corporate Tax | В течение 9 месяцев после окончания налогового периода (финансового года); для года, который заканчивается 31 декабря, — до 30 сентября | FTA; FTA: Corporate Tax General Guide |
| Аудированная финансовая отчётность | За налоговые периоды с 1 января 2025 года: QFZP всегда; прочие плательщики — при выручке свыше AED 50 000 000 | Ministerial Decision No. 84 of 2025 |
| Регистрация VAT | В течение 30 дней, когда налогооблагаемые поставки и импорт за 12 месяцев превысили AED 375 000 или превысят в ближайшие 30 дней; добровольно — от AED 187 500 | FTA; tax.gov.ae: регистрация VAT |
| Декларация и уплата VAT | В течение 28 дней после окончания каждого налогового периода | FTA; tax.gov.ae: подача деклараций VAT |
| Электронные счета (e-invoicing) | Выручка от AED 50 млн: провайдер до 30.10.2026, обязательно с 1.01.2027. Меньше AED 50 млн: провайдер до 31.03.2027, обязательно с 1.07.2027 | Минфин ОАЭ; изменения от 10.05.2026 |
| Уведомление и отчёт ESR | Отменены за финансовые годы, которые заканчиваются после 31.12.2022; обязательства за прошлые годы и запросы FTA сохраняются | Cabinet Decision No. 98 of 2024 |
| Хранение записей | 7 лет после окончания налогового периода, к которому они относятся | Руководство FTA для компаний свободных зон, раздел 12.1 |
Если срок выпадает на выходной или праздник, он переносится на следующий рабочий день. Цифры выше — нормы закона, Key Solutions их не устанавливает.
Компания свободной зоны: что на самом деле покрывает 0 %
Лицензия свободной зоны сама по себе ставку 0 % не даёт. Компания свободной зоны становится Qualifying Free Zone Person, только если одновременно выполняет все условия: достаточное присутствие в свободной зоне, квалифицированный доход, соблюдение правил трансфертного ценообразования, аудированная отчётность, отказ от выбора общего режима и тест de minimis. По этому тесту неквалифицированная выручка за налоговый период должна быть не больше меньшей из двух сумм: AED 5 000 000 или 5 % общей выручки (руководство FTA CTGFZP1, разделы 3.2–3.3).
- QFZP платит 0 % с квалифицированного дохода и 9 % с неквалифицированного налогооблагаемого дохода с первого дирхама: полоса 0 % до AED 375 000 для неё недоступна.
- Квалифицированный доход — это в основном операции с другими лицами свободных зон и квалифицированные виды деятельности. Выручка от клиентов mainland по неквалифицированной деятельности идёт в лимит de minimis.
- Компания, нарушившая условие, теряет статус QFZP за этот налоговый период и четыре следующих и платит налог по общим ставкам.
- Лицензирующие органы свободных зон и mainland устанавливают свои правила по отчётности и аудиту для продления лицензии, поэтому аудиторский отчёт часто нужен сразу для двух целей: для декларации Corporate Tax и для лицензии.
Поэтому в учёте мы с первого месяца разделяем выручку по типу клиента и виду деятельности. Тест de minimis и доля квалифицированного дохода видны в течение года, до того как цифры увидит аудитор.
VAT 5 %
Стандартная ставка VAT в ОАЭ — 5 % (Минфин ОАЭ: VAT). Компания-резидент регистрируется в течение 30 дней, когда налогооблагаемые поставки и импорт за предыдущие 12 месяцев превысили AED 375 000 или ожидается превышение в ближайшие 30 дней; добровольная регистрация возможна от AED 187 500, в том числе для стартапов с налогооблагаемыми расходами и без оборота. Бизнес без места резидентства в ОАЭ, который делает там налогооблагаемые поставки, регистрируется независимо от порога, если VAT за него не учитывает другое лицо в ОАЭ. Декларация и уплата — в течение 28 дней после окончания налогового периода, период FTA устанавливает каждому плательщику (tax.gov.ae).
Для компании, которая выставляет счета клиентам за пределами ОАЭ, главные вопросы — место поставки и нулевая ставка для экспорта услуг. Бухгалтер-партнёр проверяет их по договорам до первой декларации.
Аудит и финансовая отчётность
Ministerial Decision No. 84 of 2025, действующее для налоговых периодов с 1 января 2025 года, требует аудированную финансовую отчётность от двух групп: от любого плательщика (вне налоговой группы) с выручкой свыше AED 50 000 000 за период и от каждой Qualifying Free Zone Person при любой выручке (MD No. 84 of 2025, ст. 2). Для более ранних периодов то же правило действовало по Ministerial Decision No. 82 of 2023. Компании вне этих групп аудит всё равно может понадобиться для свободной зоны, банка или инвесторов.
Аудит проводит независимая аудиторская фирма с лицензией в ОАЭ. Key Solutions готовит пакет для аудитора: оборотно-сальдовую ведомость, сверки, расшифровки операций со связанными лицами и разделение выручки для теста QFZP.
Small Business Relief и электронные счета
Компания-резидент с выручкой до AED 3 млн в текущем и каждом предыдущем налоговом периоде может выбрать Small Business Relief, и тогда считается, что налогооблагаемого дохода за период у неё нет. В августе 2026 года Минфин продлил льготу на налоговые периоды, которые заканчиваются не позднее 31 декабря 2029 года (Ministerial Decision No. 131 of 2026). Льгота выбирается в декларации Corporate Tax, поэтому декларацию всё равно подают. Для Qualifying Free Zone Person и участников крупных международных групп льгота недоступна.
Электронные счета вводятся через аккредитованных провайдеров: пилот стартовал 1 июля 2026 года, компании с выручкой от AED 50 млн переходят на обязательный e-invoicing 1 января 2027 года, остальной бизнес — 1 июля 2027 года. Для большинства владельцев из Украины это значит выбрать учётную систему и провайдера в 2026–2027 годах, чтобы счета с даты старта выставлялись в нужном формате.
Приём учёта от предыдущего агента
Начинаем с проверки: лицензия и лицензирующий орган, регистрации Corporate Tax и VAT в EmaraTax, поданные декларации, аудиторские отчёты за прошлые годы, банковские выписки и движение денег с владельцем и связанными компаниями. Если регистрацию или декларации пропустили, бухгалтер-партнёр готовит исправления, а владелец получает оценку рисков до подачи. Расхождения фиксируем в акте приёма-передачи.
Что входит в услугу
- диагностика: лицензия, режим Corporate Tax, условия QFZP, статус VAT, история подач;
- подбор и настройка бухгалтера-партнёра в ОАЭ: объём работ, документооборот, доступ к EmaraTax;
- учёт по методу начисления с разделением выручки по типу клиента и виду деятельности;
- декларации VAT и учёт VAT, проверка места поставки для иностранных клиентов;
- годовое закрытие, пакет для аудитора и взаимодействие с аудиторской фирмой;
- цифры для декларации Corporate Tax, включая тест de minimis для QFZP и расшифровки по трансфертному ценообразованию;
- подготовка к электронным счетам с выбранным провайдером;
- управленческая отчётность для владельца: прибыль, денежный поток, налоги к уплате;
- пакет финансовой отчётности для отчёта украинского владельца о КИК, консолидация с украинской компанией по запросу.
Как работаем
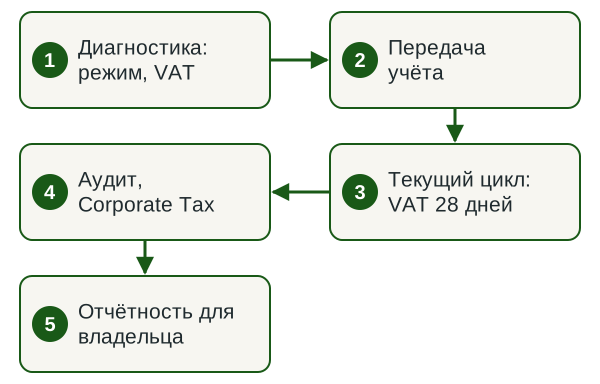
- Диагностика. Подтверждаем лицензию, режим Corporate Tax и статус VAT, проверяем прошлые подачи.
- Приём учёта. Принимаем учёт у предыдущего агента и фиксируем расхождения.
- Текущий цикл. Документы, банковские сверки, декларации VAT каждый период.
- Годовой цикл. Годовое закрытие, аудит, когда он обязателен, декларация Corporate Tax в течение 9 месяцев.
- Отчётность для владельца. Управленческий отчёт, пакет для КИК и консолидации.
Отчётность владельца в Украине
Для владельца — налогового резидента Украины компания в ОАЭ обычно является контролируемой иностранной компанией: доля более 50 % или более 10 %, если резиденты Украины вместе владеют 50 % и более (пп. 39-2.1.2 НК Украины). К отчёту о КИК прилагаются заверенные копии финансовой отчётности компании (пп. 39-2.5.2), поэтому учёт в ОАЭ ведём так, чтобы на конец года была полная отчётность, аудированная, когда этого требует закон или свободная зона. Пакет для КИК готовим вместе с услугой отчётность иностранных компаний. Обзор выхода группы на рынок ОАЭ — на innovacg.com.
Регистрация и визы: другие компании группы
Регистрацией компании mainland или free zone занимается regserv.biz: регистрация компании в ОАЭ. Компания в ОАЭ сама по себе статуса резидента владельцу не даёт; резидентская виза — отдельная процедура, ею занимается legal.ua. Key Solutions подключается, когда компания уже есть или создаётся, и отвечает за учёт и отчётность.
Что нужно от вас
- торговая лицензия, свидетельство о регистрации и устав (memorandum of association), лицензирующий орган;
- сертификаты регистрации Corporate Tax и VAT (TRN), если уже выданы;
- поданные декларации Corporate Tax и VAT, аудиторские отчёты за прошлые годы;
- выписки банков и платёжных платформ;
- договоры с основными клиентами и поставщиками с указанием, где они находятся;
- список операций с владельцем и его другими компаниями: взносы, займы, выплаты, услуги;
- сотрудники и аренда офиса — это важно для присутствия (substance);
- налоговое резидентство владельцев и структура долей для пакета КИК.
Документы передаются электронно. Пароли от банков нам не нужны.
Результат
- режим Corporate Tax компании подтверждён и задокументирован;
- декларация Corporate Tax подана и налог уплачен в течение 9 месяцев после конца года;
- декларации VAT поданы в течение 28 дней после каждого периода, если компания зарегистрирована;
- аудированная отчётность там, где её требует закон или свободная зона;
- разделение выручки готово для теста de minimis QFZP;
- управленческий отчёт и пакет КИК для владельца;
- календарь сроков FTA, аудитора и лицензии на следующий год.
Нормативная база и источники
Официальные источники этой страницы (Министерство финансов и Федеральная налоговая служба ОАЭ, сверено 10.2026)
- Минфин ОАЭ: Corporate Tax in the UAE — Federal Decree-Law No. 47 of 2022, регистрация, декларация в течение 9 месяцев, 0 % для квалифицированного дохода свободных зон;
- Cabinet Decision No. 116 of 2022 — порог AED 375 000;
- Руководство FTA: Free Zone Persons (CTGFZP1) — условия QFZP, de minimis, хранение записей 7 лет;
- Ministerial Decision No. 84 of 2025 — аудированная отчётность;
- Продление Small Business Relief до 2029 года — Ministerial Decision No. 131 of 2026;
- FTA: регистрация VAT, FTA: подача деклараций VAT — пороги и срок 28 дней;
- Cabinet Decision No. 98 of 2024 — отмена отчётности ESR;
- Минфин ОАЭ: график e-invoicing — Ministerial Decisions No. 243 и 244 of 2025, No. 66 of 2026;
- Налоговый кодекс Украины, пп. 39-2.1.2 и 39-2.5.2: контролирующее лицо и отчёт о КИК.
Почему Key Solutions
- Компания
- ООО «АУДИТОРСКАЯ ФИРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085, в ЕГР с 30.01.2015.
- Распределение ролей
- Учёт, декларации VAT и Corporate Tax в ОАЭ готовит и подаёт бухгалтер-партнёр в ОАЭ; аудит проводит независимая аудиторская фирма с лицензией в ОАЭ; подачу утверждает уполномоченный подписант компании; координация, контроль и отчётность для владельца — на Key Solutions.
- Группа
- Мы входим в Innova Consulting Group: регистрация компании — regserv.biz, выход на рынок — innovacg.com.
- Договор
- Объём работ, ответственность и конфиденциальность закрепляем в договоре до начала работы.
Частые вопросы
Платит ли компания свободной зоны ОАЭ 0 % корпоративного налога?
Только с квалифицированного дохода и только если она выполняет все условия Qualifying Free Zone Person: достаточное присутствие, квалифицированный доход, правила трансфертного ценообразования, аудированная отчётность и тест de minimis. Прочий налогооблагаемый доход облагается по 9 % с первого дирхама, потому что полоса 0 % до AED 375 000 для QFZP не применяется.
Что такое тест de minimis для компании свободной зоны?
Неквалифицированная выручка за налоговый период должна быть не больше меньшей из сумм: AED 5 000 000 или 5 % общей выручки. Компания, не прошедшая тест, теряет статус Qualifying Free Zone Person за этот период и четыре следующих и платит налог по общим ставкам.
Когда подаётся декларация по корпоративному налогу в ОАЭ?
В течение 9 месяцев после окончания налогового периода, обычно финансового года. Для года, который заканчивается 31 декабря, декларацию подают и налог платят до 30 сентября следующего года. Подача — в системе FTA EmaraTax.
Нужен ли компании в ОАЭ аудит?
За налоговые периоды с 1 января 2025 года Ministerial Decision No. 84 of 2025 требует аудированную отчётность от каждой Qualifying Free Zone Person и от любого другого плательщика с выручкой свыше AED 50 млн. Свободные зоны, банки и инвесторы могут требовать аудит и в других случаях.
Когда компания в ОАЭ должна зарегистрироваться в VAT?
В течение 30 дней, когда налогооблагаемые поставки и импорт за последние 12 месяцев превысили AED 375 000 или ожидается превышение в ближайшие 30 дней. Добровольно можно зарегистрироваться от AED 187 500. Ставка — 5 %, декларации подаются в течение 28 дней после каждого налогового периода.
Подаёт ли компания в ОАЭ отчёт об экономическом присутствии (ESR)?
Cabinet Decision No. 98 of 2024 отменил уведомления и отчёты ESR за финансовые годы, которые заканчиваются после 31 декабря 2022 года. Обязательства за прошлые годы, запросы FTA и уже назначенные штрафы сохраняются.
Что такое Small Business Relief и кто может её применить?
Компания-резидент с выручкой до AED 3 млн в текущем и всех предыдущих налоговых периодах может выбрать режим, при котором считается, что налогооблагаемого дохода у неё нет. Льгота теперь действует для периодов, которые заканчиваются не позднее 31 декабря 2029 года. Декларацию всё равно подают, а Qualifying Free Zone Person льготу применить не может.
Кто ведёт учёт и подаёт декларации компании в ОАЭ?
Учёт ведёт и декларации VAT и Corporate Tax в EmaraTax подаёт бухгалтер-партнёр в ОАЭ; аудит, когда он обязателен, проводит независимая аудиторская фирма с лицензией в ОАЭ. Key Solutions координирует работу, контролирует сроки и цифры и готовит отчётность для владельца и пакет КИК.
Смежные услуги
Получите индивидуальное предложение по учёту компании в ОАЭ
Пришлите эмират и лицензирующий орган, дату окончания финансового года, статус регистрации Corporate Tax и VAT, диапазон выручки, был ли аудит и кто ведёт учёт сейчас. Ответим с объёмом работ, распределением ролей и порядком старта.
Получить индивидуальное предложение Telegram WhatsApp