

Бухгалтерський облік і звітність компанії в ОАЕ з власником з України тримаються на трьох обов'язках перед федеральними органами: корпоративний податок (Corporate Tax), ПДВ (VAT) і зберігання облікових записів. Кожна компанія, зокрема компанія вільної зони, реєструється в Corporate Tax і подає декларацію протягом 9 місяців після закінчення податкового періоду. Ставка — 0 % на оподатковуваний дохід до AED 375 000 і 9 % на частину понад цю суму. Qualifying Free Zone Person (QFZP) сплачує 0 % лише з кваліфікованого доходу і 9 % з іншого оподатковуваного доходу, без смуги AED 375 000, і зобов'язана мати аудитовану фінансову звітність. VAT — 5 %; реєстрація обов'язкова, коли оподатковувані постачання за 12 місяців перевищують AED 375 000, декларації подаються протягом 28 днів після кожного податкового періоду. Звітність про економічну присутність (ESR) скасовано за фінансові роки, що закінчуються після 31.12.2022. Key Solutions координує цю роботу: облік веде і декларації в системі Федеральної податкової служби (FTA) подає бухгалтер-партнер в ОАЕ, а ми ставимо задачі, контролюємо строки й цифри та готуємо звітність для власника.
Отримати індивідуальну пропозицію Telegram
Коротко
- Для кого: власники з України з компанією mainland або free zone у Дубаї, Абу-Дабі, Рас-ель-Хаймі чи іншому еміраті, а також групи, де компанія в ОАЕ торгує, тримає IP або виставляє рахунки клієнтам замість українського бізнесу.
- Що робимо: визначаємо режим Corporate Tax (загальний, QFZP, Small Business Relief), будуємо календар FTA і вільної зони, приймаємо облік, контролюємо VAT, готуємо річне закриття, пакет для аудитора і цифри для декларації Corporate Tax, даємо власнику зрозумілу звітність.
- Хто подає: декларації Corporate Tax і VAT готує й подає бухгалтер-партнер в ОАЕ; аудит, коли він обов'язковий, проводить незалежна аудиторська фірма з ліцензією в ОАЕ; подання затверджує уповноважений підписант компанії.
- Вартість: індивідуальна пропозиція після короткого опису компанії, публічного прайсу немає.
- Щоб почати: надішліть назву компанії, емірат і ліцензійний орган (mainland або яка вільна зона), дату закінчення фінансового року, номери реєстрації Corporate Tax і VAT, якщо є, діапазон виручки і хто веде облік зараз.
Спершу: який режим Corporate Tax застосовується
Закон ОАЕ про корпоративний податок (Federal Decree-Law No. 47 of 2022) застосовується до фінансових років, що починаються 1 червня 2023 року і пізніше (Міністерство фінансів ОАЕ: Corporate Tax). Сума податку і вимога про аудит залежать від режиму компанії, тому режим визначаємо до першої декларації.
| Режим | Ставка | Що це означає для обліку |
|---|---|---|
| Загальний: компанія mainland або компанія вільної зони, яка не кваліфікується | 0 % на оподатковуваний дохід до AED 375 000, 9 % на частину понад | Повний облік за методом нарахування; аудит обов'язковий при виручці понад AED 50 млн |
| Qualifying Free Zone Person (QFZP) | 0 % на кваліфікований дохід, 9 % на весь інший оподатковуваний дохід; смуга AED 375 000 не застосовується | Аудитована звітність щороку за будь-якої виручки; кваліфікована і некваліфікована виручка обліковуються окремо |
| Small Business Relief (компанія-резидент, виручка до AED 3 млн) | Вважається, що оподатковуваного доходу за період немає, якщо пільгу обрано в декларації | Декларація все одно подається; допускається касовий метод; для QFZP недоступно |
Ставки — за Cabinet Decision No. 116 of 2022 і настановою FTA для компаній вільних зон; Small Business Relief — за повідомленням Мінфіну від 07.08.2026. Звірено 10.2026.
Що і коли подає компанія в ОАЕ
У таблиці — федеральні обов'язки на 10.2026. Ліцензійний орган вільної зони або mainland додає свої умови для продовження ліцензії, їх перевіряємо окремо для кожної компанії.
| Що подати або зробити | Коли | Куди і джерело |
|---|---|---|
| Реєстрація в Corporate Tax | Обов'язкова для кожної компанії, зокрема компаній вільних зон, навіть якщо весь дохід оподатковується за 0 % | FTA, EmaraTax; mof.gov.ae |
| Декларація і сплата Corporate Tax | Протягом 9 місяців після закінчення податкового періоду (фінансового року); для року, що закінчується 31 грудня, — до 30 вересня | FTA; FTA: Corporate Tax General Guide |
| Аудитована фінансова звітність | За податкові періоди з 1 січня 2025 року: QFZP завжди; інші платники — при виручці понад AED 50 000 000 | Ministerial Decision No. 84 of 2025 |
| Реєстрація VAT | Протягом 30 днів, коли оподатковувані постачання та імпорт за 12 місяців перевищили AED 375 000 або перевищать у найближчі 30 днів; добровільно — від AED 187 500 | FTA; tax.gov.ae: реєстрація VAT |
| Декларація і сплата VAT | Протягом 28 днів після закінчення кожного податкового періоду | FTA; tax.gov.ae: подання декларацій VAT |
| Електронні рахунки (e-invoicing) | Виручка від AED 50 млн: провайдер до 30.10.2026, обов'язково з 1.01.2027. Менше AED 50 млн: провайдер до 31.03.2027, обов'язково з 1.07.2027 | Мінфін ОАЕ; зміни від 10.05.2026 |
| Повідомлення і звіт ESR | Скасовані за фінансові роки, що закінчуються після 31.12.2022; обов'язки за попередні роки і запити FTA зберігаються | Cabinet Decision No. 98 of 2024 |
| Зберігання записів | 7 років після закінчення податкового періоду, до якого вони належать | Настанова FTA для компаній вільних зон, розділ 12.1 |
Якщо строк припадає на вихідний чи свято, він переноситься на наступний робочий день. Цифри вище — норми закону, Key Solutions їх не встановлює.
Компанія вільної зони: що насправді покриває 0 %
Ліцензія вільної зони сама по собі ставки 0 % не дає. Компанія вільної зони стає Qualifying Free Zone Person, лише якщо одночасно виконує всі умови: достатня присутність у вільній зоні, кваліфікований дохід, дотримання правил трансфертного ціноутворення, аудитована звітність, відмова від вибору загального режиму і тест de minimis. За цим тестом некваліфікована виручка за податковий період має бути не більшою за меншу з двох сум: AED 5 000 000 або 5 % загальної виручки (настанова FTA CTGFZP1, розділи 3.2–3.3).
- QFZP сплачує 0 % з кваліфікованого доходу і 9 % з некваліфікованого оподатковуваного доходу з першого дирхама: смуга 0 % до AED 375 000 для неї недоступна.
- Кваліфікований дохід — це здебільшого операції з іншими особами вільних зон і кваліфіковані види діяльності. Виручка від клієнтів mainland за некваліфікованою діяльністю йде в ліміт de minimis.
- Компанія, що порушила умову, втрачає статус QFZP за цей податковий період і чотири наступні та сплачує податок за загальними ставками.
- Ліцензійні органи вільних зон і mainland встановлюють свої правила щодо звітності й аудиту для продовження ліцензії, тому аудиторський звіт часто потрібен одразу для двох цілей: для декларації Corporate Tax і для ліцензії.
Тому в обліку ми з першого місяця розділяємо виручку за типом клієнта і видом діяльності. Тест de minimis і частка кваліфікованого доходу видно протягом року, ще до того, як цифри побачить аудитор.
VAT 5 %
Стандартна ставка VAT в ОАЕ — 5 % (Мінфін ОАЕ: VAT). Компанія-резидент реєструється протягом 30 днів, коли оподатковувані постачання та імпорт за попередні 12 місяців перевищили AED 375 000 або очікується перевищення в найближчі 30 днів; добровільна реєстрація можлива від AED 187 500, зокрема для стартапів з оподатковуваними витратами і без обороту. Бізнес без місця резидентства в ОАЕ, який здійснює там оподатковувані постачання, реєструється незалежно від порогу, якщо VAT за нього не обліковує інша особа в ОАЕ. Декларація і сплата — протягом 28 днів після закінчення податкового періоду, період FTA встановлює кожному платнику (tax.gov.ae).
Для компанії, яка виставляє рахунки клієнтам за межами ОАЕ, головні питання — місце постачання і нульова ставка для експорту послуг. Бухгалтер-партнер перевіряє їх за договорами до першої декларації.
Аудит і фінансова звітність
Ministerial Decision No. 84 of 2025, чинне для податкових періодів з 1 січня 2025 року, вимагає аудитовану фінансову звітність від двох груп: від будь-якого платника (поза податковою групою) з виручкою понад AED 50 000 000 за період і від кожної Qualifying Free Zone Person за будь-якої виручки (MD No. 84 of 2025, ст. 2). Для попередніх періодів те саме правило діяло за Ministerial Decision No. 82 of 2023. Компанії поза цими групами аудит усе одно може знадобитися для вільної зони, банку чи інвесторів.
Аудит проводить незалежна аудиторська фірма з ліцензією в ОАЕ. Key Solutions готує пакет для аудитора: оборотно-сальдову відомість, звірки, розшифрування операцій з пов'язаними особами і розподіл виручки для тесту QFZP.
Small Business Relief і електронні рахунки
Компанія-резидент з виручкою до AED 3 млн у поточному і кожному попередньому податковому періоді може обрати Small Business Relief, і тоді вважається, що оподатковуваного доходу за період у неї немає. У серпні 2026 року Мінфін продовжив пільгу на податкові періоди, що закінчуються не пізніше 31 грудня 2029 року (Ministerial Decision No. 131 of 2026). Пільгу обирають у декларації Corporate Tax, тому декларацію все одно подають. Для Qualifying Free Zone Person і учасників великих міжнародних груп пільга недоступна.
Електронні рахунки запроваджуються через акредитованих провайдерів: пілот стартував 1 липня 2026 року, компанії з виручкою від AED 50 млн переходять на обов'язковий e-invoicing 1 січня 2027 року, решта бізнесу — 1 липня 2027 року. Для більшості власників з України це означає обрати облікову систему і провайдера у 2026–2027 роках, щоб рахунки з дати старту виставлялися в потрібному форматі.
Приймання обліку від попереднього агента
Починаємо з перевірки: ліцензія і ліцензійний орган, реєстрації Corporate Tax і VAT в EmaraTax, подані декларації, аудиторські звіти за попередні роки, банківські виписки і рух грошей з власником і пов'язаними компаніями. Якщо реєстрацію чи декларації пропустили, бухгалтер-партнер готує виправлення, а власник отримує оцінку ризиків до подання. Розбіжності фіксуємо в акті приймання-передачі.
Що входить у послугу
- діагностика: ліцензія, режим Corporate Tax, умови QFZP, статус VAT, історія подань;
- підбір і налаштування бухгалтера-партнера в ОАЕ: обсяг робіт, документообіг, доступ до EmaraTax;
- облік за методом нарахування з розподілом виручки за типом клієнта і видом діяльності;
- декларації VAT і облік VAT, перевірка місця постачання для іноземних клієнтів;
- річне закриття, пакет для аудитора і взаємодія з аудиторською фірмою;
- цифри для декларації Corporate Tax, зокрема тест de minimis для QFZP і розшифрування з трансфертного ціноутворення;
- підготовка до електронних рахунків з обраним провайдером;
- управлінська звітність для власника: прибуток, грошовий потік, податки до сплати;
- пакет фінансової звітності для звіту українського власника про КІК, консолідація з українською компанією на запит.
Як працюємо
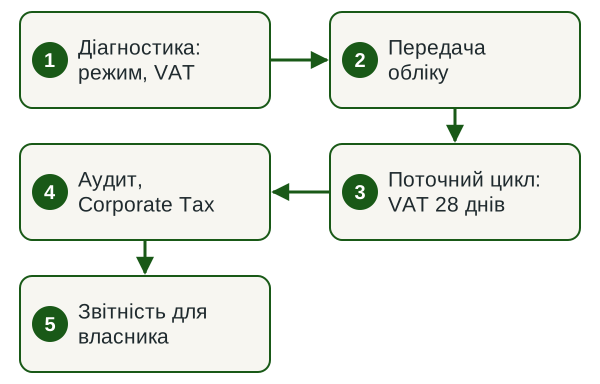
- Діагностика. Підтверджуємо ліцензію, режим Corporate Tax і статус VAT, перевіряємо попередні подання.
- Приймання обліку. Приймаємо облік у попереднього агента і фіксуємо розбіжності.
- Поточний цикл. Документи, банківські звірки, декларації VAT кожен період.
- Річний цикл. Річне закриття, аудит, коли він обов'язковий, декларація Corporate Tax протягом 9 місяців.
- Звітність для власника. Управлінський звіт, пакет для КІК і консолідації.
Звітність власника в Україні
Для власника — податкового резидента України компанія в ОАЕ зазвичай є контрольованою іноземною компанією: частка понад 50 % або понад 10 %, якщо резиденти України разом володіють 50 % і більше (пп. 39-2.1.2 ПКУ). До звіту про КІК додаються засвідчені копії фінансової звітності компанії (пп. 39-2.5.2), тому облік в ОАЕ ведемо так, щоб на кінець року була повна звітність, аудитована, коли цього вимагає закон чи вільна зона. Пакет для КІК готуємо разом з послугою звітність іноземних компаній. Огляд виходу групи на ринок ОАЕ — на innovacg.com.
Реєстрація і візи: інші компанії групи
Реєстрацією компанії mainland або free zone займається regserv.biz: реєстрація компанії в ОАЕ. Компанія в ОАЕ сама по собі статусу резидента власнику не дає; резидентська віза — окрема процедура, нею займається legal.ua. Key Solutions долучається, коли компанія вже є або створюється, і відповідає за облік і звітність.
Що потрібно від вас
- торговельна ліцензія, свідоцтво про реєстрацію і статут (memorandum of association), ліцензійний орган;
- сертифікати реєстрації Corporate Tax і VAT (TRN), якщо вже видані;
- подані декларації Corporate Tax і VAT, аудиторські звіти за попередні роки;
- виписки банків і платіжних платформ;
- договори з основними клієнтами і постачальниками із зазначенням, де вони розташовані;
- перелік операцій з власником і його іншими компаніями: внески, позики, виплати, послуги;
- працівники та оренда офісу — це важливо для присутності (substance);
- податкове резидентство власників і структура часток для пакета КІК.
Документи передаються електронно. Паролі від банків нам не потрібні.
Результат
- режим Corporate Tax компанії підтверджено і задокументовано;
- декларацію Corporate Tax подано і податок сплачено протягом 9 місяців після кінця року;
- декларації VAT подано протягом 28 днів після кожного періоду, якщо компанія зареєстрована;
- аудитована звітність там, де її вимагає закон або вільна зона;
- розподіл виручки готовий для тесту de minimis QFZP;
- управлінський звіт і пакет КІК для власника;
- календар строків FTA, аудитора і ліцензії на наступний рік.
Нормативна база і джерела
Офіційні джерела цієї сторінки (Міністерство фінансів і Федеральна податкова служба ОАЕ, звірено 10.2026)
- Мінфін ОАЕ: Corporate Tax in the UAE — Federal Decree-Law No. 47 of 2022, реєстрація, декларація протягом 9 місяців, 0 % для кваліфікованого доходу вільних зон;
- Cabinet Decision No. 116 of 2022 — поріг AED 375 000;
- Настанова FTA: Free Zone Persons (CTGFZP1) — умови QFZP, de minimis, зберігання записів 7 років;
- Ministerial Decision No. 84 of 2025 — аудитована звітність;
- Продовження Small Business Relief до 2029 року — Ministerial Decision No. 131 of 2026;
- FTA: реєстрація VAT, FTA: подання декларацій VAT — пороги і строк 28 днів;
- Cabinet Decision No. 98 of 2024 — скасування звітності ESR;
- Мінфін ОАЕ: графік e-invoicing — Ministerial Decisions No. 243 і 244 of 2025, No. 66 of 2026;
- Податковий кодекс України, пп. 39-2.1.2 і 39-2.5.2: контролююча особа і звіт про КІК.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085, в ЄДР з 30.01.2015.
- Розподіл ролей
- Облік, декларації VAT і Corporate Tax в ОАЕ готує й подає бухгалтер-партнер в ОАЕ; аудит проводить незалежна аудиторська фірма з ліцензією в ОАЕ; подання затверджує уповноважений підписант компанії; координація, контроль і звітність для власника — Key Solutions.
- Група
- Входимо в Innova Consulting Group: реєстрація компанії — regserv.biz, вихід на ринок — innovacg.com.
- Договір
- Обсяг робіт, відповідальність і конфіденційність фіксуємо в договорі до старту.
Часті питання
Чи сплачує компанія вільної зони ОАЕ 0 % корпоративного податку?
Лише з кваліфікованого доходу і лише якщо вона виконує всі умови Qualifying Free Zone Person: достатня присутність, кваліфікований дохід, правила трансфертного ціноутворення, аудитована звітність і тест de minimis. Інший оподатковуваний дохід оподатковується за 9 % з першого дирхама, бо смуга 0 % до AED 375 000 для QFZP не застосовується.
Що таке тест de minimis для компанії вільної зони?
Некваліфікована виручка за податковий період має бути не більшою за меншу із сум: AED 5 000 000 або 5 % загальної виручки. Компанія, що не пройшла тест, втрачає статус Qualifying Free Zone Person за цей період і чотири наступні та сплачує податок за загальними ставками.
Коли подається декларація з корпоративного податку в ОАЕ?
Протягом 9 місяців після закінчення податкового періоду, зазвичай фінансового року. Для року, що закінчується 31 грудня, декларацію подають і податок сплачують до 30 вересня наступного року. Подання — в системі FTA EmaraTax.
Чи потрібен компанії в ОАЕ аудит?
За податкові періоди з 1 січня 2025 року Ministerial Decision No. 84 of 2025 вимагає аудитовану звітність від кожної Qualifying Free Zone Person і від будь-якого іншого платника з виручкою понад AED 50 млн. Вільні зони, банки й інвестори можуть вимагати аудит і в інших випадках.
Коли компанія в ОАЕ має зареєструватися у VAT?
Протягом 30 днів, коли оподатковувані постачання та імпорт за останні 12 місяців перевищили AED 375 000 або очікується перевищення в найближчі 30 днів. Добровільно можна зареєструватися від AED 187 500. Ставка — 5 %, декларації подаються протягом 28 днів після кожного податкового періоду.
Чи подає компанія в ОАЕ звіт про економічну присутність (ESR)?
Cabinet Decision No. 98 of 2024 скасувало повідомлення і звіти ESR за фінансові роки, що закінчуються після 31 грудня 2022 року. Обов'язки за попередні роки, запити FTA і вже призначені штрафи зберігаються.
Що таке Small Business Relief і хто може її застосувати?
Компанія-резидент з виручкою до AED 3 млн у поточному і всіх попередніх податкових періодах може обрати режим, за якого вважається, що оподатковуваного доходу в неї немає. Пільга тепер діє для періодів, що закінчуються не пізніше 31 грудня 2029 року. Декларацію все одно подають, а Qualifying Free Zone Person пільгу застосувати не може.
Хто веде облік і подає декларації компанії в ОАЕ?
Облік веде і декларації VAT та Corporate Tax в EmaraTax подає бухгалтер-партнер в ОАЕ; аудит, коли він обов'язковий, проводить незалежна аудиторська фірма з ліцензією в ОАЕ. Key Solutions координує роботу, контролює строки й цифри та готує звітність для власника і пакет КІК.
Суміжні послуги
Отримайте індивідуальну пропозицію щодо обліку компанії в ОАЕ
Надішліть емірат і ліцензійний орган, дату закінчення фінансового року, статус реєстрації Corporate Tax і VAT, діапазон виручки, чи був аудит і хто веде облік зараз. Відповімо з обсягом робіт, розподілом ролей і порядком старту.
Отримати індивідуальну пропозицію Telegram WhatsApp