


Трансфертне ціноутворення (ТЦО, ТЦУ) — це правила статті 39 ПКУ, за якими ціни в операціях з пов'язаними нерезидентами та іншими контрольованими контрагентами мають відповідати принципу «витягнутої руки». Key Solutions визначає контрольовані операції, готує звіт про КО, документацію з ТЦО і супроводжує перевірки ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібно: компанія має операції з пов'язаними нерезидентами, контрагентами з переліків Кабміну або постійним представництвом нерезидента, і ці операції проходять вартісні критерії пп. 39.2.1.7 ПКУ.
- Що отримуєте: перелік контрольованих операцій, звіт про контрольовані операції, повідомлення про участь у міжнародній групі компаній (МГК) і документацію з ТЦО з обґрунтуванням ціни.
- Строк: залежить від кількості операцій, контрагентів і готовності даних обліку; графік називаємо після діагностики і фіксуємо в договорі.
- Вартість: залежить від кількості контрольованих операцій, їх типу, методу ТЦО і потреби в пошуку зіставних компаній.
- З чого почати: надішліть перелік контрагентів-нерезидентів і обороти з кожним за рік, за ними визначимо, що підпадає під контроль.
Що таке трансфертне ціноутворення (ТЦО)
Трансфертне (трансферне) ціноутворення в Україні — це набір правил визначення вартості операцій між пов'язаними та прирівняними до них особами для цілей оподаткування. В основі лежить принцип «витягнутої руки»: умови контрольованих операцій мають відповідати умовам, які застосували б непов'язані особи в зіставних обставинах. Правила закріплені у статті 39 Податкового кодексу України (ПКУ).
Трансфертна ціна — це внутрішня ціна, за якою учасники групи продають одне одному товари, роботи чи послуги. Такі ціни перерозподіляють загальний дохід між учасниками групи, тому держава контролює, чи не переноситься прибуток у юрисдикції з нижчим рівнем оподаткування.
Значну частину чинних норм, зокрема трирівневу структуру документації з ТЦО, запровадив Закон № 466-IX від 16.01.2020. Надалі норми статті 39 неодноразово уточнювалися, тож актуальну редакцію перевіряємо щороку. Контроль за ТЦО здійснює Державна податкова служба (ДПС).
Звіт про контрольовані операції: хто подає і до якої дати
Звіт про контрольовані операції подають платники, які у звітному році здійснювали контрольовані операції, до 1 жовтня року, що настає за звітним: звіт за 2025 рік подається до 1 жовтня 2026 року (пп. 39.4.2 ПКУ). Операція стає контрольованою, коли одночасно виконуються обидва вартісні критерії з таблиці.
| Критерій | Умова | Норма |
|---|---|---|
| Річний дохід платника | понад 150 млн грн за рік без непрямих податків | пп. 39.2.1.7 ПКУ |
| Обсяг операцій з кожним контрагентом | понад 10 млн грн за рік без непрямих податків | пп. 39.2.1.7 ПКУ |
| Нерезидент і його постійне представництво | критерій доходу не застосовується, достатньо обсягу понад 10 млн грн | пп. 39.2.1.7 ПКУ |
| Повідомлення про участь у МГК | у строк звіту, якщо учасник групи мав контрольовані операції | пп. 39.4.2 ПКУ |
| Документація з ТЦО (локальний файл) | 30 календарних днів з дня отримання запиту ДПС | пп. 39.4.4 ПКУ |
Обсяг операцій для цих критеріїв обчислюється за цінами, що відповідають принципу «витягнутої руки» (пп. 39.2.1.9 ПКУ). Звіт і повідомлення подаються в електронній формі. Помилку в поданому звіті до граничного строку виправляє новий звіт, після строку — уточнюючий; уточнюючий звіт від штрафів за п. 120.4 і 120.6 ПКУ не звільняє. Під час документальної перевірки за цей період подавати звіт заборонено (пп. 39.4.2.1 ПКУ).
Які операції підпадають під контроль
Перелік контрольованих операцій, у тому числі прирівняних до операцій з пов'язаними особами, визначають підпункти 39.2.1.1 і 39.2.1.5 ст. 39 ПКУ. На практиці під контроль потрапляють операції:
- з пов'язаними особами – нерезидентами;
- з продажу та/або придбання товарів чи послуг через комісіонерів-нерезидентів;
- із залученням посередників, які не виконують у ланцюгу операцій істотних функцій і не приймають на себе істотних ризиків (пп. 39.2.1.5 ст. 39 ПКУ);
- з нерезидентами, зареєстрованими у державах (на територіях) із переліку, затвердженого постановою Кабінету Міністрів України від 27.12.2017 № 1045 (у редакції постанови від 27.12.2024 № 1505, чинної з 1 січня 2025 року, якою перелік скорочено з 78 до 46 юрисдикцій);
- з нерезидентами, організаційно-правова форма яких включена до переліку за постановою Кабінету Міністрів України від 04.07.2017 № 480 (зі змінами, внесеними постановою від 15.11.2024 № 1307, чинними з 01.01.2025);
- між нерезидентом і його постійним представництвом в Україні.
З переліку № 1045 виключено, зокрема, ОАЕ, Ірландію та Молдову. ДПС застосовує оновлений перелік до операцій з 1 січня 2025 року, хоча за загальним правилом пп. 39.2.1.2 ПКУ зміни, затверджені після 30 листопада, діють з другого року. Тому операції 2025 року з контрагентами, яких виключили або додали, перевіряємо за обома редакціями.
Операція з нерезидентом із переліку № 480, яка не має інших ознак контрольованості за пп. 39.2.1.1 ПКУ, визнається неконтрольованою, якщо до 1 жовтня року, що настає за звітним, до ДПС подано довідку про його резидентство (або резидентство всіх його учасників) у державі, з якою Україна має договір про уникнення подвійного оподаткування і яка не входить до переліку № 1045 (пп. 39.2.1.2-1 ПКУ). Якщо контрольованих операцій за рік немає, звіт про контрольовані операції не подається.
Що входить у послуги з ТЦО
- Діагностика: які операції контрольовані за пп. 39.2.1.1, 39.2.1.5 і 39.2.1.7 ПКУ, з урахуванням переліків Кабміну № 1045 і № 480.
- Перевірка пов'язаності контрагентів, юрисдикції та організаційно-правової форми нерезидента.
- Функціональний аналіз: функції, активи й ризики кожної сторони операції.
- Вибір методу, пошук зіставних операцій чи компаній, розрахунок діапазону цін або рентабельності.
- Підготовка звіту про контрольовані операції і повідомлення про участь у МГК.
- Документація з ТЦО (локальний файл), за запитом ДПС — майстер-файл; консультації щодо звіту в розрізі країн.
- Відповіді на запити ДПС, заперечення до акта перевірки, у суді — разом з юристами legal.ua.
Етапи роботи
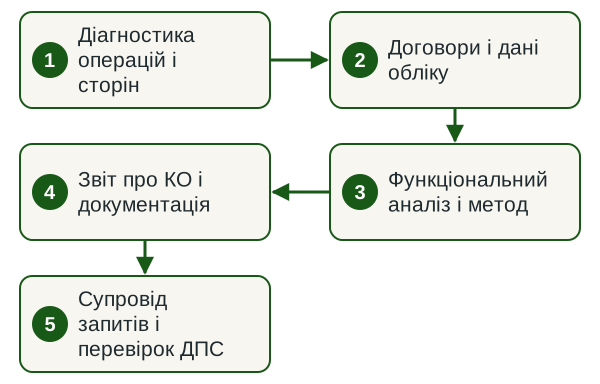
- Діагностика операцій і сторін Звіряємо контрагентів з критеріями ст. 39 ПКУ і переліками Кабміну, визначаємо контрольовані операції за рік.
- Договори і дані обліку Збираємо договори, специфікації, платіжні документи та регістри обліку за кожною операцією.
- Функціональний аналіз і метод Описуємо функції, активи й ризики сторін, обираємо метод і зіставні дані, розраховуємо діапазон.
- Звіт про КО і документація Заповнюємо звіт і повідомлення про участь у МГК, складаємо документацію з ТЦО.
- Супровід запитів і перевірок ДПС Готуємо відповіді на запити, пояснення і заперечення, даємо рекомендації щодо цін на наступний рік.
Строки
Строк роботи залежить від кількості контрольованих операцій і контрагентів, потреби в пошуку зіставних компаній і того, як швидко надходять договори й дані обліку. Графік фіксуємо в договорі після діагностики. Офіційні строки звіту і документації наведено в таблиці вище, їх закладаємо в графік першими.
Якщо граничний строк уже минув, спершу подаємо звіт: штраф за несвоєчасне подання нараховується за кожен календарний день прострочення (п. 120.6 ПКУ).
Від чого залежить вартість
- Кількість контрольованих операцій і контрагентів-нерезидентів.
- Тип операцій: товари, послуги, роялті, позики, сировинні товари з котируваннями.
- Метод ТЦО і потреба в пошуку зіставних компаній.
- Склад пакета: звіт, повідомлення про участь у МГК, локальний файл, майстер-файл.
- Стан первинних документів і наявність документації за минулі роки.
- Наявність запиту ДПС або перевірки з питань ТЦО.
Що потрібно від вас
- Перелік контрагентів-нерезидентів і обороти з кожним за звітний рік.
- Договори, специфікації, інвойси та платіжні документи за контрольованими операціями.
- Фінансова звітність компанії за звітний рік і регістри обліку за операціями.
- Структура власності: учасники з часткою від 25 %, дочірні компанії, кінцеві бенефіціарні власники (пп. 39.4.6 ПКУ).
- Опис функцій сторін: хто виробляє, хто продає, хто несе складський, кредитний і валютний ризики.
- Контактна особа в бухгалтерії або фінансовому відділі, яка швидко відповідає на запитання.
Результат
- Висновок щодо переліку контрольованих операцій за рік.
- Звіт про контрольовані операції і, за потреби, повідомлення про участь у МГК.
- Документація з ТЦО з функціональним аналізом, обґрунтуванням методу і діапазону цін або рентабельності.
- Рекомендації щодо цін і умов договорів на наступний рік та, за потреби, щодо самостійного коригування (пп. 39.5.4 ПКУ).
- Пакет відповідей на запити ДПС.
Дізнатися вартість послуг з ТЦО
Надішліть перелік контрагентів-нерезидентів і обороти з ними за рік. У відповідь назвемо обсяг робіт, строк і вартість.
Методи трансфертного ціноутворення
ПКУ передбачає п'ять методів обґрунтування відповідності умов операції принципу «витягнутої руки» (пп. 39.3.1 ст. 39 ПКУ):
- порівняльної неконтрольованої ціни;
- ціни перепродажу;
- «витрати плюс»;
- чистого прибутку;
- розподілення прибутку.
Якщо існує можливість застосування і методу порівняльної неконтрольованої ціни, і будь-якого іншого методу, застосовується саме метод порівняльної неконтрольованої ціни – він є пріоритетним (пп. 39.3.2.1 ст. 39 ПКУ). Для контрольованих операцій із сировинними товарами цей метод обов'язковий, а ціну порівнюють із цінами зіставних неконтрольованих операцій та/або з котирувальними цінами (пп. 39.3.3.4 ст. 39 ПКУ).
Для зіставлення використовуємо відкриті джерела про зіставні операції та компанії, дані цінових агентств і котирування, які допускає пп. 39.5.3.1 ПКУ.
Документація з ТЦО: локальний файл, майстер-файл і звіт у розрізі країн
Документація з трансфертного ціноутворення — це документ довільної форми, який пояснює, чому ціна контрольованої операції відповідає принципу «витягнутої руки»; платник складає її за кожний звітний рік і подає на запит ДПС (пп. 39.4.3, 39.4.4 ПКУ). Запит надходить не раніше 1 жовтня року, що настає за роком операції (пп. 39.4.5 ПКУ). За пп. 39.4.6 ПКУ документація містить:
- дані про контрагентів, пов'язаних осіб і кінцевих бенефіціарних власників;
- опис групи, її організаційної структури та політики трансфертного ціноутворення;
- опис операції, ланцюга постачання і обґрунтування економічної доцільності;
- функціональний аналіз сторін;
- економічний аналіз: обраний метод, зіставні операції та джерела інформації.
Якщо ДПС вважатиме документацію неповною, вона може надіслати запит на додаткову інформацію зі строком відповіді 30 календарних днів (пп. 39.4.9 ПКУ). ДПС отримує звіти в розрізі країн і через міжнародний автоматичний обмін, тому дані документації мають узгоджуватися з даними групи.
Пункт 39.4 ст. 39 ПКУ встановлює трирівневу структуру документації з ТЦО для міжнародних груп компаній:
- документація з трансфертного ціноутворення (локальний файл) – подається на запит ДПС;
- глобальна документація (майстер-файл) – для платників, які входять до МГК із сукупним консолідованим доходом за фінансовий рік, що передує звітному, від еквівалента 50 млн євро; запит надсилається не раніше ніж через 12 і не пізніше ніж через 36 місяців після закінчення фінансового року групи; документ подається протягом 90 календарних днів з дня отримання запиту (пп. 39.4.7 ст. 39 ПКУ);
- звіт у розрізі країн (Country-by-Country report) – якщо сукупний консолідований дохід МГК дорівнює або перевищує еквівалент 750 млн євро за фінансовий рік, що передує звітному; строк подання – не пізніше 12 місяців після останнього дня такого фінансового року (пп. 39.4.10, 39.4.10-2, 39.4.11 ст. 39 ПКУ).
Норми про майстер-файл уперше застосовуються щодо фінансового року, який закінчується у 2021 році. Для платників, які є материнською компанією МГК, обов'язок подавати звіт у розрізі країн уперше застосовується щодо фінансового року, що завершився у період з 1 січня до 31 грудня 2022 року. Для решти підстав подання (уповноважений учасник, відсутність вимоги подавати звіт у юрисдикції материнської компанії тощо) обов'язок виникає щодо фінансового року, який розпочинається у році, коли Багатостороння угода CbC набрала чинності щонайменше з однією іноземною юрисдикцією – партнером України з автоматичного обміну (п. 53 підрозд. 10 розд. XX ПКУ). Для України ця угода набрала чинності 4 липня 2024 року.
Перевірка з питань ТЦО: як її проводить ДПС
Перевірка з питань дотримання принципу «витягнутої руки» — окрема перевірка, яку ДПС може призначити після подання документації, у разі неподання чи подання з порушеннями звітності з ТЦО, а також після заяви про пропорційне коригування (пп. 39.5.2.1 ПКУ).
- Документи на перевірку подаються протягом 10 робочих днів з її початку (пп. 39.5.2.3 ПКУ).
- Тривалість — до 18 місяців (пп. 39.5.2.8 ПКУ); строк можуть продовжити, якщо потрібні відомості від іноземних органів, експертиза чи переклад (пп. 39.5.2.9 ПКУ).
- ДПС проводить не більше однієї такої перевірки платника за календарний рік (пп. 39.5.2.4 ПКУ).
- Якщо платник застосував найбільш доцільний метод, під час перевірки використовується той самий метод (пп. 39.5.2.11 ПКУ).
- Заперечення до акта подаються протягом 30 днів з дня його отримання (пп. 39.5.2.20 ПКУ).
Під час перевірки платник уже не може самостійно скоригувати ціну контрольованої операції (пп. 39.5.4.3 ПКУ), тому розрахунок і коригування робимо до її початку.
Штрафи за порушення правил ТЦО
Штрафи за порушення правил ТЦО обчислюються в прожиткових мінімумах для працездатної особи (ПМ), встановлених законом на 1 січня податкового (звітного) року. У 2026 році цей показник становить 3328 грн (ст. 7 Закону № 4695-IX), тож 300 ПМ за показником 2026 року — це 998 400 грн.
Важливо. Під час воєнного стану від цих штрафів звільняє лише відсутність можливості вчасно виконати обов'язок, з поданням документів протягом шести місяців після припинення воєнного стану (пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ).
| Порушення | Штраф | Норма |
|---|---|---|
| Неподання звіту про КО | 300 ПМ; через 30 днів після строку сплати штрафу ще 5 ПМ за день, до 300 ПМ | п. 120.3 ПКУ |
| Несвоєчасне подання звіту про КО | 1 ПМ за кожен день прострочення, до 300 ПМ | п. 120.6 ПКУ |
| Невключення до звіту всіх контрольованих операцій | 1 % суми незадекларованих операцій, до 300 ПМ | п. 120.4 ПКУ |
| Документація з ТЦО (локальний файл) | неподання: 3 % суми операцій, до 200 ПМ; прострочення: 2 ПМ за день, до 200 ПМ | п. 120.3, 120.6 ПКУ |
| Неподання майстер-файлу, звіту в розрізі країн, повідомлення про участь у МГК | 300 ПМ, 1000 ПМ і 100 ПМ відповідно | п. 120.3 ПКУ |
Сплата штрафу не звільняє від обов'язку подати звіт чи документацію (п. 120.3 ст. 120 ПКУ). Несвоєчасне подання інших документів карається за кожен календарний день прострочення (п. 120.6 ст. 120 ПКУ): майстер-файл – 3 ПМ за день (максимум 300 ПМ), звіт у розрізі країн – 10 ПМ за день (максимум 1000 ПМ), повідомлення про участь у МГК – 1 ПМ за день (максимум 50 ПМ). За недостовірні відомості у повідомленні про участь у МГК передбачено 50 ПМ, у звіті в розрізі країн – 200 ПМ (п. 120.5 ст. 120 ПКУ).
Закон № 4112-IX від 04.12.2024 збільшив штраф за неподання повідомлення про участь у МГК з 50 до 100 ПМ і зменшив максимальний штраф за його несвоєчасне подання зі 100 до 50 ПМ. Як змінювався порядок штрафів раніше, розповідаємо в матеріалі про штрафи за звітність з трансфертного ціноутворення.
Нормативна база
Норми, на які спирається робота
- ст. 39 ПКУ — трансфертне ціноутворення: контрольовані операції, методи, звітність, перевірки.
- пп. 39.2.1.1, 39.2.1.5, 39.2.1.7 ПКУ — які операції контрольовані і вартісні критерії.
- пп. 39.4.2–39.4.11 ПКУ — звіт про КО, повідомлення про участь у МГК, документація, майстер-файл, звіт у розрізі країн.
- п. 120.3–120.6 ст. 120 ПКУ — штрафи за порушення звітності з ТЦО.
- пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ — звільнення від відповідальності під час воєнного стану.
- постанова КМУ № 1045 і постанова КМУ № 480 — переліки держав і організаційно-правових форм.
Ризики і чому краще доручити команді за договором
Помилки в ТЦО обходяться дорожче за підготовку звіту. Типові: пропущений контрагент із переліку Кабміну, операції через посередника без істотних функцій, застаріла редакція переліку юрисдикцій, метод без зіставних даних. Наслідки — штрафи за ст. 120 ПКУ та донарахування податку на прибуток за актом перевірки (пп. 39.5.2.15 ПКУ).
Key Solutions працює за договором, у якому зафіксовані обсяг, строки й відповідальність. Податкову частину веде наша команда, судові спори — юристи групи. Шаблон звіту з інтернету чи відповідь чат-бота не враховують функцій і ризиків конкретної групи. Саме їх ДПС перевіряє першими.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Які операції вважаються контрольованими у 2026 році?
Контрольованими вважаються операції з пов'язаними нерезидентами, комісіонерами-нерезидентами і контрагентами з переліків Кабміну, якщо річний дохід платника перевищує 150 млн грн без непрямих податків і водночас обсяг операцій з одним контрагентом перевищує 10 млн грн (пп. 39.2.1.7 ст. 39 ПКУ). Для операцій нерезидента з його постійним представництвом достатньо другого критерію.
До якого числа подається звіт про контрольовані операції за 2025 рік?
Звіт про контрольовані операції за 2025 рік подається в електронній формі до 1 жовтня 2026 року (пп. 39.4.2 ст. 39 ПКУ). У той самий строк учасники міжнародної групи компаній, які мали контрольовані операції, подають повідомлення про участь у МГК.
Який штраф за неподання звіту про контрольовані операції?
За неподання звіту про контрольовані операції встановлено штраф 300 прожиткових мінімумів для працездатної особи на 1 січня податкового (звітного) року (п. 120.3 ст. 120 ПКУ). За несвоєчасне подання штраф нараховується за кожен календарний день прострочення (п. 120.6 ст. 120 ПКУ). Суми в гривнях і інші санкції наведено в розділі про штрафи.
Які методи трансфертного ціноутворення застосовуються в Україні?
В Україні застосовують п'ять методів трансфертного ціноутворення: порівняльної неконтрольованої ціни, ціни перепродажу, «витрати плюс», чистого прибутку та розподілення прибутку (пп. 39.3.1 ст. 39 ПКУ). Метод порівняльної неконтрольованої ціни пріоритетний, а для сировинних товарів обов'язковий; ціну сировинних товарів можна порівнювати з котирувальними цінами (пп. 39.3.2.1, 39.3.3.4 ст. 39 ПКУ).
Хто подає майстер-файл і звіт у розрізі країн?
Майстер-файл на запит ДПС подають учасники міжнародної групи компаній із сукупним консолідованим доходом від еквівалента 50 млн євро, звіт у розрізі країн — учасники груп із доходом від еквівалента 750 млн євро (пп. 39.4.7, 39.4.10-2 ст. 39 ПКУ). Строки подання обох документів наведено в розділі про документацію.
Чи потрібно звітувати з ТЦО, якщо немає операцій з нерезидентами?
Якщо у компанії немає операцій з нерезидентами, які підпадають під критерії статті 39 ПКУ, звіт про контрольовані операції і повідомлення про участь у МГК не подаються (пп. 39.4.2 ст. 39 ПКУ). Статус контрагентів варто перевіряти щороку, бо переліки за постановами Кабінету Міністрів України № 1045 і № 480 періодично змінюються.
Що робити, якщо строк подання звіту про контрольовані операції пропущено?
Звіт потрібно подати якнайшвидше, бо штраф за несвоєчасне подання нараховується за кожен календарний день прострочення і має верхню межу (п. 120.6 ст. 120 ПКУ). Помилки в уже поданому звіті після граничного строку виправляє уточнюючий звіт; під час документальної перевірки за цей період подати його вже неможливо (пп. 39.4.2.1 ст. 39 ПКУ).
Скільки коштують послуги з ТЦО?
Вартість консультацій і послуг з ТЦО визначаємо після діагностики операцій. На неї впливають кількість контрольованих операцій і контрагентів, тип операцій, метод і потреба в пошуку зіставних компаній, склад пакета документів і наявність запиту ДПС. Обсяг робіт і ціну фіксуємо в договорі до старту.
Суміжні послуги
Обговоримо ваші контрольовані операції
Напишіть, з якими нерезидентами працює компанія, які обороти з ними за рік і чи надходив запит ДПС. У відповідь отримаєте перелік операцій, що підпадають під контроль, план робіт, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp