


Фінансовий аудит криптовалютного проєкту — це перевірка обліку віртуальних активів: контролю над гаманцями, залишків, оцінки токенів і зобов'язань перед клієнтами. Key Solutions налаштовує облік криптоактивів, звіряє блокчейн-дані з регістрами і готує компанію до аудиту звітності за МСА.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: компанія тримає криптовалюту на балансі, приймає оплату в токенах, випускає токен або готує звітність для інвестора, банку чи материнської компанії.
- Що отримуєте: облікову політику для віртуальних активів, акт звірки гаманців з обліком і перелік виправлень, а за потреби — аудиторський звіт партнерської аудиторської фірми.
- Строк: за нашим досвідом, діагностика обліку триває 1–2 тижні, аудит річної звітності — кілька тижнів після отримання повного пакета документів.
- Вартість договірна: залежить від кількості гаманців і бірж, обсягу транзакцій, стандарту звітності і стану первинних документів.
- З чого почати: напишіть, які активи і на яких платформах тримає компанія, за який період потрібна перевірка і для кого готується результат.
Консалтинг у сфері криптовалют: з чим звертаються компанії
Консалтинг у сфері криптовалют у Key Solutions — це бухгалтерська і податкова частина проєкту: як оформити операцію, як оцінити токен, як показати його у звітності і як пройти перевірку банку чи аудитора.
- облікова політика для віртуальних активів і методика їх оцінки;
- первинні документи за операціями з біржами, OTC-контрагентами і власними гаманцями;
- звірка он-чейн залишків і виписок бірж з бухгалтерським обліком;
- відображення криптоактивів у звітності за МСФЗ або НП(С)БО;
- підготовка до аудиту, перевірки банку чи due diligence інвестора;
- податкові наслідки операцій за чинним ПКУ.
Криптоліцензії та іноземні юрисдикції веде компанія нашої групи crystal.tax, юридичний супровід проєкту — legal.ua. Облік, звітність і підготовка до аудиту — у Key Solutions.
Як обліковувати криптовалюту в компанії
Облік криптовалюти в Україні будується на обліковій політиці і професійному судженні, бо окремого національного стандарту для віртуальних активів немає. Для звітності за МСФЗ орієнтир дає рішення Комітету з тлумачень МСФЗ (IFRIC) від червня 2019 року.
| Ситуація | Підхід | Що документуємо |
|---|---|---|
| Трейдинг, продаж у звичайній діяльності | Запаси, МСБО 2 | Дата, ціна, джерело котирування, собівартість |
| Утримання на балансі | Нематеріальний актив, МСБО 38 | Модель оцінки, перевірка на знецінення |
| Оплата від клієнтів у токенах | Дохід за справедливою вартістю токенів, МСФЗ 15 | Договір, акт, хеш транзакції, курс |
Що перевіряє аудитор у криптовалютному проєкті
- контроль над гаманцями: підписання повідомлення або тестова транзакція з адреси компанії;
- звірку он-чейн залишків і виписок бірж з даними бухгалтерського обліку;
- вартість віртуальних активів і обґрунтованість методики оцінки;
- повноту зобов'язань перед клієнтами і контрагентами;
- виконання вимог фінансового моніторингу за Законом № 361-IX;
- документи на придбання активів і договори: від них залежить майбутня податкова база;
- розкриття у примітках до фінансової звітності.
Етапи роботи
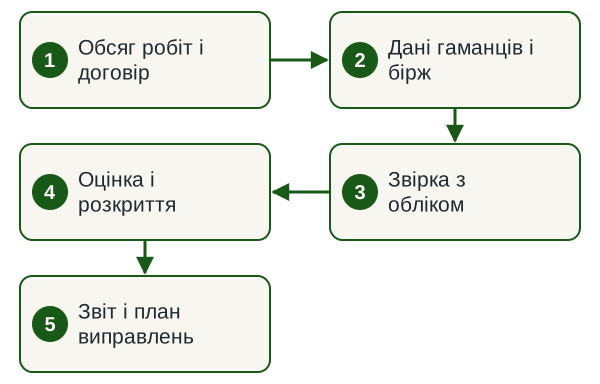
- Обсяг робіт і договір. Узгоджуємо період, перелік гаманців і бірж, стандарт звітності і формат результату.
- Дані гаманців і бірж. Отримуємо адреси, виписки бірж, регістри обліку і договори за операціями.
- Звірка з обліком. Порівнюємо он-чейн залишки і рух коштів з бухгалтерськими записами, розбіжності пояснюємо документами.
- Оцінка і розкриття. Перевіряємо курси, методику оцінки, знецінення і примітки до звітності.
- Звіт і план виправлень. Видаємо звіт і лист керівництву з переліком коригувань для обліку.
Строки
За нашим досвідом, діагностика обліку криптоактивів займає 1–2 тижні, аудит річної звітності — кілька тижнів після отримання повного пакета документів. Строк залежить від кількості гаманців і платформ, обсягу транзакцій і того, чи збережені виписки бірж за весь період.
Від чого залежить вартість
Вартість аудиту криптовалютного проєкту договірна: називаємо її після першого аналізу і фіксуємо в договорі.
- кількість гаманців, бірж і платіжних шлюзів;
- обсяг транзакцій і кількість видів токенів;
- стандарт звітності: МСФЗ чи НП(С)БО;
- стан первинних документів і облікової політики;
- формат результату: аудит, огляд чи узгоджені процедури.
Що потрібно від вас
- адреси гаманців і перелік бірж та сервісів, де зберігаються активи;
- виписки бірж за період у форматі CSV або доступ на читання через API;
- регістри обліку, облікова політика і фінансова звітність;
- договори з контрагентами, OTC-угоди, документи токен-сейлу;
- контактна особа, яка знає архітектуру гаманців. Приватні ключі нам не потрібні.
Результат
- аудиторський звіт за МСА або звіт за узгодженими процедурами: його підписує партнерська аудиторська фірма, внесена до Реєстру, а Key Solutions готує облік і звірки та супроводжує перевірку;
- акт звірки гаманців і бірж з бухгалтерським обліком;
- облікова політика і методика оцінки віртуальних активів;
- лист керівництву з переліком коригувань і строків їх внесення.
Регулювання віртуальних активів в Україні у 2026 році
Закон № 2074-IX «Про віртуальні активи» ухвалений 17.02.2022 і підписаний, проте станом на вересень 2026 року не набрав чинності: він запрацює разом зі змінами до ПКУ щодо оподаткування віртуальних активів (п. 1 розд. VI Закону № 2074-IX). Ці зміни містить законопроєкт № 10225-д, ухвалений за основу 03.09.2025. Доти діють загальні правила ПКУ.
Фінансовий моніторинг уже діє. Постачальники послуг, пов'язаних з обігом віртуальних активів, є суб'єктами первинного фінансового моніторингу (п. 8 ч. 2 ст. 6 Закону № 361-IX). Вони проводять належну перевірку клієнта під час операцій з віртуальними активами від 30 тис. грн (ст. 11) і передають дані про платника й отримувача під час переказу (ст. 14). Нагляд за ними здійснює Мінцифри (п. 5 ч. 1 ст. 18).
Обов'язковий аудит для криптокомпанії визначають розмір і статус підприємства (ч. 3 ст. 14 Закону № 996-XIV). Такий аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру з правом на обов'язковий аудит. Key Solutions організовує роботу, готує облік і звітність і супроводжує компанію до оприлюднення.
Нормативна база
Норми, на які спирається робота
- п. 1 розд. VI Закону № 2074-IX — набрання чинності законом про віртуальні активи;
- п. 8 ч. 2 ст. 6, ст. 11, ст. 14 Закону № 361-IX — фінансовий моніторинг постачальників послуг з віртуальними активами;
- ч. 3 ст. 14 Закону № 996-XIV — хто оприлюднює звітність разом з аудиторським звітом;
- п. 44.1 ст. 44 ПКУ — податковий облік на підставі первинних документів;
- МСБО 2, МСБО 38 і рішення IFRIC від червня 2019 року — облік криптовалют за МСФЗ.
Ризики і чому варто доручити облік команді за договором
Помилки в обліку криптоактивів бачать одразу кілька сторін. Банк зупиняє операції, коли не може простежити походження коштів. Інвестор знижує оцінку, якщо залишки гаманців розходяться з балансом. ДПС визнає доходи і витрати за первинними документами (п. 44.1 ПКУ), тому виписка біржі без договору й акта створює ризик донарахувань.
Працюємо за договором із зафіксованим обсягом і відповідальністю.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Чи легальна криптовалюта в Україні у 2026 році?
Обіг криптовалюти в Україні законом не заборонений, проте спеціальне регулювання ще не діє. Закон № 2074-IX «Про віртуальні активи» набере чинності лише разом зі змінами до ПКУ щодо оподаткування віртуальних активів (п. 1 розд. VI). Тому криптокомпанії працюють як звичайні юридичні особи, а постачальники послуг уже виконують вимоги фінмоніторингу за Законом № 361-IX.
Який податок на криптовалюту в Україні?
Окремого податку на криптовалюту поки немає: доходи оподатковуються за загальними правилами ПКУ. Спеціальні правила містить законопроєкт № 10225-д, який Верховна Рада ухвалила за основу 03.09.2025. У цій редакції для компаній передбачені окремі різниці для коригування фінансового результату, подібні до правил для цінних паперів, а випуск, продаж, обмін і погашення віртуальних активів не є об'єктом ПДВ, з винятками. До другого читання текст може змінитися.
Чи потрібна ліцензія на криптовалютну діяльність в Україні?
Українського ліцензування постачальників послуг з віртуальними активами поки немає, бо Закон № 2074-IX не набрав чинності. Водночас такі компанії вже є суб'єктами первинного фінансового моніторингу (п. 8 ч. 2 ст. 6 Закону № 361-IX) і зобов'язані ідентифікувати клієнтів. Іноземні криптоліцензії оформлює компанія нашої групи crystal.tax.
Чи обов'язковий аудит для криптовалютної компанії?
Обов'язковий аудит залежить від розміру і статусу компанії: великі та середні підприємства, публічні АТ та інші категорії з ч. 3 ст. 14 Закону № 996-XIV оприлюднюють звітність з аудиторським звітом. Такий аудит проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит. Key Solutions організовує роботу, готує облік і звітність і супроводжує компанію до оприлюднення.
Чим proof of reserves відрізняється від аудиту?
Proof of reserves підтверджує резерви біржі і баланси клієнтів на одну дату, зазвичай через дерево Меркла. Аудит фінансової звітності охоплює весь період: доходи, витрати, зобов'язання, оцінку активів і розкриття. Тому для банку чи інвестора звіт PoR доповнює аудит і його не замінює.
Чи можна працювати з криптовалютою на єдиному податку?
У редакції, ухваленій за основу, законопроєкт № 10225-д забороняє платникам єдиного податку операції з віртуальними активами. У цілому його ще не ухвалено, проте структуру нового проєкту варто одразу планувати на загальній системі оподаткування, щоб не перебудовувати облік після набрання законом чинності.
Скільки коштує аудит криптовалютного проєкту?
Вартість договірна. Її визначають кількість гаманців і бірж, обсяг транзакцій, кількість токенів, стандарт звітності (МСФЗ чи НП(С)БО) і стан первинних документів. Після короткого опису проєкту і вивантажень за період називаємо формат, строк і ціну, а потім фіксуємо їх у договорі.
Суміжні послуги
Обговоримо облік ваших криптоактивів
Напишіть, які гаманці й біржі використовує компанія, за який період потрібна перевірка і для кого готується звіт. У відповідь назвемо формат роботи, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp