

Бюджетне відшкодування ПДВ — це повернення з Державного бюджету від'ємного значення податку в сумі, фактично сплаченій постачальникам або до бюджету, у межах реєстраційного ліміту. Key Solutions перевіряє право і суму, готує заяву з розрахунком і супроводжує перевірку ДПС до узгодження суми.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли компанії потрібне повернення ПДВ: від'ємне значення ПДВ повторюється з місяця в місяць, наприклад через експорт за нульовою ставкою, закупівлю обладнання або великі закупівлі під майбутні продажі.
- Що отримуєте: перевірений розрахунок суми, пакет документів до декларації, супровід камеральної і документальної перевірки, заперечення і скаргу у разі відмови.
- Строк: строки перевірок і перерахування встановлює стаття 200 ПКУ. Строк нашої підготовки залежить від кількості операцій і стану первинних документів, його фіксуємо в договорі.
- Вартість: залежить від заявленої суми, кількості постачальників і митних декларацій, наявності документальної перевірки та оскарження.
- З чого почати: консультація з ПДВ за вашою останньою декларацією. Надішліть її і коротко опишіть, звідки виникає від'ємне значення.
Хто має право на бюджетне відшкодування ПДВ
Право на відшкодування має зареєстрований платник ПДВ (ТОВ, інша юридична особа або ФОП), у якого за підсумками звітного періоду податковий кредит перевищив податкові зобов'язання і який прийняв рішення про повернення цієї різниці грошима. Кодекс визначає суму до сплати або до відшкодування як різницю між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого періоду (пункт 200.1 статті 200 ПКУ).
За від'ємного значення суми платник розпоряджається нею за одним із трьох напрямів, передбачених пунктом 200.4: вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні періоди (у тому числі розстроченого або відстроченого); за відсутності боргу — підлягає бюджетному відшкодуванню за заявою платника; та/або зараховується до складу податкового кредиту наступного звітного періоду. Відшкодування надходить на рахунок платника в банку та/або зараховується в рахунок сплати інших платежів до державного бюджету (підпункт «б» пункту 200.4 ПКУ).
Відшкодуванню підлягає тільки сума податку, фактично сплачена отримувачем товарів/послуг у попередніх та звітному податкових періодах постачальникам таких товарів/послуг або до Державного бюджету України. Сума також обмежена реєстраційним лімітом: заявлена сума не може перевищувати суму, обчислену за формулою пункту 200-1.3 статті 200-1 Кодексу (реєстраційний ліміт), на момент отримання контролюючим органом податкової декларації.
Окремі обмеження встановлені прямо в Кодексі. Платники, щодо яких (та/або щодо їхніх засновників, учасників, кінцевих бенефіціарних власників) прийняті рішення про застосування спеціальних економічних та інших обмежувальних заходів (санкцій), протягом строку їх застосування права на відшкодування не мають — від'ємне значення йде у зменшення податкового боргу, а за його відсутності до податкового кредиту наступного періоду (пункт 200.4-1). Також не відшкодовується від'ємне значення, до розрахунку якого включено суми податку за товарами/послугами, використаними або призначеними для використання в операціях з першого постачання житла, неподільного житлового об'єкта незавершеного будівництва чи майбутнього об'єкта житлової нерухомості (пункт 200.4-2).
Вивезення товарів за межі митної території України у митному режимі експорту оподатковується за нульовою ставкою, тому в експортерів вхідний податковий кредит може систематично перевищувати податкові зобов'язання. При цьому суми податку, не підтверджені зареєстрованими в Єдиному реєстрі податкових накладних податковими накладними та розрахунками коригування, митними деклараціями чи іншими документами, передбаченими пунктом 201.11 статті 201 Кодексу, до податкового кредиту не відносяться. Реєстрацію податкової накладної може бути зупинено в порядку та на підставах, визначених Кабінетом Міністрів України, — тому розблокування податкових накладних та виключення з переліку ризикових платників прямо впливають на суму, яку взагалі можна заявити.
Як повертається ПДВ з бюджету
Як повернути ПДВ з бюджету: процедура проходить п'ять кроків, і кожен має свою норму в статті 200 ПКУ. Строки кожного кроку зведені в таблицю в розділі про камеральну та документальну перевірку.
- Платник подає декларацію з ПДВ разом із заявою про повернення і розрахунком суми бюджетного відшкодування (пункти 200.7, 200.8).
- Заява автоматично потрапляє до Реєстру заяв у день отримання і стає в чергу (підпункт 200.7.2).
- ДПС проводить камеральну перевірку, а за підстав із підпункту 78.1.8 ПКУ — ще й документальну позапланову (пункти 200.10, 200.11).
- Сума стає узгодженою в Реєстрі або зменшується податковим повідомленням-рішенням (пункти 200.12, 200.14).
- Казначейство перераховує узгоджену суму на рахунок платника та/або в рахунок інших платежів до бюджету (пункт 200.13).
Що входить у супровід відшкодування ПДВ
- Перевірка права на відшкодування: податковий борг, санкційні обмеження, операції з першого постачання житла.
- Звірка податкового кредиту з ЄРПН: реєстрація податкових накладних і розрахунків коригування, зупинені накладні, квитанції.
- Звірка фактичної оплати постачальникам і платежів до бюджету з банківськими виписками.
- Контроль заявленої суми за реєстраційним лімітом на дату подання декларації.
- Підготовка або перевірка декларації з ПДВ, заяви про повернення і розрахунку суми бюджетного відшкодування.
- Для експортерів: звірка митних декларацій з даними обліку і первинними документами.
- Відповіді на запити ДПС, супровід камеральної і документальної перевірки, контроль записів у Реєстрі заяв.
- Заперечення до акта перевірки і скарга на податкове повідомлення-рішення. Судову стадію ведуть юристи групи на legal.ua.
Етапи роботи
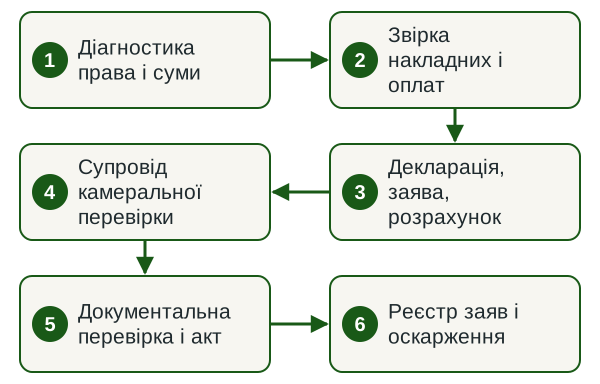
- Діагностика права і суми Аналізуємо декларації за останні періоди, податковий борг і джерела від'ємного значення.
- Звірка накладних і оплат Порівнюємо дані ЄРПН, банківські виписки і митні декларації з обліком, складаємо перелік розбіжностей.
- Декларація, заява, розрахунок Готуємо пакет до подання або перевіряємо пакет, підготовлений вашим бухгалтером.
- Супровід камеральної перевірки Відповідаємо на запити ДПС і стежимо за записами в Реєстрі заяв.
- Документальна перевірка і акт Готуємо документи для перевірки, а за потреби заперечення до акта (пункт 86.7 ПКУ).
- Реєстр заяв і оскарження Контролюємо узгодження і перерахування суми, у разі відмови готуємо скаргу до ДПС вищого рівня.
Строки
Строк підготовки пакета залежить від кількості постачальників, митних декларацій і стану первинних документів. Його називаємо після діагностики і фіксуємо в договорі. Строки дій ДПС і казначейства встановлює стаття 200 ПКУ, вони наведені в таблиці нижче. Документальна перевірка подовжує строк отримання коштів, тому документи для неї збираємо одночасно із заявою.
Від чого залежить вартість
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Заявлена сума і кількість періодів | Більше періодів — більше декларацій і розрахунків для звірки | Декларації з ПДВ за періоди відшкодування |
| Кількість постачальників і накладних | Кожну накладну звіряємо з ЄРПН і оплатою | Реєстр отриманих накладних, банківські виписки |
| Експорт і митні декларації | Митні декларації звіряємо з обліком і первинними документами | Митні декларації, зовнішньоекономічні договори |
| Документальна перевірка | Додаються запити, пояснення і заперечення до акта | Запити і повідомлення ДПС, якщо вони вже є |
| Оскарження відмови | Скарга до ДПС вищого рівня, за потреби суд через legal.ua | Акт перевірки, податкове повідомлення-рішення |
Що потрібно від вас
- Декларації з ПДВ із додатками за періоди, у яких накопичилося від'ємне значення.
- Реєстри отриманих і виданих податкових накладних, квитанції про реєстрацію.
- Банківські виписки про оплату постачальникам і платежі до бюджету.
- Договори з ключовими постачальниками і покупцями, для експорту — митні декларації.
- Вивантаження з облікової системи: оборотно-сальдові відомості за розрахунками з ПДВ.
- Контактна особа в бухгалтерії, яка оперативно відповідає на запити під час перевірки.
Результат
- Висновок щодо права на відшкодування і суми, яку можна заявити, з переліком ризикових операцій.
- Пакет до декларації: заява про повернення, розрахунок суми бюджетного відшкодування, перелік підтвердних документів.
- Досьє для перевірки: відповіді на запити, пояснення, копії первинних документів.
- За потреби — заперечення до акта перевірки і скарга на податкове повідомлення-рішення.
- Контроль руху заяви в Реєстрі до перерахування коштів.
Дізнатися вартість супроводу
Надішліть останню декларацію з ПДВ і вкажіть заявлену суму. У відповідь назвемо обсяг робіт, строк і вартість.
Заява та додатки до декларації: що подається
Для отримання коштів платник подає декларацію разом із заявою про повернення суми бюджетного відшкодування, яка відображається у самій декларації. Це пряма вимога пункту 200.7 Кодексу до платника, який має право на відшкодування та прийняв рішення про повернення.
До декларації або уточнюючих розрахунків додаються розрахунок суми бюджетного відшкодування та оригінали митних декларацій (пункт 200.8). Якщо митне оформлення вивезених товарів здійснювалося з використанням електронної митної декларації, вона надається контролюючим органом за місцем митного оформлення контролюючому органу за місцем обліку платника в електронній формі з використанням кваліфікованого електронного підпису — окремо подавати її не потрібно. Форми заяви про відшкодування та розрахунку суми бюджетного відшкодування визначає центральний орган виконавчої влади, що забезпечує формування державної фінансової політики.
Ще один строк, про який забувають: заяви про повернення надміру сплачених грошових зобов'язань або про їх відшкодування можуть бути подані не пізніше 1095 дня, що настає за днем виникнення такої переплати або отримання права на таке відшкодування (пункт 102.5 статті 102 ПКУ).
За експорту через посередницькі договори діє спеціальне правило: якщо платник експортує товари, отримані від іншого платника на умовах комісії, консигнації, доручення або інших видів договорів, які не передбачають переходу права власності, право на бюджетне відшкодування має такий інший платник — власник товару (пункт 200.16). Комісійна винагорода експортера включається до бази оподаткування за ставкою 20 відсотків та не включається до митної вартості товарів, що експортуються.
Реєстр заяв про повернення суми бюджетного відшкодування
Черга на повернення прозора: заяви автоматично вносяться до Реєстру заяв про повернення суми бюджетного відшкодування протягом операційного дня їх отримання у хронологічному порядку надходження, і повернення узгоджених сум здійснюється у хронологічному порядку відповідно до черговості внесення до Реєстру (підпункт 200.7.2). Реєстр формується на підставі баз даних органу, що реалізує податкову політику, та органу, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів, а порядок його ведення і форма затверджуються Кабінетом Міністрів України.
До Реєстру вносяться, зокрема: найменування платника та його індивідуальний податковий номер; дата подання заяви; заявлена сума; сума, зменшена на суму податкового боргу; дати початку та закінчення проведення перевірки з обов'язковою відміткою щодо її виду (камеральна, документальна); дата складення та вручення акта перевірки; дата і номер податкового повідомлення-рішення та неузгоджена сума; дати початку та закінчення оскарження; узгоджена сума та дата її узгодження; дата і сума повернення відшкодування на рахунок платника.
Усі ці дані, крім реквізитів рахунку платника для перерахування відшкодування, не є інформацією з обмеженим доступом і підлягають щоденному, крім вихідних, святкових та неробочих днів, оприлюдненню на офіційному вебсайті центрального органу виконавчої влади, що забезпечує формування державної фінансової політики (підпункт 200.7.3). Так бізнес контролює своє місце в черзі та фіксує порушення строків.
Камеральна та документальна перевірка: строки
Кожна декларація із заявою про відшкодування проходить камеральну перевірку, а частина декларацій додатково потрапляє під документальну позапланову. Загальний 30-денний строк камеральної перевірки тут не діє: для декларацій та уточнюючих розрахунків, у складі яких подано заяву про повернення, строк проведення визначений статтею 200 Кодексу (пункт 76.3 ПКУ).
| Процедура | Строк | Відлік |
|---|---|---|
| Камеральна перевірка декларації із заявою про відшкодування (п. 200.10 ПКУ) | 20 календарних днів | За граничним строком подання, а якщо подано пізніше — за днем фактичного подання |
| Документальна позапланова перевірка законності декларування відшкодування (п. 200.11 ПКУ) | 40 календарних днів (право органу) | За граничним строком подання декларації, а якщо подано пізніше — за днем фактичного подання |
| Прийняття рішення про проведення документальної перевірки (п. 200.11 ПКУ) | Не пізніше закінчення граничного строку камеральної перевірки | — |
| Перерахування узгодженої суми казначейством (п. 200.13 ПКУ) | 5 операційних днів | Після дня набуття сумою статусу узгодженої |
| Подання заяви про відшкодування (п. 102.5 ПКУ) | Не пізніше 1095 дня | За днем отримання права на таке відшкодування |
Документальна позапланова перевірка можлива за конкретною підставою (підпункт 78.1.8 пункту 78.1 статті 78 ПКУ): платником подано декларацію, в якій заявлено до відшкодування з бюджету ПДВ, за наявності підстав для перевірки, визначених у розділі V Кодексу, та/або з від'ємним значенням з ПДВ, яке становить більше 100 тис. гривень. Проводиться вона виключно щодо законності декларування заявленого до відшкодування податку та/або від'ємного значення — розширювати її предмет податкова не має права.
Важливо. У вересні 2026 року до Верховної Ради внесено урядовий законопроєкт № 16037, який пропонує підняти поріг від'ємного значення для документальної перевірки до 1 млн грн. Доки зміни не ухвалено і не набрали чинності, діє поріг 100 тис. грн з підпункту 78.1.8 ПКУ.
Коли сума вважається узгодженою і коли надійдуть кошти
Сума стає узгодженою в Реєстрі з однієї з п'яти дат, і три з них працюють на користь платника за бездіяльності податкової (пункт 200.12 ПКУ).
| Ситуація | Дата узгодження |
|---|---|
| Перевірку завершено, до Реєстру внесено відомості про відсутність порушень | День, наступний за днем закінчення граничного строку проведення перевірки |
| До Реєстру не внесено відомості про дату початку та закінчення перевірки з відміткою щодо її виду | День, наступний за днем закінчення граничного строку камеральної перевірки |
| До Реєстру не внесено відомості про дату складення акта перевірки | День, наступний за днем закінчення граничного строку для складення акта |
| До Реєстру не внесено відомості про дату та номер податкового повідомлення-рішення | День, наступний за днем закінчення граничного строку для надсилання (вручення) повідомлення-рішення |
| Податкове повідомлення-рішення визнано протиправним та/або скасовано | День такого визнання чи скасування |
У двох випадках — коли до Реєстру не внесено відомості про перевірку або про дату складення акта — узгодженість відображається в автоматичному режимі на наступний робочий день; в інших випадках запис робить контролюючий орган, теж наступного робочого дня. Узгоджена сума стає доступною органу, що здійснює казначейське обслуговування бюджетних коштів, на наступний операційний день за днем її відображення в Реєстрі, і перераховується на рахунок платника в обслуговуючому банку та/або на бюджетні рахунки протягом п'яти операційних днів. За наявності податкового боргу відшкодуванню підлягає заявлена сума, зменшена на суму такого боргу; напрям узгодженого відшкодування змінюється окремою заявою, дані за якою орган вносить до Реєстру не пізніше наступного робочого дня.
Джерелом сплати бюджетного відшкодування (у тому числі заборгованості бюджету) є доходи бюджету, до якого сплачується податок. Забороняється обумовлювати або обмежувати виплату відшкодування наявністю або відсутністю доходів, отриманих від цього податку в окремих регіонах України (пункт 200.17).
Відмова у відшкодуванні та оскарження
Відмова оформлюється податковим повідомленням-рішенням, яке можна оскаржити в адміністративному або судовому порядку. Якщо за результатами камеральної або документальної перевірки орган виявляє невідповідність суми відшкодування сумі, заявленій у декларації, він надсилає повідомлення-рішення: у разі перевищення заявленої суми над визначеною за результатами перевірок — із зазначенням суми такого перевищення та підстав для її вирахування; у разі з'ясування факту, за яким платник не має права на відшкодування, — із зазначенням підстав відмови (пункт 200.14).
Окремо врегульовано санкційний випадок: якщо протягом періоду проведення перевірки прийнято рішення про застосування санкцій, орган надсилає повідомлення-рішення про відмову в наданні бюджетного відшкодування, і таке повідомлення-рішення оскарженню не підлягає (пункт 200.14-1).
Ще до повідомлення-рішення, на стадії акта документальної перевірки, платник має право подати заперечення та додаткові документи протягом 10 робочих днів з дня, наступного за днем отримання акта (пункт 86.7 ПКУ).
У звичайній ситуації скарга до контролюючого органу вищого рівня подається протягом 10 робочих днів, що настають за днем отримання повідомлення-рішення. Вмотивоване рішення за скаргою орган зобов'язаний надіслати протягом 20 календарних днів, наступних за днем її отримання; керівник може продовжити розгляд понад 20-денний строк, але не більше ніж до 60 календарних днів, повідомивши про це платника до закінчення 20-денного строку. Якщо рішення не надіслано в ці строки, скарга вважається повністю задоволеною на користь платника з дня, наступного за останнім днем зазначених строків (пункти 56.3, 56.8, 56.9 ПКУ). Строк звернення до суду ПКУ і КАС України визначають по-різному. Без скарги до ДПС пункт 56.18 ПКУ дозволяє позов у будь-який момент з урахуванням строків давності статті 102, а частина 2 статті 122 КАС встановлює шість місяців. Після скарги пункт 56.19 ПКУ дає місяць від закінчення адміністративного оскарження, частина 4 статті 122 КАС — три місяці з дня вручення рішення за скаргою. Позов плануємо за коротшим строком. Аргументи та доказову базу зручно готувати разом із підготовкою документів для скарги до податкової.
Початок оскарження відображається в Реєстрі: отримавши відповідне повідомлення платника або ухвалу суду про порушення провадження у справі, орган не пізніше наступного робочого дня вносить відповідні дані, а після закінчення адміністративного оскарження чи набрання законної сили рішенням суду — дані щодо узгодженої суми. Зобов'язання з бюджетного відшкодування в частині неузгодженої суми виникає з дня закінчення процедури оскарження, за результатами якої прийнято рішення на користь платника (пункт 200.15).
Пеня за несвоєчасне відшкодування
Суми податку, не відшкодовані платникам протягом визначеного статтею 200 строку, вважаються заборгованістю бюджету з відшкодування ПДВ, і на суму такої заборгованості нараховується пеня на рівні 120 відсотків облікової ставки Національного банку України (пункт 200.23). Ставка береться на момент виникнення пені, і пеня нараховується протягом строку її дії, включаючи день погашення.
Пеня не нараховується у двох випадках: якщо заборгованість зумовлена виникненням форс-мажорних обставин (обставин непереборної сили) у зв'язку із введенням воєнного, надзвичайного стану, а також якщо відшкодування зупинено або в ньому відмовлено за рішенням про застосування санкцій. Окремо Кодекс зупиняє і саме відшкодування узгодженої суми, і перебіг строків його здійснення з дати прийняття такого рішення; після скасування санкцій сума перераховується протягом п'яти операційних днів (пункт 200.12-1).
Як підготуватися до заявлення відшкодування
Основна робота робиться до подання декларації. Перевірити варто таке:
- усі податкові накладні та розрахунки коригування за сумами, що заявляються, зареєстровані в Єдиному реєстрі, реєстрацію не зупинено, квитанції про реєстрацію збережені;
- суми фактично сплачені постачальникам або до бюджету, що підтверджується платіжними документами;
- заявлена сума не перевищує суму, обчислену за формулою пункту 200-1.3, на момент отримання декларації контролюючим органом;
- розрахунок суми бюджетного відшкодування та митні декларації відповідають даним обліку і первинних документів;
- вивезення товарів підтверджене митною декларацією, оформленою відповідно до вимог Митного кодексу України;
- відсутній податковий борг, на який заявлену суму буде зменшено.
Попередня діагностика цих ділянок у форматі податкового аудиту дає змогу виявити розбіжності до подання декларації, поки їх не зафіксував акт перевірки. Фахівці Key Solutions збирають пакет до декларації, супроводжують перевірки, відстежують рух заяви в Реєстрі та готують заперечення і скарги.
Нормативна база
Норми, на які спирається робота
- пп. 200.1, 200.4, 200.4-1, 200.4-2 ст. 200 ПКУ — право на бюджетне відшкодування, напрями використання від'ємного значення, обмеження.
- пп. 200.7–200.9 ст. 200 ПКУ — заява, Реєстр заяв, розрахунок суми і додатки до декларації.
- пп. 200.10–200.15 ст. 200 ПКУ — камеральна і документальна перевірка, узгодження суми, перерахування, відмова.
- пп. 78.1.8 п. 78.1 ст. 78 ПКУ — підстава документальної позапланової перевірки.
- п. 200-1.3 ст. 200-1 ПКУ — реєстраційний ліміт, яким обмежена заявлена сума.
- п. 86.7 ст. 86, ст. 56 ПКУ — заперечення до акта, адміністративне і судове оскарження.
- ст. 122 КАС України — строки звернення до адміністративного суду.
- п. 200.23 ст. 200 ПКУ — пеня за несвоєчасне бюджетне відшкодування.
Ризики і чому краще доручити команді за договором
Помилка в заявці обходиться дорожче за підготовку. Якщо перевірка встановить, що заявлена сума перевищує належну, ДПС зменшує її податковим повідомленням-рішенням (пункт 200.14 ПКУ) і нараховує штраф, розмір якого обчислюється від завищеної суми бюджетного відшкодування (пункт 123.1 ПКУ). Податок за незареєстрованою або зупиненою накладною випадає з податкового кредиту (пункт 198.6 ПКУ), а податковий борг зменшує суму до повернення.
Ми працюємо за договором, у якому зафіксовані обсяг робіт, строки і відповідальність сторін. Податкову частину веде команда Key Solutions, судову — юристи групи на legal.ua. Загальні відповіді чат-ботів і разові поради без доступу до документів не враховують ваших накладних, оплат та історії перевірок. Підготовку до відшкодування можна поєднати з постійним бухгалтерським обслуговуванням.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Хто має право на відшкодування ПДВ з бюджету?
Право має зареєстрований платник ПДВ із від'ємним значенням податку, який подав заяву про повернення, — у сумі, фактично сплаченій постачальникам або до бюджету і не більшій за суму, обчислену за формулою пункту 200-1.3. За наявності податкового боргу заявлена сума зменшується на суму такого боргу. Платники, щодо яких прийнято рішення про застосування санкцій, права на відшкодування протягом строку їх застосування не мають.
У які строки повертають ПДВ з бюджету?
Камеральна перевірка декларації із заявою про відшкодування проводиться протягом 20 календарних днів, наступних за граничним строком її подання, а казначейство перераховує узгоджену суму протягом п'яти операційних днів після дня набуття нею статусу узгодженої. Якщо призначено документальну перевірку, строк збільшується: провести її орган має право протягом 40 календарних днів.
Що таке Реєстр заяв про повернення суми бюджетного відшкодування?
Це державний реєстр, до якого заяви вносяться автоматично протягом операційного дня їх отримання у хронологічному порядку, і повернення узгоджених сум іде в тій самій черговості. У ньому фіксуються дати та вид перевірки, акт, повідомлення-рішення, перебіг оскарження, узгоджена сума і дата повернення відшкодування.
Коли податкова може призначити документальну перевірку з відшкодування ПДВ?
Документальна позапланова перевірка можлива, якщо подано декларацію із заявленим до відшкодування ПДВ за наявності підстав, визначених у розділі V Кодексу, та/або з від'ємним значенням понад 100 тис. гривень. Рішення про її проведення має бути прийняте не пізніше закінчення граничного строку камеральної перевірки, а предмет обмежений законністю декларування.
Що робити при відмові у відшкодуванні ПДВ?
Відмова або зменшення суми оформлюється податковим повідомленням-рішенням, яке оскаржується до контролюючого органу вищого рівня протягом 10 робочих днів після отримання або в суді. Якщо вмотивоване рішення за скаргою не надіслано у 20-денний або продовжений строк, скарга вважається повністю задоволеною на користь платника.
Чи нараховується пеня за несвоєчасне повернення ПДВ?
Так, на суми, не відшкодовані у визначений строк, нараховується пеня на рівні 120 відсотків облікової ставки НБУ, встановленої на момент виникнення пені, протягом строку її дії, включаючи день погашення. Винятки — форс-мажорні обставини у зв'язку із введенням воєнного чи надзвичайного стану та зупинення або відмова у відшкодуванні за рішенням про застосування санкцій.
Які документи потрібні для повернення ПДВ?
Для повернення ПДВ подається декларація з ПДВ із заявою про повернення суми бюджетного відшкодування і розрахунком цієї суми, а експортери додають митні декларації (пп. 200.7, 200.8 ПКУ). Під час перевірки ДПС знадобляться податкові накладні, зареєстровані в ЄРПН, платіжні документи, договори і первинні документи за операціями, з яких виникло від'ємне значення.
Скільки коштує супровід відшкодування ПДВ?
Вартість супроводу відшкодування ПДВ залежить від заявленої суми і кількості періодів, числа постачальників і митних декларацій, від того, чи призначено документальну перевірку і чи потрібне оскарження. Розрахунок даємо після огляду останньої декларації з ПДВ і фіксуємо в договорі до початку роботи.
Суміжні послуги
Обговоримо відшкодування ПДВ
У заявці вкажіть період і суму від'ємного значення, чи є експорт і чи надходили запити або акт від ДПС. У відповідь оцінимо право на відшкодування, назвемо обсяг робіт, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp