

Аудит фінансової звітності — це перевірка обліку і показників звітності, після якої незалежний аудитор висловлює думку про її відповідність стандартам. Key Solutions проводить ініціативний аудит за МСА для власників, банків, інвесторів і покупців бізнесу, видає аудиторський звіт і лист керівництву. Обов'язковий аудит організовуємо під ключ: його проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а ми готуємо облік і звітність та супроводжуємо до оприлюднення.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: звітність вимагає перевірити банк, інвестор, покупець бізнесу, замовник тендеру чи власники. Якщо компанія підлягає обов'язковому аудиту, беремо його організацію на себе: звіт підписує партнерська аудиторська фірма з правом на обов'язковий аудит, ми готуємо облік і звітність і доводимо справу до оприлюднення.
- Що отримуєте: аудиторський звіт за МСА з думкою аудитора і лист керівництву з переліком помилок та виправлень.
- Строк: за нашим досвідом, кілька тижнів від отримання повного пакета документів; група і перший рік аудиту потребують більше часу.
- Вартість: залежить від обсягу операцій, кількості юросіб, стану обліку, стандартів звітності і строку; суму називаємо після огляду звітності.
- З чого почати: надішліть баланс і звіт про фінансові результати за останній рік та напишіть, для кого потрібен аудиторський звіт.
Що таке аудит фінансової звітності і які бувають види
Закон визначає аудит фінансової звітності як аудиторську послугу з перевірки даних обліку і показників звітності, мета якої — незалежна думка аудитора про її відповідність у всіх суттєвих аспектах НП(С)БО, МСФЗ або іншим вимогам (п. 1 ч. 1 ст. 1 Закону № 2258-VIII). Надавати аудиторські послуги можна лише після внесення до Реєстру аудиторів та суб'єктів аудиторської діяльності (ч. 1 ст. 20 цього Закону).
Фінансовий аудит — це спосіб оцінки стану та перспектив розвитку компанії. Аудит фінансової звітності дозволяє:
- об'єктивно оцінити економічний стан компанії;
- виявити існуючі та потенційні ризики;
- виявити недоліки, помилки та упущення у веденні бухгалтерського обліку та складанні звітності;
- отримати інформацію про раціональне використання активів;
- оптимізувати фінансову діяльність фірми.
| Вид перевірки | Хто і навіщо замовляє | Що робить Key Solutions |
|---|---|---|
| Ініціативний аудит | Власники, банк, інвестор, покупець бізнесу, замовник тендеру | Проводимо аудит за МСА і видаємо аудиторський звіт |
| Обов'язковий аудит | Компанії з переліку ч. 3 ст. 14 Закону № 996-XIV | Організовуємо аудит під ключ: звіт підписує партнерська фірма з правом на обов'язковий аудит, ми готуємо облік і звітність та супроводжуємо до оприлюднення |
| Податковий аудит | Керівник перед перевіркою ДПС або угодою | Окрема послуга: податковий аудит компанії |
Коли замовляють ініціативний аудит
Ініціативний аудит замовляють за рішенням власників або на вимогу третьої сторони, коли незалежне підтвердження цифр потрібне для угоди, кредиту чи управлінського рішення. Найчастіші підстави:
- банк або лізингова компанія просить фінансову звітність з аудиторським звітом для кредиту;
- інвестор чи покупець перевіряє компанію перед угодою; для глибшої перевірки підходить фінансовий і податковий due diligence;
- тендерна документація в Prozorro вимагає фінансову звітність з аудиторським звітом;
- звільняються головний бухгалтер, провідні фінансисти чи директор, і власники хочуть перевірити облік перед передачею справ;
- власники оцінюють роботу бухгалтерії та перевіряють первинні документи на відповідність законодавству;
- звітність треба перевірити перед поданням до ДПС або до початку податкової перевірки, планової чи позапланової;
- компанія розширюється, виходить на новий ринок або залучає інвестиції в проєкт;
- є значна кредиторська заборгованість або великі виробничі витрати, і потрібна незалежна оцінка фінансових ризиків.
Що входить у послугу
Обсяг процедур визначають МСА і рівень суттєвості для вашої звітності. У типовому завданні ми:
- вивчаємо облікову політику, структуру бізнесу і ризики суттєвого викривлення звітності;
- аналізуємо й оцінюємо стан активів і пасивів, перевіряємо залишки та обороти за рахунками вибірково;
- присутні на інвентаризації запасів або виконуємо альтернативні процедури за МСА 501;
- надсилаємо запити на підтвердження дебіторам, кредиторам і банкам;
- аналізуємо рух грошових коштів і фінансові коефіцієнти;
- перевіряємо оформлення первинних документів і розрахунки з бюджетом;
- визначаємо чинники, що впливають на фінансовий стан, і ризики, зокрема приховані;
- складаємо перелік коригувань і заходів, обговорюємо їх з бухгалтерією до підписання звіту.
Етапи роботи
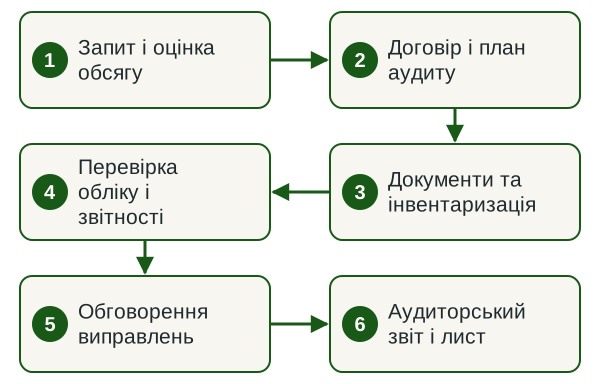
- Запит і оцінка обсягу Отримуємо звітність і відповіді на короткий опитувальник, оцінюємо обсяг робіт і строк.
- Договір і план аудиту Фіксуємо в договорі предмет, обсяг, оплату й відповідальність сторін (ч. 2 ст. 7 Закону № 2258-VIII), складаємо план.
- Документи та інвентаризація Отримуємо регістри і первинні документи, погоджуємо дату інвентаризації та запити контрагентам.
- Перевірка обліку і звітності Виконуємо процедури за вибіркою, документуємо докази і відхилення.
- Обговорення виправлень Показуємо знайдені помилки, бухгалтерія вносить коригування до звітності.
- Аудиторський звіт і лист Видаємо звіт з думкою аудитора і лист керівництву з рекомендаціями.
Строки
За нашим досвідом, аудит однієї компанії без групи займає кілька тижнів від отримання повного пакета документів. Строк залежить від обсягу операцій, стану обліку, першого чи повторного року і швидкості відповідей контрагентів; група, МСФЗ або неповна первинка подовжують роботу. Якщо звіт потрібен до дати, яку встановлює закон або банк, договір краще укласти до кінця звітного року: тоді аудитор встигає бути присутнім на річній інвентаризації.
Від чого залежить вартість аудиту
Розмір і умови оплати сторони фіксують у договорі про надання аудиторських послуг (ч. 2 ст. 7 Закону № 2258-VIII), тарифів держава не встановлює. Ринкові орієнтири із закупівель Prozorro зібрані в статті скільки коштує аудит фінансової звітності.
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Обсяг операцій і категорія підприємства | Більше операцій — більші вибірки і більше годин команди | Баланс і звіт про фінансові результати |
| Перший рік аудиту | Треба перевірити залишки на початок періоду | Звітність за попередній рік і попередній аудиторський звіт, якщо є |
| Кількість юросіб у групі | Додаються консолідація і внутрішньогрупові операції | Структура групи і перелік юросіб |
| МСФЗ чи НП(С)БО | МСФЗ дають більше розкриттів і професійних суджень | Облікова політика і примітки до звітності |
| Стан обліку і запасів | Неповна первинка і кілька складів збільшують роботу | Регістри, акти звірки, адреси складів |
Що потрібно від вас
- Фінансова звітність за період аудиту і за попередній рік.
- Оборотно-сальдові відомості та регістри з облікової системи.
- Облікова політика, статут, договори з ключовими контрагентами.
- Банківські виписки, акти звірки, результати останньої інвентаризації.
- Контактна особа в бухгалтерії, яка оперативно відповідає на запити.
- Доступ аудитора до складів і об'єктів у дату інвентаризації.
- Письмові запевнення керівництва наприкінці аудиту.
Результат
- Аудиторський звіт за МСА з немодифікованою або модифікованою думкою аудитора (МСА 700, МСА 705).
- Лист керівництву з переліком помилок, ризиків і виправлень для наступної звітності.
- Незалежна думка щодо фінансового стану компанії, яку можна показати банку, інвестору чи покупцю.
- Перелік заходів для мінімізації та усунення виявлених ризиків.
- Погоджені коригування, які бухгалтерія вносить до звітності до її затвердження.
Дізнатися вартість аудиту
Опишіть компанію і мету аудиту. У відповідь назвемо обсяг робіт, строк і вартість.
Аудиторська компанія у Києві: з якими завданнями звертаються
Key Solutions перевіряє фінансову звітність компаній у Києві, інших регіонах України та за кордоном, зокрема офшорних компаній. Крім аудиту звітності, клієнти звертаються з такими завданнями:
- Перевірка для залучення фінансування. Окремим завданням беремо участь у переговорах з потенційними інвесторами, кредиторами і контрагентами, ведемо менеджмент проєкту, готуємо презентації, юридичні питання закриваємо з юристами групи.
- Купівля бізнесу. Проводимо маркетинговий, комерційний, податковий, юридичний і фінансовий due diligence та перевіряємо фінансові й управлінські показники.
- Перевірка ефективності бізнесу. Діагностуємо бізнес-модель, знаходимо ризики і неефективні зони, розробляємо та впроваджуємо нові правила і процедури.
- Розслідування корпоративного шахрайства. Оцінюємо збитки і розмір недоотриманого прибутку, проводимо фінансове розслідування, збираємо доказову базу щодо причетних осіб і вибудовуємо систему протидії таким випадкам.
- Покращення внутрішнього контролю. Розробляємо методики і правила проведення аудиту, щоб компанія створила власну службу внутрішнього аудиту та керувала ризиками.
Обов'язковий аудит: хто зобов'язаний і як підготуватися
Обов'язковий аудит фінансової звітності потрібен компаніям, які за ч. 3 ст. 14 Закону № 996-XIV оприлюднюють річну звітність разом з аудиторським звітом. Призначити для нього можна суб'єкта аудиторської діяльності, внесеного до відповідного розділу Реєстру (ч. 1 ст. 29 Закону № 2258-VIII). Key Solutions визначає, чи підпадає компанія під цю вимогу, і організовує обов'язковий аудит від договору до оприлюднення звітності: аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру з правом на обов'язковий аудит, а ми готуємо облік і звітність та відповідаємо на запити аудитора. Детальніше: обов'язковий аудит: хто зобов'язаний і як підготуватися. Замовити: обов'язковий аудит фінансової звітності під ключ.
Правила обов'язкового аудиту в Україні встановлюють два закони: Закон України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996-XIV (чинна редакція — від 01.04.2026, останні зміни внесено Законом № 4791-IX від 24.02.2026) та Закон України «Про аудит фінансової звітності та аудиторську діяльність» від 21.12.2017 № 2258-VIII.
Юридичні особи різних організаційно-правових форм та власності зобов'язані подавати звітність компетентним державним органам, у віданні яких вони перебувають. Також право вимагати звітність мають трудові колективи, акціонери у порядку, передбаченому статутними документами.
Згідно з частиною 3 статті 14 Закону № 996-XIV обов'язковому аудиту фінансової звітності з подальшим оприлюдненням підлягають:
- підприємства, що становлять суспільний інтерес (ПСІ);
- публічні акціонерні товариства;
- суб'єкти природних монополій на загальнодержавному ринку;
- суб'єкти господарювання, які здійснюють діяльність у видобувних галузях;
- великі підприємства, які не є емітентами цінних паперів;
- середні підприємства;
- інші фінансові установи та недержавні пенсійні фонди, що належать до мікропідприємств і малих підприємств;
- малі підприємства державного сектору економіки (якщо обов'язковий аудит проводився згідно із законодавством);
- материнські підприємства великої групи, які не належать до категорії великих підприємств, а також материнські підприємства, які одночасно є дочірніми і не подають консолідованої фінансової звітності.
Відповідно до статті 1 Закону № 996-XIV до підприємств, що становлять суспільний інтерес, належать: емітенти цінних паперів, допущених до торгів на регульованому ринку капіталу або щодо яких здійснено публічну пропозицію; банки; страховики; недержавні пенсійні фонди; інші фінансові установи (крім інших фінустанов та НПФ, що є мікро- або малими підприємствами); а також усі великі підприємства. Частина 3 статті 2 Закону № 2258-VIII поширює вимоги, встановлені для ПСІ, також на політичні партії, які отримують фінансування з державного бюджету, державні підприємства (крім тих, що відповідають критеріям малого підприємства та мікропідприємства), Національний банк України, банківські групи та небанківські фінансові групи.
Важливо. Звичайні малі та мікропідприємства обов'язковому аудиту й оприлюдненню фінансової звітності з аудиторським звітом не підлягають. За ч. 3 ст. 14 Закону № 996-XIV обов'язок виникає, коли таке підприємство одночасно є іншою фінансовою установою чи недержавним пенсійним фондом, малим підприємством державного сектору, публічним акціонерним товариством, суб'єктом природної монополії або суб'єктом видобувних галузей. Для решти малих і мікропідприємств аудит є добровільним — його зазвичай замовляють на вимогу банку, інвестора чи донора.
Критерії віднесення підприємства до великих, середніх, малих і мікропідприємств
Категорію визначає частина 2 статті 2 Закону № 996-XIV: підприємство належить до категорії, якщо на дату складання річної фінансової звітності за попередній рік воно відповідає щонайменше двом із трьох показників:
- мікропідприємства — балансова вартість активів до 350 тис. євро, чистий дохід від реалізації до 700 тис. євро, середня кількість працівників до 10 осіб;
- малі підприємства — активи до 4 млн євро, чистий дохід до 8 млн євро, до 50 працівників;
- середні підприємства — активи до 20 млн євро, чистий дохід до 40 млн євро, до 250 працівників;
- великі підприємства — ті, що не відповідають критеріям середніх: активи понад 20 млн євро, чистий дохід понад 40 млн євро, понад 250 працівників.
Якщо підприємство за показниками річної звітності два роки поспіль не відповідає критеріям своєї категорії, воно переходить до відповідної іншої категорії (ч. 2 ст. 2 Закону № 996-XIV).
Для перерахунку встановлених у євро критеріїв застосовується офіційний курс гривні до іноземних валют (середній за період), розрахований на підставі офіційних курсів НБУ, що встановлювалися для євро протягом відповідного року. Для визначення категорії у 2026 році береться середній курс за 2025 рік — 47,0853 грн за 1 євро. У гривневому еквіваленті пороги становлять орієнтовно: мікропідприємства — близько 16,5 млн грн активів і 33 млн грн доходу; малі — близько 188 млн грн і 377 млн грн; середні — близько 942 млн грн і 1,88 млрд грн. Оскільки курс перераховується щороку, точні значення варто звіряти з офіційними курсами НБУ за відповідний рік.
Зверніть увагу: Делегована директива Комісії (ЄС) 2023/2775 підвищила європейські пороги приблизно на 25 % (мікро — 450 тис./900 тис. євро, малі — 5 млн/10 млн євро, межа для середніх і великих — 25 млн/50 млн євро) і застосовується у ЄС до фінансових років, що починаються з 1 січня 2024 року. Станом на вересень 2026 року стаття 2 Закону № 996-XIV (редакція від 01.04.2026) містить попередні значення, наведені вище, тому в Україні діють саме вони.
Строки оприлюднення фінансової звітності разом з аудиторським звітом
Стаття 14 Закону № 996-XIV встановлює дві граничні дати оприлюднення річної фінансової звітності (і консолідованої фінансової звітності) разом з аудиторським звітом на власній веб-сторінці у повному обсязі:
- до 30 квітня року, що настає за звітним, — підприємства, що становлять суспільний інтерес (крім великих підприємств, які не є емітентами цінних паперів), публічні акціонерні товариства, суб'єкти природних монополій на загальнодержавному ринку та суб'єкти господарювання видобувних галузей;
- до 1 червня року, що настає за звітним, — великі підприємства, які не є емітентами цінних паперів, середні підприємства, інші фінансові установи та недержавні пенсійні фонди, що належать до мікро- і малих підприємств, малі підприємства державного сектору економіки, материнські підприємства великої групи, які не належать до категорії великих підприємств, та материнські підприємства, які одночасно є дочірніми.
Оприлюднена звітність разом з аудиторським звітом має зберігатися на веб-сторінці підприємства не менше шести років. Фінансова звітність не становить комерційної таємниці, не є конфіденційною інформацією і надається на запит відповідно до законодавства про доступ до публічної інформації (частини 2 і 7 статті 14 Закону № 996-XIV).
Платники податку на прибуток із цього переліку подають до ДПС річну фінансову звітність, що оприлюднюється з аудиторським звітом, не пізніше 10 червня року, наступного за звітним (п. 46.2 ст. 46 ПКУ). За неподання чи несвоєчасне подання цієї звітності ПКУ передбачає штраф 340 грн, а за повторне протягом року порушення — 1 020 грн (п. 120.1 ст. 120 ПКУ); на час воєнного стану діє звільнення, описане нижче.
Відповідальність за неоприлюднення звітності
Адміністративна відповідальність у сфері фінансової звітності встановлена статтею 164-2 Кодексу України про адміністративні правопорушення «Порушення законодавства з фінансових питань»: за відсутність бухгалтерського обліку або ведення його з порушенням установленого порядку, внесення неправдивих даних до фінансової звітності, неподання фінансової звітності, недотримання порядку інвентаризації та перешкоджання органу державного фінансового контролю — штраф від 8 до 15 неоподатковуваних мінімумів доходів громадян (136–255 грн), а за повторне протягом року порушення — від 10 до 20 (170–340 грн). За порушення порядку оприлюднення фінансової звітності разом з аудиторським звітом ст. 163-16 КУпАП передбачає штраф від 1 000 до 2 000 неоподатковуваних мінімумів доходів громадян (17 000–34 000 грн), за повторне протягом року порушення — від 2 000 до 3 000 (34 000–51 000 грн).
На період воєнного стану діє спеціальний режим Закону № 2115-IX. Під час воєнного стану і протягом трьох місяців після його припинення особи, відповідальні за оприлюднення річної фінансової звітності з аудиторським звітом, звільняються від відповідальності за порушення строків оприлюднення, а оприлюднити звітність за весь пропущений період треба протягом трьох місяців після припинення чи скасування воєнного стану (пп. 4-1, 4-2 п. 1 Закону № 2115-IX). Виняток — державні унітарні підприємства і господарські товариства, у статутному капіталі яких понад 50 % акцій (часток) належать державі прямо або через інше товариство з державною часткою понад 50 %: на них звільнення від відповідальності не поширюється. Для податкового обов'язку подати таку звітність до ДПС діє окрема норма п. 69.1 підрозд. 10 розд. XX ПКУ: від відповідальності звільняють за умови подання звітності протягом шести місяців після припинення або скасування воєнного стану.
Матеріал має інформаційний характер і не замінює індивідуальної консультації: законодавство змінюється, а застосування норм залежить від обставин конкретного підприємства.
Як перевірити аудиторську фірму перед укладенням договору
Держателем та адміністратором Реєстру аудиторів та суб'єктів аудиторської діяльності є Орган суспільного нагляду за аудиторською діяльністю (ч. 2 ст. 20 Закону № 2258-VIII). Реєстр публічний, підтримується в актуальному стані в мережі Інтернет, доступ до нього безоплатний і цілодобовий, реєстрова інформація оприлюднюється у формі відкритих даних (ч. 3 ст. 20 цього Закону).
Реєстр складається з чотирьох розділів (частина 1 статті 21 Закону № 2258-VIII):
- аудитори;
- суб'єкти аудиторської діяльності;
- суб'єкти аудиторської діяльності, які мають право проводити обов'язковий аудит фінансової звітності;
- суб'єкти аудиторської діяльності, які мають право проводити обов'язковий аудит фінансової звітності підприємств, що становлять суспільний інтерес.
До третього розділу вносять суб'єктів із досвідом аудиторської діяльності щонайменше один рік, які пройшли перевірку контролю якості; до четвертого — суб'єктів із щонайменше річним досвідом обов'язкового аудиту, які пройшли таку саму перевірку (ч. 5 ст. 21 Закону № 2258-VIII). Тому перед підписанням договору на обов'язковий аудит варто переконатися, що виконавець значиться саме у профільному розділі Реєстру. Публічний пошук доступний на офіційному вебсайті Органу суспільного нагляду за аудиторською діяльністю (register.apob.org.ua), а набір відкритих даних Реєстру також опубліковано на порталі data.gov.ua.
Ротація аудиторів для підприємств суспільного інтересу
Стаття 30 Закону № 2258-VIII установлює обов'язкову ротацію. Безперервна тривалість виконання завдань з обов'язкового аудиту фінансової звітності одного ПСІ для суб'єкта аудиторської діяльності не може перевищувати десяти років, після чого цей суб'єкт та члени його мережі не можуть проводити обов'язковий аудит того самого підприємства протягом наступних чотирьох років. Строк може бути продовжений ще до десяти років за результатами відкритого конкурсу (тендеру) або до чотирнадцяти років, якщо аудит проводять спільно кілька суб'єктів із спільним аудиторським звітом; відлік ведеться з першого фінансового року за першим договором.
Ключові партнери із завдання підлягають ротації кожні сім років і не можуть брати участь у виконанні завдання з обов'язкового аудиту того самого ПСІ протягом наступних п'яти років. Крім того, частина 8 статті 10 Закону № 2258-VIII установлює «період охолодження»: після обов'язкового аудиту аудитор, ключовий партнер та інші залучені до нього особи не можуть обіймати керівні посади в органі управління підприємства-клієнта щонайменше один рік, а після обов'язкового аудиту ПСІ — щонайменше два роки.
Аудитора для обов'язкового аудиту ПСІ призначають за результатами конкурсного відбору з прозорими і недискримінаційними критеріями; забороняється встановлювати в договорах вимоги, що обмежують вибір, а відсторонити аудитора можна лише за достатніх обґрунтованих доказів порушення ним вимог Закону; розбіжності в думках щодо обліку, розкриття інформації і процедур аудиту такою підставою не визнаються (стаття 29 Закону № 2258-VIII).
Нормативна база
Норми, на які спирається робота
- п. 1 ч. 1 ст. 1, ч. 2 ст. 7 Закону № 2258-VIII — визначення аудиту фінансової звітності та істотні умови договору.
- ст. 20, 21, 29 Закону № 2258-VIII — Реєстр, його розділи і призначення аудитора для обов'язкового аудиту.
- ст. 11 Закону № 2258-VIII — конфіденційність і професійна таємниця.
- ч. 2 ст. 2, ч. 3 ст. 14 Закону № 996-XIV — категорії підприємств, обов'язок і строки оприлюднення звітності з аудиторським звітом.
- п. 46.2 ст. 46, п. 120.1 ст. 120 ПКУ — подання до ДПС звітності, що оприлюднюється з аудиторським звітом, і штраф за її неподання.
- пп. 4-1, 4-2 п. 1 Закону № 2115-IX — строки оприлюднення в період воєнного стану.
- ст. 163-16 КУпАП — відповідальність за порушення порядку оприлюднення звітності з аудиторським звітом.
- ст. 164-2 КУпАП — відповідальність за порушення законодавства з фінансових питань.
Ризики і чому аудит краще доручити команді за договором
Помилки у звітності часто спливають тоді, коли їх дорожче виправляти: банк відкладає кредит, покупець переглядає ціну угоди, ДПС донараховує податки після перевірки. Аудит до таких подій дає власникам час на виправлення.
- Звіт незалежного аудитора підвищує довіру клієнтів, інвесторів і контрагентів до компанії.
- Разом з аудиторським звітом ви отримуєте лист із переліком виправлень, що зменшують ризики наступного року.
- Аудит підвищує надійність системи бухгалтерського обліку.
- Своєчасний аудит допомагає оцінити перспективність угоди чи інвестицій до підписання.
Аудиторський звіт видає лише суб'єкт, внесений до Реєстру, тому огляд звітності від чат-бота чи позаштатного фахівця банк або інвестор як аудит зазвичай не розглядає. Ми працюємо за договором з визначеним обсягом, строками і відповідальністю, а податкові й корпоративні питання, що виникають під час аудиту, закриваємо разом з юристами групи.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Скільки коштує аудит фінансової звітності?
Вартість аудиту визначає обсяг робіт: кількість операцій і юросіб, стан обліку, перший чи повторний рік аудиту, МСФЗ чи НП(С)БО, строк. Держава тарифів не встановлює, розмір оплати фіксується в договорі. Точну суму називаємо після огляду балансу і звіту про фінансові результати, а ринкові орієнтири із закупівель Prozorro зібрані в нашій статті про вартість аудиту.
Скільки триває аудит фінансової звітності?
Тривалість залежить від обсягу операцій, стану обліку і того, чи це перший рік аудиту. Для однієї компанії без групи робота займає кілька тижнів від отримання повного пакета документів, а група, МСФЗ або неповна первинка подовжують строк. Щоб аудитор був присутній на річній інвентаризації, договір краще укласти до кінця звітного року.
Хто зобов'язаний проходити обов'язковий аудит фінансової звітності у 2026 році?
Обов'язковий аудит проходять компанії, які за ч. 3 ст. 14 Закону № 996-XIV оприлюднюють звітність з аудиторським звітом: підприємства, що становлять суспільний інтерес, публічні акціонерні товариства, природні монополії на загальнодержавному ринку, видобувні компанії, великі та середні підприємства. До переліку входять також мікро- і малі інші фінустанови та НПФ, малі підприємства державного сектору і окремі материнські підприємства.
Чи потрібен обов'язковий аудит малому підприємству або мікропідприємству?
Звичайні малі та мікропідприємства обов'язковому аудиту не підлягають, бо ч. 3 ст. 14 Закону № 996-XIV їх прямо не називає. Винятки: інші фінансові установи і НПФ такого розміру, малі підприємства державного сектору, а також малі компанії, які є публічними АТ, природними монополіями чи суб'єктами видобувних галузей. Для решти малого бізнесу аудит ініціативний і зазвичай проводиться на вимогу банку, інвестора або донора.
До якої дати потрібно оприлюднити фінансову звітність разом з аудиторським звітом?
Підприємства суспільного інтересу, крім великих неемітентів, публічні АТ, природні монополії та видобувні компанії оприлюднюють звітність з аудиторським звітом до 30 квітня наступного року, решта зобов'язаних — до 1 червня (ч. 3 ст. 14 Закону № 996-XIV). Звітність розміщують на власному вебсайті у повному обсязі і зберігають там не менше шести років.
Який штраф за неоприлюднення фінансової звітності з аудиторським звітом?
За порушення порядку оприлюднення звітності з аудиторським звітом ст. 163-16 КУпАП передбачає штраф від 1 000 до 2 000 неоподатковуваних мінімумів доходів громадян, за повторне порушення — від 2 000 до 3 000, суми в гривнях наведено в розділі про відповідальність. За неподання звітності та порушення порядку обліку застосовується ст. 164-2 КУпАП. Неподання такої звітності до ДПС карається штрафом за п. 120.1 ст. 120 ПКУ. Під час воєнного стану і три місяці після нього відповідальність за порушення строків оприлюднення не застосовується, крім державних підприємств і товариств з державною часткою понад 50 % (пп. 4-1 п. 1 Закону № 2115-IX).
Як перевірити, чи має аудиторська фірма право проводити обов'язковий аудит?
Перевірити фірму можна в Реєстрі аудиторів та суб'єктів аудиторської діяльності, який веде Орган суспільного нагляду за аудиторською діяльністю; пошук безоплатний і цілодобовий. Суб'єктів, які можуть проводити обов'язковий аудит, вносять до третього розділу Реєстру, а для підприємств суспільного інтересу — до четвертого. До четвертого розділу вносять суб'єктів із щонайменше річним досвідом обов'язкового аудиту, які пройшли перевірку контролю якості (ст. 21 Закону № 2258-VIII). Для обов'язкового аудиту наших клієнтів ми залучаємо партнерську фірму з потрібного розділу, і її запис у Реєстрі можна перевірити до підписання договору.
Як часто підприємство суспільного інтересу має міняти аудитора?
Одна аудиторська фірма може безперервно проводити обов'язковий аудит підприємства суспільного інтересу до десяти років, після чого діє чотирирічна перерва. Строк можна продовжити за результатами відкритого конкурсу або при спільному аудиті кількома суб'єктами, а ключовий партнер змінюється не пізніше ніж через сім років (ст. 30 Закону № 2258-VIII).
Суміжні послуги
Обговоримо ваш аудит
Напишіть, для кого потрібен аудиторський звіт і за який період, та додайте баланс і звіт про фінансові результати. У відповідь отримаєте обсяг робіт, строк і вартість аудиту.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp