


Обов'язковий аудит — це аудит фінансової звітності компаній, які за законом оприлюднюють або подають її разом з аудиторським звітом (п. 16 ч. 1 ст. 1 Закону № 2258-VIII). Key Solutions у Києві визначає, чи підпадає компанія під цю вимогу, і організовує обов'язковий аудит під ключ: його проводить і підписує звіт партнерська аудиторська фірма з правом на обов'язковий аудит, а ми готуємо облік і звітність та супроводжуємо до оприлюднення.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Хто зобов'язаний: підприємства, що становлять суспільний інтерес, ПАТ, великі й середні підприємства, природні монополії, видобувні компанії, малі фінустанови і малі підприємства держсектору, якщо аудит їм вимагає закон.
- Малі та мікропідприємства поза цими групами і ФОП обов'язковий аудит за Законом № 996-XIV не проходять. Для них аудит ініціативний: на запит банку, інвестора чи покупця бізнесу.
- Що робимо ми: визначаємо категорію й обов'язок, організовуємо обов'язковий аудит з партнерською фірмою, яка підписує звіт, готуємо облік і звітність, супроводжуємо до оприлюднення. Ініціативний аудит за МСА проводимо самі.
- Строк: підготовку починають у IV кварталі звітного року, до річної інвентаризації. Обсяг робіт залежить від стану обліку.
- З чого почати: надішліть баланс і звіт про фінансові результати за минулий рік та середню кількість працівників, і на консультації ми визначимо категорію.
Хто зобов'язаний проходити обов'язковий аудит
Щорічний обов'язковий аудит проходять компанії, які за ч. 3 ст. 14 Закону № 996-XIV оприлюднюють річну фінансову звітність разом з аудиторським звітом. Обов'язок визначають категорія підприємства і вид діяльності за будь-якої форми власності.
Хто оприлюднює звітність з аудиторським звітом, Закон № 996-XIV
| Група | Хто входить | Норма |
|---|---|---|
| Підприємства, що становлять суспільний інтерес | Емітенти цінних паперів регульованого ринку, банки, страховики, НПФ і фінустанови (крім мікро- та малих), великі підприємства | ст. 1 Закону № 996-XIV |
| Особливі види діяльності | ПАТ, природні монополії на загальнодержавному ринку, видобувні галузі | абз. 1 ч. 3 ст. 14 |
| Великі й середні | Великі підприємства, які не є емітентами, і всі середні підприємства | абз. 2 ч. 3 ст. 14 |
| Малі фінустанови | Інші фінансові установи та НПФ, що належать до мікро- і малих | абз. 3 ч. 3 ст. 14 |
| Держсектор і групи | Малі підприємства держсектору, якщо аудит вимагає закон; материнські підприємства великих груп | абз. 4, 6 ч. 3 ст. 14 |
Важливо. ТОВ і приватне АТ (колишнє ЗАТ) проходять обов'язкову аудиторську перевірку, коли за категорією або видом діяльності потрапляють до однієї з груп таблиці. Закон № 996-XIV поширюється на юридичних осіб, а також на філії та представництва іноземних юридичних осіб (ч. 1 ст. 2 Закону № 996-XIV), тому ФОП такого обов'язку не мають.
Як визначити категорію підприємства
Категорію визначають за ч. 2 ст. 2 Закону № 996-XIV: показники річної звітності за рік, що передує звітному, мають відповідати щонайменше двом із трьох критеріїв.
Критерії, ч. 2 ст. 2 Закону № 996-XIV (два з трьох)
| Категорія | Активи і чистий дохід | Працівники |
|---|---|---|
| Мікропідприємство | до 350 тис. євро і до 700 тис. євро | до 10 осіб |
| Мале | до 4 млн євро і до 8 млн євро | до 50 осіб |
| Середнє | до 20 млн євро і до 40 млн євро | до 250 осіб |
| Велике | понад 20 млн євро і понад 40 млн євро | понад 250 осіб |
- Пороги в євро перераховують за середнім офіційним курсом НБУ за відповідний період.
- Категорія змінюється, коли підприємство два роки поспіль не відповідає критеріям попередньої категорії.
- Новостворене підприємство бере показники на дату складання річної звітності.
Якщо компанія близька до межі між малим і середнім підприємством, розрахунок роблять до кінця року. Від нього залежить, чи потрібен договір з аудитором.
Строки оприлюднення, подання до ДПС і штрафи
Підприємства, що становлять суспільний інтерес (крім великих неемітентів), ПАТ, природні монополії та видобувні компанії оприлюднюють річну звітність з аудиторським звітом до 30 квітня, решта зобов'язаних — до 1 червня року, що настає за звітним (ч. 3 ст. 14 Закону № 996-XIV). Звітність розміщують на власному вебсайті в повному обсязі і зберігають там щонайменше шість років (ч. 7 ст. 14).
Платники податку на прибуток із цього переліку подають до ДПС річну фінансову звітність, яка оприлюднюється з аудиторським звітом, до 10 червня (абз. 4 п. 46.2 ст. 46 ПКУ). Якщо подати вчасно неможливо через воєнний стан, від відповідальності звільняє пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ за умови подання протягом шести місяців після його припинення чи скасування.
За порушення порядку оприлюднення ст. 163-16 КУпАП передбачає штраф від 1 000 до 2 000 нмдг (17 000–34 000 грн), за повторне порушення протягом року — від 2 000 до 3 000 нмдг (34 000–51 000 грн). У період воєнного стану і три місяці після його припинення за порушення строків оприлюднення не штрафують (пп. 4-1 п. 1 Закону № 2115-IX). Пільга не стосується державних унітарних підприємств і товариств, у статутному капіталі яких понад 50 % належить державі прямо або через інше державне товариство. Обов'язок оприлюднити звітність з аудиторським звітом зберігається: його виконують протягом трьох місяців після припинення воєнного стану за весь пропущений період (пп. 4-2 п. 1).
Що входить у підготовку до обов'язкового аудиту
- Висновок про категорію підприємства і обов'язок пройти аудит за ст. 2 і ч. 3 ст. 14 Закону № 996-XIV.
- Перевірка облікової політики і обраних стандартів: НП(С)БО або МСФЗ, якщо МСФЗ обов'язкові за ч. 2 ст. 12-1 Закону № 996-XIV.
- Звірка оборотно-сальдової відомості з первинними документами за суттєвими операціями.
- Організація річної інвентаризації активів і зобов'язань та актів звірки дебіторської і кредиторської заборгованості (докладніше — аудит заборгованості).
- Виправлення помилок обліку до закриття року, а за серйозних прогалин — відновлення бухгалтерського обліку.
- Пакет документів і розшифровок для аудитора, пояснення до суттєвих статей.
- Супровід аудиторської перевірки: відповіді на запити аудитора і підготовка пояснень.
Етапи підготовки
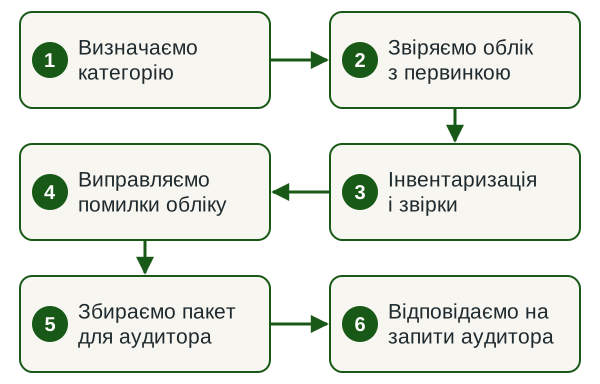
- Визначаємо категорію За звітністю минулого року і видом діяльності письмово фіксуємо, чи потрібен обов'язковий аудит.
- Звіряємо облік з первинкою Оборотно-сальдову відомість, облікову політику і документи за суттєвими операціями.
- Інвентаризація і звірки Організовуємо річну інвентаризацію та акти звірки з контрагентами до дати балансу.
- Виправляємо помилки обліку Готуємо перелік виправлень з проводками і погоджуємо його з головним бухгалтером.
- Збираємо пакет для аудитора Документи, розшифровки статей і пояснення за переліком, який запитує аудитор.
- Відповідаємо на запити аудитора Супроводжуємо перевірку і готуємо пояснення з питань, що виникають під час аудиту.
Строки підготовки
За нашим досвідом, підготовку зручно починати в IV кварталі звітного року. Річну інвентаризацію проводять до дати балансу: запаси, дебіторську і кредиторську заборгованість — протягом трьох місяців до неї, грошові кошти і фінансові інвестиції — протягом двох місяців (п. 10 розд. I Положення № 879). Точний строк підготовки залежить від обсягу операцій, стану первинних документів і швидкості відповідей контрагентів на акти звірки.
Від чого залежить вартість
- Обсяг операцій і кількість рахунків обліку.
- Стан первинних документів і облікової політики.
- Стандарти звітності: НП(С)БО або МСФЗ, наявність консолідованої звітності групи.
- Кількість складів і об'єктів для інвентаризації.
- Строки: скільки часу залишилося до інвентаризації та дати оприлюднення.
Ринкові орієнтири вартості самого аудиту зібрані в статті скільки коштує аудит фінансової звітності.
Що потрібно від вас
- Баланс і звіт про фінансові результати за минулий рік, середня кількість працівників.
- Доступ до облікової системи (BAS або іншої) у режимі перегляду.
- Наказ про облікову політику та оборотно-сальдова відомість за рік.
- Договори з ключовими контрагентами і банківські виписки.
- Протоколи загальних зборів і рішення про призначення аудитора, якщо вони є.
- Попередні аудиторські звіти і листи керівництву.
- Контактна особа, яка швидко відповідає на запитання.
Результат
- Письмовий висновок: чи підпадає компанія під обов'язковий аудит і в який строк оприлюднює звітність.
- Перелік виправлень в обліку з проводками.
- Акти інвентаризації і звірки розрахунків.
- Пакет документів і розшифровок для аудитора.
- Пояснення на запити аудитора під час перевірки.
Дізнатися вартість підготовки
Надішліть баланс за минулий рік і опишіть стан обліку. У відповідь назвемо обсяг робіт, строк і вартість підготовки.
Як обрати аудитора для обов'язкового аудиту
Обов'язковий аудит проводить суб'єкт аудиторської діяльності, внесений до відповідного розділу Реєстру аудиторів та суб'єктів аудиторської діяльності (ч. 1 ст. 6 Закону № 2258-VIII). Реєстр публічний, його веде Орган суспільного нагляду за аудиторською діяльністю (ч. 2 і 3 ст. 20). Реєстр складається з чотирьох розділів (ч. 1 ст. 21):
- розділ 1 — аудитори;
- розділ 2 — суб'єкти аудиторської діяльності;
- розділ 3 — суб'єкти аудиторської діяльності, які мають право проводити обов'язковий аудит фінансової звітності;
- розділ 4 — суб'єкти аудиторської діяльності, які мають право проводити обов'язковий аудит фінансової звітності підприємств, що становлять суспільний інтерес.
Аудитора призначають загальні збори учасників чи акціонерів, наглядова рада у випадках, установлених законом, або інший вищий орган (ч. 1 ст. 29 Закону № 2258-VIII). Для підприємства, що становить суспільний інтерес, безперервний строк завдань одного аудитора — не більше десяти років (ч. 1 ст. 30). Великі підприємства утворюють аудиторський комітет або покладають його функції на наглядову раду чи раду директорів (ч. 1 ст. 34). Аудитор підприємства, що становить суспільний інтерес, одночасно з обов'язковим аудитом не веде його бухгалтерський облік, не складає податкову звітність і не надає низки інших неаудиторських послуг (ч. 4 ст. 6, ч. 1 ст. 27).
Key Solutions у цій схемі організовує обов'язковий аудит під ключ: аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру з правом на обов'язковий аудит, а ми готуємо облік і звітність, відповідаємо на запити аудитора і супроводжуємо компанію до оприлюднення звітності. Запис партнера в Реєстрі можна перевірити до підписання договору. Компаніям без обов'язкової вимоги ми проводимо ініціативний аудит фінансової звітності за МСА — для банку, інвестора, покупця бізнесу або власників.
Замовити обов'язковий аудит під ключ
Організуємо весь цикл: підготовка обліку і звітності, аудит і звіт партнерської фірми з правом на обов'язковий аудит, оприлюднення. Вартість договірна, називаємо після огляду звітності.
Нормативна база
Норми, на які спирається робота
- ст. 1, ч. 1 і 2 ст. 2, ч. 3 і 7 ст. 14 Закону № 996-XIV — підприємства, що становлять суспільний інтерес, сфера дії закону, категорії підприємств, оприлюднення звітності.
- п. 16 ч. 1 ст. 1, ч. 1 ст. 6, ст. 20, 21, 29, 30, 34 Закону № 2258-VIII — обов'язковий аудит, Реєстр, призначення аудитора.
- ст. 163-16 КУпАП — відповідальність за порушення порядку оприлюднення.
- пп. 4-1, 4-2 п. 1 Закону № 2115-IX — строки оприлюднення в період воєнного стану.
- п. 46.2 ст. 46 ПКУ — подання звітності з аудиторським звітом до ДПС.
- п. 7 і 10 розд. I Положення про інвентаризацію № 879 — інвентаризація перед річною звітністю.
Ризики і чому підготовку варто доручити команді
Суттєві викривлення, які компанія не виправила до завершення аудиту, ведуть до модифікованої думки: із застереженням або негативної. Якщо аудитор не отримав достатніх доказів, наприклад через неповну інвентаризацію, думку теж модифікують, аж до відмови від її висловлення. Такий звіт оприлюднюється, і його бачать банк, контрагенти та податкова. Часті причини — неповна інвентаризація, незвірена дебіторська заборгованість, суперечності в обліковій політиці та прогалини в первинних документах. Підготовку веде команда за договором: обсяг, строки і відповідальність сторін фіксуємо до старту, юридичні питання закривають юристи групи.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Хто зобов'язаний проходити обов'язковий аудит?
Обов'язковий аудит проходять компанії, які оприлюднюють річну звітність разом з аудиторським звітом за ч. 3 ст. 14 Закону № 996-XIV: підприємства, що становлять суспільний інтерес, ПАТ, великі й середні підприємства, природні монополії, видобувні компанії, малі фінустанови, малі підприємства держсектору, якщо аудит їм вимагає закон, і материнські підприємства великих груп.
Чи обов'язковий аудит для ТОВ?
Обов'язковий аудит для ТОВ визначають категорія і вид діяльності. ТОВ проходить аудит, якщо за ст. 2 Закону № 996-XIV воно середнє чи велике, є фінансовою установою, емітентом цінних паперів, природною монополією або видобувною компанією (ч. 3 ст. 14). Те саме правило діє для приватного акціонерного товариства.
Чи потрібен обов'язковий аудит малому підприємству?
Малому підприємству обов'язковий аудит потрібен, якщо це фінансова установа, НПФ, підприємство держсектору з вимогою аудиту за законом, ПАТ, природна монополія або видобувна компанія (ч. 3 ст. 14 Закону № 996-XIV). В інших випадках аудит ініціативний: його замовляють за рішенням власників або на запит банку чи інвестора.
У яких випадках проводиться обов'язковий аудит?
Обов'язковий аудит проводиться, коли закон зобов'язує компанію оприлюднити або подати фінансову звітність разом з аудиторським звітом (п. 16 ч. 1 ст. 1 Закону № 2258-VIII). Для більшості компаній підставу дає ч. 3 ст. 14 Закону № 996-XIV: категорія підприємства, статус ПАТ чи емітента, природна монополія, видобувна діяльність. Категорію рахують за ч. 2 ст. 2 того ж закону.
Що буде, якщо не оприлюднити звітність з аудиторським звітом?
За порушення порядку оприлюднення ст. 163-16 КУпАП передбачає штраф, розміри наведено в розділі про строки. У період воєнного стану і три місяці після його припинення за порушення строків оприлюднення не штрафують (пп. 4-1 п. 1 Закону № 2115-IX), крім державних унітарних підприємств і товариств з державною часткою понад 50 %. Звітність оприлюднюють протягом трьох місяців після припинення воєнного стану (пп. 4-2).
Як перевірити, чи може аудитор проводити обов'язковий аудит?
Аудиторську фірму перевіряють у публічному Реєстрі аудиторів та суб'єктів аудиторської діяльності. Для обов'язкового аудиту фірма має бути в розділі 3 Реєстру, для підприємств, що становлять суспільний інтерес, — у розділі 4 (ч. 1 ст. 21 і ч. 1 ст. 6 Закону № 2258-VIII).
Чим обов'язковий аудит відрізняється від ініціативного?
Обов'язковий аудит вимагає закон: його проводить фірма з розділу 3 або 4 Реєстру, звіт оприлюднюють разом зі звітністю. Ініціативний аудит замовляють власники, банк, інвестор чи покупець бізнесу, звіт отримує замовник. Обидва проводяться за МСА.
Коли починати підготовку до обов'язкового аудиту?
Підготовку починають у IV кварталі звітного року, щоб до дати балансу провести річну інвентаризацію і звірки з контрагентами (п. 7 і 10 розд. I Положення № 879). Договір з аудитором зручно підписати до інвентаризації: за суттєвих запасів аудитор присутній під час їх перерахунку, якщо це практично можливо (п. 4 МСА 501).
Суміжні послуги
Перевіримо, чи потрібен вам аудит
Напишіть вид діяльності компанії і додайте баланс та звіт про фінансові результати за минулий рік. У відповідь скажемо, чи підпадає компанія під обов'язковий аудит, і запропонуємо план: підготовка обліку, аудит партнерською фірмою, оприлюднення, зі строками та вартістю.
Записатися на консультацію +38 (068) 777-14-74 Telegram WhatsApp


Коментарів