

Товарно-матеріальні цінності (ТМЦ) — це запаси підприємства: сировина, матеріали, готова продукція і товари. Інвентаризація ТМЦ — це звірка їх фактичної наявності з даними бухгалтерського обліку. Key Solutions проводить інвентаризацію ТМЦ разом із комісією клієнта: перерахунок, описи, звіряльні відомості, протокол і проводки.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібна: перед річною звітністю, при зміні матеріально відповідальної особи, після крадіжки чи псування, перед аудитом або продажем бізнесу, на вимогу ДПС під час перевірки.
- Що отримуєте: оформлені за Положенням № 879 описи, звіряльні відомості й протокол комісії, розрахунок податкових наслідків нестач і проводки в обліку.
- Строк: залежить від кількості складів, обсягу номенклатури і стану обліку. Графік перерахунку погоджуємо до старту і фіксуємо в договорі.
- Вартість: залежить від кількості місць зберігання, обсягу номенклатури, виду інвентаризації (суцільна чи вибіркова) і розташування складів. Розрахунок даємо після опису складу.
- З чого почати: запишіться на консультацію, назвіть дату або подію (річна звітність, зміна МВО, перевірка) і надішліть оборотну відомість за запасами.
Що таке ТМЦ і де вони відображаються у звітності
ТМЦ на підприємстві — це сировина, матеріали, напівфабрикати, тара, паливо, готова продукція та товари для перепродажу. Положення про інвентаризацію застосовується юридичними особами, створеними відповідно до законодавства України, незалежно від їх організаційно-правових форм і форм власності, а також філіями та представництвами юридичних осіб, утворених відповідно до законодавства іноземної держави. Перед складанням річної фінансової звітності інвентаризація проводиться суцільно і до дати балансу. Загальні правила для всіх активів зібрані на сторінці інвентаризація на підприємстві.
«ТМЦ» — побутовий синонім запасів. Найближче нормативне поняття дає НП(С)БО 1 «Загальні вимоги до фінансової звітності»: оборотні активи — це гроші та їх еквіваленти, що не обмежені у використанні, а також інші активи, призначені для реалізації чи використання протягом операційного циклу чи протягом дванадцяти місяців з дати балансу.
У Балансі запаси показуються в розділі II «Оборотні активи» за рядком 1100, а серед додаткових статей фінансової звітності передбачено рядки 1101 «Виробничі запаси», 1102 «Незавершене виробництво», 1103 «Готова продукція», 1104 «Товари». Саме інвентаризація дає підставу вважати цифру в рядку 1100 підтвердженою: під час інвентаризації активів і зобов'язань перевіряються і документально підтверджуються їх наявність, стан, відповідність критеріям визнання і оцінка.
Обов'язок підтверджувати ці дані закріплено статтею 10 Закону України «Про бухгалтерський облік та фінансову звітність в Україні»: для забезпечення достовірності даних бухгалтерського обліку та фінансової звітності підприємства зобов'язані проводити інвентаризацію активів і зобов'язань, під час якої перевіряються і документально підтверджуються їх наявність, стан і оцінка. Об'єкти і періодичність визначає власник (керівник), крім випадків, коли інвентаризація обов'язкова згідно з законодавством. Детальний порядок установлює Положення про інвентаризацію активів та зобов'язань, затверджене наказом Міністерства фінансів України від 02.09.2014 № 879 та зареєстроване в Міністерстві юстиції України 30 жовтня 2014 року за № 1365/26142.
Положення прямо називає, що саме має дати перерахунок складу: виявлення фактичної наявності активів та перевірку повноти відображення зобов'язань, коштів цільового фінансування, витрат майбутніх періодів; установлення лишку або нестачі активів шляхом зіставлення фактичної наявності з даними бухгалтерського обліку; виявлення активів, які частково втратили свою первісну якість та споживчу властивість, застарілих, а також матеріальних і нематеріальних активів, що не використовуються; виявлення активів і зобов'язань, які не відповідають критеріям визнання.
Проведення інвентаризації ТМЦ силами Key Solutions
Проведення інвентаризації ТМЦ — це робота комісії на складі і в бухгалтерії, від наказу керівника до проводок за затвердженим протоколом. Положення № 879 дозволяє включати до інвентаризаційної комісії представників аудиторської фірми або особи, яка веде облік за договором (п. 1 розділу II Положення № 879). Наші фахівці входять до комісії як представники аудиторської фірми. Очолює комісію керівник підприємства, його заступник або керівник структурного підрозділу, якого уповноважив керівник підприємства.
Типові завдання, під які замовляють інвентаризацію ТМЦ:
- річна інвентаризація запасів перед складанням фінансової звітності;
- зміна матеріально відповідальної особи або завідувача складу;
- підозра на крадіжку, нестачу чи пересортицю;
- підготовка до аудиту фінансової звітності: якщо запаси суттєві, аудитор за п. 4 МСА 501 присутній під час інвентаризації, коли це практично можливо;
- вимога ДПС провести інвентаризацію під час перевірки;
- перевірка складу перед купівлею бізнесу або зміною власника;
- залишки в обліковій системі давно розходяться з фактичною наявністю на складі, і потрібне відновлення бухгалтерського обліку.
Що входить в інвентаризацію ТМЦ
- проєкт наказу керівника: об'єкти, дати, склад комісії;
- перевірка залишків в обліковій системі на дату інвентаризації і закриття документів руху запасів;
- участь у перерахунку, зважуванні й обмірі за місцями зберігання і за кожною матеріально відповідальною особою;
- інвентаризаційні описи, окремі описи на зіпсовані запаси, запаси в дорозі і на складах інших підприємств;
- контрольна перевірка до відкриття складу за рішенням керівника;
- звіряльні відомості з оцінкою лишків і нестач за даними облікових регістрів;
- пропозиції до протоколу: залік пересортиці, списання в межах норм природного убутку, віднесення нестач на винних осіб;
- проводки за затвердженим протоколом і розрахунок ПДВ на нестачу, якщо він виникає.
Етапи роботи
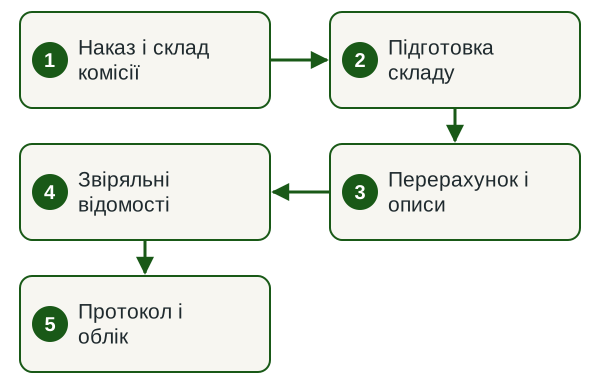
- Наказ і склад комісії Погоджуємо об'єкти, дату і склад комісії, готуємо проєкт наказу керівника.
- Підготовка складу Бухгалтерія закриває документи руху, матеріально відповідальні особи дають розписки, запаси групуються за назвами і сортами.
- Перерахунок і описи Комісія рахує, зважує й обмірює запаси в присутності матеріально відповідальних осіб і заповнює описи.
- Звіряльні відомості Зіставляємо фактичну наявність з обліком і оцінюємо лишки та нестачі за цінами облікових регістрів.
- Протокол і облік Готуємо протокол з пропозиціями щодо розбіжностей, після затвердження відображаємо результати в обліку.
Скільки триває інвентаризація ТМЦ
Строк залежить від кількості складів і позицій номенклатури, від обсягу (суцільна чи вибіркова) і від стану обліку на дату інвентаризації. Графік перерахунку, строк звіряльних відомостей і проєкту протоколу погоджуємо до старту і фіксуємо в договорі.
Нормативні строки рахуються окремо. Річну інвентаризацію запасів проводять у період до дати балансу, визначений п. 10 розділу I Положення № 879 (таблиця нижче), а протокол комісії керівник затверджує у строк за п. 2 розділу IV. Дати перерахунку для балансу на 31 грудня варто погодити заздалегідь.
Від чого залежить вартість
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Кількість місць зберігання | Кожен склад чи магазин потребує окремих описів і часу комісії | Перелік складів з адресами |
| Обсяг номенклатури | Більше позицій означає довший перерахунок і звірку | Оборотна відомість за запасами |
| Суцільна чи вибіркова | Суцільна охоплює всі запаси, вибіркова окремі групи або МВО | Рішення керівника про обсяг |
| Стан складського обліку | Незакриті документи руху і пересортиця додають роботу до і після перерахунку | Доступ до облікової системи на перегляд |
| Розташування і графік | Віддалені склади і роботи поза робочим часом складу плануються окремо | Бажані дати і графік роботи складу |
Точну суму називаємо після опису складу і фіксуємо в договорі або рахунку до початку робіт.
Що потрібно від вас
- Рішення керівника про інвентаризацію (проєкт наказу готуємо ми).
- Оборотна відомість за запасами і перелік місць зберігання.
- Доступ на перегляд до облікової системи (BAS або іншої).
- Присутність матеріально відповідальних осіб на кожному складі.
- Представник керівництва в комісії і працівник, який знає номенклатуру і ціни.
- Справні ваги й вимірювальні прилади, затверджені норми природного убутку, якщо вони є.
Результат
- інвентаризаційні описи з підписами комісії і розписками матеріально відповідальних осіб;
- звіряльні відомості з вартістю лишків і нестач;
- протокол інвентаризаційної комісії з пропозиціями щодо розбіжностей;
- розрахунок податкових наслідків нестач;
- проводки в обліку того періоду, у якому інвентаризацію закінчено;
- перелік виправлень складського обліку на наступний період.
Дізнатися вартість інвентаризації
Опишіть склад і подію: річна звітність, зміна МВО або перевірка ДПС. У відповідь назвемо обсяг робіт, строк і вартість.
Коли інвентаризація ТМЦ обов'язкова
Інвентаризація обов'язкова у випадках, прямо перелічених у пункті 7 розділу I Положення № 879. Керівник підприємства створює необхідні умови для її проведення, визначає об'єкти, періодичність та строки — крім випадків, коли проведення інвентаризації є обов'язковим; у цих випадках визначені на підприємстві строки не можуть перевищувати строків, визначених Положенням.
Планові та організаційні випадки
| Випадок | На яку дату | Обсяг |
|---|---|---|
| Перед складанням річної фінансової звітності | До дати балансу, у строки за п. 10 розділу I | Суцільний (п. 6 розділу I) |
| Зміна матеріально відповідальної особи чи керівника колективу (бригадира), вибуття більше половини членів колективу або вимога хоча б одного з них | На день приймання-передачі справ | Активи на відповідальному зберіганні |
| Припинення підприємства | — | Суцільний (п. 6 розділу I) |
| Перехід на складання фінансової звітності за міжнародними стандартами | На дату такого переходу | — |
Позапланові випадки
| Випадок | На яку дату | Обсяг |
|---|---|---|
| Установлено факти крадіжок або зловживань, псування цінностей | На день встановлення таких фактів | Визначає керівник |
| Судове рішення або належно оформлений документ органу, який має право вимагати інвентаризацію | У термін із документа, але не раніше дня його отримання | Зазначений у документі |
| Техногенна аварія, пожежа чи стихійне лихо | На день після закінчення явищ | Визначає керівник |
Окрема підстава — відмова постачальника задовольнити претензію щодо недовантаження товарів або одержання такої претензії від покупця: тоді проводиться вибіркова інвентаризація тих товарів, на які заявлені вказані претензії.
Для підприємств, які мали (мають) місцезнаходження в районах проведення воєнних (бойових) дій у період дії воєнного стану, або підприємств, структурні підрозділи (відокремлене майно) яких розташовані на таких територіях, діє окреме правило: інвентаризація проводиться у разі можливості безпечного та безперешкодного доступу уповноважених осіб до активів, первинних документів і регістрів бухгалтерського обліку. Керівники таких підприємств у разі встановлення фактів викрадення (розкрадання), нестачі, знищення (псування) майна можуть прийняти рішення про проведення інвентаризації такого окремо визначеного майна на день встановлення таких фактів. Провести інвентаризацію вони зобов'язані станом на 01 число місяця, що настає за місяцем, у якому зникли перешкоди доступу, та відобразити її результати в бухгалтерському обліку відповідного звітного періоду.
Строки: за скільки до дати балансу перераховувати склад
Річна інвентаризація проводиться до дати балансу. Пункт 10 розділу I Положення № 879 задає «вікна», у які має вкластися перерахунок.
| Об'єкт | Період до дати балансу |
|---|---|
| Запаси, необоротні та поточні біологічні активи, дебіторська і кредиторська заборгованості, витрати і доходи майбутніх періодів (крім позицій із двох наступних рядків) | Три місяці |
| Незавершені капітальні інвестиції, незавершене виробництво, напівфабрикати, фінансові інвестиції, грошові кошти, кошти цільового фінансування, невикористані забезпечення, розрахунки з бюджетом | Два місяці |
| Об'єкти основних засобів та інші матеріальні цінності, які на дату інвентаризації будуть поза підприємством | До їх тимчасового вибуття |
| Інструменти, прилади, інвентар (меблі) — за рішенням керівника | Щороку не менше 30 % об'єктів з охопленням усіх протягом трьох років |
| Земельні ділянки, будівлі, споруди та інші нерухомі об'єкти | Може проводитись один раз на три роки |
Об'єкти, періодичність та строки проведення інвентаризації у звітному році затверджуються розпорядчим документом керівника підприємства. Річний наказ зручніше видати заздалегідь: голова і склад робочих інвентаризаційних комісій також затверджуються розпорядчим документом керівника.
Суцільна та вибіркова інвентаризація
Суцільною інвентаризацією охоплюються всі види зобов'язань та всі активи підприємства незалежно від їх місцезнаходження, у тому числі предмети, що передані у прокат, оренду або перебувають на реконструкції, модернізації, консервації, у ремонті, запасі або резерві незалежно від технічного стану. Інвентаризації підлягають також активи і зобов'язання, які обліковуються на позабалансових рахунках, зокрема цінності, що не належать підприємству, але тимчасово перебувають у його користуванні, розпорядженні або на зберіганні, умовні активи і зобов'язання, бланки документів суворої звітності.
Вибіркова інвентаризація передбачена для претензій щодо недовантаження і як інструмент контролю: інвентаризаційна комісія здійснює контрольні перевірки правильності проведення інвентаризацій, а також вибіркові інвентаризації активів і зобов'язань за рішенням керівника підприємства. Контрольна перевірка проводиться обов'язково до відкриття складу, де проводилась інвентаризація, і до неї беруть з інвентаризаційного опису найбільш суттєві за вартістю активи та ті, що користуються підвищеним попитом. У разі виявлення значних розходжень між даними опису і даними контрольної перевірки призначається новий склад робочої інвентаризаційної комісії для проведення повторної інвентаризації.
Окремий сценарій — інвентаризація на вимогу податкового органу. Підпункт 20.1.9 пункту 20.1 статті 20 Податкового кодексу України дає контролюючим органам право вимагати під час проведення перевірок проведення інвентаризації основних засобів, товарно-матеріальних цінностей, коштів, зняття залишків ТМЦ і готівки. Відмова платника від проведення такої інвентаризації є однією з обставин, за яких може бути застосовано адміністративний арешт майна (підпункт 94.2.8 ПКУ). Під час дії воєнного стану документальні та фактичні перевірки проводяться за наявності безпечних умов для їх проведення, а саме безпечного проведення інвентаризації основних засобів, ТМЦ, коштів, зняття залишків ТМЦ і готівки (підпункт 69.2-2 пункту 69 підрозділу 10 розділу XX ПКУ).
Комісія та матеріально відповідальні особи
Інвентаризаційна комісія створюється розпорядчим документом керівника підприємства з представників апарату управління, бухгалтерської служби (представників аудиторської фірми, централізованої бухгалтерії, суб'єкта підприємницької діяльності — фізичної особи, яка здійснює ведення бухгалтерського обліку на підприємстві на договірних засадах) та досвідчених працівників підприємства, які знають об'єкт інвентаризації, ціни та первинний облік. Очолює комісію керівник підприємства (його заступник) або керівник структурного підрозділу, уповноважений керівником підприємства; якщо облік веде безпосередньо керівник, він очолює комісію самостійно. Інвентаризація проводиться повним складом комісії та у присутності матеріально відповідальної особи.
Вимоги, які найчастіше порушують:
- матеріально відповідальні особи не включаються до складу робочої інвентаризаційної комісії для перевірки активів, що знаходяться у них на відповідальному зберіганні;
- забороняється призначати головою робочої інвентаризаційної комісії для перевірки активів, що знаходяться на відповідальному зберіганні у тих самих матеріально відповідальних осіб, одного й того самого працівника два роки підряд;
- до початку інвентаризації матеріально відповідальні особи дають в інвентаризаційному описі розписки про те, що всі прибуткові та видаткові документи на активи здані в бухгалтерію, всі цінності оприбутковані, а ті, що вибули, списані;
- після перевірки вони ж дають розписку, в якій підтверджується, що перевірка активів відбулася в їх присутності, претензій до членів комісії немає і перелічені в описі активи прийнято на відповідальне зберігання;
- у разі зміни матеріально відповідальної особи та особа, яка приймає активи, дає розписку про отримання активів, а та, яка передає, — про передачу.
Як рахують і як оформлюють результати
Наявність активів при інвентаризації встановлюється шляхом обов'язкового підрахунку, зважування, обміру. Інвентаризаційна комісія у присутності матеріально відповідальних осіб перевіряє фактичну наявність запасів шляхом їх перерахунку, переважування чи перемірювання. Вносити до інвентаризаційних описів дані про залишки активів зі слів матеріально відповідальних осіб або за даними обліку без перевірки їх фактичної наявності заборонено. Кількість запасів, що зберігаються в непошкодженій упаковці постачальника, може визначатися на підставі документів з обов'язковою перевіркою наявності в натурі частини вказаних цінностей.
До початку перевірки фактичної наявності активів перевіряється справність усіх ваговимірювальних приладів, завершується обробка всіх документів щодо руху активів, визначаються залишки на дату інвентаризації, а самі активи групуються, розсортовуються та розкладаються за назвами, сортами, розмірами у порядку, зручному для підрахунку. Голова комісії візує всі прибуткові та видаткові документи, що додаються до реєстрів (звітів), із зазначенням «До інвентаризації на (дата)». Якщо інвентаризація не закінчена протягом одного дня, вона має бути закінчена протягом наступних днів, а приміщення після виходу комісії опечатується пломбіратором. На активи, що надійшли на склад під час інвентаризації, робиться відмітка «після інвентаризації».
Інвентаризація запасів проводиться за місцями зберігання та окремо за матеріально відповідальними особами: запаси записуються в описи за найменуванням із зазначенням номенклатурного номера (за його наявності), виду, групи, сорту, одиниці виміру, ціни, суми та кількості. На малоцінні та швидкозношувані предмети, які обліковуються в оперативному порядку, інвентаризаційні описи не складаються — фактична наявність зіставляється з відомістю оперативного обліку, а виявлена нестача оформлюється актом. Окремі описи складають на непридатні або зіпсовані запаси, на запаси в дорозі, не оплачену у строк покупцями відвантажену продукцію та на запаси, що перебувають на складах інших підприємств. Тара наводиться в описі за видами, цільовим призначенням і якісним складом.
Помарок і підчисток в описах не допускається; виправлення робляться в усіх примірниках закресленням неправильних записів і підписуються всіма членами комісії та матеріально відповідальними особами. Якщо матеріально відповідальні особи виявлять помилки в описах уже після інвентаризації, вони повинні негайно, до відкриття складу, заявити про це комісії. Бухгалтерська служба перевіряє всі підрахунки, ціни й таксування та складає звіряльні відомості, у яких вартість лишків і нестач наводиться відповідно до їх оцінки в регістрах бухгалтерського обліку. Матеріали інвентаризації — описи, акти, звіряльні відомості, протоколи — оформляються не менше ніж у двох примірниках. Протокол інвентаризаційної комісії затверджується керівником підприємства протягом 5 робочих днів після завершення інвентаризації (п. 2 розділу IV Положення № 879), а результати відображаються в бухгалтерському обліку та фінансовій звітності того звітного періоду, у якому інвентаризація закінчена.
Пересортиця, природний убуток і нестачі
Порядок урегулювання розбіжностей установлено розділом IV Положення № 879, і він має жорстку послідовність: спершу залік за пересортицею, далі списання в межах норм природного убутку і лише потім — понаднормова нестача.
| Результат інвентаризації | Як урегульовується |
|---|---|
| Лишки цінних паперів, грошових коштів, їх еквівалентів та інших оборотних матеріальних цінностей | Оприбуткування зі збільшенням доходу звітного періоду |
| Лишки основних засобів і нематеріальних активів | Оприбуткування зі збільшенням доходів майбутніх періодів |
| Нестача запасів у межах установлених норм природного убутку | Списується за розпорядженням керівника на витрати — лише у разі виявлення фактичних нестач і після взаємозаліку за пересортицею |
| Нестача понад норми природного убутку та втрати від псування | Списуються з балансу та відносяться на рахунок винних осіб у розмірі, визначеному відповідно до законодавства; якщо винних не встановлено — зараховуються на позабалансовий рахунок |
Взаємний залік лишків і нестач внаслідок пересортиці допускається тільки щодо запасів однакового найменування і в тотожній кількості за умови, що лишки і нестачі утворились за один і той самий період, що перевіряється, та в однієї і тієї самої матеріально відповідальної особи. Якщо вартість запасів, що виявились у нестачі, більша за вартість запасів у надлишку, різниця вартості відноситься на винних осіб. Якщо осіб, винних у пересортиці, не встановлено, сумові різниці розглядаються як нестачі понад норми природного убутку, а в протоколі комісії наводяться причини, з яких їх не можна віднести на винних.
За відсутності норм природного убутку втрата розглядається як нестача понад норму: «списати усушку» без затвердженої норми не можна. Розмір збитків від розкрадання, нестач, знищення (псування) матеріальних цінностей визначається відповідно до законодавства.
Податкові наслідки нестач ТМЦ
Головний податковий ризик нестачі — ПДВ. Якщо на момент перевірки платника податку контролюючим органом в акті вибіркової (часткової) інвентаризації, проведеної платником на вимогу такого органу, виявлено нестачу придбаних таким платником товарів (крім випадку, якщо така нестача обумовлена знищенням внаслідок дії обставин непереборної сили, що підтверджується відповідно до законодавства), для цілей розділу V ПКУ такі товари вважаються використаними платником в операціях, що не є господарською діяльністю. Це норма пункту 198.5 статті 198 ПКУ. База оподаткування визначається за пунктом 189.1 статті 189 ПКУ: за товарами — виходячи з вартості їх придбання, за необоротними активами — виходячи з балансової (залишкової) вартості, що склалася станом на початок звітного (податкового) періоду.
Для резидентів Дія Сіті — платників податку на особливих умовах діє окреме правило: безоплатно наданим майном вважається також майно, нестача якого виявлена під час інвентаризації, за умови що балансова вартість такого відсутнього майна станом на дату проведення інвентаризації перевищує 5 відсотків сукупної балансової вартості відповідної однорідної групи майна, щодо якого проводиться інвентаризація (крім списання нестачі у межах норм природного убутку), та платник не звернувся до відповідних органів із заявою про вчинення кримінального правопорушення чи притягнення винних осіб до відповідальності або не вжив заходів до стягнення суми компенсації із зберігача, страхової компанії тощо (підпункт 135.2.1.6 пункту 135.2 статті 135 ПКУ).
Інвентаризаційні описи, акти інвентаризації та звіряльні відомості оформлюються відповідно до вимог, установлених для первинних документів, з урахуванням обов'язкових реквізитів. Пункт 44.3 статті 44 ПКУ вимагає зберігати первинні документи, регістри бухгалтерського обліку і фінансову звітність не менше 1825 днів (підпункт 44.3.2 — для платників податку на прибуток, неприбуткових організацій і юридичних осіб на спрощеній системі), а документи та інформацію для податкового контролю відповідно до статей 39 і 39-2, пункту 141.4 статті 141 ПКУ — не менше 2555 днів (підпункт 44.3.1).
Відповідальність за порушення під час інвентаризації
Несвоєчасне або неякісне проведення інвентаризацій грошових коштів і матеріальних цінностей прямо назване у статті 164-2 КУпАП «Порушення законодавства з фінансових питань» — поряд із відсутністю бухгалтерського обліку та невжиттям заходів по відшкодуванню з винних осіб збитків від недостач, розтрат, крадіжок і безгосподарності. Санкція — штраф від восьми до п'ятнадцяти неоподатковуваних мінімумів доходів громадян; для особи, яку протягом року вже було піддано адміністративному стягненню за одне з правопорушень, зазначених у частині першій цієї статті, — від десяти до двадцяти неоподатковуваних мінімумів. Якщо норми інших законів містять посилання на неоподатковуваний мінімум доходів громадян, для цілей їх застосування використовується сума в розмірі 17 гривень, крім норм адміністративного та кримінального законодавства в частині кваліфікації правопорушень (пункт 5 підрозділу 1 розділу XX ПКУ).
Жорсткіша норма працює при припиненні юридичної особи: несвоєчасне, неповне або з порушенням установленого порядку проведення інвентаризації майна під час припинення юридичної особи тягне накладення штрафу на посадових осіб юридичної особи та інших осіб, залучених до припинення, від ста до ста п'ятдесяти неоподатковуваних мінімумів доходів громадян (стаття 166-6 КУпАП). Такий самий штраф — на голову комісії з припинення юридичної особи, ліквідаційної комісії, ліквідатора та інших залучених осіб — передбачено за несвоєчасне, неповне або з порушенням встановленого порядку проведення на вимогу органу доходів і зборів інвентаризації основних фондів, товарно-матеріальних цінностей та коштів під час припинення юридичної особи.
Нормативна база
Норми, на які спирається робота
- ст. 10 Закону № 996-XIV — обов'язок інвентаризації; об'єкти і періодичність визначає керівник, крім обов'язкових випадків.
- пп. 7 і 10 розділу I Положення № 879 — обов'язкові випадки і строки річної інвентаризації.
- п. 1 розділу II Положення № 879 — склад інвентаризаційної комісії, зокрема представники аудиторської фірми.
- розділ IV Положення № 879 — протокол, залік пересортиці, списання нестач.
- пп. 20.1.9 і пп. 94.2.8 ПКУ — інвентаризація на вимогу контролюючого органу і наслідки відмови.
- п. 198.5 ст. 198 ПКУ — ПДВ на нестачу товарів, виявлену на вимогу контролюючого органу.
- ст. 164-2 КУпАП — відповідальність за несвоєчасну або неякісну інвентаризацію.
Ризики і чому краще доручити інвентаризацію команді за договором
Помилки інвентаризації мають грошову ціну. Нестача товарів в акті інвентаризації, проведеної на вимогу ДПС, дає податкові зобов'язання з ПДВ за п. 198.5 ПКУ. Опис із помарками або без розписок матеріально відповідальних осіб порушує вимоги Положення № 879 і ускладнює стягнення збитку з винних. Втрата без затвердженої норми убутку вважається понаднормовою нестачею.
Тому працюємо за договором: обсяг, графік і відповідальність фіксуємо до старту, документи оформлюємо за Положенням № 879. Наш фахівець у комісії незалежний від складу і його матеріально відповідальних осіб. Стягнення збитків з винних осіб у суді ведуть юристи групи на legal.ua.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
ТМЦ — що це таке простими словами?
ТМЦ — це запаси підприємства у матеріальній формі: сировина, матеріали, напівфабрикати, паливо, тара, готова продукція та товари для перепродажу. У звітності вони потрапляють до розділу II Балансу за рядком 1100, а серед додаткових статей фінансової звітності передбачено рядки 1101–1104.
Як часто потрібно проводити інвентаризацію ТМЦ?
Щонайменше раз на рік — перед складанням річної фінансової звітності, у період до дати балансу за пунктом 10 розділу I Положення № 879. Додатково вона обов'язкова у разі зміни матеріально відповідальної особи, встановлення фактів крадіжок або зловживань, псування цінностей, пожежі та припинення підприємства (пункт 7 розділу I).
Хто входить до складу інвентаризаційної комісії?
Представники апарату управління підприємства, бухгалтерської служби (зокрема представники аудиторської фірми або особи, яка веде облік на договірних засадах) і досвідчені працівники підприємства, які знають об'єкт інвентаризації, ціни та первинний облік. Матеріально відповідальні особи до складу робочої інвентаризаційної комісії для перевірки активів, що знаходяться у них на відповідальному зберіганні, не включаються.
Чи може аудиторська фірма провести інвентаризацію ТМЦ?
Так, у складі комісії: пункт 1 розділу II Положення № 879 дозволяє включати до неї представників аудиторської фірми. Комісію створює наказом керівник підприємства, а очолює він сам, його заступник або уповноважений ним керівник структурного підрозділу. Key Solutions готує проєкт наказу, бере участь у перерахунку, складає звіряльні відомості і проєкт протоколу.
Що робити, якщо під час інвентаризації виявлено нестачу ТМЦ?
Спочатку комісія перевіряє можливість взаємозаліку за пересортицею, потім нестача в межах установлених норм природного убутку списується за розпорядженням керівника на витрати, а нестача понад норми відноситься на рахунок винних осіб у розмірі, визначеному відповідно до законодавства. Якщо винних осіб не встановлено, сума зараховується на позабалансовий рахунок.
Чи можна зарахувати пересортицю товарів?
Взаємний залік лишків і нестач внаслідок пересортиці допускається тільки щодо запасів однакового найменування і в тотожній кількості за умови, що лишки і нестачі утворились за один і той самий період, що перевіряється, та в однієї і тієї самої матеріально відповідальної особи.
Чи потрібно нараховувати ПДВ на нестачу товарів?
Так, якщо нестачу придбаних товарів виявлено в акті вибіркової (часткової) інвентаризації, проведеної платником на вимогу контролюючого органу: такі товари вважаються використаними в операціях, що не є господарською діяльністю (пункт 198.5 статті 198 ПКУ). База оподаткування — вартість придбання товарів за пунктом 189.1 статті 189 ПКУ.
Скільки коштує інвентаризація ТМЦ?
Вартість інвентаризації ТМЦ залежить від кількості складів, обсягу номенклатури, виду інвентаризації (суцільна чи вибіркова), стану складського обліку і розташування складів. Точну суму називаємо після опису складу і фіксуємо в договорі або рахунку до початку робіт.
Суміжні послуги
Обговоримо інвентаризацію вашого складу
У заявці вкажіть кількість складів і матеріально відповідальних осіб, приблизну кількість позицій номенклатури і дату, на яку потрібна інвентаризація. У відповідь запропонуємо склад робіт, графік перерахунку і розрахунок вартості.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp