


Бухоблік для імпортерів — це ведення бухгалтерського і податкового обліку компанії, яка ввозить товари: митні декларації, ПДВ при імпорті, собівартість партій, курсові різниці й валютні строки. Key Solutions веде облік компаній-імпортерів на аутсорсингу за договором у Києві й дистанційно.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: компанія почала імпорт або експорт, платить нерезиденту аванс, працює з ПДВ і складом.
- Що отримуєте: облік кожної поставки, податковий кредит за митними деклараціями, контроль валютних строків і подану звітність.
- Строк старту: з повними документами беремо облік з найближчого звітного місяця; якщо є прогалини, спершу відновлюємо облік.
- Вартість: залежить від кількості поставок і митних декларацій, валют, статусу платника ПДВ і складу. Суму називаємо після діагностики.
- З чого почати: запишіться на консультацію і назвіть країни постачальників, умови оплати та приблизну кількість поставок на місяць.
Що змінює імпорт у бухгалтерському обліку компанії
Бухгалтерський облік імпорту товарів має три особливості: ПДВ сплачується на митниці, вартість товару визначається у валюті за курсом НБУ, а розрахунки з нерезидентом банк перевіряє на граничні строки.
| Операція | Що обліковуємо | Норма |
|---|---|---|
| Ввезення товару | Зобов'язання з ПДВ — на дату подання митної декларації, сплата до або в день подання | п. 187.8, п. 206.1 ПКУ |
| Податковий кредит | Дата сплати ПДВ на митниці, підстава — митна декларація | п. 198.2, п. 201.12 ПКУ |
| Оприбуткування товару | Ціна постачальника за курсом НБУ, ввізне мито, фрахт і страхування | п. 9 НП(С)БО 9, п. 5 НП(С)БО 21 |
| Передоплата нерезиденту | Товар за курсом дня авансу; поставка в граничний строк, загальний — 180 днів | п. 6 НП(С)БО 21, п. 14-2 постанови НБУ № 18 |
| Борг перед постачальником | Перерахунок за курсом на дату балансу, курсові різниці | пп. «а» п. 7, п. 8 НП(С)БО 21 |
Базою для ПДВ при ввезенні є контрактна вартість, але не нижча за митну, з урахуванням мита й акцизу (п. 190.1 ПКУ). Ставка — 20 % або пільгова для окремих кодів УКТ ЗЕД (п. 193.1 ПКУ).
Операції з пов'язаним нерезидентом стають контрольованими, якщо річний дохід компанії перевищує 150 млн грн, а обсяг операцій з цим контрагентом — 10 млн грн (пп. 39.2.1.7 ПКУ). Звіт про них подається до 1 жовтня наступного року (п. 39.4.2 ПКУ), документацію готуємо в межах послуги трансферне ціноутворення.
Бухоблік для імпортерів фруктів і харчових продуктів
Імпорт фруктів і харчових продуктів додає до обліку короткі строки придатності, втрати під час зберігання і партійний облік. Для таких компаній ведемо:
- облік кожної партії з датою митної декларації, курсом і митними платежами;
- акти псування, уцінки і списання товару з підписами комісії;
- регулярну інвентаризацію товарних запасів на складі;
- перевірку ставки ПДВ за кодом УКТ ЗЕД у митній декларації.
Бухгалтерський облік експорту товарів
Експорт товарів оподатковується ПДВ за нульовою ставкою (пп. 195.1.1 ПКУ). Податкове зобов'язання виникає за першою з подій, оплатою або відвантаженням, і датою відвантаження при експорті вважається дата оформлення митної декларації (п. 187.1 ПКУ). Виручка від нерезидента має надійти на рахунок у банку України в межах граничного строку, який обчислюється з дня митного оформлення (ч. 2 ст. 13 Закону № 2473-VIII). Якщо в експортера накопичується від'ємне значення ПДВ, готуємо пакет на відшкодування ПДВ.
Що входить у послугу
- облік зовнішньоекономічних контрактів, інвойсів, специфікацій і транспортних документів;
- облік митних декларацій, мита, акцизу і ПДВ при імпорті;
- собівартість партій і складський облік;
- курсові різниці, валютні рахунки, купівля і продаж валюти;
- реєстр граничних строків розрахунків за кожним контрактом;
- податкові накладні на продаж імпортованого товару і їх реєстрація в ЄРПН;
- декларації з ПДВ і податку на прибуток, фінзвітність, відповіді на запити банку і ДПС.
Етапи роботи
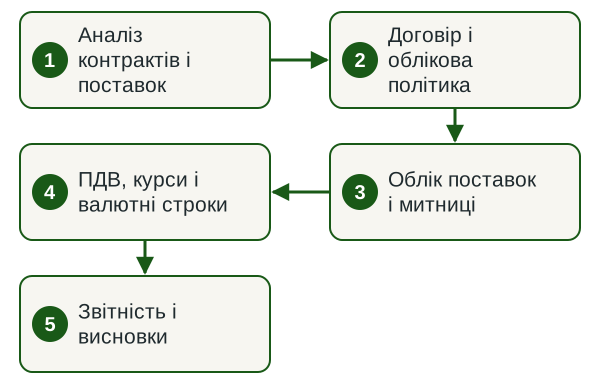
- Аналіз контрактів і поставок Читаємо контракти, умови поставки й оплати, перевіряємо поточний облік.
- Договір і облікова політика Фіксуємо обсяг робіт, строки передавання документів і метод оцінки запасів.
- Облік поставок і митниці Оприбутковуємо партії за митними деклараціями, відображаємо мито і ПДВ.
- ПДВ, курси і валютні строки Формуємо податковий кредит і курсові різниці, ведемо реєстр строків за контрактами.
- Звітність і висновки Подаємо декларації і фінзвітність, пишемо, що змінити в обліку.
Строки
За нашим досвідом, облік імпортера з повним пакетом документів беремо з найближчого звітного місяця. Якщо дані складу, митниці і банку за минулі періоди розходяться, спершу відновлюємо облік. Декларацію з ПДВ подаємо протягом 20 календарних днів після кінця місяця (пп. 49.18.1 ПКУ).
Від чого залежить вартість
- кількість поставок і митних декларацій на місяць;
- кількість валют, банків і контрактів з нерезидентами;
- статус платника ПДВ, імпорт і експорт одночасно;
- склад: номенклатура, партії, строки придатності;
- стан обліку на старті;
- контрольовані операції і звітність за МСФЗ.
Щомісячну суму називаємо після діагностики і фіксуємо в договорі до початку роботи.
Що потрібно від вас
- Зовнішньоекономічні контракти, специфікації та інвойси.
- Митні декларації і документи перевізника за поставками.
- Банківські виписки за валютними і гривневими рахунками.
- Доступ до облікової бази або її копія, складські звіти.
- Контактна особа, яка погоджує документи і відповідає на запити банку.
Результат
- облік кожної поставки від передоплати до продажу з курсом і митними платежами;
- податковий кредит з ПДВ за митними деклараціями в періоді сплати податку;
- реєстр граничних строків за контрактами з нагадуваннями до їх спливу;
- подані декларації і фінансова звітність;
- лист із ризиками і пропозиціями до облікової політики.
Нормативна база
Норми, на які спирається робота
- п. 187.8, п. 190.1, п. 198.2, п. 201.12 ПКУ — ПДВ при ввезенні: дата зобов'язань, база, дата і підстава податкового кредиту.
- пп. 195.1.1, п. 187.1 ПКУ — нульова ставка і дата зобов'язань при експорті.
- пп. 39.2.1.7, п. 39.4.2 ПКУ — контрольовані операції і звіт про них.
- ст. 13 Закону № 2473-VIII — граничні строки розрахунків, пеня, подовження строків.
- п. 14-2, 14-3 постанови Правління НБУ № 18 — загальний граничний строк розрахунків і винятки з нього.
- п. 9 НП(С)БО 9 «Запаси» — склад первісної вартості запасів.
- п. 5–8 НП(С)БО 21 «Вплив змін валютних курсів» — курс на дату операції, авансу і балансу, курсові різниці.
Ризики і чому краще доручити команді за договором
За порушення граничного строку розрахунків з імпорту ДПС нараховує пеню за кожен день прострочення (ч. 5 ст. 13 Закону № 2473-VIII). Строк можна подовжити висновком центрального органу у сфері економічного розвитку (ч. 4 ст. 13), тому контракти з ризиком затримки відстежуємо заздалегідь. Помилка в даті чи сумі митної декларації зсуває податковий кредит в інший період, а неправильний курс спотворює собівартість і фінансовий результат.
Фірма відповідає перед клієнтом за договором як юридична особа. Контракти з нерезидентами і спори з постачальниками разом із нами веде legal.ua.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Реєстр
- Key Solutions внесено до Реєстру аудиторів та суб'єктів аудиторської діяльності за № 4669.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Яка дата податкового кредиту з ПДВ при імпорті товарів?
Податковий кредит з ПДВ при імпорті виникає на дату сплати податку за митною декларацією (абз. 4 п. 198.2 ПКУ). Підставою є сама митна декларація, яка підтверджує сплату ПДВ (п. 201.12 ПКУ), податкова накладна для цього не потрібна.
За яким курсом оприбутковувати імпортний товар?
Імпортний товар оприбутковують за курсом НБУ на початок дня дати операції (п. 5 НП(С)БО 21). Якщо постачальнику сплачено аванс, вартість товару визначається за курсом на дату авансу, при оплаті частинами — за курсами кожного авансу по черзі (п. 6 НП(С)БО 21).
Що входить у собівартість імпортного товару?
Собівартість імпортного товару складається з ціни постачальника без непрямих податків, ввізного мита, непрямих податків, які компанії не відшкодовуються, і транспортно-заготівельних витрат, зокрема фрахту і страхування (п. 9 НП(С)БО 9).
Чи сплачує ПДВ при імпорті компанія, яка не є платником ПДВ?
Так, ПДВ на митниці сплачує будь-яка особа, яка ввозить товари в обсягах, що оподатковуються (пп. 3 п. 180.1 ПКУ). Компанії без реєстрації платником ПДВ цей податок не відшкодовується, тому він входить у собівартість товару (п. 9 НП(С)БО 9).
Який граничний строк розрахунків за імпортом у 2026 році?
Загальний граничний строк розрахунків за імпортом товарів становить 180 календарних днів (п. 14-2 постанови Правління НБУ № 18 від 24.02.2022). Для окремих товарів і галузей НБУ встановлює винятки та особливості (пп. 2 п. 14-3), тому строк за кожним контрактом перевіряємо окремо. При передоплаті строк обчислюється з дня авансового платежу (ч. 3 ст. 13 Закону № 2473-VIII). Операції в незначній сумі під ці строки не підпадають (пп. 1 п. 14-3).
Що буде, якщо постачальник не поставив товар після передоплати?
Якщо товар не надійшов у граничний строк, ДПС за результатами перевірки стягує пеню 0,3 % вартості недопоставленого товару за кожен день прострочення, загалом не більше цієї вартості (ч. 5 і ч. 8 ст. 13 Закону № 2473-VIII). Перебіг строку зупиняють форс-мажор, підтверджений довідкою, або позов до нерезидента, прийнятий судом чи арбітражем (ч. 6 і ч. 7 ст. 13).
Хто веде митне оформлення, якщо облік передано вам?
Митне оформлення і подання митних декларацій веде ваш митний брокер або декларант вашої компанії. Key Solutions обліковує результат: перевіряємо реквізити декларацій, відображаємо мито, акциз і ПДВ, формуємо податковий кредит і собівартість партій. Юридичні питання контрактів і спори з постачальниками разом із нами веде legal.ua.
Суміжні послуги
Обговоримо облік вашого імпорту
Напишіть, з яких країн і в якій валюті купуєте товар, чи є передоплата, ПДВ і склад, скільки поставок на місяць. У відповідь назвемо обсяг робіт, щомісячну вартість і дату старту.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp