


Бухгалтерський супровід ФОП — це ведення обліку доходів, розрахунок єдиного податку, ЄСВ і військового збору та подання звітності підприємця зовнішнім бухгалтером за договором. Key Solutions супроводжує ФОП 2 і 3 групи, з ПДВ і без, у Києві та дистанційно: стежимо за лімітом доходу, строками і сумами до сплати.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: відкриття ФОП, реєстрація платником ПДВ, перші працівники, валютна виручка, дохід біля ліміту.
- Що отримуєте: облік доходів, подані в строк декларації і перелік податків та ЄСВ до сплати з датами.
- Строк старту: з повними документами беремо облік з найближчого звітного періоду, з прогалинами спершу відновлюємо облік.
- Вартість: залежить від групи, ПДВ, кількості операцій і працівників. Суму називаємо після діагностики.
- З чого почати: запишіться на консультацію і назвіть групу, ставку єдиного податку, наявність ПДВ і працівників.
Бухгалтер для ФОП 2 і 3 групи: що ведемо і які звіти подаємо
Обсяг послуг бухгалтера для ФОП визначають група єдиного податку, ПДВ і наймані працівники.
| Група ФОП | Що ведемо | Звітність і сплата |
|---|---|---|
| 2 група | Облік доходів помісячно (п. 296.1 ПКУ), контроль ліміту і кількості працівників | Декларація раз на рік (п. 296.2 ПКУ), щомісячний аванс єдиного податку (п. 295.1 ПКУ) |
| 3 група без ПДВ | Облік доходів помісячно (п. 296.1 ПКУ), контроль ліміту і валютної виручки | Декларація щокварталу (п. 296.3 ПКУ), сплата після строку подання (п. 295.3 ПКУ) |
| 3 група з ПДВ | Облік доходів і витрат за типовою формою (п. 296.1 ПКУ), податкові накладні в ЄРПН | Декларація з ПДВ щомісяця (п. 203.1 ПКУ) і квартальна декларація єдиного податку |
| ФОП з працівниками | Зарплата, ПДФО, військовий збір і ЄСВ за працівників, кадрові документи | Податковий розрахунок щокварталу з розбивкою по місяцях (п. 51.1 ПКУ) |
Дохід в іноземній валюті перераховуємо в гривні за курсом НБУ на дату отримання (п. 292.5 ПКУ): від цієї суми залежать і податок, і ліміт. Облік ФОП-підрядників IT-компаній описано на сторінці бухгалтерія IT-компаній і Дія Сіті.
Облік ФОП 3 групи з ПДВ
ФОП 3 групи з ПДВ платить єдиний податок за зниженою ставкою і ПДВ на загальних підставах (п. 293.3 ПКУ). Податковим періодом з ПДВ є календарний місяць (п. 202.1 ПКУ), тому звітність іде у двох ритмах: ПДВ щомісяця, єдиний податок щокварталу.
Обов'язкова реєстрація платником ПДВ за порогом постачань на платників єдиного податку 1–3 груп не поширюється (п. 181.1 ПКУ). ФОП 3 групи може зареєструватися платником ПДВ добровільно за заявою (п. 182.1 ПКУ), наприклад коли покупцям потрібен податковий кредит. Якщо реєстрацію накладної зупинено, підключаємо розблокування податкових накладних.
Ліміти доходу, податки і ЄСВ ФОП у 2026 році
Ліміти і фіксовані платежі ФОП розраховуються від мінімальної зарплати на 1 січня: у 2026 році це 8647 грн (ст. 8 Закону № 4695-IX).
- Ліміт доходу 2 групи — 834 мінімальні зарплати, 7 211 598 грн за рік, до 10 найманих працівників (пп. 2 п. 291.4 ПКУ).
- Ліміт доходу 3 групи — 1167 мінімальних зарплат, 10 091 049 грн за рік, кількість працівників не обмежена (пп. 3 п. 291.4 ПКУ).
- Єдиний податок 2 групи — ставка місцевої ради до 20 % мінімальної зарплати, до 1729,40 грн на місяць (пп. 2 п. 293.2 ПКУ); 3 групи — 5 % доходу або 3 % для платників ПДВ (п. 293.3 ПКУ).
- Військовий збір — для 2 групи 10 % мінімальної зарплати, 864,70 грн на місяць, для 3 групи 1 % доходу (пп. 1.3 п. 16-1 підрозд. 10 розд. XX ПКУ).
- ЄСВ за себе — щонайменше 22 % мінімальної зарплати, 1902,34 грн на місяць, сплата до 20 числа місяця після кварталу (ч. 5 ст. 8, ч. 8 ст. 9 Закону № 2464-VI). Право не сплачувати ЄСВ за себе під час воєнного стану (п. 9-19 розд. VIII цього закону) на 2026 рік зупинене (п. 3 Прикінцевих положень Закону № 4695-IX).
Коли ФОП варто переходити в ТОВ
Перехід у ТОВ обговорюємо, коли дохід наближається до ліміту 3 групи, з'являються партнери або бізнесу потрібне розмежування майна власника і компанії. Порівняння форм є в розділі «ФОП чи ТОВ» для малого бізнесу, облік товариства описано на сторінці бухгалтерський супровід ТОВ.
Що входить у бухгалтерський супровід ФОП
- облік доходів за банківськими виписками і касою;
- контроль ліміту доходу і видів діяльності, дозволених для спрощеної системи (п. 291.5 ПКУ);
- розрахунок єдиного податку, військового збору і ЄСВ за себе, перелік сум і дат сплати;
- декларація платника єдиного податку з розрахунком ЄСВ, для платників ПДВ — податкові накладні і декларації з ПДВ;
- зарплата, кадрові документи і податковий розрахунок для ФОП з працівниками;
- перевірка, чи потрібен ПРРО для вашої діяльності (ст. 9 Закону № 265/95-ВР), звірка чеків з надходженнями;
- звірка розрахунків з бюджетом, відповіді на запити ДПС.
Етапи роботи
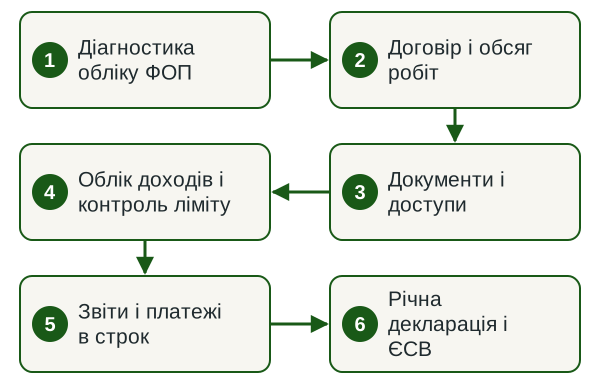
- Діагностика обліку ФОП Перевіряємо групу, декларації, сплату податків і ЄСВ.
- Договір і обсяг робіт Фіксуємо ділянки, строки передавання виписок і відповідальність сторін.
- Документи і доступи Отримуємо виписки, погоджуємо підписання звітів КЕП.
- Облік доходів і контроль ліміту Щомісяця відображаємо надходження і попереджаємо, коли дохід наближається до ліміту.
- Звіти і платежі в строк Подаємо декларації, надсилаємо суми і дати сплати.
- Річна декларація і ЄСВ Закриваємо рік і звіряємо сплачений ЄСВ.
Строки
Облік беремо з найближчого звітного періоду, якщо документи за минулі періоди повні; якщо є прогалини, спершу відновлюємо облік. За ПКУ квартальна декларація подається протягом 40 календарних днів після кінця кварталу (пп. 49.18.2 ПКУ), річна — протягом 60 днів після кінця року (пп. 49.18.3 ПКУ). Єдиний податок 3 групи сплачується протягом 10 календарних днів після граничного строку подання декларації (п. 295.3 ПКУ).
Вартість бухгалтерських послуг для ФОП: від чого залежить
- група єдиного податку і статус платника ПДВ;
- кількість банківських операцій, рахунків і договорів на місяць;
- наймані працівники і виплати за цивільно-правовими договорами;
- валютна виручка, імпорт або експорт;
- стан обліку на старті: чи потрібне відновлення за минулі періоди.
Щомісячну суму називаємо після діагностики і фіксуємо в договорі до початку роботи. Разові завдання, як-от уточнюючі декларації за минулі періоди, рахуємо окремо.
Що потрібно від вас
- Витяг з реєстру платників єдиного податку і перелік видів діяльності.
- Банківські виписки за поточний рік по всіх рахунках ФОП.
- Подані декларації і квитанції ДПС за останній рік.
- Договори з основними замовниками і постачальниками.
- Порядок підписання звітів КЕП, погоджений у договорі.
- Дата щомісячного передавання виписок і документів.
Результат
- Декларації, подані в строк, і квитанції ДПС.
- Перелік податків і ЄСВ до сплати з сумами і датами.
- Облік доходів, готовий до перевірки ДПС.
- Попередження, коли дохід наближається до ліміту групи.
- Відповіді на запити ДПС.
Нормативна база
Норми, на які спирається робота
- пп. 2–3 п. 291.4, п. 291.5 і пп. 293.2–293.4 ПКУ — групи, ліміти доходу і ставки єдиного податку.
- п. 181.1, 182.1, 202.1 і 203.1 ПКУ — реєстрація платником ПДВ і звітність з ПДВ.
- ст. 295, 296 і п. 298.2.3 ПКУ — сплата, облік, декларації, перехід на загальну систему.
- п. 16-1 і пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ — військовий збір для ФОП, звільнення від штрафів під час воєнного стану.
- ст. 4, 7, 8, 9 Закону № 2464-VI — ЄСВ ФОП.
- ст. 8 і п. 3 Прикінцевих положень Закону № 4695-IX — мінімальна зарплата на 2026 рік, зупинення п. 9-19 розд. VIII Закону № 2464-VI.
- ст. 9 і 17 Закону № 265/95-ВР — ПРРО і санкції.
Ризики і чому краще доручити команді за договором
На суму доходу понад ліміт нараховується єдиний податок 15 % (пп. 1 п. 293.4 ПКУ). Несвоєчасна декларація коштує 340 грн штрафу, повторна протягом року — 1020 грн (п. 120.1 ПКУ); під час воєнного стану від штрафу звільняє неможливість подати звіт вчасно, якщо його подано протягом шести місяців після припинення воєнного стану (пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ). Розрахунок без ПРРО там, де він обов'язковий, тягне штраф 100 відсотків суми продажу, за повторне порушення 150 відсотків (п. 1 ст. 17 Закону № 265/95-ВР).
Ліміт, строки і суми до сплати ФОП треба контролювати щомісяця. Бухгалтер Key Solutions робить це за договором, де записані ділянки, строки і відповідальність фірми.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Реєстр
- Key Solutions внесено до Реєстру аудиторів та суб'єктів аудиторської діяльності за № 4669.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Скільки коштує бухгалтерський супровід ФОП?
Вартість бухгалтерського супроводу ФОП залежить від групи, статусу платника ПДВ, кількості операцій на місяць, працівників і валютної виручки. Суму називаємо після діагностики обліку і фіксуємо в договорі. Разові завдання, як-от відновлення обліку за минулі періоди, рахуємо окремо.
Що входить у бухгалтерський супровід ФОП 3 групи?
Для ФОП 3 групи бухгалтер веде облік доходів, стежить за лімітом, розраховує єдиний податок, військовий збір і ЄСВ, подає квартальні декларації і надсилає суми до сплати. Платникам ПДВ додаються податкові накладні, роботодавцям — зарплата.
Як вести облік ФОП 3 групи з ПДВ?
ФОП 3 групи з ПДВ веде облік доходів і витрат за типовою формою (п. 296.1 ПКУ), реєструє податкові накладні в ЄРПН і подає дві декларації: з ПДВ щомісяця і єдиного податку щокварталу.
Що буде, якщо ФОП перевищить ліміт доходу?
Сума перевищення оподатковується за підвищеною ставкою (пп. 1 п. 293.4 ПКУ). ФОП 3 групи з першого числа місяця після кварталу перевищення переходить на загальну систему (пп. 3 п. 298.2.3 ПКУ), ФОП 2 групи — якщо не перейшов на ставку 3 групи (пп. 1 п. 298.2.3 ПКУ). Тому ліміт бухгалтер відстежує щомісяця.
Чи сплачує ФОП ЄСВ за себе у 2026 році?
Так, ФОП на єдиному податку сплачує ЄСВ за себе щокварталу, щонайменше мінімальний страховий внесок (п. 3 ч. 1 ст. 7 Закону № 2464-VI): право не сплачувати його під час воєнного стану на 2026 рік зупинене. Від ЄСВ за себе звільнені ФОП, які отримують пенсію за віком або за вислугу років, особи з інвалідністю, а також ті, хто досяг пенсійного віку й отримує пенсію або соціальну допомогу (ч. 4 ст. 4 Закону № 2464-VI).
Як передати облік ФОП від попереднього бухгалтера?
Передавання починаємо з діагностики: звіряємо подані декларації, сплату податків і ЄСВ, банківські виписки і розрахунки з бюджетом. Помилки і прогалини спершу виправляємо уточнюючими деклараціями або відновленням обліку, після чого ведемо облік з найближчого звітного періоду.
Суміжні послуги
Обговоримо облік вашого ФОП
Напишіть групу і ставку єдиного податку, чи є ПДВ і працівники, приблизну кількість операцій на місяць. У відповідь назвемо обсяг робіт, щомісячну вартість і дату старту.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp