


Розблокування податкової накладної — це зняття зупинення її реєстрації в Єдиному реєстрі податкових накладних через пояснення і документи для комісії ДПС або скаргу на відмову. Key Solutions аналізує квитанцію, готує пакет доказів під критерій зупинення і супроводжує розгляд.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібно: надійшла квитанція про зупинення реєстрації ПН/РК, рішення про відмову в реєстрації, рішення про відповідність критеріям ризиковості або про неврахування таблиці даних платника ПДВ.
- Що отримуєте: письмові пояснення і копії документів під конкретний критерій з квитанції, а після відмови — скаргу до комісії ДПС центрального рівня.
- Строк: комісія регіонального рівня розглядає пояснення 5 робочих днів (п. 9 Порядку № 520). Час на підготовку пакета залежить від кількості накладних і стану первинки, його фіксуємо в договорі.
- Вартість: залежить від кількості накладних і контрагентів, підстави зупинення, стану документів і стадії процедури. Розрахунок даємо після перегляду квитанції.
- З чого почати: запишіться на консультацію і додайте квитанцію про зупинення або рішення комісії та договір з покупцем.
Послуги з розблокування податкових накладних: що готуємо на кожній стадії
Послуги з розблокування податкових накладних охоплюють усю процедуру: від першої квитанції про зупинення реєстрації до скарги на відмову. Що саме готуємо, залежить від документа, який надійшов з ДПС.
| Документ від ДПС | Що готуємо | Норма |
|---|---|---|
| Квитанція про зупинення реєстрації | Письмові пояснення і копії документів для комісії регіонального рівня | пп. 4–6 Порядку № 520 |
| Повідомлення про додаткові пояснення | Документи і пояснення, яких бракує комісії | п. 9 Порядку № 520 |
| Рішення про відмову в реєстрації | Скаргу до комісії ДПС центрального рівня | п. 56.23 ПКУ |
| Рішення про ризиковість платника | Інформацію і документи про невідповідність критеріям | п. 6 Порядку № 1165 |
| Блокування за кодом товару | Таблицю даних платника ПДВ з поясненням | пп. 12–14 Порядку № 1165 |
Автоматичне розблокування передбачене двома нормами Порядку № 1165. Після рішення про врахування таблиці даних накладні, зупинені за п. 1 додатка 3, реєструються автоматично на п'ятий робочий день (п. 16-1), а після рішення про невідповідність критеріям ризиковості — наступного робочого дня (п. 6-1). В обох випадках мають одночасно виконуватися додаткові умови, зокрема щодо показника Рмакс і суми податку, на яку платник має право зареєструвати накладні.
Що входить у послугу
- Аналіз квитанції: критерій ризиковості з розрахованим показником (п. 11 Порядку № 1165) і код товару УКТ ЗЕД або послуги за Державним класифікатором, якщо його зазначено.
- Перевірка первинних документів за обов'язковими реквізитами і звірка кодів товару у «вхідних» та «вихідних» накладних.
- Письмові пояснення для комісії регіонального рівня з прив'язкою кожного документа до операції в накладній.
- Комплект копій документів за переліком п. 5 Порядку № 520 у форматі для подання засобами електронного зв'язку.
- Відповідь на повідомлення комісії про додаткові пояснення.
- Скарга до комісії ДПС центрального рівня і підготовка до розгляду в режимі відеоконференції.
- Таблиця даних платника ПДВ і пакет документів щодо ризиковості, якщо блокування повторюються.
Етапи роботи
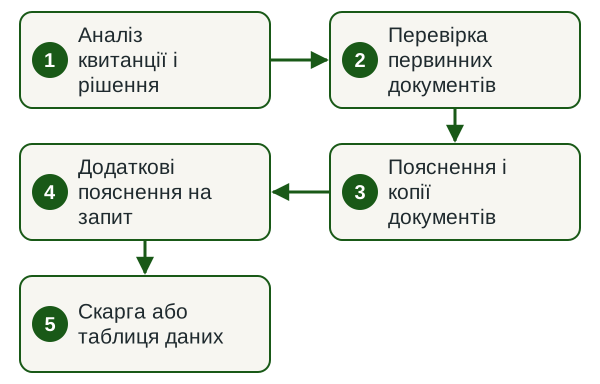
- Аналіз квитанції і рішення. Визначаємо критерій зупинення, код товару і документ, який потрібно спростувати.
- Перевірка первинних документів. Звіряємо реквізити, коди і ланцюг придбання та продажу товару.
- Пояснення і копії документів. Готуємо пакет для комісії регіонального рівня і передаємо його на підпис.
- Додаткові пояснення на запит. Якщо комісія надсилає повідомлення, добираємо документи, яких їй бракує.
- Скарга або таблиця даних. Після відмови готуємо скаргу до ДПС центрального рівня; при повторних блокуваннях — таблицю даних або пакет щодо ризиковості.
Строки
Строки розгляду встановлені нормами, а строк підготовки пакета залежить від кількості накладних, повноти первинки і швидкості відповідей контрагентів. Його називаємо після перегляду документів і фіксуємо в договорі.
- Пояснення і копії документів можна подати протягом 365 календарних днів, що настають за датою складання накладної (п. 6 Порядку № 520).
- На додаткові пояснення платник має 5 робочих днів з дня, наступного за отриманням повідомлення, а комісія ухвалює рішення протягом наступних 5 робочих днів (п. 9 Порядку № 520).
- Таблицю даних платника комісія розглядає протягом п'яти робочих днів (п. 15 Порядку № 1165).
- Документи щодо ризиковості комісія розглядає протягом семи робочих днів; якщо рішення за цей час не прийнято, платника виключають з переліку ризикових (п. 6 Порядку № 1165).
Строки подання і розгляду скарги наведено в розділі про адміністративне оскарження нижче.
Від чого залежить вартість розблокування податкових накладних
Вартість розблокування податкових накладних залежить від кількості накладних, підстави зупинення, стану первинних документів і стадії процедури. Розрахунок робимо після перегляду квитанції і договору та фіксуємо в договорі разом з обсягом робіт.
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Кількість накладних | Накладні одного покупця за одним договором або з однаковими кодами закриває один пакет (п. 6 Порядку № 520) | Перелік заблокованих накладних |
| Підстава зупинення | Ризикова операція, ризиковість платника і таблиця даних потребують різного обсягу доказів | Квитанцію, рішення комісії |
| Стан первинки | Бракує документів чи реквізитів — спершу їх відновлюємо | Договори, накладні, акти, ТТН |
| Стадія процедури | Пояснення, додаткові пояснення або скарга до ДПС центрального рівня | Усі повідомлення і рішення комісії |
| Походження товару | Імпорт, виробництво чи перепродаж визначають ланцюг доказів | Митні декларації, виробничі документи |
Що потрібно від вас
- Квитанція про зупинення реєстрації, повідомлення або рішення комісії.
- Договір з покупцем з додатками і специфікаціями.
- Первинні документи за ланцюгом придбання і продажу: видаткові накладні, акти, ТТН, митні декларації на імпорт.
- Банківські виписки за операцією.
- Документи про ресурси: оренда складу, транспорт, працівники, основні засоби.
- Контактна особа з бухгалтерії, яка швидко відповідає на уточнення.
Результат
- Письмові пояснення з описом операції і переліком доданих документів, прив'язаних до накладної.
- Комплект копій документів, готовий до подання через електронний кабінет.
- Проєкт скарги до комісії ДПС центрального рівня, якщо прийнято рішення про відмову.
- Таблиця даних платника ПДВ з поясненням, якщо блокування повторюються за кодами товарів.
- Перелік дій, які знижують ризик нових блокувань: коди УКТ ЗЕД, первинні документи, таблиця даних.
Дізнатися вартість розблокування
Надішліть квитанцію про зупинення або рішення комісії і коротко опишіть операцію. У відповідь назвемо обсяг робіт, строк і вартість.
Що означає зупинення реєстрації податкової накладної
Реєстрацію податкової накладної в Єдиному реєстрі податкових накладних може бути зупинено в порядку та на підставах, визначених Кабінетом Міністрів України (п. 201.16 ст. 201 Податкового кодексу України). Щоб розблокувати накладну, платник подає контролюючому органу пояснення та копії документів, у разі відмови в реєстрації — скаргу до центрального органу виконавчої влади, що реалізує державну податкову політику, протягом 10 робочих днів (пп. 56.23.1 п. 56.23 ст. 56 ПКУ), а далі — позов до суду (п. 56.1 ст. 56 ПКУ).
Зупинення реєстрації — це проміжний стан накладної до прийняття у встановленому порядку рішення про реєстрацію або про відмову в реєстрації. До Реєстру вносяться відомості щодо податкових накладних, які прийняті до Реєстру та підлягають реєстрації, реєстрацію яких зупинено, а також щодо яких у встановленому порядку прийнято рішення про реєстрацію або відмову у реєстрації (п. 4 Порядку ведення Єдиного реєстру податкових накладних, затвердженого постановою Кабінету Міністрів України від 29 грудня 2010 р. № 1246).
Після надходження накладної до ДПС в автоматизованому режимі здійснюється її розшифрування та проводяться перевірки, передбачені п. 12 Порядку № 1246. Одна з них — перевірка наявності підстав для зупинення реєстрації податкових накладних та/або розрахунків коригування (абзац десятий п. 12 Порядку). Інші перевірки стосуються, зокрема, формату документа, чинності електронного підпису та права підписання, реєстрації особи платником податку, дотримання вимог п. 192.1 ст. 192 і п. 201.10 ст. 201 ПКУ, помилок в обов'язкових реквізитах за п. 201.1 ст. 201 ПКУ, наявності суми податку за пп. 200-1.3 і 200-1.9 ст. 200-1 ПКУ та наявності в Реєстрі відомостей накладної, яка коригується.
За результатами перевірок формується квитанція (п. 13 Порядку № 1246). Вона надсилається платнику протягом операційного дня і є підтвердженням прийняття, неприйняття або зупинення реєстрації (п. 14 Порядку). У квитанції зазначаються дата та час її формування, реквізити податкової накладної та результат перевірки (п. 15 Порядку). Квитанція про зупинення реєстрації одночасно надсилається постачальнику (продавцю) та отримувачу (покупцю) — платнику податку (п. 17 Порядку № 1246; аналогічна норма — у п. 201.10 ст. 201 ПКУ). Причини зупинення зазначаються в самій квитанції (п. 201.10 ст. 201 ПКУ).
Операційний день триває в робочі дні з 8 години 00 хвилин до 20 години 00 хвилин (п. 3 Порядку № 1246). Тимчасово, на період до припинення або скасування воєнного стану, операційний день, на який припадає граничний строк реєстрації, триває з 0 годин 00 хвилин до 24 години 00 хвилин (п. 26 Порядку). Якщо протягом операційного дня квитанції про прийняття, неприйняття або зупинення реєстрації не надіслано, така податкова накладна вважається зареєстрованою (п. 201.10 ст. 201 ПКУ). Від дати квитанції відлічуються всі подальші строки, тому роботу починаємо з неї. Платник податку шляхом перегляду в режимі реального часу має доступ до даних Реєстру щодо складених ним чи його контрагентами накладних (п. 25 Порядку № 1246), а отримувач (покупець) має право звіряти дані отриманої накладної на відповідність даним Реєстру (п. 7 Порядку).
Чому ДПС зупиняє реєстрацію накладної
Підстави зупинення встановлює Кабінет Міністрів України: п. 201.16 ст. 201 ПКУ прямо делегує йому і порядок, і підстави. Вичерпний перелік причин блокування міститься в Порядку зупинення реєстрації податкової накладної/розрахунку коригування, затвердженому постановою КМУ від 11.12.2019 № 1165 (у редакції зі змінами, внесеними постановою № 1048 від 26.08.2025).
- Критерії ризиковості платника (додаток 1 до Порядку № 1165): реєстрація на підставі недійсних документів, відсутність відкритих рахунків, неподання декларацій з ПДВ за два останні періоди, наявність у ДПС податкової інформації про ризиковість операцій та інші.
- Критерії ризиковості операції (додаток 3): зокрема, обсяг постачання товару за кодом УКТ ЗЕД перевищує залишок, розрахований з обсягу його придбання чи ввезення з 1 січня 2017 р., збільшеного в 1,5 раза, якщо цього коду немає у врахованій таблиці даних платника (п. 1 додатка 3).
- Позитивна податкова історія (додаток 2): накладна платника, який відповідає хоча б одному з цих показників, за критеріями ризиковості операції не зупиняється (п. 7 Порядку № 1165).
Звідси й типові сценарії блокування: операція не підкріплена «вхідним» придбанням аналогічного товару; номенклатура постачання не відповідає раніше зареєстрованим придбанням; обсяг постачання різко перевищує ресурсну базу підприємства; бракує відомостей про трудові ресурси, основні засоби, склади чи транспорт. Окрема проблема — прийняте щодо компанії рішення про відповідність критеріям ризиковості платника податку на додану вартість. Воно має й побічний ефект: відсутність такого рішення є однією з обов'язкових вимог до платників з високим рівнем добровільного дотримання податкового законодавства, тож із його прийняттям компанія цього статусу не отримує (підпункт «д» пп. 69.41.1 п. 69 підрозділу 10 розділу XX ПКУ).
Зупинення реєстрації відрізняється від неприйняття накладної: помилки в реквізитах, визначених п. 201.1 ст. 201 ПКУ (крім коду товару згідно з УКТ ЗЕД), які не заважають ідентифікувати здійснену операцію, її зміст, період, сторони та суму податкових зобов'язань, не можуть бути причиною неприйняття податкових накладних в електронному вигляді (п. 201.10 ст. 201 ПКУ). Якщо причина блокувань у статусі компанії, паралельно з розблокуванням працюємо над скасуванням рішення про ризиковість: про це — на сторінці виключення зі списку ризикових платників податків.
Пояснення та документи для комісії: що враховують
Для розблокування важить доказова цінність документів. Для цілей оподаткування платники податків зобов'язані вести облік доходів, витрат та інших показників, пов'язаних з визначенням об'єктів оподаткування та/або податкових зобов'язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності та інших документів (п. 44.1 ст. 44 ПКУ). Підставою для бухгалтерського обліку господарських операцій є первинні документи (ч. 1 ст. 9 Закону України «Про бухгалтерський облік та фінансову звітність в Україні»).
Документ, позбавлений обов'язкових реквізитів, доказом не буде. Первинні документи можуть бути складені в паперовій або в електронній формі, але в будь-якому разі повинні мати реквізити, перелічені в ч. 2 ст. 9 зазначеного Закону. Кожен документ перевіряємо за цим переліком:
- Назва документа (форми) — назва відповідає змісту операції.
- Дата складання — дата узгоджується з датою виникнення податкових зобов'язань за накладною.
- Назва підприємства, від імені якого складено документ — збігається з даними реєстру та з реквізитами договору.
- Зміст та обсяг господарської операції, одиниця виміру господарської операції — номенклатура й одиниці збігаються з накладною та з «вхідними» придбаннями.
- Посади і прізвища осіб, відповідальних за здійснення господарської операції і правильність її оформлення — ці особи перебувають у штаті або залучені за договором, що підтверджено документально.
- Особистий підпис або інші дані, що дають змогу ідентифікувати особу, яка брала участь у здійсненні господарської операції — підписи наявні, електронні — з чинним кваліфікованим сертифікатом.
Комплект має закрити чотири питання: звідки товар (договори постачання, імпорт, виробництво), чим і ким виконано роботу (основні засоби, оренда, персонал, підрядники), де провадилася діяльність (склади, транспорт), кому продано (договори, довіреності, платіжні документи). Кожен документ прив'язуємо до конкретного рядка заблокованої накладної: комісія оцінює комплект у тому вигляді, в якому його подано. Зворотний бік: якщо на момент перевірки суми податку, попередньо включені до складу податкового кредиту, залишаються не підтвердженими документами, платник несе відповідальність відповідно до кодексу (п. 198.6 ст. 198 ПКУ).
Коли заблокована накладна реєструється в ЄРПН
На момент прийняття у встановленому порядку рішення про реєстрацію або відмову в реєстрації щодо накладної проводяться перевірки, визначені п. 12 Порядку № 1246 (крім абзацу десятого), а за їх результатами формується квитанція про реєстрацію або відмову в реєстрації, яка надсилається платнику разом з відповідним рішенням (п. 18 Порядку). Квитанція про реєстрацію накладної, щодо якої прийнято рішення про реєстрацію, одночасно надсилається постачальнику (продавцю) та отримувачу (покупцю) — платнику податку.
Накладна, реєстрацію якої зупинено, реєструється у день настання однієї з подій, перелічених у п. 19 Порядку № 1246:
- прийняття в установленому порядку та набрання чинності рішенням про реєстрацію податкової накладної та/або розрахунку коригування;
- набрання рішенням суду законної сили про реєстрацію податкової накладної та/або розрахунку коригування (у разі надходження до ДПС відповідного рішення);
- неприйняття та/або відсутність реєстрації в установленому порядку рішення про реєстрацію або відмову в реєстрації податкової накладної та/або розрахунку коригування.
Третя подія стосується випадку, коли рішення про реєстрацію або відмову в установленому порядку не прийнято чи не зареєстровано.
Оскарження відмови в адміністративному порядку
Оскарження рішення про відмову в реєстрації податкової накладної або розрахунку коригування здійснюється у порядку, визначеному Кабінетом Міністрів України, з урахуванням особливостей, установлених п. 56.23 ст. 56 ПКУ. Ключові параметри процедури зведено у дві таблиці.
Подання скарги
| Параметр | Норма ПКУ | Значення |
|---|---|---|
| Строк подання скарги | пп. 56.23.1 | 10 робочих днів, що настають за днем прийняття рішення, що оскаржується |
| Кому подається | пп. 56.23.1 | Центральний орган виконавчої влади, що реалізує державну податкову політику |
| Участь платника | пп. 56.23.2 | Особисто або через представника в режимі відеоконференції; повідомлення в електронний кабінет — не пізніше ніж за п'ять календарних днів до дати розгляду |
| Форма документообігу | пп. 56.23.5 | Електронна, засобами електронного зв'язку |
Розгляд скарги
| Параметр | Норма ПКУ | Значення |
|---|---|---|
| Розгляд без участі платника | пп. 56.23.3 | 10 календарних днів, наступних за днем отримання скарги |
| Розгляд за участю платника | пп. 56.23.3 | 30 календарних днів, наступних за днем отримання скарги; продовженню не підлягає |
| На період воєнного стану | пп. 69.9 п. 69 підрозділу 10 розділу XX | 10 робочих днів з дня отримання скарги центральним органом виконавчої влади, що реалізує державну податкову політику |
| Наслідок пропуску строку органом | пп. 56.23.4 | Скарга вважається повністю задоволеною на користь платника з наступного дня після закінчення строку |
Скаргу розглядає комісія центрального органу виконавчої влади, що реалізує державну податкову політику (пп. 56.23.3 ст. 56 ПКУ). Відсутність платника, належним чином повідомленого про дату, час та спосіб розгляду матеріалів скарги в режимі відеоконференції, не є перешкодою для розгляду скарги (пп. 56.23.2), тому участь плануємо заздалегідь.
Позицію платника посилює й загальне правило: під час процедури адміністративного оскарження обов'язок доведення того, що будь-яке рішення контролюючого органу є правомірним, покладається на контролюючий орган (п. 56.4 ст. 56 ПКУ).
Якщо норми різних нормативно-правових актів суперечать між собою та припускають неоднозначне (множинне) трактування прав та обов'язків платників податків або контролюючих органів, внаслідок чого є можливість прийняти рішення на користь як платника податків, так і контролюючого органу, рішення приймається на користь платника податків (п. 56.21 ст. 56 ПКУ).
Скарга спростовує конкретну підставу відмови, тому будуємо її навколо цієї підстави і документів до неї. Про структуру та додатки — на сторінці підготовки документів для скарги до податкової.
Судове оскарження блокування
Рішення, прийняті контролюючим органом, можуть бути оскаржені в адміністративному або судовому порядку (п. 56.1 ст. 56 ПКУ). Процедура адміністративного оскарження вважається досудовим порядком вирішення спору, а рішення, оскаржене в судовому порядку, адміністративному оскарженню вже не підлягає (п. 56.18 ст. 56 ПКУ). Тому канал обираємо свідомо й один раз. Строк звернення до суду залежить від виду рішення і від того, чи проходило адміністративне оскарження, його оцінюють до подання позову. Судову стадію ведуть юристи групи на legal.ua.
Рішення суду, яке набрало законної сили, є окремою підставою для реєстрації накладної (п. 19 Порядку № 1246). Внесення відомостей до Реєстру на підставі рішення суду, яке набрало законної сили, здійснюється з дотриманням вимог Порядку № 1246, при цьому вимоги абзацу десятого п. 12 (та сама перевірка наявності підстав для зупинення) не застосовуються до накладних, реєстрацію яких зупинено в установленому порядку (п. 20 Порядку). Датою внесення відомостей до Реєстру вважається день, зазначений у рішенні суду, або день набрання законної сили таким рішенням. Докладніше — у розділі судового оскарження блокувань накладних.
Наслідки для податкового кредиту покупця та штрафів
Для покупця блокування означає відсутність права на податковий кредит: не відносяться до податкового кредиту суми податку, сплаченого (нарахованого) у зв'язку з придбанням товарів чи послуг, не підтверджені зареєстрованими в Єдиному реєстрі податковими накладними та розрахунками коригування (п. 198.6 ст. 198 ПКУ). Відсутність факту реєстрації накладної продавцем не дає покупцю права на включення сум ПДВ до податкового кредиту та не звільняє продавця від обов'язку включення суми податку, вказаної в накладній, до податкових зобов'язань за відповідний звітний період (п. 201.10 ст. 201 ПКУ).
Водночас закон захищає обидві сторони від втрати прав через саме блокування:
- якщо платник не включив суму ПДВ до податкового кредиту у відповідному звітному періоді, це право зберігається за ним протягом 365 календарних днів з дати складення накладної, а в разі зупинення реєстрації згідно з п. 201.16 ст. 201 ПКУ перебіг цих строків переривається на період зупинення (п. 198.6 ст. 198 ПКУ);
- суми податку за накладними, зареєстрованими з порушенням строку реєстрації, включаються до податкового кредиту за той звітний період, у якому накладну зареєстровано, але не пізніше ніж через 365 календарних днів з дати її складення (п. 198.6 ст. 198 ПКУ);
- штрафні санкції за порушення граничного строку реєстрації не застосовуються на період зупинення реєстрації до прийняття рішення щодо відновлення реєстрації (п. 120-1.1 ст. 120-1 ПКУ); аналогічне застереження є і в п. 120-1.2;
- право покупця або продавця додати до декларації заяву зі скаргою на контрагента у зв'язку з порушенням строків реєстрації на заблоковані накладні не поширюється — з нього прямо виключено накладні, реєстрацію яких зупинено згідно з п. 201.16 ст. 201 ПКУ (п. 201.10 ст. 201 ПКУ).
Ціну зволікання показують чинні граничні строки реєстрації та розміри штрафів.
Граничні строки реєстрації
| Накладну складено | Загальне правило (п. 201.10 ст. 201 ПКУ) | Воєнний стан і 6 місяців після (п. 89 підрозділу 2 розділу XX ПКУ) |
|---|---|---|
| З 1 по 15 календарний день місяця | До останнього дня (включно) місяця складення | До 5 календарного дня (включно) наступного місяця |
| З 16 по останній день місяця | До 15 календарного дня (включно) наступного місяця | До 18 календарного дня (включно) наступного місяця |
Штраф за порушення строку реєстрації. На період зупинення реєстрації за п. 201.16 ПКУ штраф не застосовується (п. 120-1.1 ПКУ)
| Прострочення | Загальне правило (п. 120-1.1 ст. 120-1 ПКУ) | Воєнний стан і 6 місяців після (п. 90 підрозділу 2 розділу XX ПКУ) |
|---|---|---|
| До 15 календарних днів | 10 % суми ПДВ | 2 % суми ПДВ |
| Від 16 до 30 календарних днів | 20 % суми ПДВ | 5 % суми ПДВ |
| Від 31 до 60 календарних днів | 30 % суми ПДВ | 10 % суми ПДВ |
| Від 61 до 365 календарних днів | 40 % суми ПДВ | 15 % суми ПДВ |
| 366 і більше календарних днів | 50 % суми ПДВ | 25 % суми ПДВ |
Наведені ставки стосуються загального випадку. Для накладних, складених на операції, звільнені від оподаткування ПДВ, та на операції, що оподатковуються за нульовою ставкою, а також для накладних за п. 198.5 ст. 198 і ст. 199 ПКУ штраф становить 2 відсотки обсягу постачання без ПДВ, але не більше 1020 гривень (п. 120-1.1 ст. 120-1 ПКУ).
Окремий ризик для компаній, які претендують на відшкодування податку: заблоковані накладні спотворюють показники декларації та розтягують процедуру — докладніше на сторінці відшкодування, повернення ПДВ.
Нормативна база
Норми, на які спирається робота
- пп. 201.10, 201.16 ст. 201 ПКУ — квитанції, граничні строки реєстрації, зупинення реєстрації в порядку, визначеному КМУ.
- п. 56.23 ст. 56 ПКУ — оскарження рішення про відмову в реєстрації накладної.
- п. 120-1.1 ст. 120-1 ПКУ; п. 90 підрозд. 2 розд. XX ПКУ — штрафи за порушення строку реєстрації.
- Порядок, затв. постановою КМУ № 1165 від 11.12.2019 — критерії ризиковості, таблиця даних платника, комісії ДПС.
- Порядок, затв. наказом Мінфіну № 520 від 12.12.2019 — пояснення, перелік документів, строки рішення комісії.
- Порядок ведення ЄРПН, затв. постановою КМУ № 1246 від 29.12.2010 — квитанції, операційний день, момент реєстрації.
- ст. 9 Закону № 996-XIV — первинні документи та їх обов'язкові реквізити.
Ризики і чому краще доручити команді за договором
Поки накладна заблокована, у покупця немає права на податковий кредит. Продавець при цьому вже відобразив податкові зобов'язання, тож гроші обох сторін стоять. Слабкий пакет пояснень закінчується відмовою, а строк на скаргу до ДПС центрального рівня обмежений (пп. 56.23.1 ПКУ). Якщо щодо компанії діє рішення про ризиковість, блокування повторюються на кожній новій накладній.
Тому працюємо за договором: обсяг, строки і відповідальність фіксуємо до старту, пакет будуємо під конкретний критерій з квитанції. Судову стадію спору ведуть юристи групи на legal.ua. Шаблонне пояснення з форуму чи від чат-бота не враховує ваш критерій і ваші коди товарів.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Що робити, якщо надійшла квитанція про зупинення реєстрації податкової накладної?
Квитанцію зберігаємо і за нею встановлюємо критерій зупинення та код товару, за яким зупинено реєстрацію. Далі готуємо контролюючому органу пояснення разом з копіями первинних документів, які підтверджують реальність операції та ресурсну базу підприємства. Паралельно перевіряємо, чи не прийнято щодо компанії рішення про відповідність критеріям ризиковості платника податку на додану вартість: поки воно діє, блокування повторюватимуться.
Скільки часу розглядають документи на розблокування податкової накладної?
Комісія регіонального рівня розглядає пояснення і копії документів протягом 5 робочих днів, що настають за днем їх отримання, і за цей строк реєструє накладну, відмовляє в реєстрації або просить додаткові пояснення (п. 9 Порядку № 520). Час на підготовку пакета з нашого боку залежить від кількості накладних і стану первинних документів, його фіксуємо в договорі.
Скільки коштує розблокування податкових накладних?
Вартість розблокування податкових накладних залежить від кількості накладних і контрагентів, критерію зупинення, стану первинних документів і стадії процедури: пояснення, додаткові пояснення чи скарга. Пояснення до кількох накладних одного покупця за одним договором або з однаковими кодами товару подаються одним пакетом (п. 6 Порядку № 520), і це зменшує обсяг роботи. Розрахунок даємо після перегляду квитанції.
Які документи потрібні для розблокування податкової накладної?
Перелік визначає п. 5 Порядку № 520: договори з додатками, довіреності, первинні документи щодо постачання, зберігання і транспортування, складські документи, розрахункові документи і банківські виписки, документи про якість товару, якщо їх вимагає договір або закон. Якщо в квитанції зазначено код товару, пояснення подаються лише щодо операції з цим кодом. Комплект добираємо під критерій з квитанції.
Куди подавати скаргу на відмову в реєстрації податкової накладної?
Скарга подається до центрального органу виконавчої влади, що реалізує державну податкову політику, протягом 10 робочих днів, що настають за днем прийняття рішення, що оскаржується (пп. 56.23.1 ст. 56 ПКУ). Подання скарги, додатків до неї та отримання рішення за результатами її розгляду здійснюються в електронній формі засобами електронного зв'язку (пп. 56.23.5). Текст скарги і додатки готуємо ми.
Що буде, якщо ДПС не розгляне скаргу вчасно?
Якщо вмотивоване рішення за скаргою не надсилається платнику протягом строку, визначеного пп. 56.23.3 ст. 56 ПКУ, така скарга вважається повністю задоволеною на користь платника податків з наступного дня після закінчення зазначеного строку (пп. 56.23.4). Термін розгляду скарги не може бути продовжений.
Чи може покупець відобразити податковий кредит за заблокованою накладною?
До розблокування покупець права на податковий кредит не має: суми податку, не підтверджені зареєстрованими в Єдиному реєстрі податковими накладними, до податкового кредиту не відносяться (п. 198.6 ст. 198 ПКУ). Перебіг 365-денного строку на включення сум до кредиту переривається на період зупинення реєстрації, і після розблокування право зберігається.
Чи загрожує штраф за несвоєчасну реєстрацію, якщо накладна заблокована?
На період зупинення реєстрації штраф за порушення граничного строку не застосовується: у разі зупинення реєстрації згідно з п. 201.16 ст. 201 ПКУ штрафні санкції за порушення граничного строку реєстрації не застосовуються на період такого зупинення до прийняття рішення щодо відновлення реєстрації (п. 120-1.1 ст. 120-1 ПКУ). Аналогічне правило діє і для штрафу за п. 120-1.2.
Суміжні послуги
Обговоримо вашу накладну
У заявці вкажіть номер і дату накладної, критерій із квитанції та дату її отримання. У відповідь пояснимо, які документи потрібні, назвемо строк підготовки пакета і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp