


Податковий аудит компанії — це незалежна перевірка податкового обліку, декларацій і первинних документів на замовлення власника або керівника. Key Solutions знаходить помилки до перевірки ДПС, оцінює ризики донарахувань і дає план виправлень.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: перед плановою перевіркою ДПС, після зміни бухгалтера чи керівника, перед продажем бізнесу або входом інвестора.
- Що отримуєте: звіт з переліком помилок, сумами можливих донарахувань, посиланнями на норми ПКУ і планом виправлень.
- Строк фіксуємо в договорі після першого аналізу. Він залежить від кількості податків, періодів і обсягу первинних документів.
- Вартість залежить від системи оподаткування, кількості операцій, періодів перевірки і стану документів.
- З чого почати: напишіть систему оподаткування, періоди і чи надходив наказ про перевірку. Назвемо обсяг і ціну.
Коли потрібен податковий аудит підприємства
Податковий аудит потрібен, коли власнику треба знати реальний стан податків раніше, ніж його оцінить інспектор, покупець бізнесу чи банк. Звертайтеся до Key Solutions, якщо потрібно:
- перевірити правильність обліку і звітності та вчасно виправити помилки;
- прийняти справи після зміни головного бухгалтера, фінансового директора або керівника;
- перевірити звітність перед поданням документів до контролюючих органів;
- підготуватися до документальної планової перевірки ДПС (порядок підготовки описаний на сторінці аудит перед податковою перевіркою);
- підготувати компанію до продажу, входу інвестора або реорганізації.
Аудит податкових розрахунків зменшує втрати від штрафних санкцій і кількість спорів з ДПС, які забирають час і гроші компанії. Облік, що з першого дня спирається на повну первинну документацію, витримує перевірку спокійніше.
Що перевіряємо: податковий облік і податкову звітність
Аудит податкової звітності і аудит податкового обліку ми проводимо разом: звіряємо декларації з регістрами, а регістри з первинними документами і договорами. Так видно, де помилка виникла і скільки періодів вона зачіпає.
| Об'єкт | Що звіряємо | Типовий ризик |
|---|---|---|
| Податок на прибуток | Фінансовий результат, податкові різниці, обґрунтованість витрат | Зняття витрат і донарахування податку |
| ПДВ | Податкові накладні в ЄРПН, податковий кредит, декларації | Зняття податкового кредиту, блокування накладних |
| ПДФО, військовий збір, ЄСВ | Нарахування зарплати і виплати фізичним особам | Донарахування і штраф податкового агента |
| Первинні документи і договори | Акти, накладні, договори, реальність операцій | Визнання операцій такими, що не відбулися |
| Облік і дані для е-аудиту | Регістри, оборотно-сальдові відомості, облікова система | Документи, ненадані до кінця перевірки або разом із запереченнями до акта, вважаються відсутніми (п. 44.6, п. 86.7 ПКУ) |
Що входить у послугу
- загальний аналіз діяльності компанії і її договірної роботи;
- перевірка чинної системи оподаткування і факторів, що впливають на розмір податкових платежів;
- перевірка методів і алгоритмів розрахунку податків і зборів;
- аналіз господарських зв'язків з основними контрагентами;
- оцінка документообігу, прав і обов'язків служби, яка нараховує і сплачує податки;
- розрахунок податкового навантаження;
- перевірка правильності нарахування і сплати податків і зборів до бюджету та фондів;
- оцінка готовності обліку до е-аудиту і формування стандартного аудиторського файлу SAF-T UA.
Етапи роботи
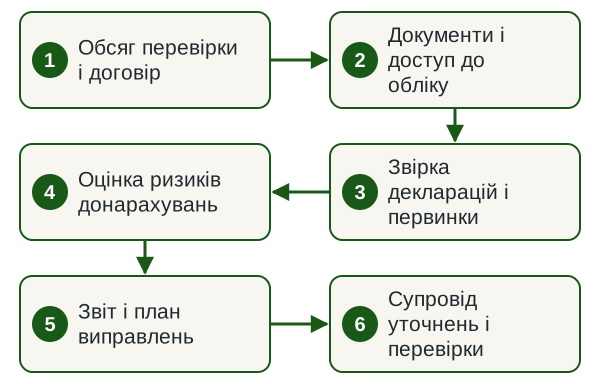
- Обсяг перевірки і договір Узгоджуємо податки, періоди і формат роботи, фіксуємо строк і відповідальність у договорі.
- Документи і доступ до обліку Отримуємо декларації, регістри, договори і доступ до облікової системи на читання.
- Звірка декларацій і первинки Порівнюємо звітність з регістрами і первинними документами, вибірково перевіряємо операції.
- Оцінка ризиків донарахувань Для кожної помилки розраховуємо суму податку і можливі санкції з посиланням на норму ПКУ.
- Звіт і план виправлень Передаємо письмовий звіт, розбираємо його з керівником і бухгалтером, визначаємо черговість виправлень.
- Супровід уточнень і перевірки Готуємо уточнюючі розрахунки разом з вашим бухгалтером і за потреби супроводжуємо перевірку ДПС.
Строки
Строк роботи фіксуємо в договорі після першого аналізу документів. Він залежить від кількості податків і періодів, обсягу первинних документів, стану облікової системи і швидкості відповідей вашої бухгалтерії. Про планову документальну перевірку ДПС має повідомити не пізніше ніж за 10 календарних днів до її початку (п. 77.4 ПКУ). Якщо наказ уже надійшов, погоджуємо стислий графік і починаємо з податків, які входять до предмета перевірки.
Від чого залежить вартість
- система оподаткування і кількість податків у перевірці;
- кількість операцій і контрагентів за період;
- кількість періодів, які перевіряємо;
- стан первинних документів і облікової системи;
- операції з підвищеним ризиком: ЗЕД, розрахунки з нерезидентами, контрольовані операції;
- стислий строк перед перевіркою ДПС, який потребує більшої команди.
Ціну називаємо після першого аналізу і фіксуємо в договорі разом з обсягом робіт.
Що потрібно від вас
- податкові декларації і розрахунки за періоди перевірки з квитанціями про прийняття;
- оборотно-сальдові відомості, регістри і фінансова звітність;
- договори з основними контрагентами і первинні документи за нашою вибіркою;
- доступ до облікової системи на читання і дані інтегрованої картки платника;
- запити, акти і листи ДПС за останні роки, якщо вони є;
- контактна особа в бухгалтерії, яка оперативно відповідає на запитання.
Результат податкового аудиту підприємства
Після завершення податкового аудиту організації керівник отримує письмовий звіт, у якому є:
- оцінка системи податкового обліку і факторів, що впливають на розмір платежів;
- перелік порушень законодавства (якщо вони є) з посиланнями на конкретні норми ПКУ;
- сума можливих донарахувань податків і зборів;
- розмір недоплачених або переплачених платежів;
- перелік декларацій, що потребують уточнення;
- оцінка ризику потрапляння до плану-графіка документальних планових перевірок;
- план виправлення недоліків і зменшення їх наслідків.
Дізнатися вартість податкового аудиту
Напишіть систему оподаткування, вид діяльності і періоди, які треба перевірити. У відповідь назвемо обсяг, строк і вартість.
Ціна помилки: штрафи і пільги воєнного стану
Штрафи за заниження і несвоєчасну сплату рахуються у відсотках від суми податку, тому ризик варто оцінити до перевірки. Пільги воєнного стану вказані в тих самих рядках, що й базові ставки.
| Ситуація | Санкція | Норма |
|---|---|---|
| Заниження, яке виявила ДПС | 10 %, умисно 25 %, повторно умисно 50 %. У воєнний стан сплата за 30 днів після ППР скасовує штраф і пеню | пп. 123.1–123.3 ПКУ; пп. 69.37 підрозд. 10 розд. XX |
| Несвоєчасна сплата узгодженого зобов'язання | 5 % до 30 днів, 10 % понад 30 днів; умисно 25 %; повторно або понад 90 днів 50 % | пп. 124.1–124.3 ПКУ |
| Ненадання документів під час перевірки | 1020 грн, повторно протягом року 2040 грн | п. 121.1 ПКУ |
| Ненадання відповіді на запит ДПС | 1 мінімальна зарплата за факт; за запитом з пп. 6–8 пп. 73.3.1 — 5 мінімальних зарплат | п. 121.2 ПКУ |
| Самостійне виправлення помилки | 3 % або 5 % від недоплати. У воєнний стан штраф і пеня не застосовуються | п. 50.1 ПКУ; пп. 69.38 підрозд. 10 розд. XX |
Важливо. Під час документальної перевірки уточнюючий розрахунок за період, який перевіряється, подати вже не можна (п. 50.2 ПКУ). Тому для періоду, який перевіряють, звільнення від штрафу за самовиправлення доступне лише до початку перевірки.
Які перевірки може призначити податкова
Перевірки бізнесу проводить Державна податкова служба України (ДПС). Постановою Кабінету Міністрів України від 18.12.2018 № 1200 утворено ДПС і Державну митну службу України замість Державної фіскальної служби. Положення про ДПС затверджене постановою КМУ від 06.03.2019 № 227, а територіальні органи ДПС стали правонаступниками реорганізованих органів ДФС за постановою КМУ від 19.06.2019 № 537. Тому в запереченнях і скаргах посилаються на ДПС і її територіальні органи.
Стаття 75 Податкового кодексу України (глава 8 розділу II) визначає три види перевірок:
- камеральні — проводяться у приміщенні контролюючого органу на підставі даних декларацій, реєстрів і баз даних;
- документальні — планові або позапланові, виїзні чи невиїзні; саме вони найчастіше завершуються донарахуваннями;
- фактичні — за місцем провадження діяльності: обіг готівки, розрахункові операції, ліцензії, оформлення працівників.
Воєнний мораторій на перевірки у 2026 році діє частково. За пп. 69.35-1 п. 69 підрозд. 10 розд. XX ПКУ він стосується платників, чия податкова адреса або об'єкти розташовані на тимчасово окупованих територіях, територіях активних чи можливих бойових дій, і має винятки для окремих позапланових перевірок. Для решти бізнесу документальні планові, позапланові і фактичні перевірки проводяться у звичайному режимі, тому готуватися варто заздалегідь.
Глибина перевірки: за який період можуть донарахувати
Загальний строк давності для перевірок і визначення грошових зобов'язань становить 1095 днів після граничного строку подання декларації або сплати податку (п. 102.1 ПКУ). Для перевірок з трансфертного ціноутворення за статтями 39 і 39-2 ПКУ і для доходів нерезидентів за п. 141.4 ПКУ строк становить 2555 днів. Якщо компанія подала уточнюючий розрахунок, ДПС може перевірити задекларовані в ньому уточнення протягом 1095 днів від дня його подання.
Перебіг строків давності був зупинений з 18.03.2020 на час карантину (п. 52-2 підрозд. 10 розд. XX ПКУ) і далі на час воєнного стану (колишній п. 102.9 ПКУ), загалом 1231 день, до 31.07.2023. Закон № 3219-IX від 30.06.2023 набрав чинності 1 серпня 2023 року і виключив п. 102.9 ПКУ, тож відлік відновився. Через цю паузу горизонт контролю для більшості платників сягав близько 2326 днів, понад шість років. Наприкінці липня 2026 року подовжені 1095-денні строки сплили, і для більшості компаній знову діє стандартний строк. Для платників, перевірки яких не проводяться через мораторій, відлік строку давності зупинено (пп. 69.36 підрозд. 10 розд. XX ПКУ), тому під час аудиту ми перевіряємо всі періоди, які ще відкриті для контролю.
Е-аудит і SAF-T UA: до чого готуватися
Обов'язок надати документи виникає в платника після початку перевірки (п. 85.2 ПКУ). Великий платник податків на запит контролюючого органу надає в електронній формі копії документів з обліку доходів і витрат, первинних документів, регістрів бухгалтерського обліку і фінансової звітності не пізніше двох робочих днів після отримання запиту. Формат цих даних визначає Міністерство фінансів України, це і є стандартний аудиторський файл SAF-T UA.
Великий платник — це юридична особа або постійне представництво нерезидента з доходом за останні чотири квартали понад еквівалент 50 млн євро або зі сплаченими до Державного бюджету податками понад еквівалент 1,5 млн євро (пп. 14.1.24 ПКУ). Перелік великих платників ДПС затверджує щороку. Регулярне подання SAF-T UA всіма платниками ПДВ станом на вересень 2026 року законом не запроваджене, файл подається на запит.
Окремого штрафу саме за SAF-T UA Кодекс не встановлює, застосовуються загальні санкції статті 121 ПКУ з таблиці вище. Дорожчий наслідок інший: документи, яких платник не надав до закінчення перевірки або разом із запереченнями до акта (п. 86.7 ПКУ), вважаються відсутніми на час складення звітності (п. 44.6 ПКУ), і це підстава для донарахувань. Підготувати обліковий масив до вивантаження за два робочі дні без попередньої роботи складно, тому перевірка якості даних — окремий блок нашого аудиту.
Як часто проводити податковий аудит
Помилки можливі навіть за акуратного обліку, особливо коли бухгалтер один або тільки починає працювати з компанією. За нашим досвідом, у звіті щоразу є рекомендації щодо покращення, і перелік може бути довгим.
Тому важлива регулярність: зазвичай аудит проводять раз на рік або раз на два роки. Періодичність визначає керівник компанії з урахуванням таких обставин:
- чи змінювався персонал облікової служби;
- чи були зауваження під час попередньої перевірки;
- чи змінювався власник;
- які зміни відбулися у структурі компанії;
- чи входить підприємство до переліку великих платників податків.
Роботи, які можна виконати дистанційно, проводимо онлайн. Податковий аудит захищає компанію від необґрунтованих претензій контролюючого органу і зменшує ризик штрафів і стягнень.
Нормативна база
Норми, на які спирається робота
- ст. 75 ПКУ — види податкових перевірок: камеральні, документальні, фактичні;
- п. 77.4 ПКУ — наказ і повідомлення про планову перевірку не пізніше ніж за 10 календарних днів;
- пп. 50.1, 50.2 ПКУ — самостійне виправлення помилок і заборона уточнень під час перевірки;
- п. 102.1 ПКУ — строк давності для перевірок і донарахувань;
- ст. 121, 123, 124 ПКУ — штрафи за ненадання документів, заниження зобов'язань і несвоєчасну сплату;
- п. 85.2, п. 44.6 ПКУ — надання документів на перевірці, електронні копії для великих платників, наслідки ненадання;
- пп. 69.35-1, 69.36–69.38 п. 69 підрозд. 10 розд. XX ПКУ — мораторій на перевірки, зупинення строку давності і пільги воєнного стану.
Ризики і чому краще доручити команді за договором
Помилка в одній операції часто зачіпає кілька податків і періодів: податок на прибуток, ПДВ, пеню. Бухгалтер, який веде облік, перевіряє власні рішення, тому незалежний погляд знаходить те, що звично пропускають. Податкова консультація в чат-боті чи разова порада без документів дає загальну картину і не враховує ваших договорів і первинки.
Команда Key Solutions працює за договором: обсяг, строк і відповідальність фіксуємо до старту, а кожен висновок спирається на конкретну норму ПКУ. Спірні питання, які можуть дійти до суду, закриваємо разом з юристами legal.ua. Якщо аудит показав, що облік потрібно відновлювати, цю роботу бере та сама команда: відновлення бухгалтерського обліку і первинки. Інші перевірки обліку і звітності зібрані в розділі аудиторські послуги Key Solutions.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Чим податковий аудит відрізняється від перевірки ДПС?
Податковий аудит — це добровільна незалежна перевірка обліку і звітності на замовлення власника або керівника компанії. Перевірка ДПС — державний контроль за статтею 75 ПКУ з правом донарахувань і штрафів. Аудитор шукає помилки, щоб компанія виправила їх уточнюючим розрахунком до приходу інспектора. Результат аудиту — звіт із рекомендаціями, результат перевірки ДПС — акт і податкове повідомлення-рішення.
Як часто потрібно проводити податковий аудит компанії?
Оптимальна періодичність податкового аудиту — раз на рік або раз на два роки. Позачергово його проводять після зміни головного бухгалтера, керівника чи власника, під час реорганізації або перед плановою перевіркою ДПС. Рішення про періодичність ухвалює керівник з урахуванням масштабу діяльності, кількості операцій і зауважень за підсумками попередніх перевірок.
За який період податкова може перевірити підприємство?
Загальний строк давності — 1095 днів після граничного строку подання декларації (п. 102.1 ПКУ), для перевірок трансфертного ціноутворення і доходів нерезидентів — 2555 днів. Подовжені паузою з 18 березня 2020 року до 31 липня 2023 року 1095-денні строки сплили наприкінці липня 2026 року. Тому для більшості платників знову діє стандартний горизонт, а для платників під мораторієм відлік зупинено (пп. 69.36 підрозд. 10 розд. XX ПКУ).
Що таке SAF-T UA і хто зобов'язаний його подавати?
SAF-T UA — це стандартний аудиторський файл, електронне вивантаження облікових даних у форматі, який визначає Мінфін. Великий платник податків надає такі дані на запит контролюючого органу під час перевірки (п. 85.2 ПКУ). Станом на вересень 2026 року регулярне подання файлу всіма платниками ПДВ законом не запроваджене.
Які штрафи за заниження податкових зобов'язань?
Штраф за заниження, яке виявила ДПС, рахується у відсотках від донарахованої суми і зростає, якщо діяння умисне або повторне (пп. 123.1–123.3 ПКУ). Несвоєчасну сплату узгодженого зобов'язання окремо карає стаття 124 ПКУ. У воєнний стан штраф за результатами перевірки вважається скасованим, якщо донарахований податок сплачено протягом 30 днів після отримання податкового повідомлення-рішення (пп. 69.37 підрозд. 10 розд. XX ПКУ).
Чи діє мораторій на податкові перевірки у 2026 році?
Мораторій на податкові перевірки у 2026 році діє частково. За пп. 69.35-1 п. 69 підрозд. 10 розд. XX ПКУ він охоплює платників, чия податкова адреса на тимчасово окупованих територіях, територіях активних або можливих бойових дій, і має винятки. Для решти компаній документальні і фактичні перевірки проводяться у звичайному порядку, тому незалежний аудит залишається дієвим способом підготовки.
Скільки коштує податковий аудит компанії?
Вартість податкового аудиту залежить від системи оподаткування, кількості операцій і контрагентів, числа періодів у перевірці та стану первинних документів. Ціну називаємо після першого аналізу документів і фіксуємо в договорі разом з обсягом і строком. Для оцінки напишіть систему оподаткування, вид діяльності і періоди, які треба перевірити.
Чи можна виправити знайдені помилки без штрафу?
Так, у період воєнного стану платник, який сам виправляє помилку за правилами статті 50 ПКУ, звільняється від штрафу за п. 50.1 і пені (пп. 69.38 підрозд. 10 розд. XX ПКУ). Для періоду, який перевіряє ДПС, пільга доступна лише до початку документальної перевірки: під час перевірки уточнення за цей період подати вже не можна (п. 50.2 ПКУ). Уточнюючі розрахунки готуємо разом з вашим бухгалтером.
Суміжні послуги
Обговоримо податковий аудит
У заявці вкажіть систему оподаткування, кількість операцій на місяць, періоди для перевірки і чи надходив наказ про перевірку ДПС. У відповідь отримаєте перелік потрібних документів, обсяг робіт і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp