


Інвентаризація основних засобів — це звірка фактичної наявності, стану й оцінки об'єктів з даними бухгалтерського обліку, обов'язкова перед річною фінансовою звітністю. Key Solutions готує наказ, працює в комісії, оформлює описи, звіряльні відомості й протокол за Положенням № 879.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібна: перед річною звітністю до дати балансу, при зміні матеріально відповідальної особи, після крадіжки, пожежі чи аварії, перед переходом на МСФЗ, продажем бізнесу або на вимогу ДПС під час перевірки.
- Що отримуєте: наказ, описи за об'єктами й МВО, звіряльні відомості, протокол комісії, проводки за лишками й нестачами та розрахунок наслідків з ПДВ.
- Строк: за нашим досвідом, залежить від кількості об'єктів, адрес і стану карток обліку. Графік виїздів погоджуємо до старту і фіксуємо в договорі.
- Вартість: договірна. Залежить від кількості об'єктів і локацій, наявності технічних документів, виду інвентаризації та стану обліку.
- З чого почати: надішліть оборотно-сальдову відомість за рахунками 10 і 11 та перелік адрес, де стоять об'єкти. У відповідь назвемо обсяг, склад команди і вартість.
Чому інвентаризація основних засобів обов'язкова
Обов'язок закріплено прямо: за статтею 10 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» для забезпечення достовірності даних бухгалтерського обліку та фінансової звітності підприємства зобов'язані проводити інвентаризацію активів і зобов'язань, під час якої перевіряються і документально підтверджуються їх наявність, стан і оцінка. Об'єкти та періодичність визначає власник (керівник) підприємства — крім випадків, коли інвентаризація обов'язкова згідно із законодавством.
Той самий обов'язок дублює пункт 12 Порядку подання фінансової звітності, затвердженого постановою Кабінету Міністрів України від 28 лютого 2000 року № 419: перед складанням річної фінансової звітності обов'язкове проведення інвентаризації активів та зобов'язань.
Деталізовані правила задає Положення № 879 (зареєстроване в Мін'юсті 30 жовтня 2014 року за № 1365/26142, чинне з 01 січня 2015 року). Воно застосовується юридичними особами, створеними за законодавством України, незалежно від форми власності, а також філіями та представництвами іноземних юридичних осіб.
За розділом I Положення інвентаризація має забезпечити виявлення фактичної наявності активів, установлення лишку або нестачі шляхом зіставлення з даними обліку, а також виявлення застарілих активів, що не використовуються, і активів, які не відповідають критеріям визнання. Для основних засобів це принципово: саме інвентаризація виявляє об'єкти, які вже не приносять економічних вигід, і дає матеріал для рішення про їх списання.
Строки інвентаризації основних засобів
Перед складанням річної фінансової звітності інвентаризація необоротних активів, у тому числі основних засобів, проводиться до дати балансу в період трьох місяців. Звітним періодом для складання фінансової звітності є календарний рік — це прямо визначено статтею 13 Закону про бухгалтерський облік. Керівник має право встановити коротші строки, але не довші: пункт 4 розділу I Положення № 879 прямо зазначає, що визначені на підприємстві строки не можуть перевищувати строків, визначених цим Положенням.
| Об'єкт | Період проведення до дати балансу |
|---|---|
| Основні засоби та інші необоротні активи (загальне правило) | Три місяці |
| Незавершені капітальні інвестиції | Два місяці |
| Об'єкти ОЗ, які на момент інвентаризації будуть поза підприємством (автомобілі, судна у тривалих рейсах) | До тимчасового вибуття об'єкта з підприємства |
| Земельні ділянки, будівлі, споруди, інша нерухомість | Може проводитися один раз на три роки |
| Інструменти, прилади, інвентар (меблі) — за рішенням керівника | Щороку не менше 30 % об'єктів з обов'язковим охопленням усіх протягом трьох років |
Застереження щодо нерухомості не універсальне: трирічна періодичність не поширюється на нерухоме майно державних підприємств, їх об'єднань, установ та організацій, у тому числі передане в оренду й концесію, а також на державне майно, яке не увійшло до статутного капіталу організацій, утворених у процесі приватизації та корпоратизації.
Об'єкти, періодичність та строки проведення інвентаризації у звітному році затверджуються розпорядчим документом керівника підприємства (пункт 3 розділу II Положення № 879) — саме цей наказ аудитор або контролюючий орган запитає першим.
Що входить в інвентаризацію основних засобів від Key Solutions
Послуга охоплює весь цикл: від наказу керівника до проводок за результатами. Фахівці Key Solutions працюють у складі комісії як представники аудиторської фірми, Положення № 879 таку участь прямо допускає.
- Проєкт наказу: об'єкти, періодичність, строки, склад комісії та робочих комісій.
- Перевірка технічних паспортів, документів на право власності на нерухомість і землю, договорів оренди, лізингу, зберігання.
- Огляд і підрахунок об'єктів на місцях, звірка інвентарних і заводських номерів, номерів кузова, двигуна, шасі.
- Інвентаризаційні описи за об'єктами або групами й окремо за кожною МВО, окремий опис непридатних об'єктів.
- Звіряльні відомості та протокол комісії з причинами розбіжностей і пропозиціями щодо їх врегулювання.
- Проводки за лишками, нестачами й ліквідацією, розрахунок ПДВ за п. 189.9 ПКУ, виправлення карток обліку.
- Лист з рекомендаціями: що виправити в обліку основних засобів до річної звітності чи аудиту.
Етапи роботи
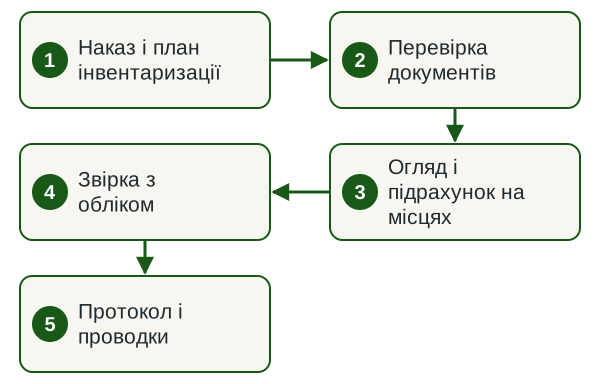
- Наказ і план інвентаризації Погоджуємо дату, перелік об'єктів і адрес, склад комісії та готуємо проєкт наказу керівника.
- Перевірка документів До підрахунку звіряємо картки обліку з техпаспортами, документами на право власності та договорами оренди.
- Огляд і підрахунок на місцях Комісія оглядає кожен об'єкт у присутності матеріально відповідальної особи і заповнює описи.
- Звірка з обліком Бухгалтерія проставляє облікові дані, ми складаємо звіряльні відомості й знаходимо причини розбіжностей.
- Протокол і проводки Готуємо протокол на затвердження керівнику і проводки в тому звітному періоді, де інвентаризацію закінчено.
Скільки триває інвентаризація основних засобів
За нашим досвідом, строк визначають три речі: кількість об'єктів, кількість адрес, де вони стоять, і стан карток обліку. Офіс з меблями й технікою в одній будівлі перевіряють швидше, ніж мережу складів, спецтехніку та транспорт у рейсах. Графік виїздів погоджуємо до старту і фіксуємо в договорі. Строк затвердження протоколу керівником встановлює Положення № 879, його наведено нижче в розділі про протокол.
Від чого залежить вартість
| Фактор | Як впливає на обсяг |
|---|---|
| Кількість об'єктів і груп | Більше інвентарних одиниць означає довший підрахунок і звірку. |
| Кількість адрес | Кожна локація — окремий виїзд і окремі описи за МВО. |
| Стан карток і техдокументів | Відсутні паспорти й розбіжності номерів додають роботу до підрахунку. |
| Вид інвентаризації | Річна суцільна, позачергова після аварії чи зміни МВО, на дату переходу на МСФЗ. |
| Податкові наслідки | Ліквідація об'єктів і нестачі потребують розрахунку ПДВ і проводок. |
Вартість договірна. Суму називаємо після перегляду відомості за основними засобами і переліку адрес.
Що потрібно від вас
- Оборотно-сальдова відомість та інвентарні картки за рахунками 10 і 11 на дату інвентаризації.
- Перелік адрес, де стоять об'єкти, і матеріально відповідальних осіб за кожною адресою.
- Технічні паспорти, документи на право власності на нерухомість і землю, договори оренди, лізингу, зберігання.
- Доступ комісії до приміщень, майданчиків і транспорту в погоджені дні та присутність МВО.
- Контактна особа з бухгалтерії для швидких відповідей і підпис керівника на наказі та протоколі.
Результат
- Підписаний наказ і сформована комісія.
- Інвентаризаційні описи, підписані комісією і МВО, щонайменше у двох примірниках.
- Звіряльні відомості та протокол з висновками і пропозиціями.
- Проводки за лишками, нестачами, списанням і розрахунок ПДВ.
- Перелік непридатних і незадіяних об'єктів для рішення про списання.
- Лист з рекомендаціями щодо обліку основних засобів до річної звітності.
Дізнатися вартість інвентаризації основних засобів
Надішліть відомість за основними засобами і перелік адрес — назвемо обсяг робіт і вартість.
Коли інвентаризація ОЗ обов'язкова поза графіком
Крім річної, Положення № 879 вимагає позачергової інвентаризації у переліку ситуацій — з прив'язкою до конкретної дати та обсягу перевірки.
- Зміна матеріально відповідальних осіб; зміна бригадира, вибуття більше половини членів бригади або вимога хоча б одного її члена при колективній відповідальності: на день приймання-передачі справ, в обсязі активів на відповідальному зберіганні
- Установлення фактів крадіжок або зловживань, псування цінностей: на день установлення таких фактів, в обсязі, визначеному керівником
- Судове рішення або належним чином оформлений документ органу, який має право вимагати інвентаризацію: у термін та обсязі, зазначених у документі, але не раніше дня його отримання
- Техногенна аварія, пожежа чи стихійне лихо: на день після закінчення явищ, в обсязі, визначеному керівником
- Припинення підприємства: в обсязі суцільної інвентаризації
- Перехід на складання звітності за міжнародними стандартами: на дату такого переходу
- Передача майна державного підприємства або бюджетної установи в оренду, приватизація майна державного підприємства, перетворення державного підприємства: обов'язкова за пунктом 7 розділу I Положення № 879; у разі передачі до сфери управління іншого органу управління — на дату передачі
Для підприємств у районах проведення воєнних (бойових) дій та на тимчасово окупованих територіях діє особливий режим: інвентаризація проводиться у разі можливості безпечного та безперешкодного доступу уповноважених осіб до активів і регістрів обліку. Щойно перешкоди зникли, підприємство зобов'язане провести інвентаризацію станом на 01 число наступного місяця та відобразити результати у відповідному звітному періоді.
Окрему підставу дає податкове законодавство: підпункт 20.1.9 пункту 20.1 статті 20 ПКУ дозволяє контролюючому органу вимагати під час перевірок проведення інвентаризації основних засобів, товарно-матеріальних цінностей, коштів. Відмова має ціну: за підпунктом 94.2.8 ПКУ вона є підставою для адміністративного арешту майна.
Інвентаризаційна комісія: склад і заборони
Комісія створюється розпорядчим документом керівника з представників апарату управління, бухгалтерської служби та досвідчених працівників, які знають об'єкт інвентаризації, ціни та первинний облік: інженерів, технологів, механіків, товарознавців, економістів, бухгалтерів. Очолює її керівник підприємства (заступник) або уповноважений керівник структурного підрозділу; якщо облік веде сам керівник, комісію він очолює самостійно.
Положення прямо допускає включення представників аудиторської фірми, централізованої бухгалтерії або фізичної особи — підприємця, яка веде бухгалтерський облік на договірних засадах. За рішенням керівника до складу комісії можуть бути включені члени ревізійної комісії господарського товариства. Якщо інвентаризація проводиться за судовим рішенням або на підставі документа органу, який має право її вимагати, посадові особи такого органу за їх згодою можуть бути присутні при її проведенні.
За великого обсягу робіт для перевірки у місцях зберігання створюються робочі інвентаризаційні комісії, і для них діють два жорсткі обмеження. Забороняється призначати головою робочої комісії одного й того самого працівника два роки поспіль для перевірки активів, що перебувають на відповідальному зберіганні у тих самих матеріально відповідальних осіб. Самі матеріально відповідальні особи до складу такої комісії щодо «своїх» активів не включаються. Інвентаризація проводиться повним складом комісії та у присутності матеріально відповідальної особи — порушення знецінює результати.
Порядок проведення та особливості описів щодо ОЗ
До початку перевірки завершується обробка документів щодо руху активів, формуються останні реєстри прибуткових і видаткових документів, визначаються залишки на дату інвентаризації. Голова комісії візує ці документи із зазначенням «До інвентаризації на (дата)», а матеріально відповідальні особи дають в описі розписку: усі документи здані в бухгалтерію, цінності оприбутковані, а ті, що вибули, списані. Наявність активів установлюється обов'язковим підрахунком, зважуванням, обміром — дані карток обліку такої перевірки не замінюють.
Для основних засобів розділ III Положення вимагає до початку інвентаризації перевірити наявність і стан технічних паспортів та іншої технічної документації, а також документів на об'єкти, здані чи прийняті в оренду, на зберігання, у тимчасове користування. Опис складається за об'єктами або групами та окремо за кожною матеріально відповідальною особою.
- Об'єкти вносяться за найменуванням відповідно до основного призначення із зазначенням інвентарного номера, виготовлювача, заводського номера, року випуску, первісної (переоціненої) вартості, суми зносу та строку корисного використання.
- Однотипні за технічними характеристиками, призначенням та умовами використання об'єкти однакової вартості, що надійшли одночасно і щодо яких ведеться груповий облік, наводяться в описі за найменуванням із зазначенням кількості.
- Об'єкт, що пройшов відновлення, реконструкцію, розширення чи переобладнання, внаслідок чого змінилось його основне призначення, вноситься під новим найменуванням.
- У разі виявлення невідображених робіт капітального характеру (добудова поверхів, прибудова приміщень) або часткової ліквідації будівель визначається сума збільшення чи зменшення балансової вартості об'єкта.
- Під час інвентаризації машин, обладнання та транспортних засобів перевіряються заводські номери кузова, двигуна, шасі; щодо земельних ділянок, будівель і споруд — наявність документів, що підтверджують право власності.
- Об'єкти, не придатні до експлуатації і такі, що не підлягають відновленню, вносяться до окремого опису із зазначенням часу введення в експлуатацію та причин непридатності.
- Придатні до використання об'єкти з нульовою залишковою вартістю — підстава передати матеріали керівнику підприємства; об'єкти, не взяті на облік, оцінюються за справедливою вартістю.
- Комісія перевіряє правильність присвоєння інвентарних номерів, а ОЗ, що ремонтуються на інших підприємствах, вносить до опису за документами про передачу в ремонт.
Помарок і підчисток не допускається; виправлення робиться закресленням неправильного запису з підписами всіх членів комісії та матеріально відповідальних осіб, які дають розписку, що перевірка відбулася в їх присутності. Матеріали інвентаризації оформляються не менше ніж у двох примірниках — рукописно або електронними засобами.
Звіряльні відомості, протокол і строки затвердження
Оформлені описи здаються до бухгалтерської служби, яка проставляє облікові кількісні та цінові показники, перевіряє підрахунки і виявляє розходження. На розбіжності складаються звіряльні відомості; вартість лишків і нестач наводиться відповідно до їх оцінки в регістрах бухгалтерського обліку. На активи інших підприємств складаються окремі відомості, копії яких надсилаються власнику.
Висновки та пропозиції щодо врегулювання розбіжностей комісія відображає у протоколі, зазначаючи причини нестач, втрат і лишків. Протокол інвентаризаційної комісії затверджується керівником підприємства протягом 5 робочих днів після завершення інвентаризації, а результати відображаються в бухгалтерському обліку та фінансовій звітності того звітного періоду, у якому інвентаризація закінчена.
Лишки і нестачі основних засобів
Правило для необоротних активів відрізняється від оборотних: основні засоби та нематеріальні активи, виявлені в лишках, оприбутковуються зі збільшенням доходів майбутніх періодів, тоді як цінні папери, грошові кошти та інші оборотні матеріальні цінності в лишках збільшують дохід звітного періоду. Нестача понад норми природного убутку та втрати від псування списуються з балансу і відносяться на рахунок винних осіб у розмірі, визначеному законодавством; якщо винних не встановлено — зараховуються на позабалансовий рахунок до встановлення таких осіб або закриття справи.
Важливий нюанс: взаємний залік лишків і нестач внаслідок пересортиці допускається тільки щодо запасів однакового найменування і в тотожній кількості, за один період та в однієї матеріально відповідальної особи. До основних засобів механізм пересортиці незастосовний.
Податкові наслідки з ПДВ варто розрахувати заздалегідь. За пунктом 189.9 ПКУ ліквідація основних виробничих або невиробничих засобів за самостійним рішенням платника розглядається як постачання за звичайними цінами, але не нижче балансової вартості на момент ліквідації. Норма не поширюється на знищення внаслідок обставин непереборної сили, ліквідацію без згоди платника (зокрема викрадення), а також на випадок, коли платник подає контролюючому органу документ про знищення, розібрання або перетворення об'єкта, унаслідок чого він не може використовуватися за первісним призначенням. На відходи від ліквідації, оприбутковані для господарської діяльності, за пунктом 189.10 ПКУ зобов'язання не нараховуються.
Докладніше про суміжну ділянку — інвентаризацію товарно-матеріальних цінностей — та про загальний порядок у розділі інвентаризація. Результати звірки безпосередньо впливають на аудит річної фінансової звітності й на коректність обліку в межах бухгалтерських послуг.
Відповідальність за непроведення інвентаризації
Адміністративну відповідальність передбачає стаття 164-2 КУпАП «Порушення законодавства з фінансових питань»: несвоєчасне або неякісне проведення інвентаризацій грошових коштів і матеріальних цінностей — серед складів, за які накладається штраф від восьми до п'ятнадцяти неоподатковуваних мінімумів доходів громадян. Якщо протягом року особу вже було піддано адміністративному стягненню за одне з правопорушень цієї статті, штраф становить від десяти до двадцяти неоподатковуваних мінімумів. Якщо норми інших законів посилаються на неоподатковуваний мінімум, за пунктом 5 підрозділу 1 розділу XX ПКУ використовується сума 17 гривень (крім норм адміністративного та кримінального законодавства в частині кваліфікації правопорушень) — тобто 136–255 та 170–340 гривень.
Суми штрафів невеликі. Дорожче обходяться інші наслідки: формальна інвентаризація підриває достовірність звітності й дає підстави для модифікації думки аудитора, а відмова провести її на вимогу контролюючого органу обертається арештом майна.
Практичне правило: наказ про об'єкти, періодичність і строки інвентаризації видавайте на початку року — тоді тримісячне «вікно» для основних засобів можна розподілити на весь квартал до дати балансу.
Нормативна база
Норми, на які спирається робота
- ст. 10 Закону № 996-XIV — обов'язок інвентаризації: перевірка наявності, стану й оцінки активів.
- п. 12 Порядку подання фінансової звітності № 419 — інвентаризація перед річною звітністю.
- пп. 4 і 10 розд. I Положення № 879 — строки до дати балансу та заборона їх подовжувати.
- розд. II, п. 1 розд. III Положення № 879 — комісія, описи основних засобів.
- пп. 2 і 4 розд. IV Положення № 879 — протокол і врегулювання лишків та нестач.
- пп. 20.1.9, пп. 94.2.8, п. 189.9 ПКУ — вимога ДПС, арешт майна за відмову, ПДВ при ліквідації.
- ст. 164-2 КУпАП — штраф за несвоєчасну або неякісну інвентаризацію.
Чому інвентаризацію краще доручити команді за договором
Помилки інвентаризації виходять на поверхню пізніше: під час аудиту, перевірки ДПС чи продажу бізнесу. Опис без фактичного огляду дає аудитору підставу модифікувати думку. Об'єкти, які давно не працюють, лишаються в балансі й завищують активи. Ліквідація без розрахунку ПДВ за п. 189.9 ПКУ закінчується донарахуваннями.
Key Solutions працює за договором: обсяг, строки й відповідальність зафіксовані до старту. Наш представник у комісії не залежить від матеріально відповідальних осіб. Якщо розбіжності ведуть до спору з працівником чи контрагентом, юридичну частину бере legal.ua.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Як часто потрібно проводити інвентаризацію основних засобів?
Щонайменше один раз на рік — перед складанням річної фінансової звітності: цього вимагають пункт 12 Порядку № 419 і пункт 7 розділу I Положення № 879. Додатково інвентаризація обов'язкова у позачергових випадках: зміна матеріально відповідальних осіб, крадіжки, пожежа, припинення підприємства, перехід на міжнародні стандарти, судове рішення.
У які строки проводиться інвентаризація ОЗ перед річним звітом?
Інвентаризація необоротних активів, у тому числі основних засобів, проводиться до дати балансу в період трьох місяців, а незавершених капітальних інвестицій — двох місяців. Об'єкти, які на момент інвентаризації будуть поза підприємством, зокрема автомобілі та судна у тривалих рейсах, перевіряються до їх тимчасового вибуття з підприємства.
Чи можна проводити інвентаризацію будівель і споруд раз на три роки?
Так, Положення № 879 дозволяє інвентаризувати земельні ділянки, будівлі, споруди та інші нерухомі об'єкти один раз на три роки, якщо не йдеться про нерухоме майно державних підприємств, їх об'єднань, установ та організацій. Виняток охоплює і державне майно, яке не увійшло до статутного капіталу в процесі приватизації.
Хто входить до складу інвентаризаційної комісії?
Комісію створює розпорядчий документ керівника, а входять до неї представники апарату управління, бухгалтерської служби та досвідчені працівники підприємства, які знають об'єкт інвентаризації, ціни та первинний облік: інженери, технологи, механіки, виконавці робіт, товарознавці, економісти, бухгалтери. Допускається включення представників аудиторської фірми та членів ревізійної комісії товариства.
Що робити з лишками основних засобів, виявленими при інвентаризації?
Основні засоби та нематеріальні активи, виявлені в лишках, підлягають оприбуткуванню зі збільшенням доходів майбутніх періодів. Оборотні цінності в лишках, навпаки, збільшують дохід звітного періоду. Об'єкти, не взяті на облік, оцінюються за справедливою вартістю, а їх технічні показники вносяться безпосередньо до інвентаризаційного опису.
Який штраф за непроведення інвентаризації основних засобів?
Стаття 164-2 КУпАП за несвоєчасне або неякісне проведення інвентаризацій грошових коштів і матеріальних цінностей передбачає штраф від восьми до п'ятнадцяти неоподатковуваних мінімумів доходів громадян, а за повторне порушення протягом року — від десяти до двадцяти. Окремий ризик — адміністративний арешт майна за відмову від інвентаризації на вимогу контролюючого органу.
Хто може провести інвентаризацію основних засобів на підприємстві?
Інвентаризацію проводить комісія, яку створює розпорядчим документом керівник підприємства. Положення № 879 дозволяє включити до неї представників аудиторської фірми, централізованої бухгалтерії або ФОП, який веде облік за договором. Key Solutions працює в такій комісії і готує весь пакет: наказ, описи, звіряльні відомості й протокол.
Скільки коштує інвентаризація основних засобів?
Вартість договірна. Вона залежить від кількості об'єктів і адрес, де вони стоять, від стану карток обліку й технічних документів та від виду інвентаризації. Суму називаємо після перегляду оборотно-сальдової відомості за основними засобами і переліку локацій, а обсяг і строки фіксуємо в договорі до старту.
Суміжні послуги
Замовити інвентаризацію основних засобів
Напишіть дату балансу або подію (річна звітність, зміна МВО, аварія, перевірка ДПС) і кількість адрес. У відповідь надішлемо план інвентаризації, склад команди і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp