


Инвентаризация основных средств — это сверка фактического наличия, состояния и оценки объектов с данными бухгалтерского учёта, обязательная перед годовой финансовой отчётностью. Key Solutions готовит приказ, работает в комиссии, оформляет описи, сличительные ведомости и протокол по Положению № 879.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужна: перед годовой отчётностью до даты баланса, при смене материально ответственного лица, после кражи, пожара или аварии, перед переходом на МСФО, продажей бизнеса или по требованию ДПС во время проверки.
- Что получаете: приказ, описи по объектам и МОЛ, сличительные ведомости, протокол комиссии, проводки по излишкам и недостачам и расчёт последствий по НДС.
- Срок: по нашему опыту, зависит от количества объектов, адресов и состояния карточек учёта. График выездов согласовываем до старта и фиксируем в договоре.
- Стоимость: договорная. Зависит от количества объектов и локаций, наличия технических документов, вида инвентаризации и состояния учёта.
- С чего начать: пришлите оборотно-сальдовую ведомость по счетам 10 и 11 и перечень адресов, где находятся объекты. В ответ назовём объём, состав команды и стоимость.
Почему инвентаризация основных средств обязательна
Обязанность закреплена прямо: согласно статье 10 Закона Украины «О бухгалтерском учёте и финансовой отчётности в Украине», для обеспечения достоверности данных бухгалтерского учёта и финансовой отчётности предприятия обязаны проводить инвентаризацию активов и обязательств, во время которой проверяются и документально подтверждаются их наличие, состояние и оценка. Объекты и периодичность определяет собственник (руководитель) — кроме случаев, когда проведение инвентаризации обязательно согласно законодательству.
Ту же обязанность дублирует пункт 12 Порядка представления финансовой отчётности, утверждённого постановлением Кабинета Министров Украины от 28.02.2000 № 419: перед составлением годовой финансовой отчётности проведение инвентаризации активов и обязательств предприятия обязательно.
Детальные правила задаёт Положение об инвентаризации активов и обязательств, утверждённое приказом Министерства финансов Украины от 02.09.2014 № 879 (зарегистрировано в Минюсте 30 октября 2014 года под № 1365/26142, приказ вступил в силу с 01 января 2015 года). Оно применяется юридическими лицами, созданными по законодательству Украины, независимо от организационно-правовой формы и формы собственности, а также филиалами и представительствами юридических лиц, образованных по законодательству иностранного государства.
По разделу I Положения инвентаризация должна обеспечить выявление фактического наличия активов, установление излишка или недостачи путём сопоставления фактического наличия с данными бухгалтерского учёта, а также выявление активов, которые устарели, не используются, либо не отвечают критериям признания. Во время инвентаризации проверяются и документально подтверждаются наличие, состояние, соответствие критериям признания и оценка активов и обязательств.
Объём проверки перед годовой отчётностью — сплошной. Пункт 6 раздела I Положения № 879 охватывает все активы предприятия независимо от их местонахождения, в том числе предметы, переданные в прокат, аренду либо находящиеся на реконструкции, модернизации, консервации, в ремонте, запасе или резерве независимо от технического состояния. Инвентаризации подлежат и активы, учитываемые на забалансовых счетах, в частности объекты оперативной аренды основных средств и материальные ценности на ответственном хранении.
Сроки инвентаризации основных средств
Перед составлением годовой финансовой отчётности инвентаризация необоротных активов, включая основные средства, проводится до даты баланса в период трёх месяцев. При дате баланса 31 декабря сверку можно начинать с начала октября. Руководитель вправе установить более короткие сроки, но не более длительные: пункт 4 раздела I Положения № 879 указывает, что в случаях, когда инвентаризация обязательна, определённые на предприятии сроки её проведения не могут превышать сроков, определённых Положением.
| Объект | Период проведения до даты баланса |
|---|---|
| Основные средства и прочие необоротные активы (общее правило) | Три месяца |
| Незавершённые капитальные инвестиции | Два месяца |
| Объекты ОС, которые на момент инвентаризации будут вне предприятия (автомобили, морские и речные суда, отбывающие в длительные рейсы) | До временного выбытия объекта с предприятия |
| Земельные участки, здания, сооружения, другая недвижимость | Может проводиться один раз в три года |
| Инструменты, приборы, инвентарь (мебель) — по решению руководителя | Ежегодно не менее 30 % объектов, с полным охватом в течение трёх лет |
Оговорка по недвижимости не универсальна: трёхлетняя периодичность не распространяется на недвижимое имущество государственных предприятий, их объединений, учреждений и организаций, в том числе переданное в аренду и концессию, а также на государственное имущество, не вошедшее в уставный капитал хозяйственных организаций, образованных в процессе приватизации и корпоратизации, — инвентаризация такого имущества проводится согласно требованиям законодательства об инвентаризации объектов государственной собственности.
Объекты, периодичность и сроки инвентаризации в отчётном году утверждаются распорядительным документом руководителя предприятия — это норма пункта 3 раздела II Положения № 879. Такой приказ (график) аудитор или проверяющий запросит первым.
Что входит в инвентаризацию основных средств от Key Solutions
Услуга охватывает весь цикл: от приказа руководителя до проводок по результатам. Специалисты Key Solutions работают в составе комиссии как представители аудиторской фирмы, Положение № 879 такое участие прямо допускает.
- Проект приказа: объекты, периодичность, сроки, состав комиссии и рабочих комиссий.
- Проверка технических паспортов, документов о праве собственности на недвижимость и землю, договоров аренды, лизинга, хранения.
- Осмотр и подсчёт объектов на местах, сверка инвентарных и заводских номеров, номеров кузова, двигателя, шасси.
- Инвентаризационные описи по объектам или группам и отдельно по каждому МОЛ, отдельная опись непригодных объектов.
- Сличительные ведомости и протокол комиссии с причинами расхождений и предложениями по их урегулированию.
- Проводки по излишкам, недостачам и ликвидации, расчёт НДС по п. 189.9 НКУ, исправление карточек учёта.
- Письмо с рекомендациями: что исправить в учёте основных средств до годовой отчётности или аудита.
Этапы работы
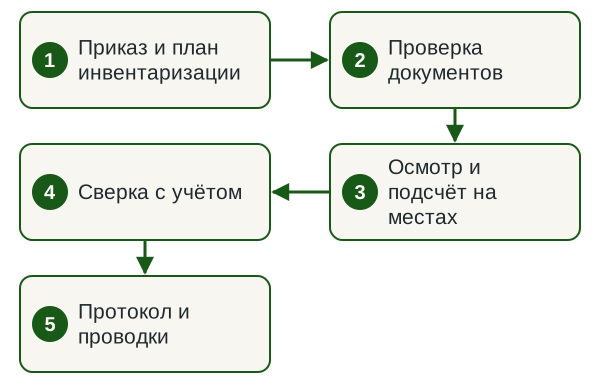
- Приказ и план инвентаризации Согласовываем дату, перечень объектов и адресов, состав комиссии и готовим проект приказа руководителя.
- Проверка документов До подсчёта сверяем карточки учёта с техпаспортами, документами о праве собственности и договорами аренды.
- Осмотр и подсчёт на местах Комиссия осматривает каждый объект в присутствии материально ответственного лица и заполняет описи.
- Сверка с учётом Бухгалтерия проставляет учётные данные, мы составляем сличительные ведомости и находим причины расхождений.
- Протокол и проводки Готовим протокол на утверждение руководителю и проводки в том отчётном периоде, где инвентаризация окончена.
Сколько длится инвентаризация основных средств
По нашему опыту, срок определяют три вещи: количество объектов, количество адресов, где они находятся, и состояние карточек учёта. Офис с мебелью и техникой в одном здании проверяют быстрее, чем сеть складов, спецтехнику и транспорт в рейсах. График выездов согласовываем до старта и фиксируем в договоре. Срок утверждения протокола руководителем устанавливает Положение № 879, он приведён ниже в разделе о протоколе.
От чего зависит стоимость
| Фактор | Как влияет на объём |
|---|---|
| Количество объектов и групп | Больше инвентарных единиц — дольше подсчёт и сверка. |
| Количество адресов | Каждая локация — отдельный выезд и отдельные описи по МОЛ. |
| Состояние карточек и техдокументов | Отсутствующие паспорта и расхождения номеров добавляют работу до подсчёта. |
| Вид инвентаризации | Годовая сплошная, внеочередная после аварии или смены МОЛ, на дату перехода на МСФО. |
| Налоговые последствия | Ликвидация объектов и недостачи требуют расчёта НДС и проводок. |
Стоимость договорная. Сумму называем после просмотра ведомости по основным средствам и перечня адресов.
Что нужно от вас
- Оборотно-сальдовая ведомость и инвентарные карточки по счетам 10 и 11 на дату инвентаризации.
- Перечень адресов, где находятся объекты, и материально ответственных лиц по каждому адресу.
- Технические паспорта, документы о праве собственности на недвижимость и землю, договоры аренды, лизинга, хранения.
- Доступ комиссии в помещения, на площадки и к транспорту в согласованные дни и присутствие МОЛ.
- Контактное лицо из бухгалтерии для быстрых ответов и подпись руководителя на приказе и протоколе.
Результат
- Подписанный приказ и сформированная комиссия.
- Инвентаризационные описи, подписанные комиссией и МОЛ, не менее чем в двух экземплярах.
- Сличительные ведомости и протокол с выводами и предложениями.
- Проводки по излишкам, недостачам, списанию и расчёт НДС.
- Перечень непригодных и неиспользуемых объектов для решения о списании.
- Письмо с рекомендациями по учёту основных средств до годовой отчётности.
Узнать стоимость инвентаризации основных средств
Пришлите ведомость по основным средствам и перечень адресов — назовём объём работ и стоимость.
Когда инвентаризация ОС обязательна вне графика
Помимо годовой, Положение № 879 требует внеочередной инвентаризации в ряде ситуаций — с привязкой к конкретной дате и объёму проверки. Перечень не исчерпывающий: пункт 7 раздела I завершается отсылкой к иным случаям, предусмотренным законодательством.
- Смена материально ответственных лиц; смена руководителя коллектива (бригадира), выбытие более половины членов коллектива либо требование хотя бы одного его члена при коллективной (бригадной) ответственности: на день приёма-передачи дел, в объёме активов, находящихся на ответственном хранении
- Установление фактов краж или злоупотреблений, порчи ценностей: на день установления таких фактов, в объёме, определённом руководителем предприятия
- Судебное решение либо надлежаще оформленный документ органа, который согласно закону имеет право требовать проведения инвентаризации: в срок и объёме, указанных в документе, но не ранее дня получения предприятием такого документа
- Техногенная авария, пожар, стихийное бедствие: на день после окончания явлений, в объёме, определённом руководителем предприятия
- Прекращение предприятия: в объёме, определённом пунктом 6 раздела I, то есть сплошной инвентаризации
- Переход на составление финансовой отчётности по международным стандартам: на дату такого перехода
- Передача имущества государственного предприятия или бюджетного учреждения в аренду, приватизация имущества госпредприятия, его преобразование: на дату передачи
Для предприятий в районах ведения военных (боевых) действий в период действия военного положения и на временно оккупированных территориях действует особый режим: инвентаризация проводится при возможности безопасного и беспрепятственного доступа уполномоченных лиц к активам, первичным документам и регистрам бухгалтерского учёта. Как только препятствия доступу исчезли, такое предприятие обязано провести инвентаризацию по состоянию на 01 число месяца, следующего за месяцем, в котором препятствия исчезли, и отразить результаты в бухгалтерском учёте соответствующего отчётного периода. Кроме того, при установлении фактов хищения, недостачи, уничтожения или порчи имущества руководители таких предприятий могут принять решение о проведении инвентаризации отдельно определённого имущества на день установления этих фактов.
Отдельное основание даёт налоговое законодательство: подпункт 20.1.9 пункта 20.1 статьи 20 Налогового кодекса Украины разрешает контролирующему органу требовать во время проверок проведения инвентаризации основных средств, товарно-материальных ценностей, средств. Отказ имеет цену: по подпункту 94.2.8 НКУ отказ плательщика от проведения такой инвентаризации является одним из обстоятельств, при наличии которых может быть применён арест имущества.
Инвентаризационная комиссия: состав и запреты
Комиссия создаётся распорядительным документом руководителя из представителей аппарата управления, бухгалтерской службы и опытных работников предприятия, знающих объект инвентаризации, цены и первичный учёт: инженеров, технологов, механиков, производителей работ, товароведов, экономистов, бухгалтеров. Возглавляет её руководитель предприятия (его заместитель) либо уполномоченный руководителем руководитель структурного подразделения; если бухгалтерский учёт ведёт непосредственно сам руководитель, комиссию он возглавляет лично.
Положение прямо допускает включение в состав представителей аудиторской фирмы, централизованной бухгалтерии или субъекта предпринимательской деятельности — физического лица, которое ведёт бухгалтерский учёт на предприятии на договорных началах. По решению руководителя предприятия в комиссию могут войти члены ревизионной комиссии хозяйственного общества. Если инвентаризация проводится по судебному решению либо на основании надлежаще оформленного документа органа, имеющего право её требовать, должностные лица соответствующего органа с их согласия могут присутствовать при её проведении.
При большом объёме работ, когда проведение инвентаризации не может быть обеспечено одной комиссией, для непосредственной проверки в местах хранения и производства создаются рабочие инвентаризационные комиссии, и для них действуют два жёстких ограничения. Запрещается назначать председателем рабочей комиссии одного и того же работника два года подряд для проверки активов, находящихся на ответственном хранении у тех же материально ответственных лиц. Сами материально ответственные лица в состав такой комиссии по «своим» активам не включаются. Инвентаризация проводится полным составом комиссии и в присутствии материально ответственного лица.
Порядок проведения и особенности описей по ОС
До начала проверки фактического наличия активов проверяется исправность весоизмерительных приборов, завершается обработка всех документов о движении активов, формируются последние реестры приходных и расходных документов, определяются остатки на дату инвентаризации. Председатель комиссии визирует все приходные и расходные документы, прилагаемые к реестрам, с указанием «До инвентаризации на (дата)», а материально ответственные лица дают в описи расписку: все документы сданы в бухгалтерию, поступившие ценности оприходованы, выбывшие списаны. Наличие активов устанавливается путём обязательного подсчёта, взвешивания, обмера.
Если инвентаризация в помещении не закончена в течение одного дня, она должна быть закончена в течение следующих дней, а помещение председатель комиссии опечатывает пломбиратором. После окончания инвентаризации, проведённой рабочими комиссиями, могут проводиться контрольные проверки — обязательно до открытия склада, где проводилась инвентаризация; при них проверяются наиболее существенные по стоимости активы и те, что пользуются повышенным спросом.
Специально для основных средств раздел III Положения требует до начала инвентаризации проверить наличие и состояние технических паспортов и иной технической документации, а также наличие документов на объекты, сданные или принятые предприятием в аренду, на хранение, во временное пользование. Опись составляется по объектам основных средств или группам и отдельно по каждому материально ответственному лицу.
- Объекты вносятся по наименованию согласно основному назначению объекта с указанием инвентарного номера, изготовителя, заводского номера (при его наличии), года выпуска, первоначальной (переоценённой) стоимости, суммы износа, срока полезного использования и других сведений.
- Объект, прошедший восстановление, реконструкцию, расширение или переоборудование, вследствие чего изменилось его основное назначение, вносится под наименованием, отвечающим новому основному назначению.
- При выявлении факта неотражения в учёте выполненных работ капитального характера (надстройка этажей, пристройка новых помещений) либо частичной ликвидации зданий и сооружений определяется сумма увеличения или уменьшения балансовой стоимости объекта, и в описи отражаются данные о проведённых изменениях.
- При инвентаризации машин, оборудования и транспортных средств проверяются заводские номера кузова, двигателя, шасси.
- При инвентаризации земельных участков, зданий, сооружений, иной недвижимости проверяется наличие документов, подтверждающих право собственности предприятия на эти объекты.
- На основные средства, не пригодные к эксплуатации и не подлежащие восстановлению, составляется отдельная опись с указанием времени ввода в эксплуатацию и причин, которые довели объекты до состояния непригодности.
- При выявлении пригодных к использованию объектов, остаточная стоимость которых равна нулю, комиссия передаёт соответствующие материалы руководителю предприятия; выявленные объекты, не находящиеся на учёте, оцениваются по справедливой стоимости.
- Комиссия проверяет правильность присвоения инвентарных номеров, а основные средства, ремонтируемые на других предприятиях, вносит в опись на основании документов о передаче объектов в ремонт.
Помарок и подчисток в описях не допускается; исправление ошибок делается зачёркиванием неправильных записей и написанием над ними правильных, с подписями всех членов комиссии и материально ответственных лиц. Описи подписывают все члены комиссии и материально ответственные лица, которые дают расписку, подтверждающую, что проверка активов прошла в их присутствии. Материалы инвентаризации (описи, акты, сличительные ведомости, протоколы) оформляются не менее чем в двух экземплярах и могут заполняться как рукописным способом, так и с помощью электронных средств обработки информации.
Сличительные ведомости, протокол и сроки утверждения
После окончания инвентаризации описи сдаются в бухгалтерскую службу, которая проставляет количественные и ценовые показатели по данным бухгалтерского учёта, перепроверяет все подсчёты и путём сопоставления выявляет расхождения. На расхождения составляются сличительные ведомости; стоимость излишков и недостач ценностей приводится в них согласно их оценке в регистрах бухгалтерского учёта. На активы, принадлежащие другим предприятиям, составляются отдельные сличительные ведомости, копии которых направляются собственнику.
Выводы по выявленным расхождениям и предложения по их урегулированию комиссия отражает в протоколе с указанием причин недостач, потерь и излишков. Протокол инвентаризационной комиссии утверждается руководителем предприятия в течение 5 рабочих дней после завершения инвентаризации, а результаты инвентаризации на основании утверждённого протокола отражаются в бухгалтерском учёте и финансовой отчётности того отчётного периода, в котором инвентаризация окончена.
Излишки и недостачи основных средств
Правило для необоротных активов отличается от оборотных: основные средства и нематериальные активы, выявленные в излишках, подлежат оприходованию с увеличением доходов будущих периодов, тогда как ценные бумаги, денежные средства, их эквиваленты и прочие оборотные материальные ценности, выявленные в излишках, приходуются с увеличением дохода отчётного периода. Недостача ценностей сверх норм естественной убыли и потери от порчи списываются с баланса и относятся на счёт виновных лиц в размере, определённом согласно законодательству; если виновные лица не установлены, суммы зачисляются на забалансовый счёт до момента установления виновных лиц или закрытия дела согласно законодательству.
Важный нюанс: взаимный зачёт излишков и недостач вследствие пересортицы допускается только по запасам одинакового наименования и в тождественном количестве, при условии что излишки и недостачи образовались за один и тот же проверяемый период и у одного и того же материально ответственного лица. К основным средствам механизм пересортицы Положение не распространяет.
Налоговые последствия по НДС стоит рассчитать заранее. По пункту 189.9 НКУ ликвидация основных производственных или непроизводственных средств по самостоятельному решению плательщика рассматривается для целей налогообложения как поставка таких средств по обычным ценам, но не ниже балансовой стоимости на момент ликвидации. Норма не применяется, если такие средства ликвидируются в связи с их уничтожением или разрушением вследствие действия обстоятельств непреодолимой силы, в иных случаях, когда ликвидация осуществляется без согласия плательщика, в том числе в случае хищения, что подтверждается согласно законодательству, либо когда плательщик подаёт контролирующему органу соответствующий документ об уничтожении, разборке или преобразовании объекта иным способом, вследствие чего он не может использоваться по первоначальному назначению. При этом по пункту 189.10 НКУ на комплектующие изделия, составные части, компоненты и иные отходы, полученные вследствие ликвидации необоротных активов и оприходованные на материальных счетах для использования в хозяйственной деятельности, налоговые обязательства не начисляются.
Подробнее о смежном участке — инвентаризации товарно-материальных ценностей — и об общем порядке в разделе инвентаризация. Результаты сверки напрямую влияют на аудит годовой финансовой отчётности и на корректность учёта в рамках бухгалтерских услуг.
Ответственность за непроведение инвентаризации
Административная ответственность предусмотрена статьёй 164-2 Кодекса Украины об административных правонарушениях: несвоевременное или некачественное проведение инвентаризаций денежных средств и материальных ценностей — среди составов, за которые налагается штраф от восьми до пятнадцати необлагаемых минимумов доходов граждан. Если в течение года лицо уже подвергалось административному взысканию за одно из правонарушений, указанных в части первой этой статьи, штраф составляет от десяти до двадцати необлагаемых минимумов доходов граждан.
Суммы штрафов невелики. Дороже обходится другое: отказ плательщика от проведения инвентаризации основных средств, товарно-материальных ценностей, средств по требованию контролирующего органа является одним из обстоятельств, при наличии которых к нему может быть применён арест имущества.
Практическое правило: распорядительный документ об объектах, периодичности и сроках инвентаризации на отчётный год издавайте в начале года. Тогда трёхмесячное «окно» для основных средств можно распределить на весь квартал до даты баланса.
Нормативная база
Нормы, на которые опирается работа
- ст. 10 Закона № 996-XIV — обязанность инвентаризации: проверка наличия, состояния и оценки активов.
- п. 12 Порядка представления финансовой отчётности № 419 — инвентаризация перед годовой отчётностью.
- пп. 4 и 10 разд. I Положения № 879 — сроки до даты баланса и запрет их увеличивать.
- разд. II, п. 1 разд. III Положения № 879 — комиссия, описи основных средств.
- пп. 2 и 4 разд. IV Положения № 879 — протокол и урегулирование излишков и недостач.
- пп. 20.1.9, пп. 94.2.8, п. 189.9 НКУ — требование ДПС, арест имущества за отказ, НДС при ликвидации.
- ст. 164-2 КУоАП — штраф за несвоевременную или некачественную инвентаризацию.
Почему инвентаризацию стоит поручить команде по договору
Ошибки инвентаризации всплывают позже: во время аудита, проверки ДПС или продажи бизнеса. Опись без фактического осмотра даёт аудитору основание модифицировать мнение. Объекты, которые давно не работают, остаются в балансе и завышают активы. Ликвидация без расчёта НДС по п. 189.9 НКУ заканчивается доначислениями.
Key Solutions работает по договору: объём, сроки и ответственность зафиксированы до старта. Наш представитель в комиссии не зависит от материально ответственных лиц. Если расхождения ведут к спору с работником или контрагентом, юридическую часть берёт legal.ua.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Как часто нужно проводить инвентаризацию основных средств?
Минимум один раз в год — перед составлением годовой финансовой отчётности: этого требуют пункт 12 Порядка № 419 и пункт 7 раздела I Положения № 879. Дополнительно инвентаризация обязательна во внеочередных случаях: смена материально ответственных лиц, установление фактов краж или злоупотреблений, пожар, прекращение предприятия, переход на международные стандарты, судебное решение. Перечень открытый — Положение отсылает и к иным случаям, предусмотренным законодательством.
В какие сроки проводится инвентаризация ОС перед годовым отчётом?
Инвентаризация необоротных активов, включая основные средства, проводится до даты баланса в период трёх месяцев, а незавершённых капитальных инвестиций — двух месяцев, поэтому при дате баланса 31 декабря сверку основных средств начинают не ранее начала октября. Объекты основных средств, которые на момент инвентаризации будут находиться вне предприятия, проверяются до их временного выбытия с предприятия.
Можно ли проводить инвентаризацию зданий и сооружений раз в три года?
Да, Положение № 879 разрешает инвентаризировать земельные участки, здания, сооружения и другие объекты недвижимости один раз в три года, если речь не идёт о недвижимом имуществе государственных предприятий, их объединений, учреждений и организаций, в том числе переданном в аренду и концессию. Исключение охватывает и государственное имущество, не вошедшее в уставный капитал хозяйственных организаций, образованных в процессе приватизации и корпоратизации.
Кто входит в состав инвентаризационной комиссии?
Комиссию создаёт распорядительный документ руководителя предприятия, а входят в неё представители аппарата управления, бухгалтерской службы и опытные работники предприятия, знающие объект инвентаризации, цены и первичный учёт: инженеры, технологи, механики, производители работ, товароведы, экономисты, бухгалтеры. Допускается включение представителей аудиторской фирмы, а по решению руководителя — членов ревизионной комиссии хозяйственного общества.
Что делать с излишками основных средств, выявленными при инвентаризации?
Основные средства и нематериальные активы, выявленные в излишках, подлежат оприходованию с увеличением доходов будущих периодов. Денежные средства и прочие оборотные материальные ценности в излишках, наоборот, увеличивают доход отчётного периода. Выявленные объекты, не находящиеся на учёте, оцениваются по справедливой стоимости, а отсутствующие сведения и технические показатели о таких объектах вносятся в инвентаризационную опись.
Какой штраф за непроведение инвентаризации основных средств?
Статья 164-2 КУоАП за несвоевременное или некачественное проведение инвентаризаций денежных средств и материальных ценностей предусматривает штраф от восьми до пятнадцати необлагаемых минимумов доходов граждан, а при повторности в течение года — от десяти до двадцати. Отдельный риск — арест имущества, поскольку отказ от инвентаризации по требованию контролирующего органа является одним из обстоятельств для его применения.
Кто может провести инвентаризацию основных средств на предприятии?
Инвентаризацию проводит комиссия, которую создаёт распорядительным документом руководитель предприятия. Положение № 879 разрешает включить в неё представителей аудиторской фирмы, централизованной бухгалтерии или ФЛП, который ведёт учёт по договору. Key Solutions работает в такой комиссии и готовит весь пакет: приказ, описи, сличительные ведомости и протокол.
Сколько стоит инвентаризация основных средств?
Стоимость договорная. Она зависит от количества объектов и адресов, где они находятся, от состояния карточек учёта и технических документов и от вида инвентаризации. Сумму называем после просмотра оборотно-сальдовой ведомости по основным средствам и перечня локаций, а объём и сроки фиксируем в договоре до старта.
Смежные услуги
Заказать инвентаризацию основных средств
Напишите дату баланса или событие (годовая отчётность, смена МОЛ, авария, проверка ДПС) и количество адресов. В ответ пришлём план инвентаризации, состав команды и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp